a16z 本周图表:注意力难增长,旧 GPU 在涨租,AI 建设还卡在哪?
原文链接: https://www.a16z.news/p/charts-of-the-week-attention-is-all 来源: www.a16z.news 发现于: 小互 · AI 解读站 · 2026/10/24 说明: 本文由 AIHot 自动聚合,并由 GLM 翻译为中文(保留全部代码与链接)
本周图表:注意力机制即所需
GPU 仍未过时;用同样的资源做更多事;SaaS 需要自证其安全能力
https://substack.com/@therealrandomwalkMoses Sternstein2026年10月23日
欢迎来到本周的图表。在展示图表之前,我们有一些重要内容要先分享。以下是 a16z 的 Joel de la Garza 和 Zane Lackey 提供的建议,这是我们昨天发给投资组合公司 CEO 的关于当前网络安全紧急情况的及时建议:修补或死亡
注意安全!现在进入我们的常规图表。

注意力机制即所需
Charts 一直在思考 Netflix 是否迎来了它的《大玩家》时刻,虽然这种情况可能发生也可能没有,但流媒体巨头最近的报告无疑是在火上浇油:
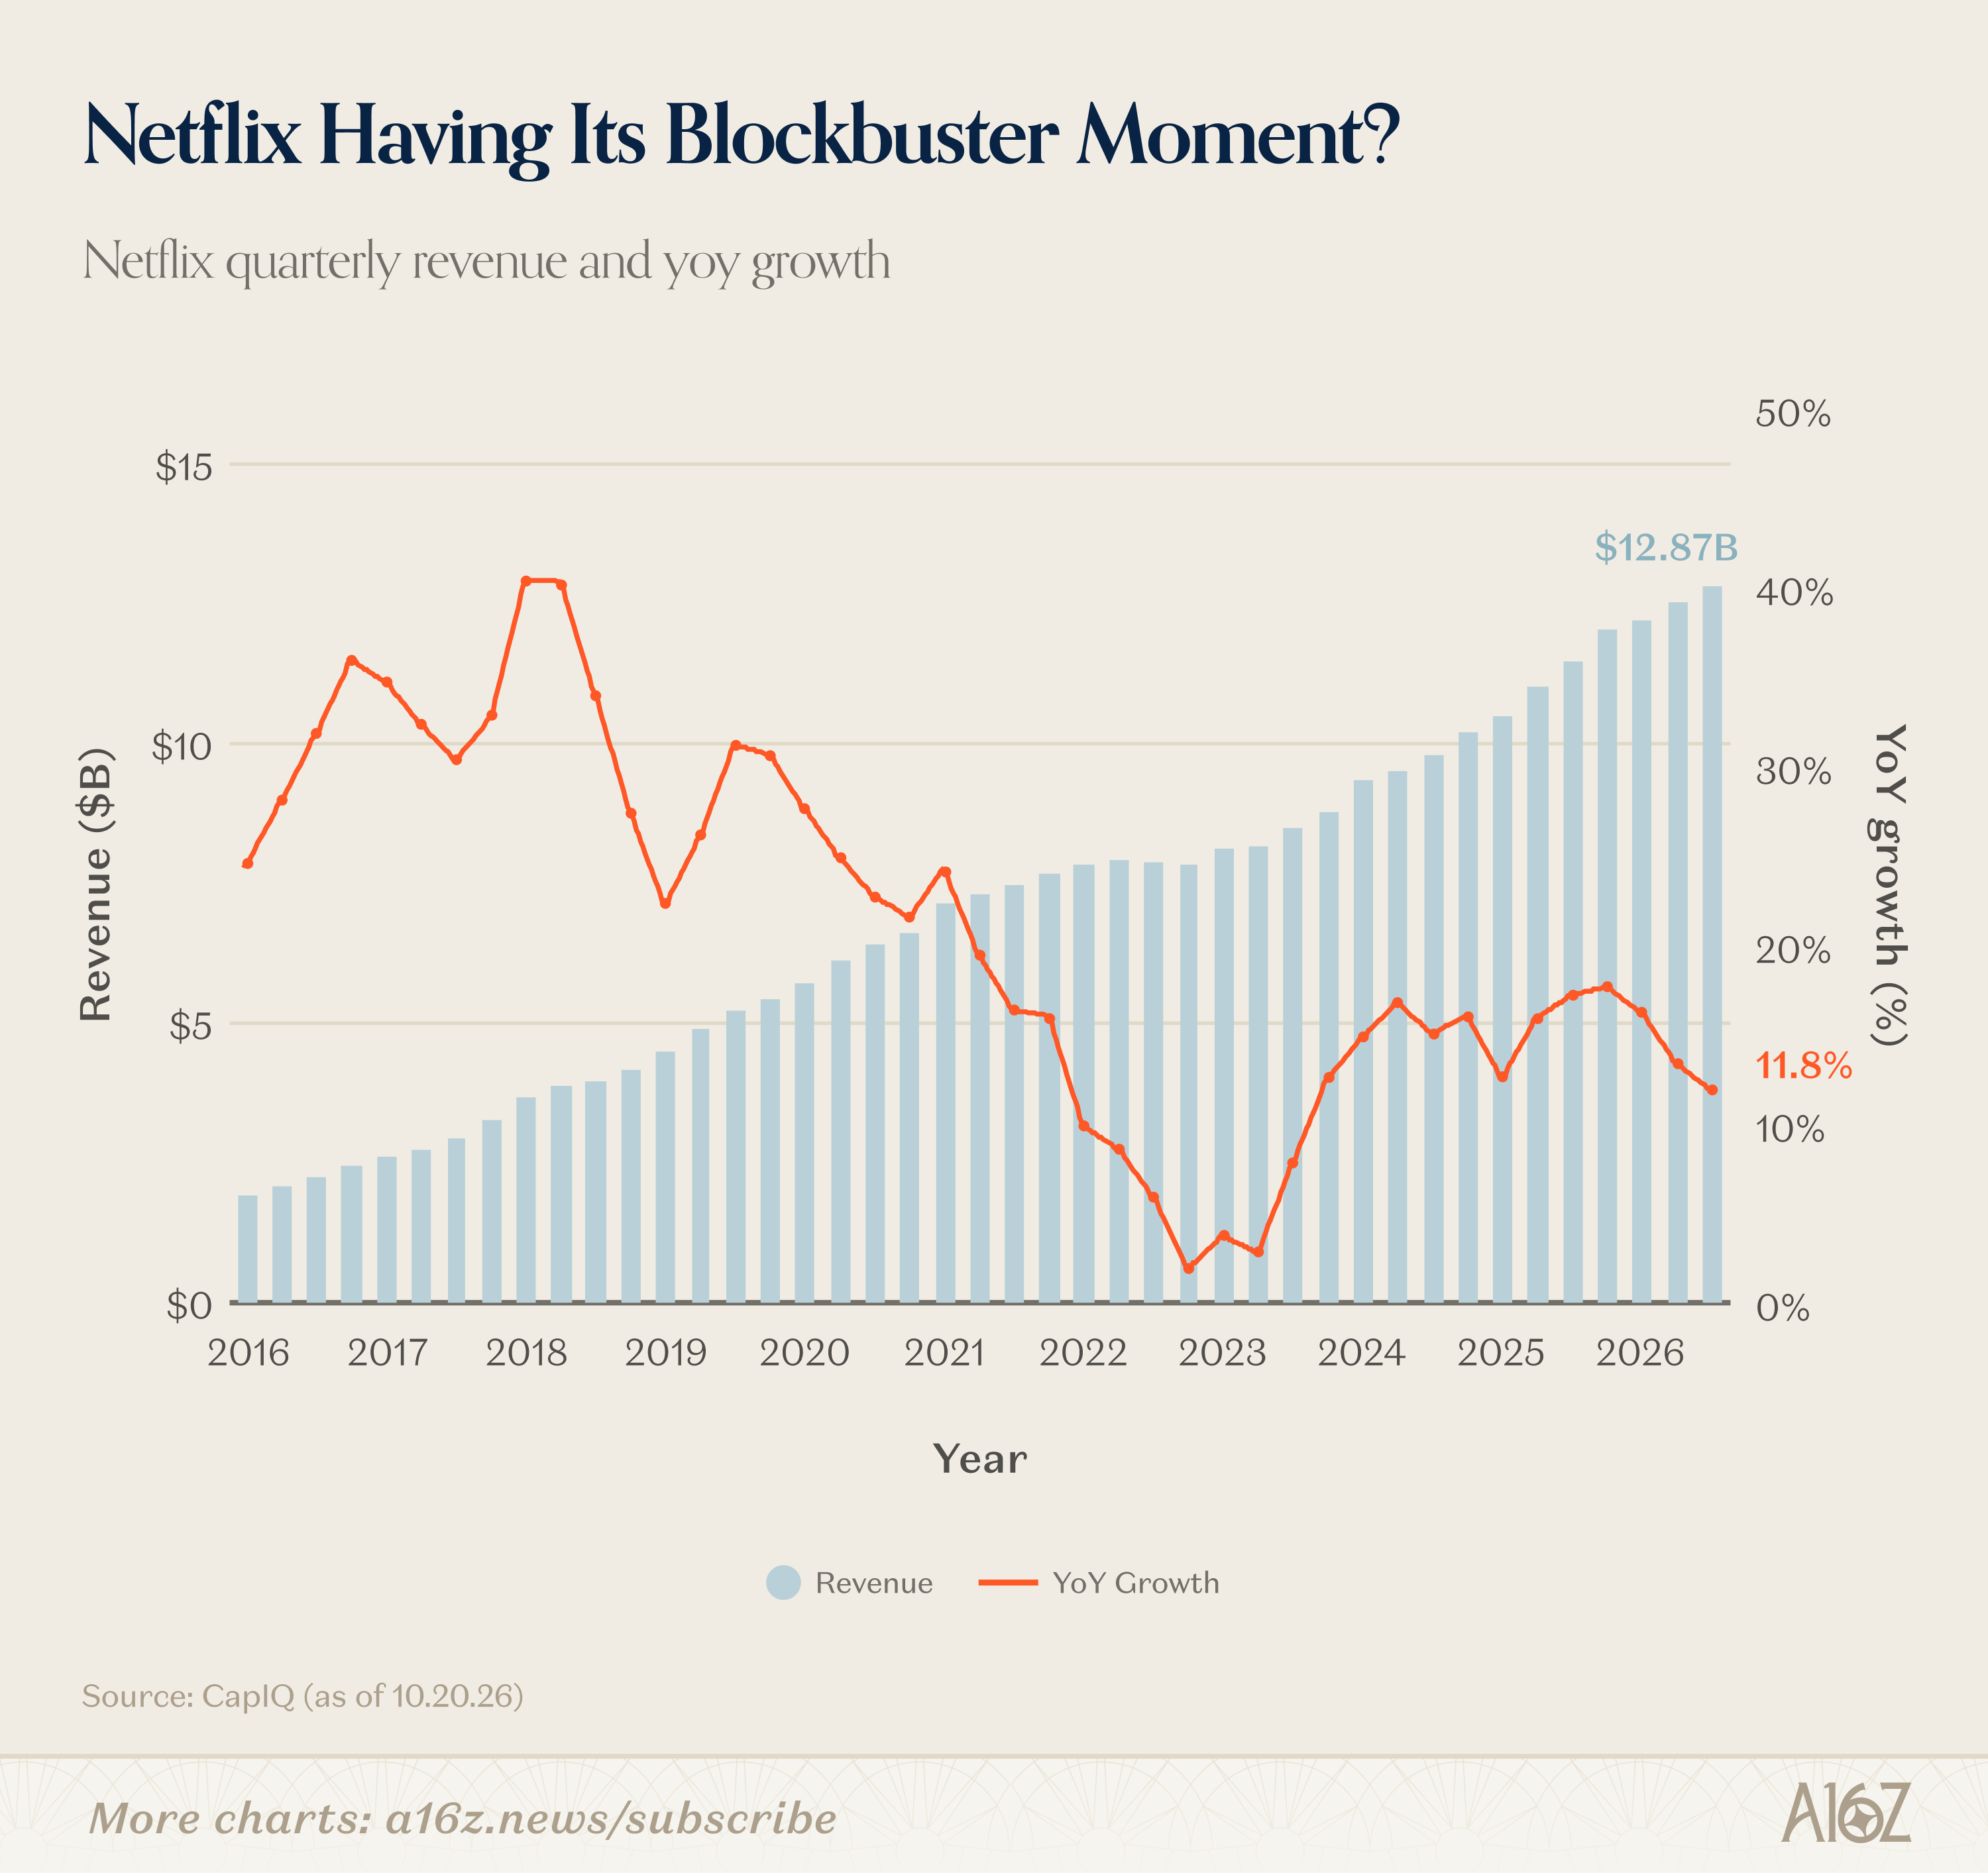
Netflix 仍在增长,但顶层增长已放缓至略低于 ~12%,这是自 2021-2022 年 Netflix 据称达到顶峰以来的最低水平。
简要重申一下前提:Netflix 面临的问题是与其他流媒体选项的竞争,但更重要的是,来自完全不同媒介的竞争,即短视频。如果人们越来越缺乏观看单集流媒体剧集的注意力,而更喜欢类似 Cocomelon 风格的快速帧切换的 Reels、TikTok 和 Shorts,那么谁会成为日益昂贵的精品流媒体服务的新增买家?
这是一个合理的问题,显然目前还没有好的答案(这也可能是 Netflix 除了涉足直播体育外,还在开发自己的短视频的原因)。
但是,Netflix 面临另一个问题,而且不仅仅是 Netflix,而是所有流媒体和内容提供商面临的问题。显然,我们实际能消费媒体的量有一个上限,而且我们似乎已经接近了这个上限:
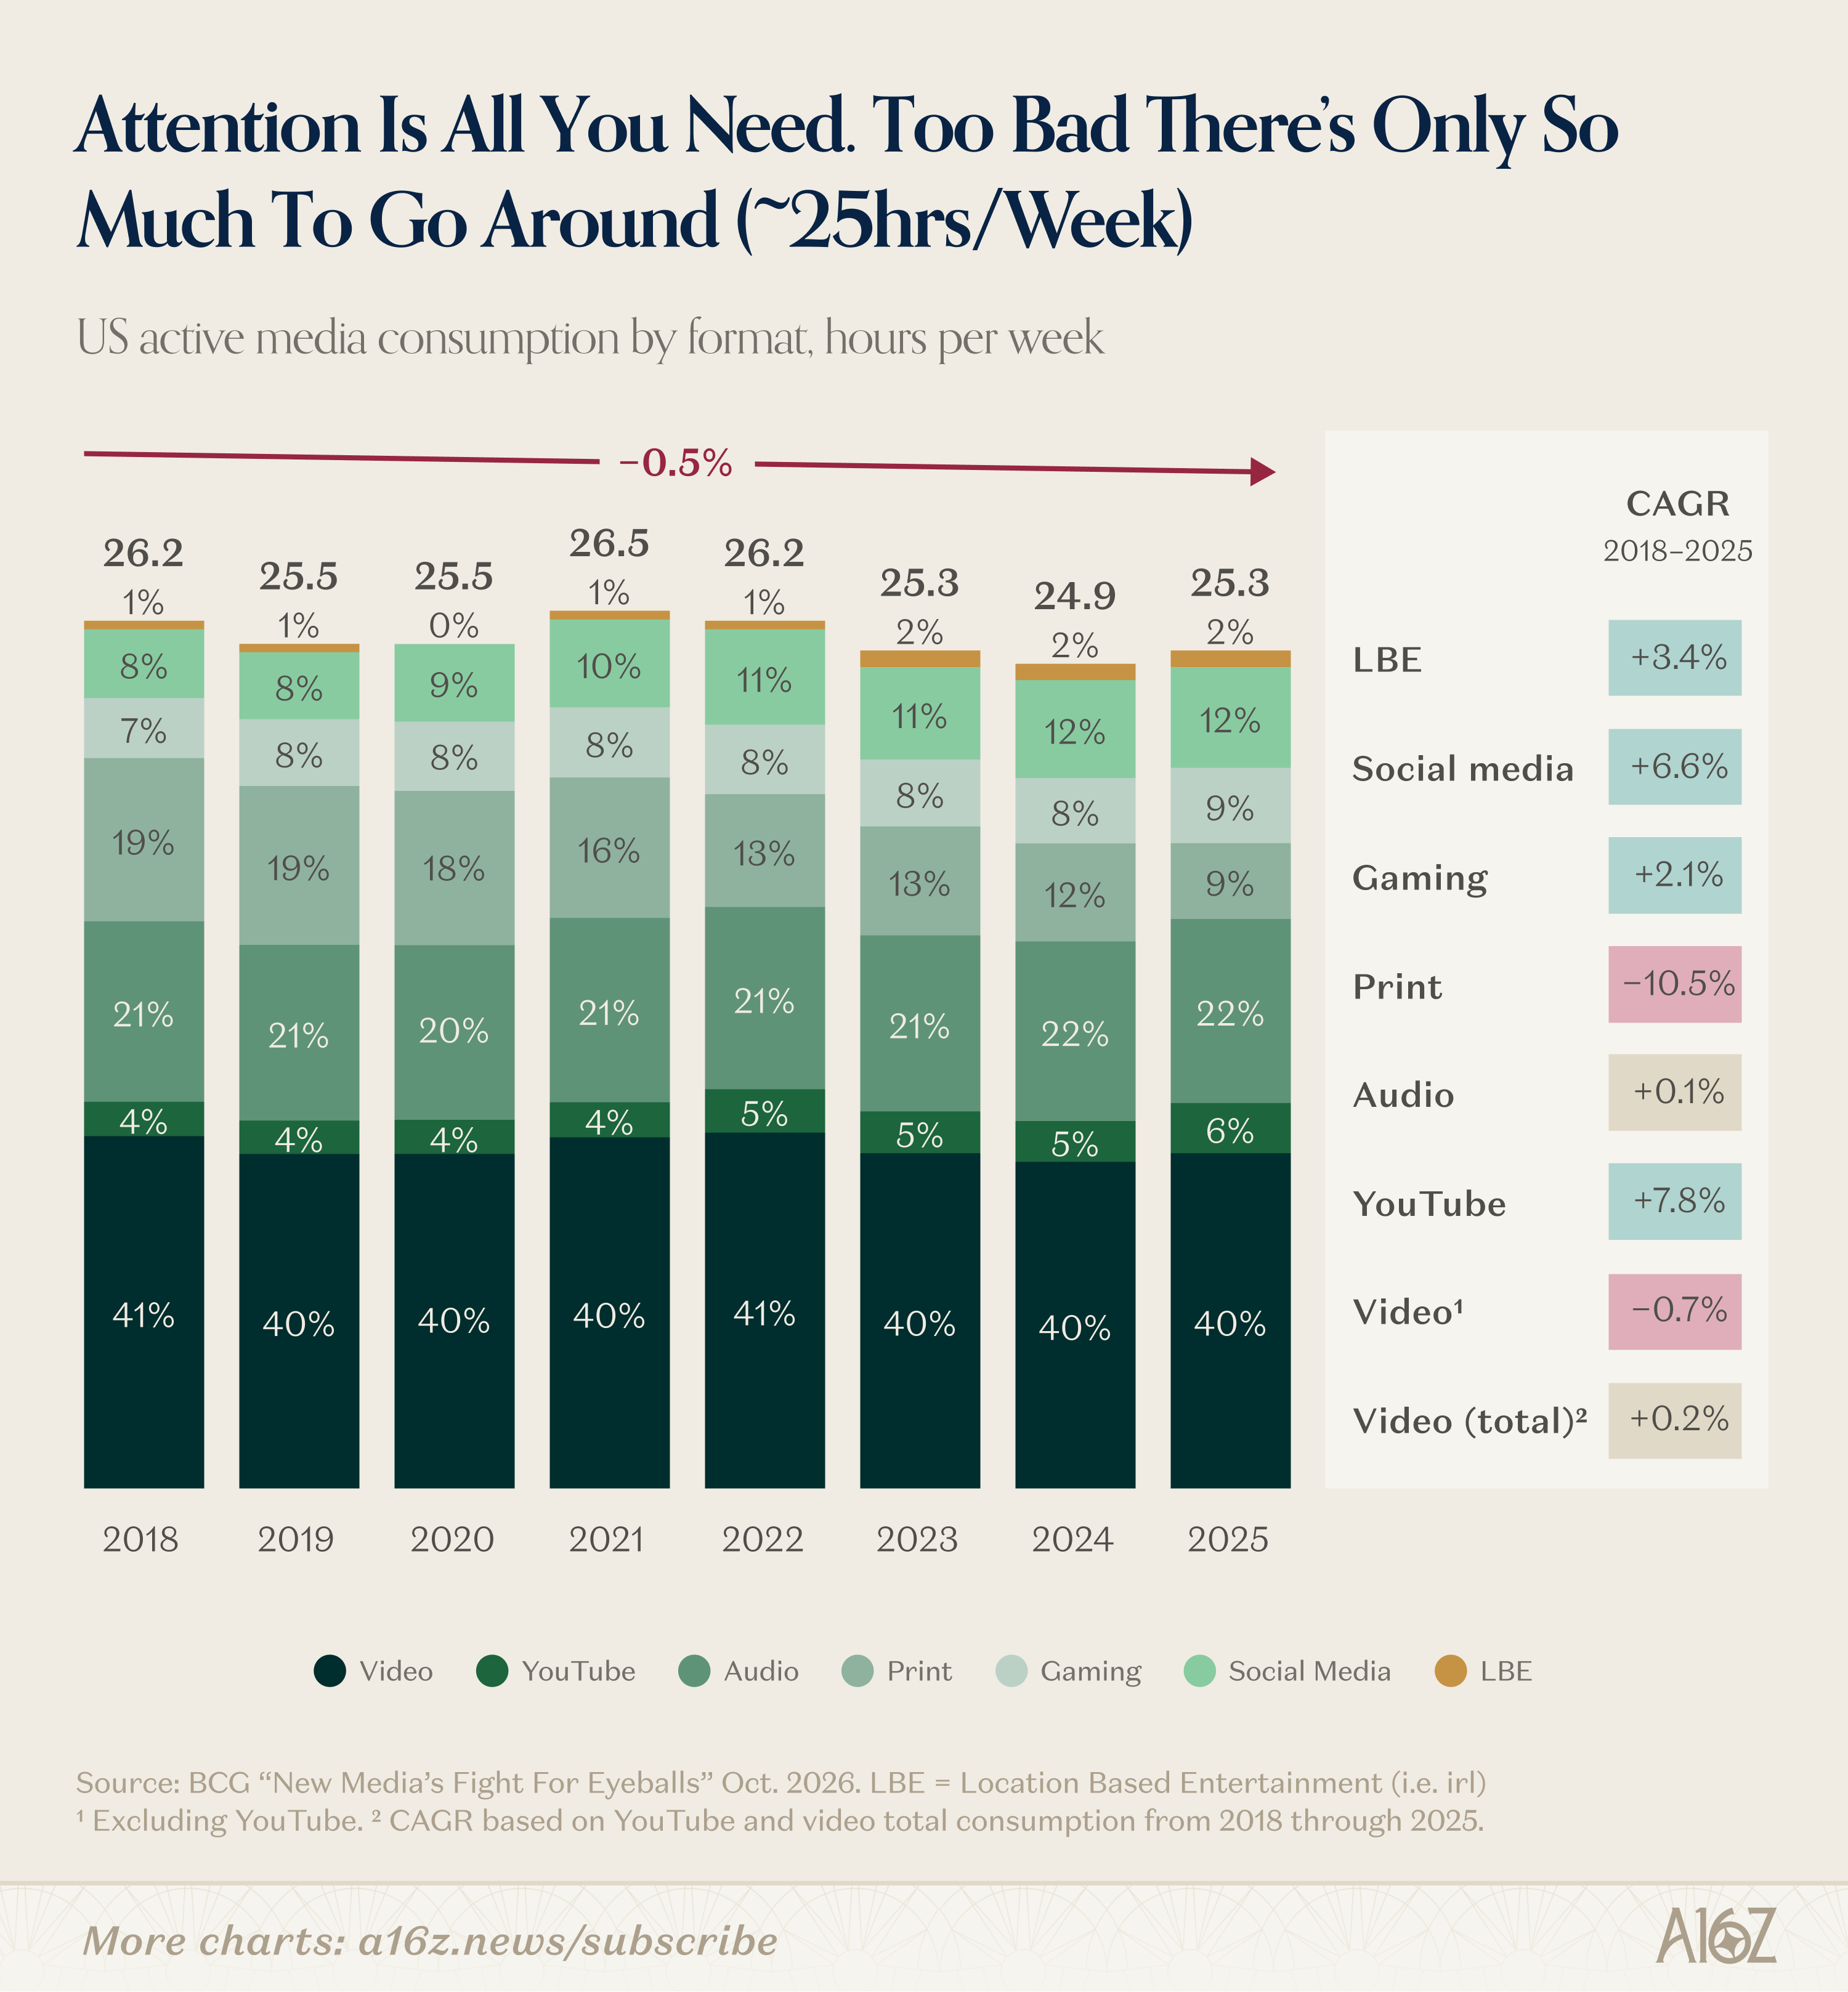
根据 BCG 的一些数据,美国每周媒体消费量最高约为每周 26 小时,并且自封锁高峰期以来实际上一直在温和下降。
换句话说,如果你作为内容创作者或应用开发者在争夺注意力,那么你与竞争对手之间的游戏越来越趋向于零和博弈。相关地,最近许多媒体增长来自“背景”消费,即在车里、办公桌前或做其他事情时听/看。换句话说,在争夺注意力的战斗中,内容不得不与其他活动捆绑在一起,以将一天内可消费的总时长拉伸到超过 24 小时。
这里的要点其实只是一个主题的延续:应用如此之多内容如此之多,而时间却如此之少。
GPU,依然没有过时
鉴于最近时间线上充斥着各种 FUD,值得花点时间审视其中一小部分真实确凿的数据。
首先,GPU 租赁价格持续攀升:
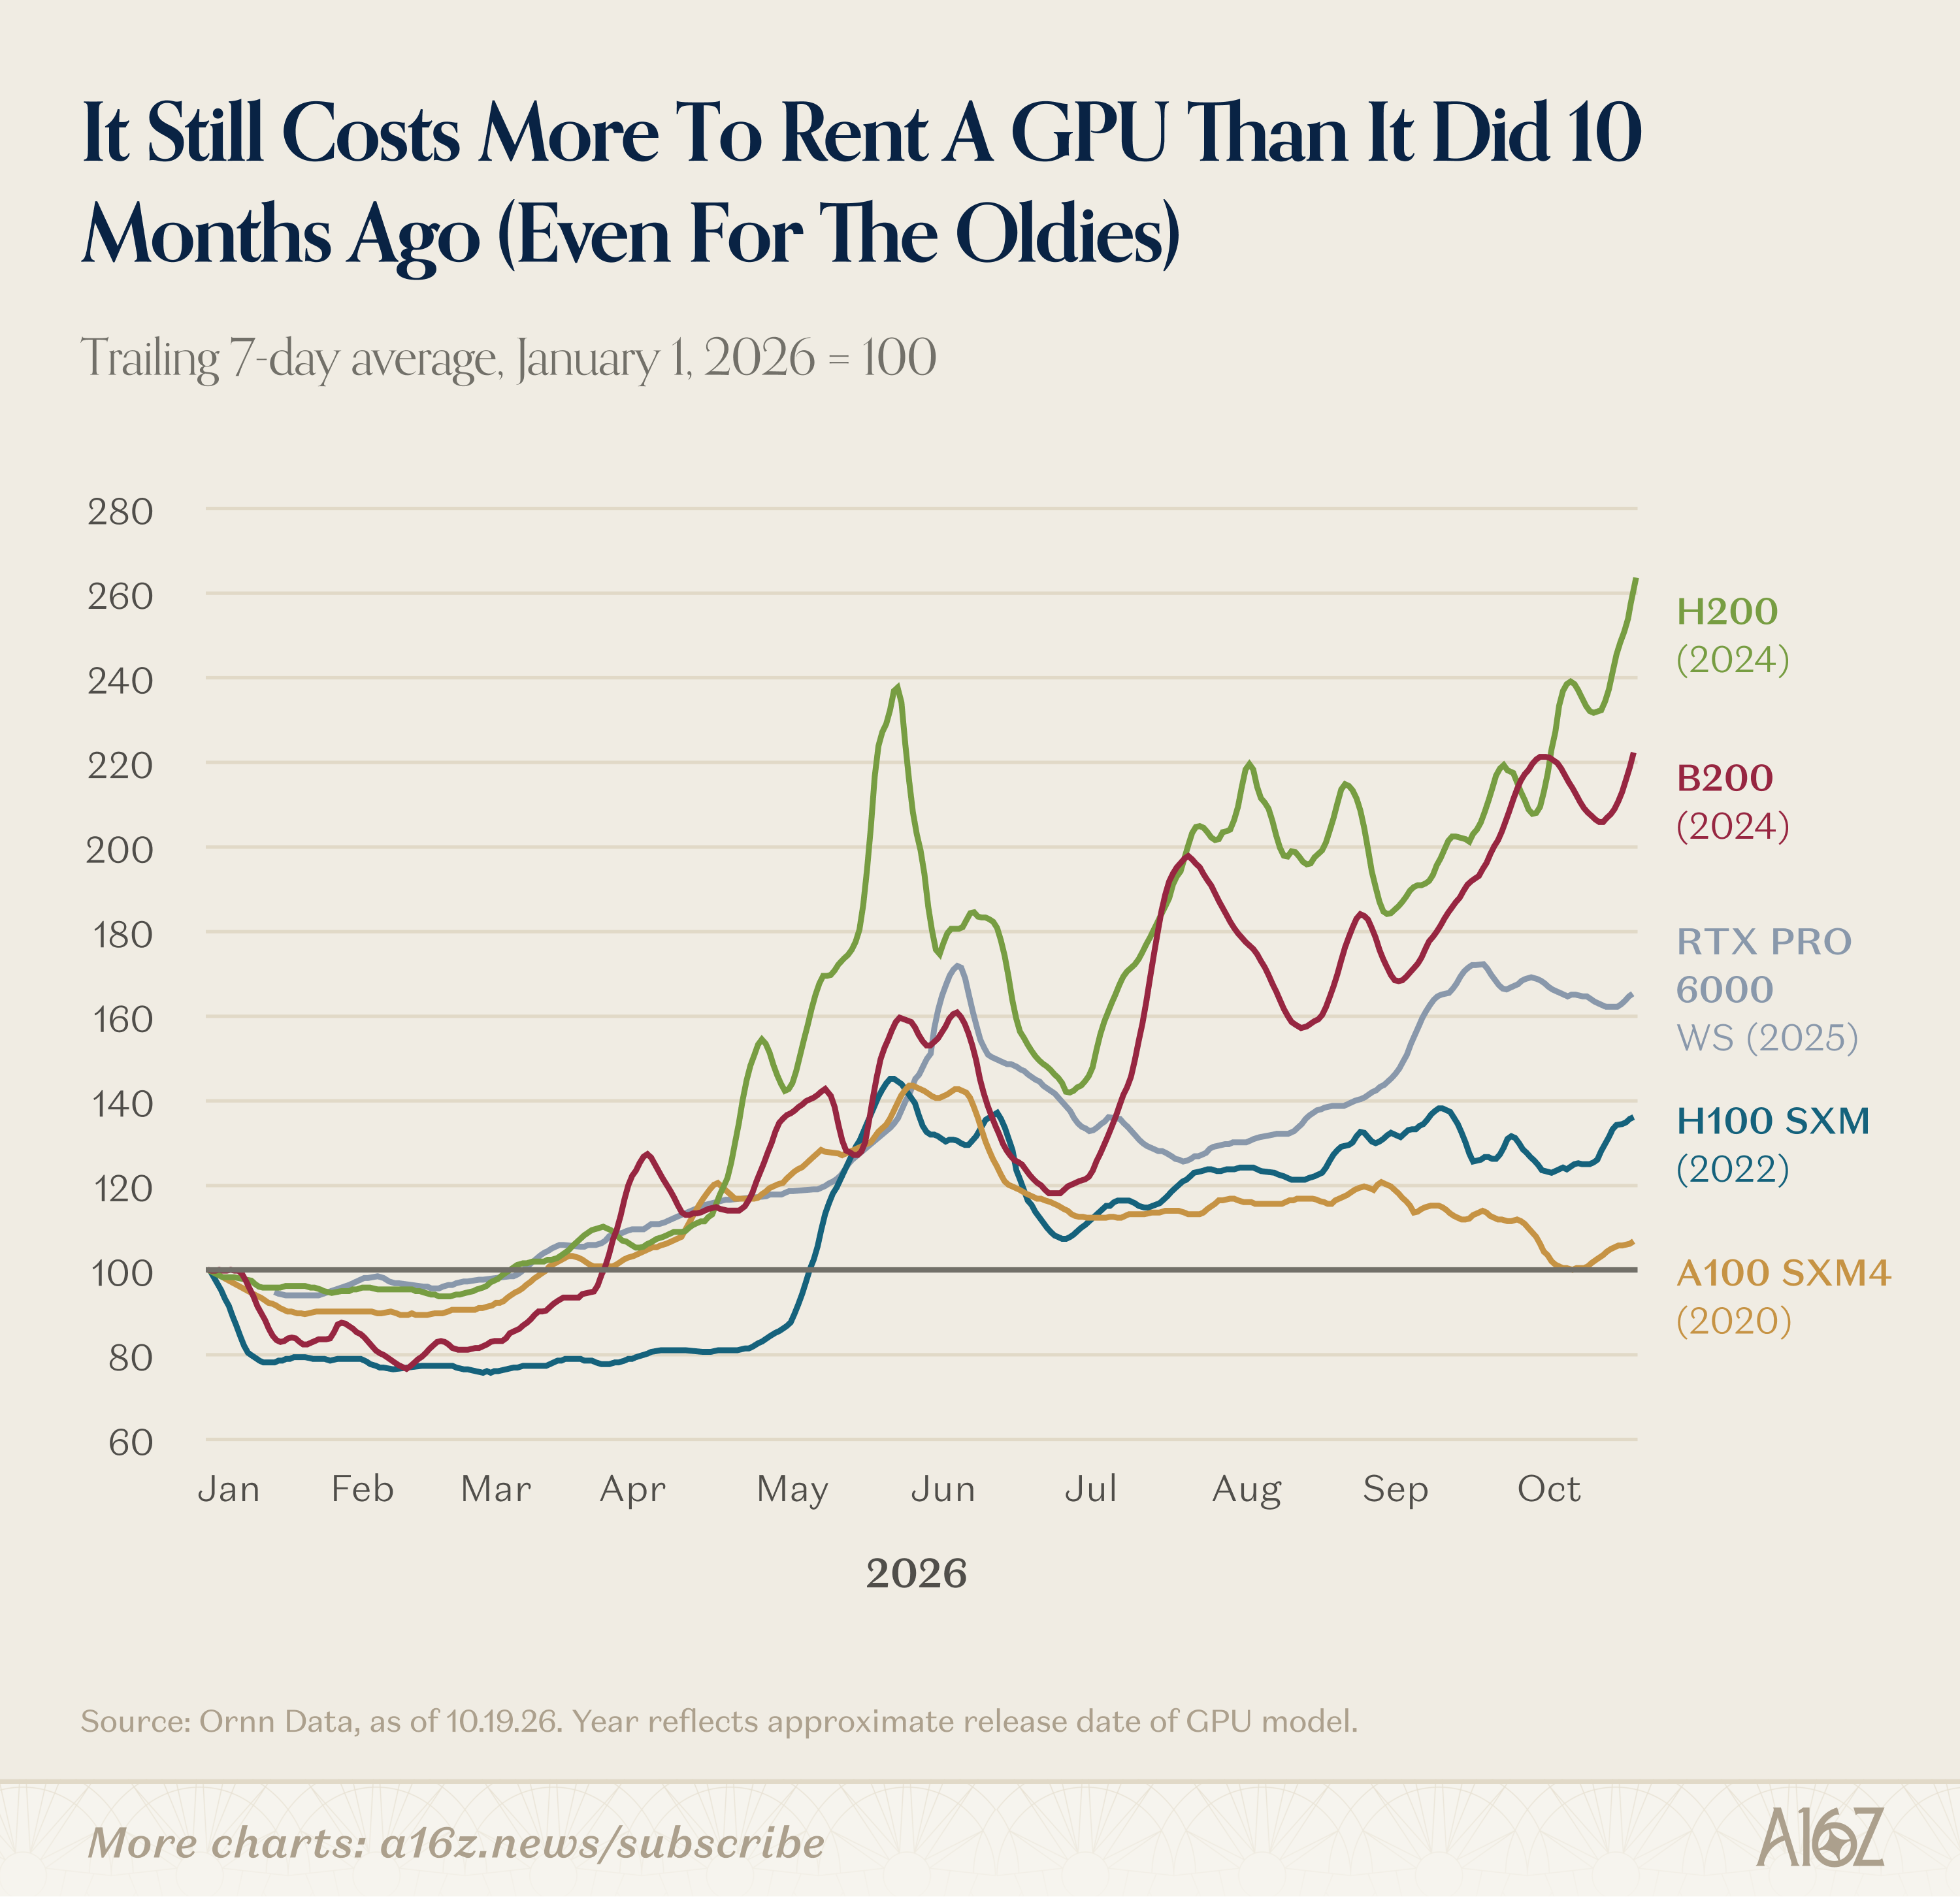
来自 Ornn Data 的这一系列 GPU 中的每一款型号——包括最老的 A100——如今的租金都高于年初水平。
按理说,预期会贬值的资产是不该走出这种行情的,毕竟从发布那一刻起它们就该开始贬值了。
事实上,只需将 6 年直线折旧曲线与更长时间跨度的历史价格数据进行对比,你就会再一次看到,每一款型号都存在相当可观的溢价:
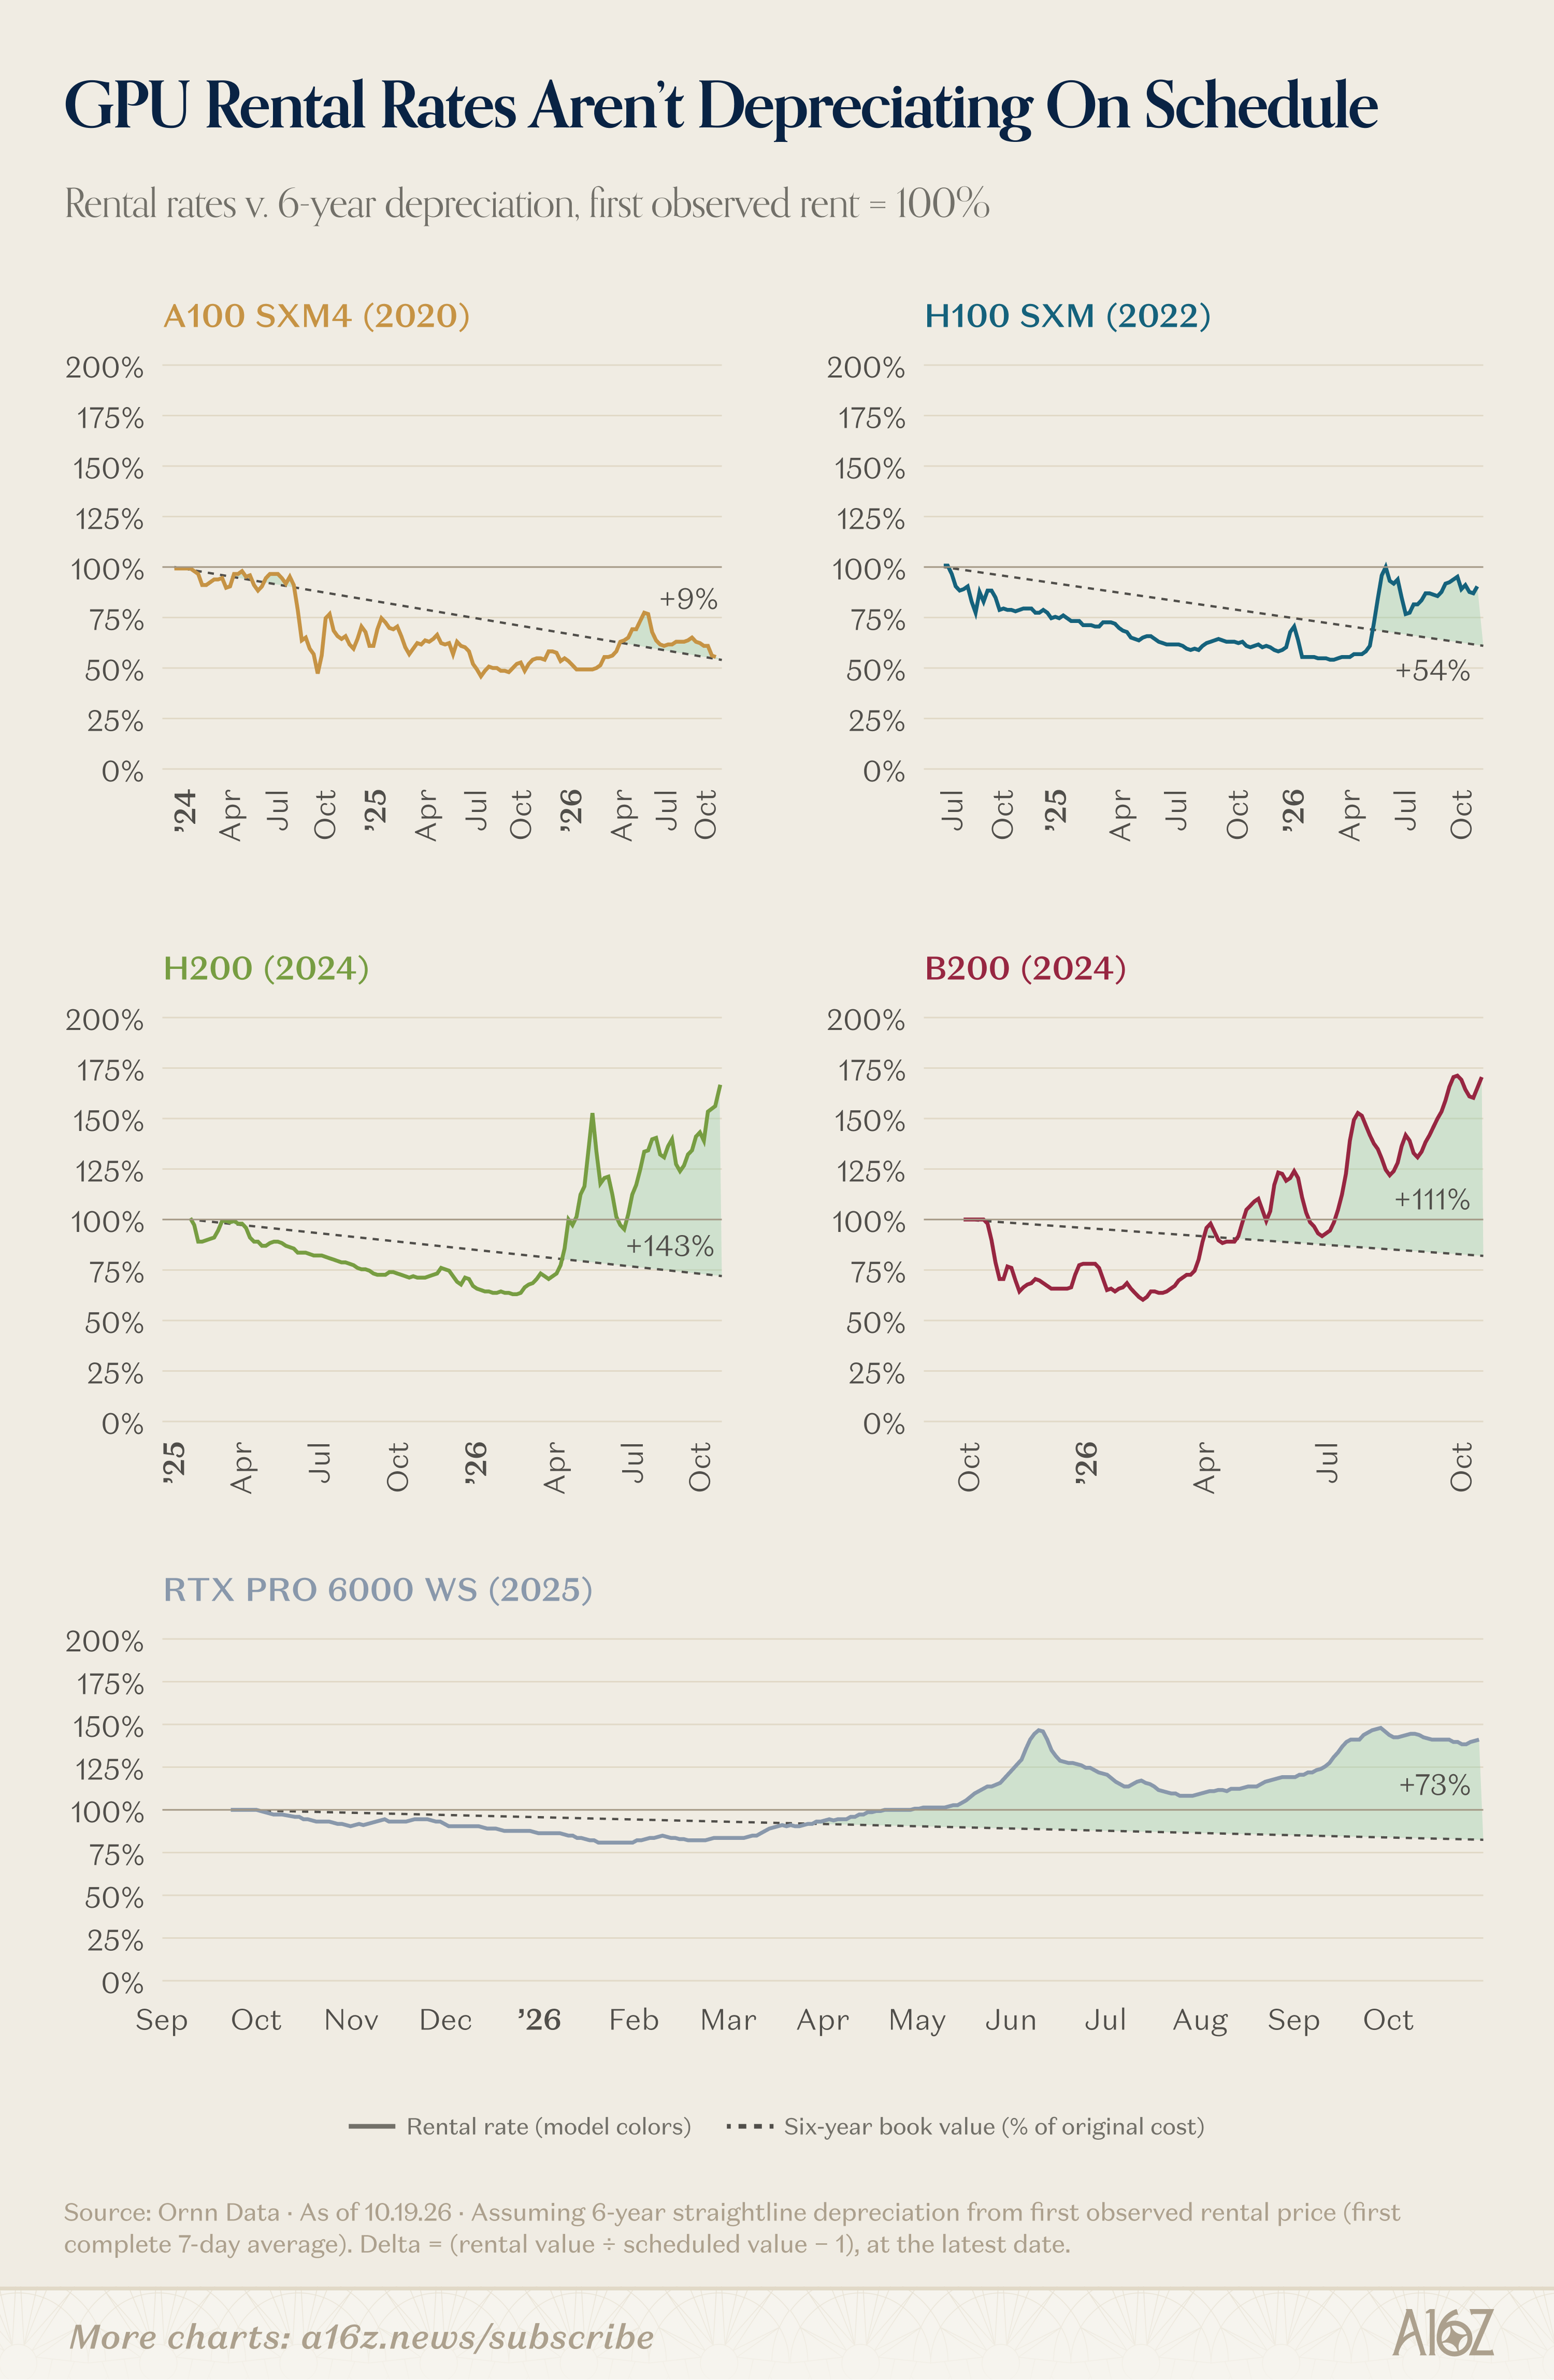
与芯片按其所谓 6 年寿命稳定折旧后的理论价格相比,实际价格高出 9% 到 143% 不等。
公平地说,较老的 A100 和 H100 处于折旧线下方的时间要多于上方,因此把时间拉得足够长的话,至少这两款的价格表现确实不及直线折旧。但把时间拉长也并不完全公平,因为今年 4 月才是行情真正起飞的时刻。
根据 OpenRouter 的数据(它捕捉到的只是整体图景中很小的一部分),token 需求从春季开始出现陡峭的向上拐点,并在夏末短暂平台期之后,又在最近的数据中再度跃升:
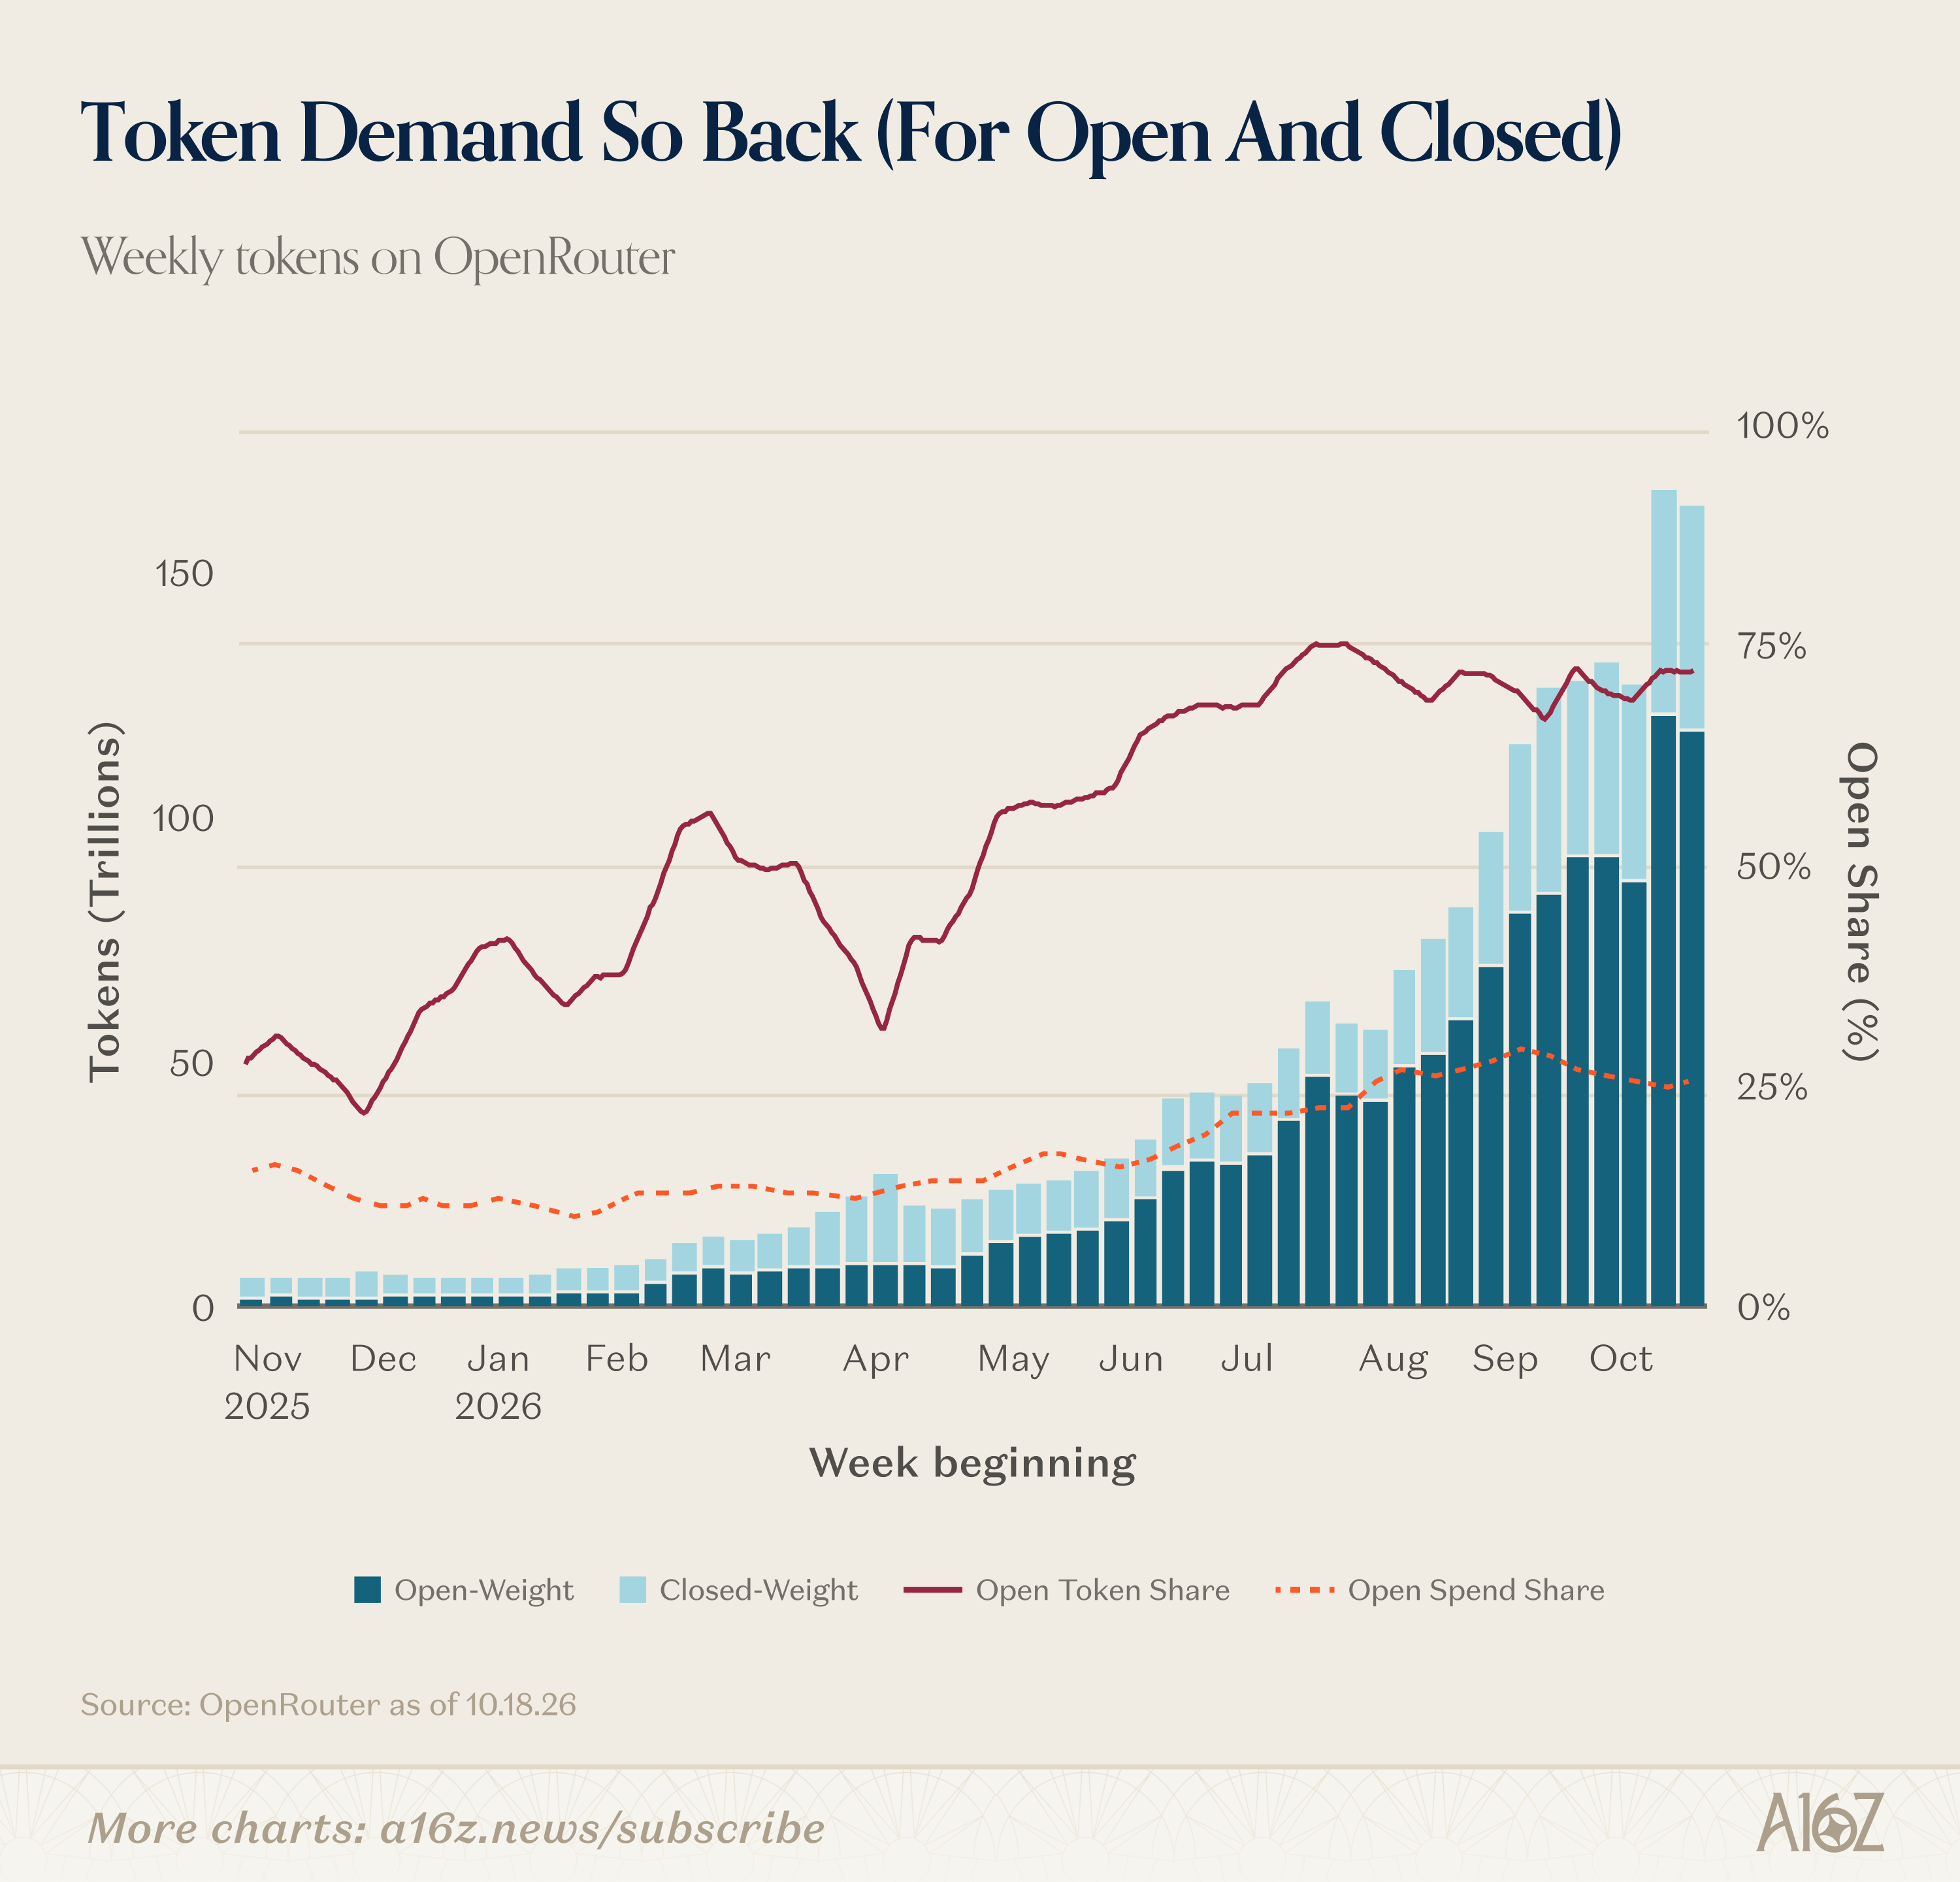
开源与闭源模型的 token 消耗量都在延续指数级增长轨迹,专有模型上周甚至还小幅提升了市场份额。
所以,如果 2026 年春季及以后就是新常态,那么再重复一遍开头的话:这个新常态对 GPU(以及 token 需求)一直极为有利,哪怕是那些据说已经老得学不会新把戏的型号。
那么,这些指数是实际 token 支出和 GPU 价格的完美代理指标吗?并不是,当然不是(无论往好还是往坏的方向看都是如此)。但它们绝非毫无意义,而且它们所讲述的故事并不是 FUD。
用同样的资源做更多的事
关于所有这些 Capex,以及更广义上的再工业化,有一个一直存在、却仍未被充分关注的观察:它的范围仍然有些狭窄,尤其是在重建本土制造业基础方面。
一般来说,你会认为,如果某种东西的需求大幅激增,价格随之大幅飙升,那么市场的反应应该是增加供给。增加供给可以通过两个杠杆来实现:更多产能和更高利用率(或两者的某种组合)。如果客户想要更多,那要么建造更多工厂,要么把现有的工厂开足马力。单就这个逻辑而言,已经足够简单明了了。
说到 AI Capex 的关键组成部分,某种程度上确实出现了这种情况,但也算不上,而且并非全面如此。
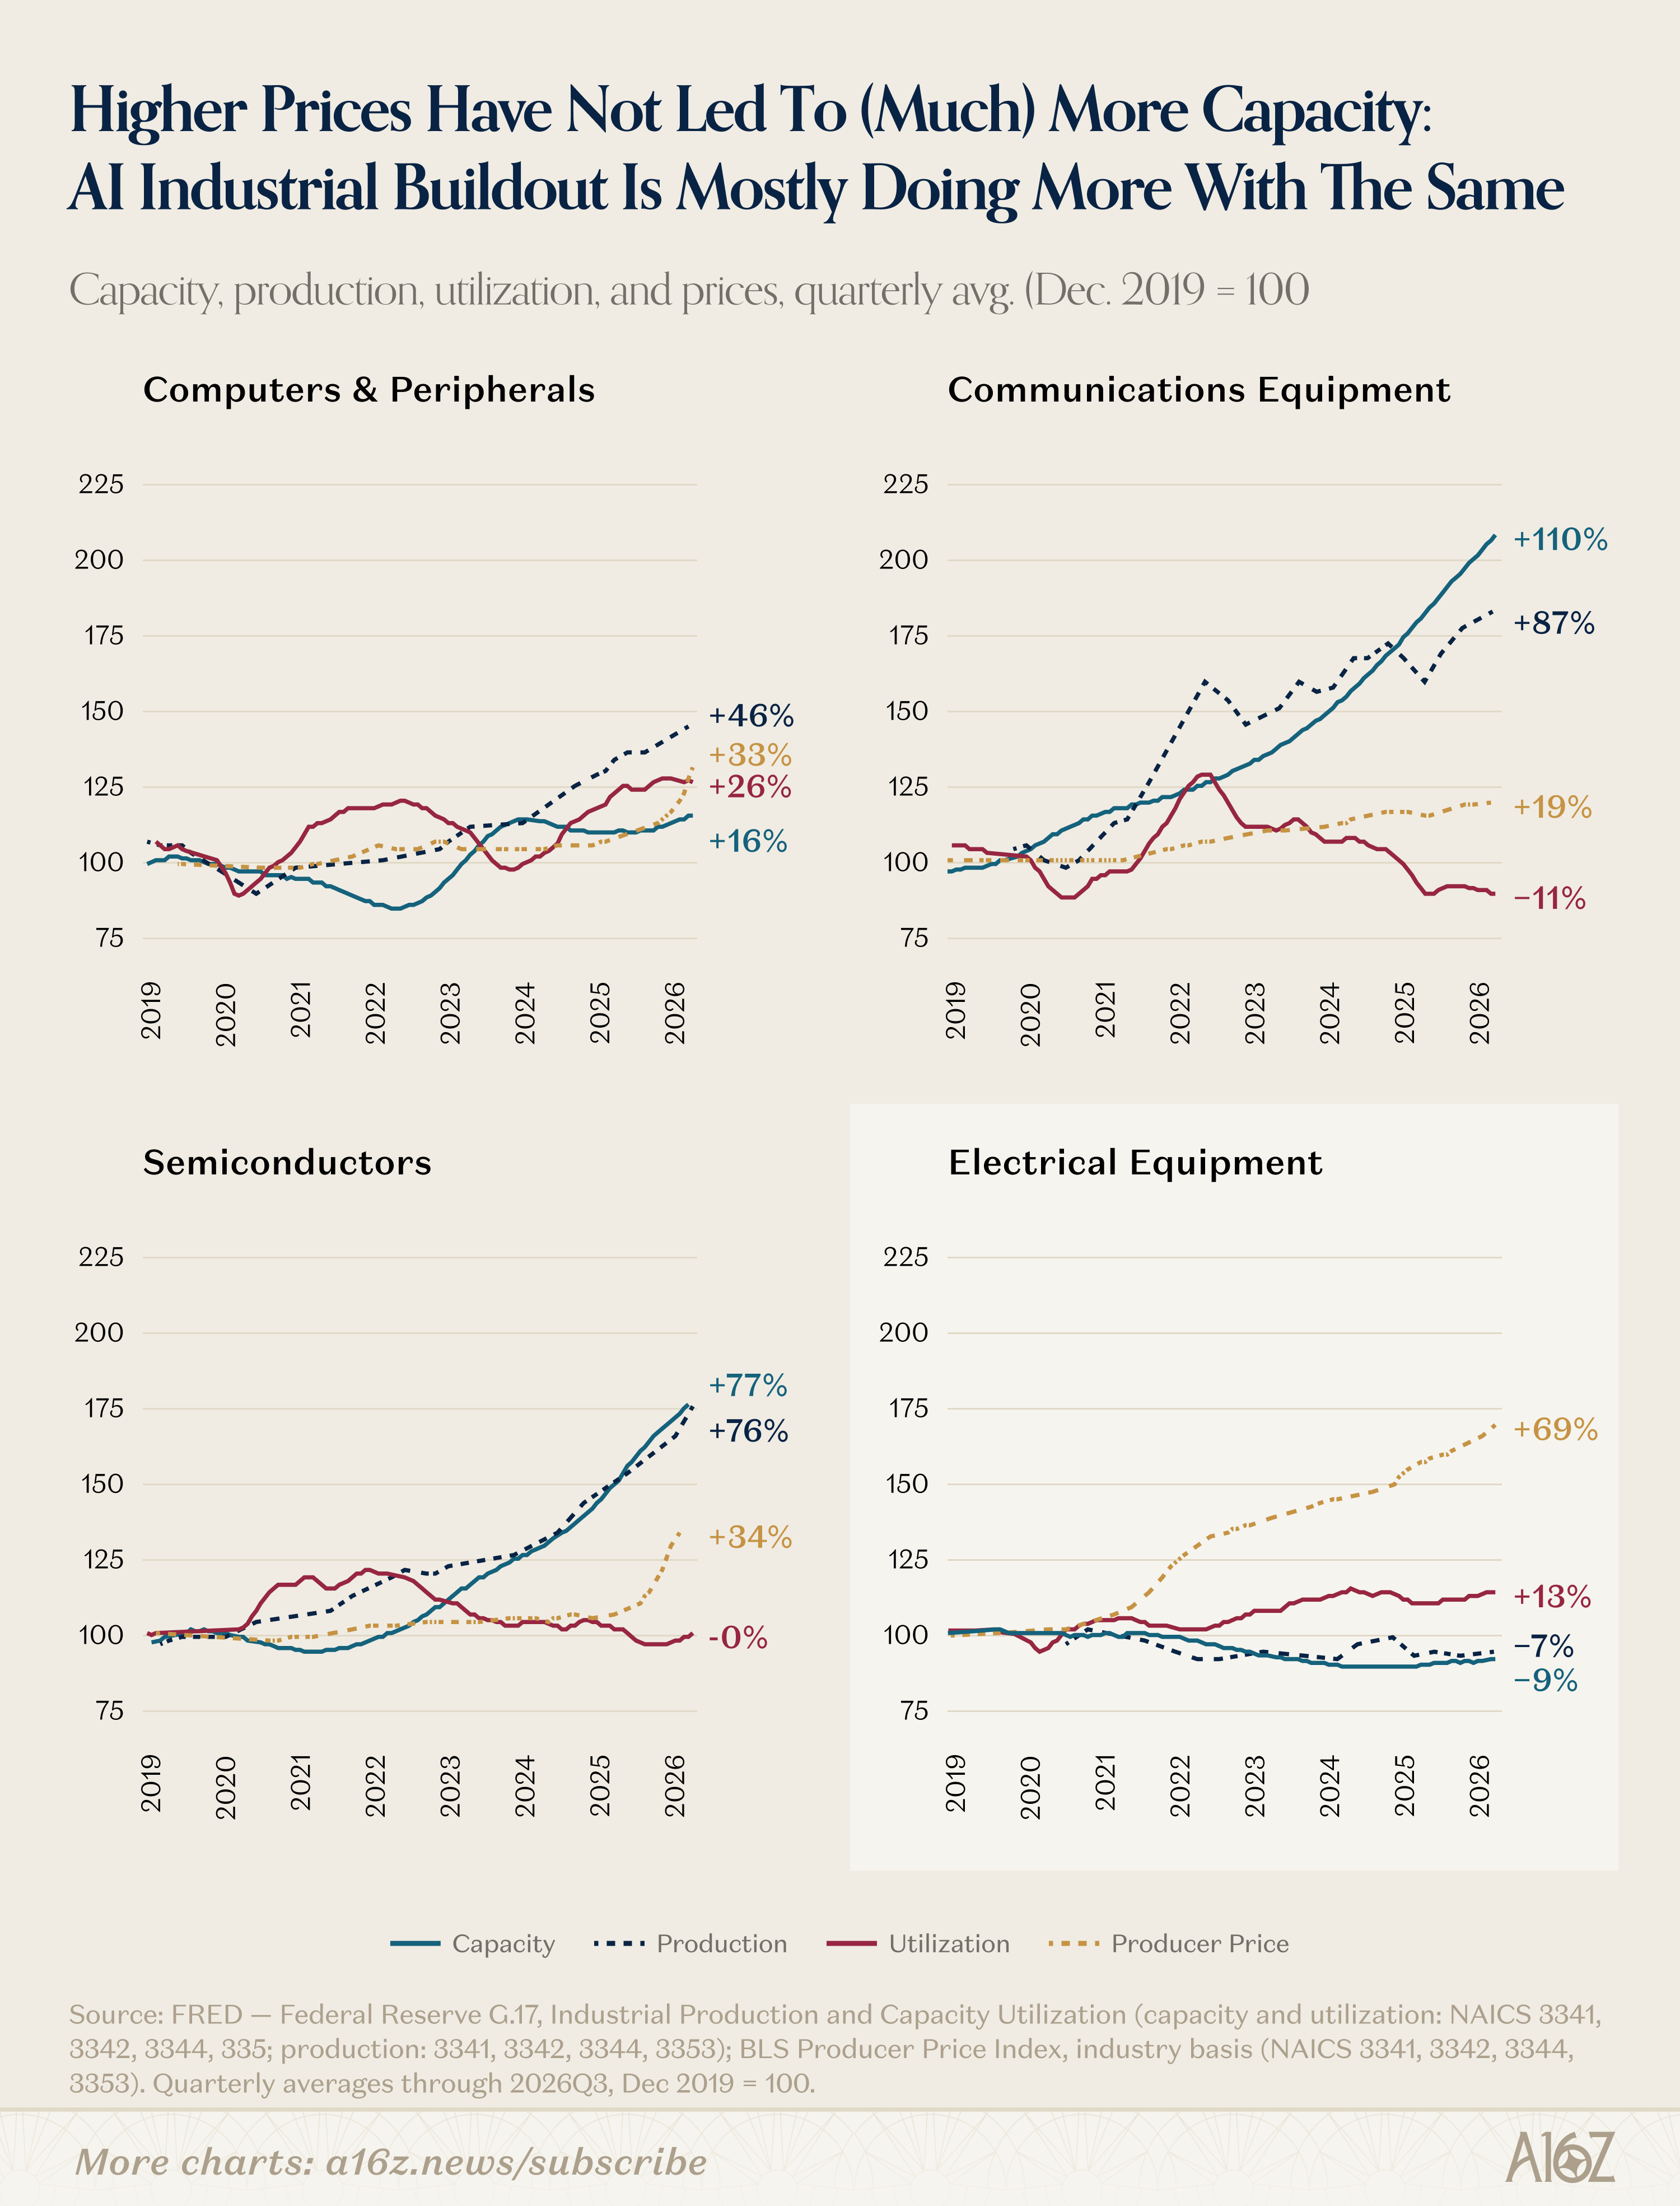
- 计算机设备的产能和利用率双双提升,带来了更大的产量跃升;
- 通信设备的产能大幅激增,但利用率反而下降,带来了产量的大幅提升(估计还造成了某种程度的产能过剩);
- 半导体的产能大幅增加,但利用率没有进一步提升,这意味着所有的产量增长都是由前者驱动的;
- 最后,最大的异类是电气设备:其价格涨幅最大,但产能实际上反而下降了,导致国内产量小幅下滑(尽管利用率有所提升)。
有点奇怪的是,除了通信之外,面对需求(和价格)的激增,国内制造业的回应大多是试图从石头里再榨出点水来,而不是让更多供应产能上线——没有任何行业比开关设备等制造商更甚,而这些设备正是电网升级焕新、为那些 GPU 供电以及万物电气化所必需的。
电气设备制造商基本上等于在说:“哦,电气设备积压订单创历史新高,价格也一飞冲天?行吧,这次我们就坐观其变了。”
不出所料,如果国内生产滞后,那么供应缺口就必须从海外填补:
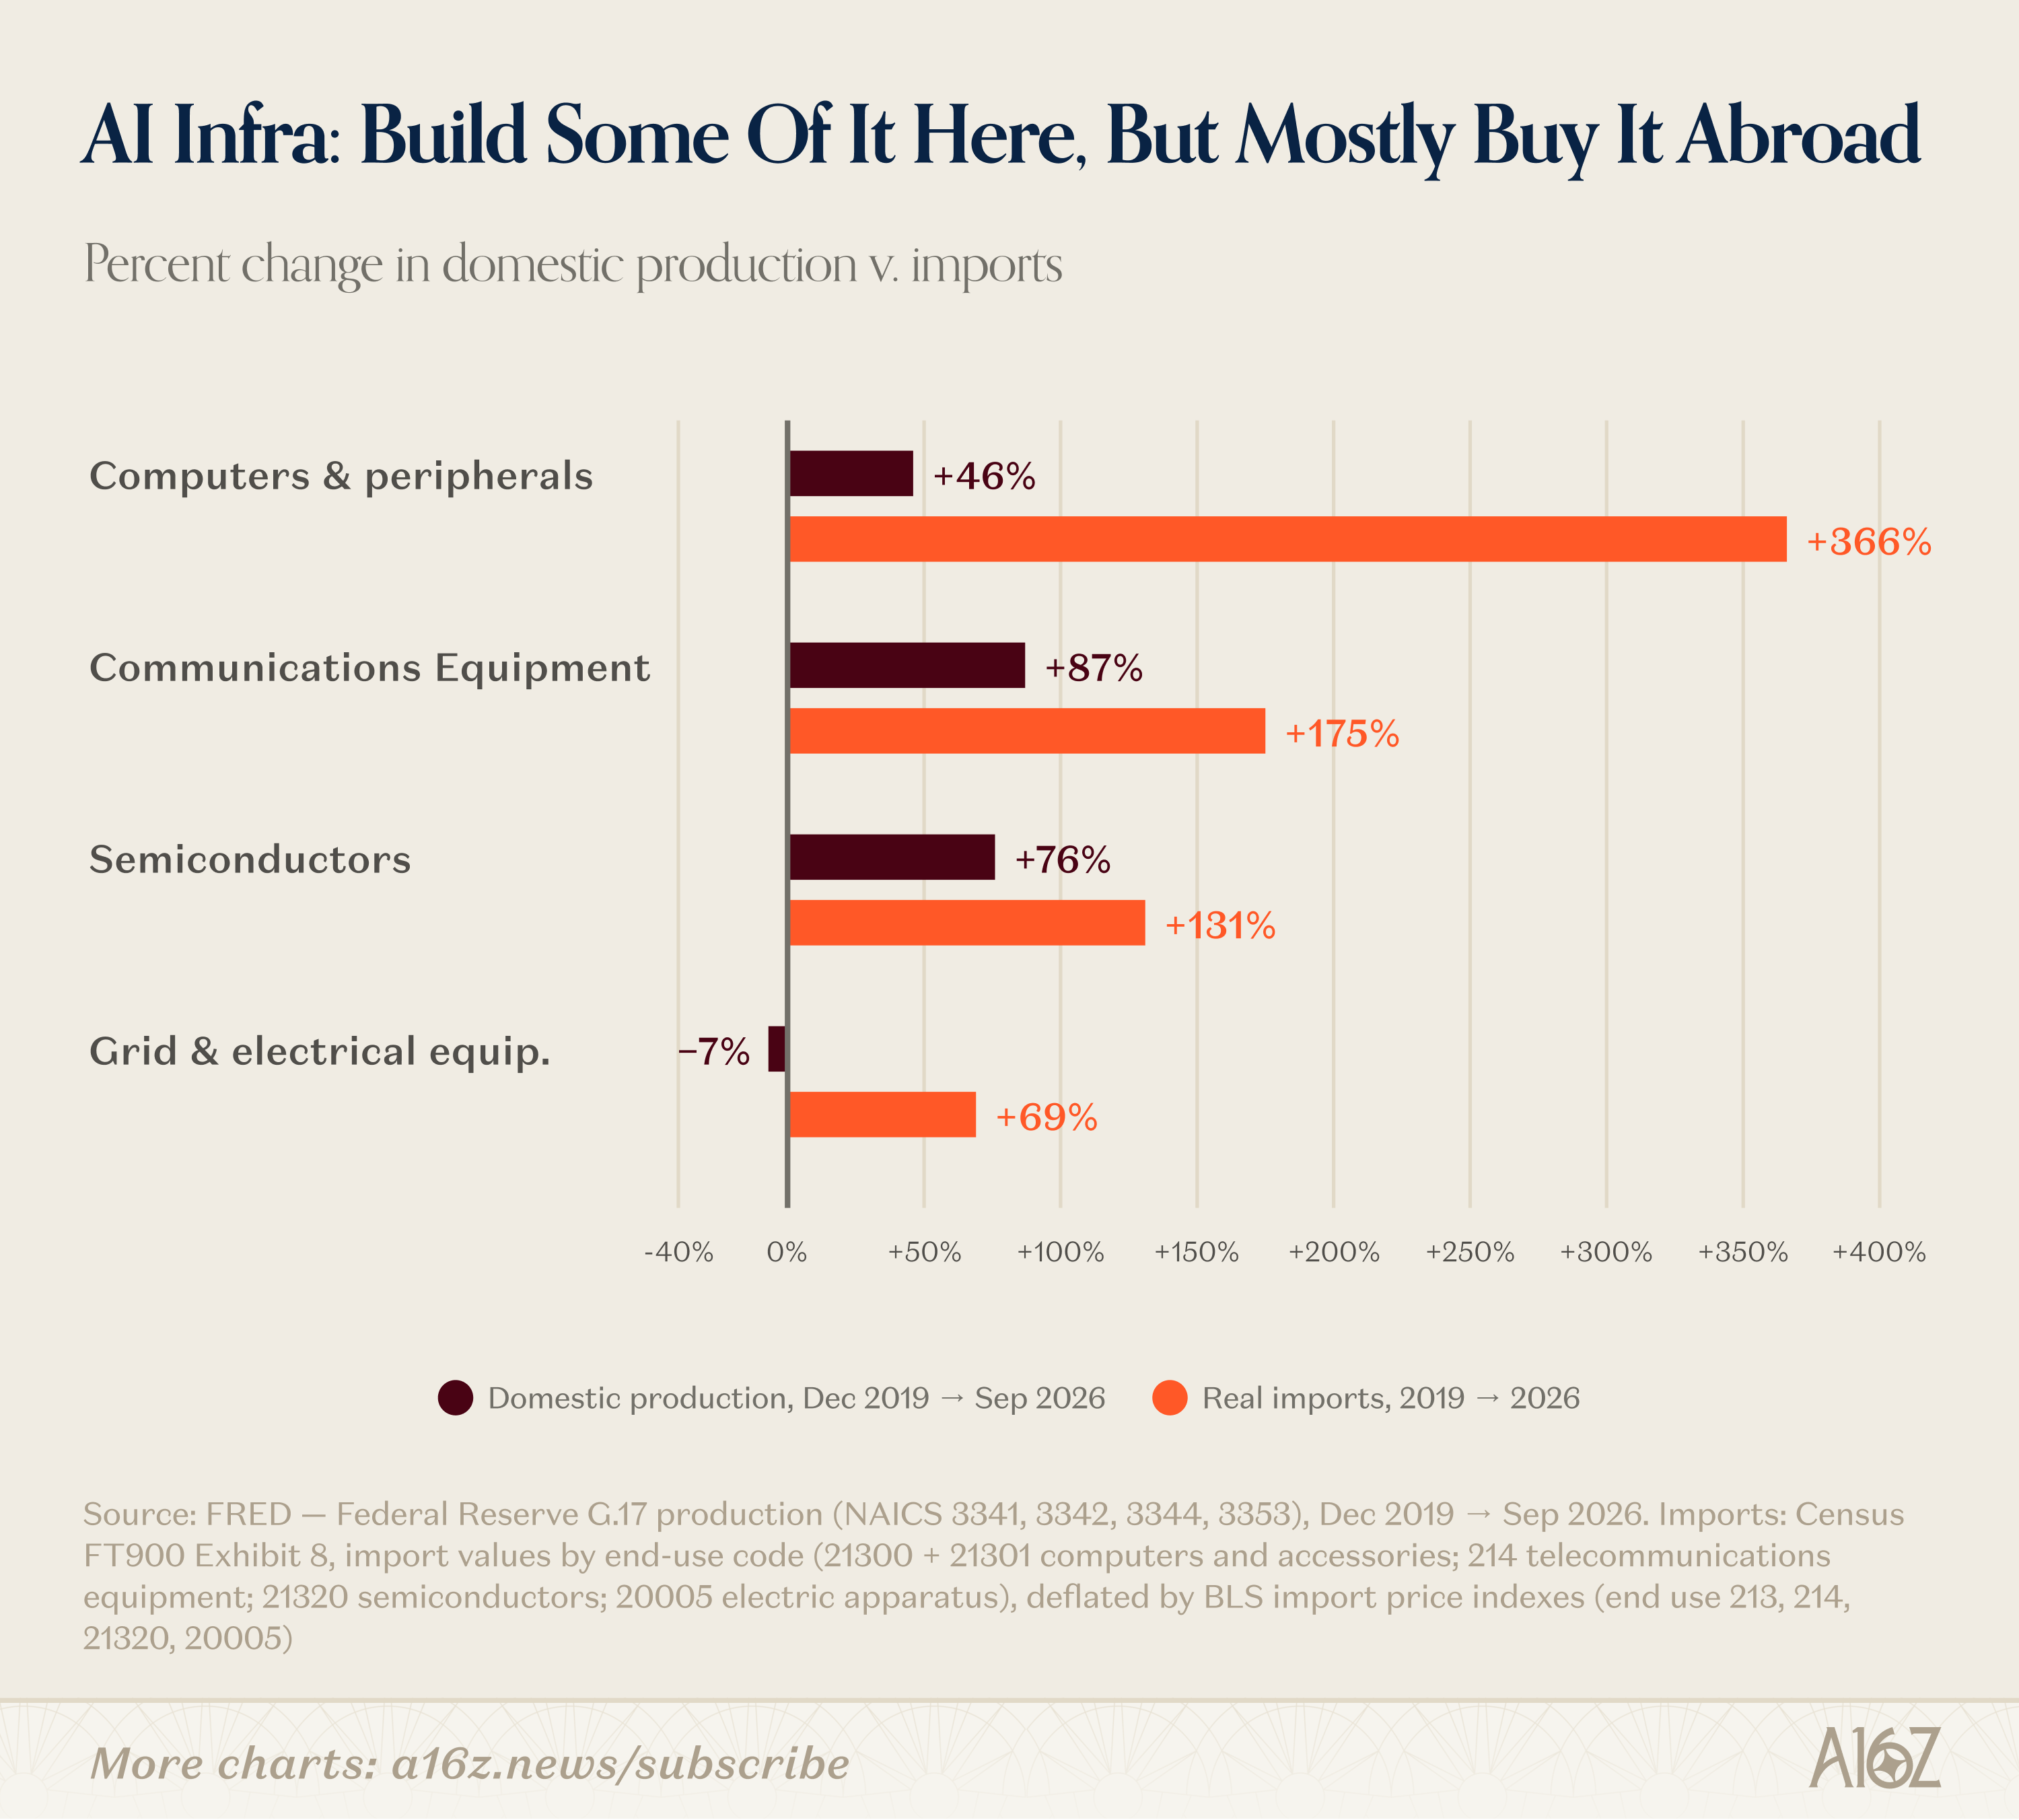
这四个 Capex 关键类别的进口增长都远远超过了国内生产的增长(按美元价值衡量)。
看来,无论出于何种原因,让更多国内生产上线的成本和风险,已经压过了这波历史性的需求冲击。又或者,国内企业干脆认为自己无法与海外替代品竞争。但无论哪种情况,面对自铁路时代以来最大规模的建设热潮,工业界的回应大多是用“用手头现有的东西多干一点(有时反而少干一点)”的策略。
顺带一提,这或许与核心的产能问题有关:不只是工厂在用同样的东西干更多的活,在工厂里工作的那些人也是如此——总体而言,额外的产出来自现有工人工作更长时间,而不是更多的工人(净增):
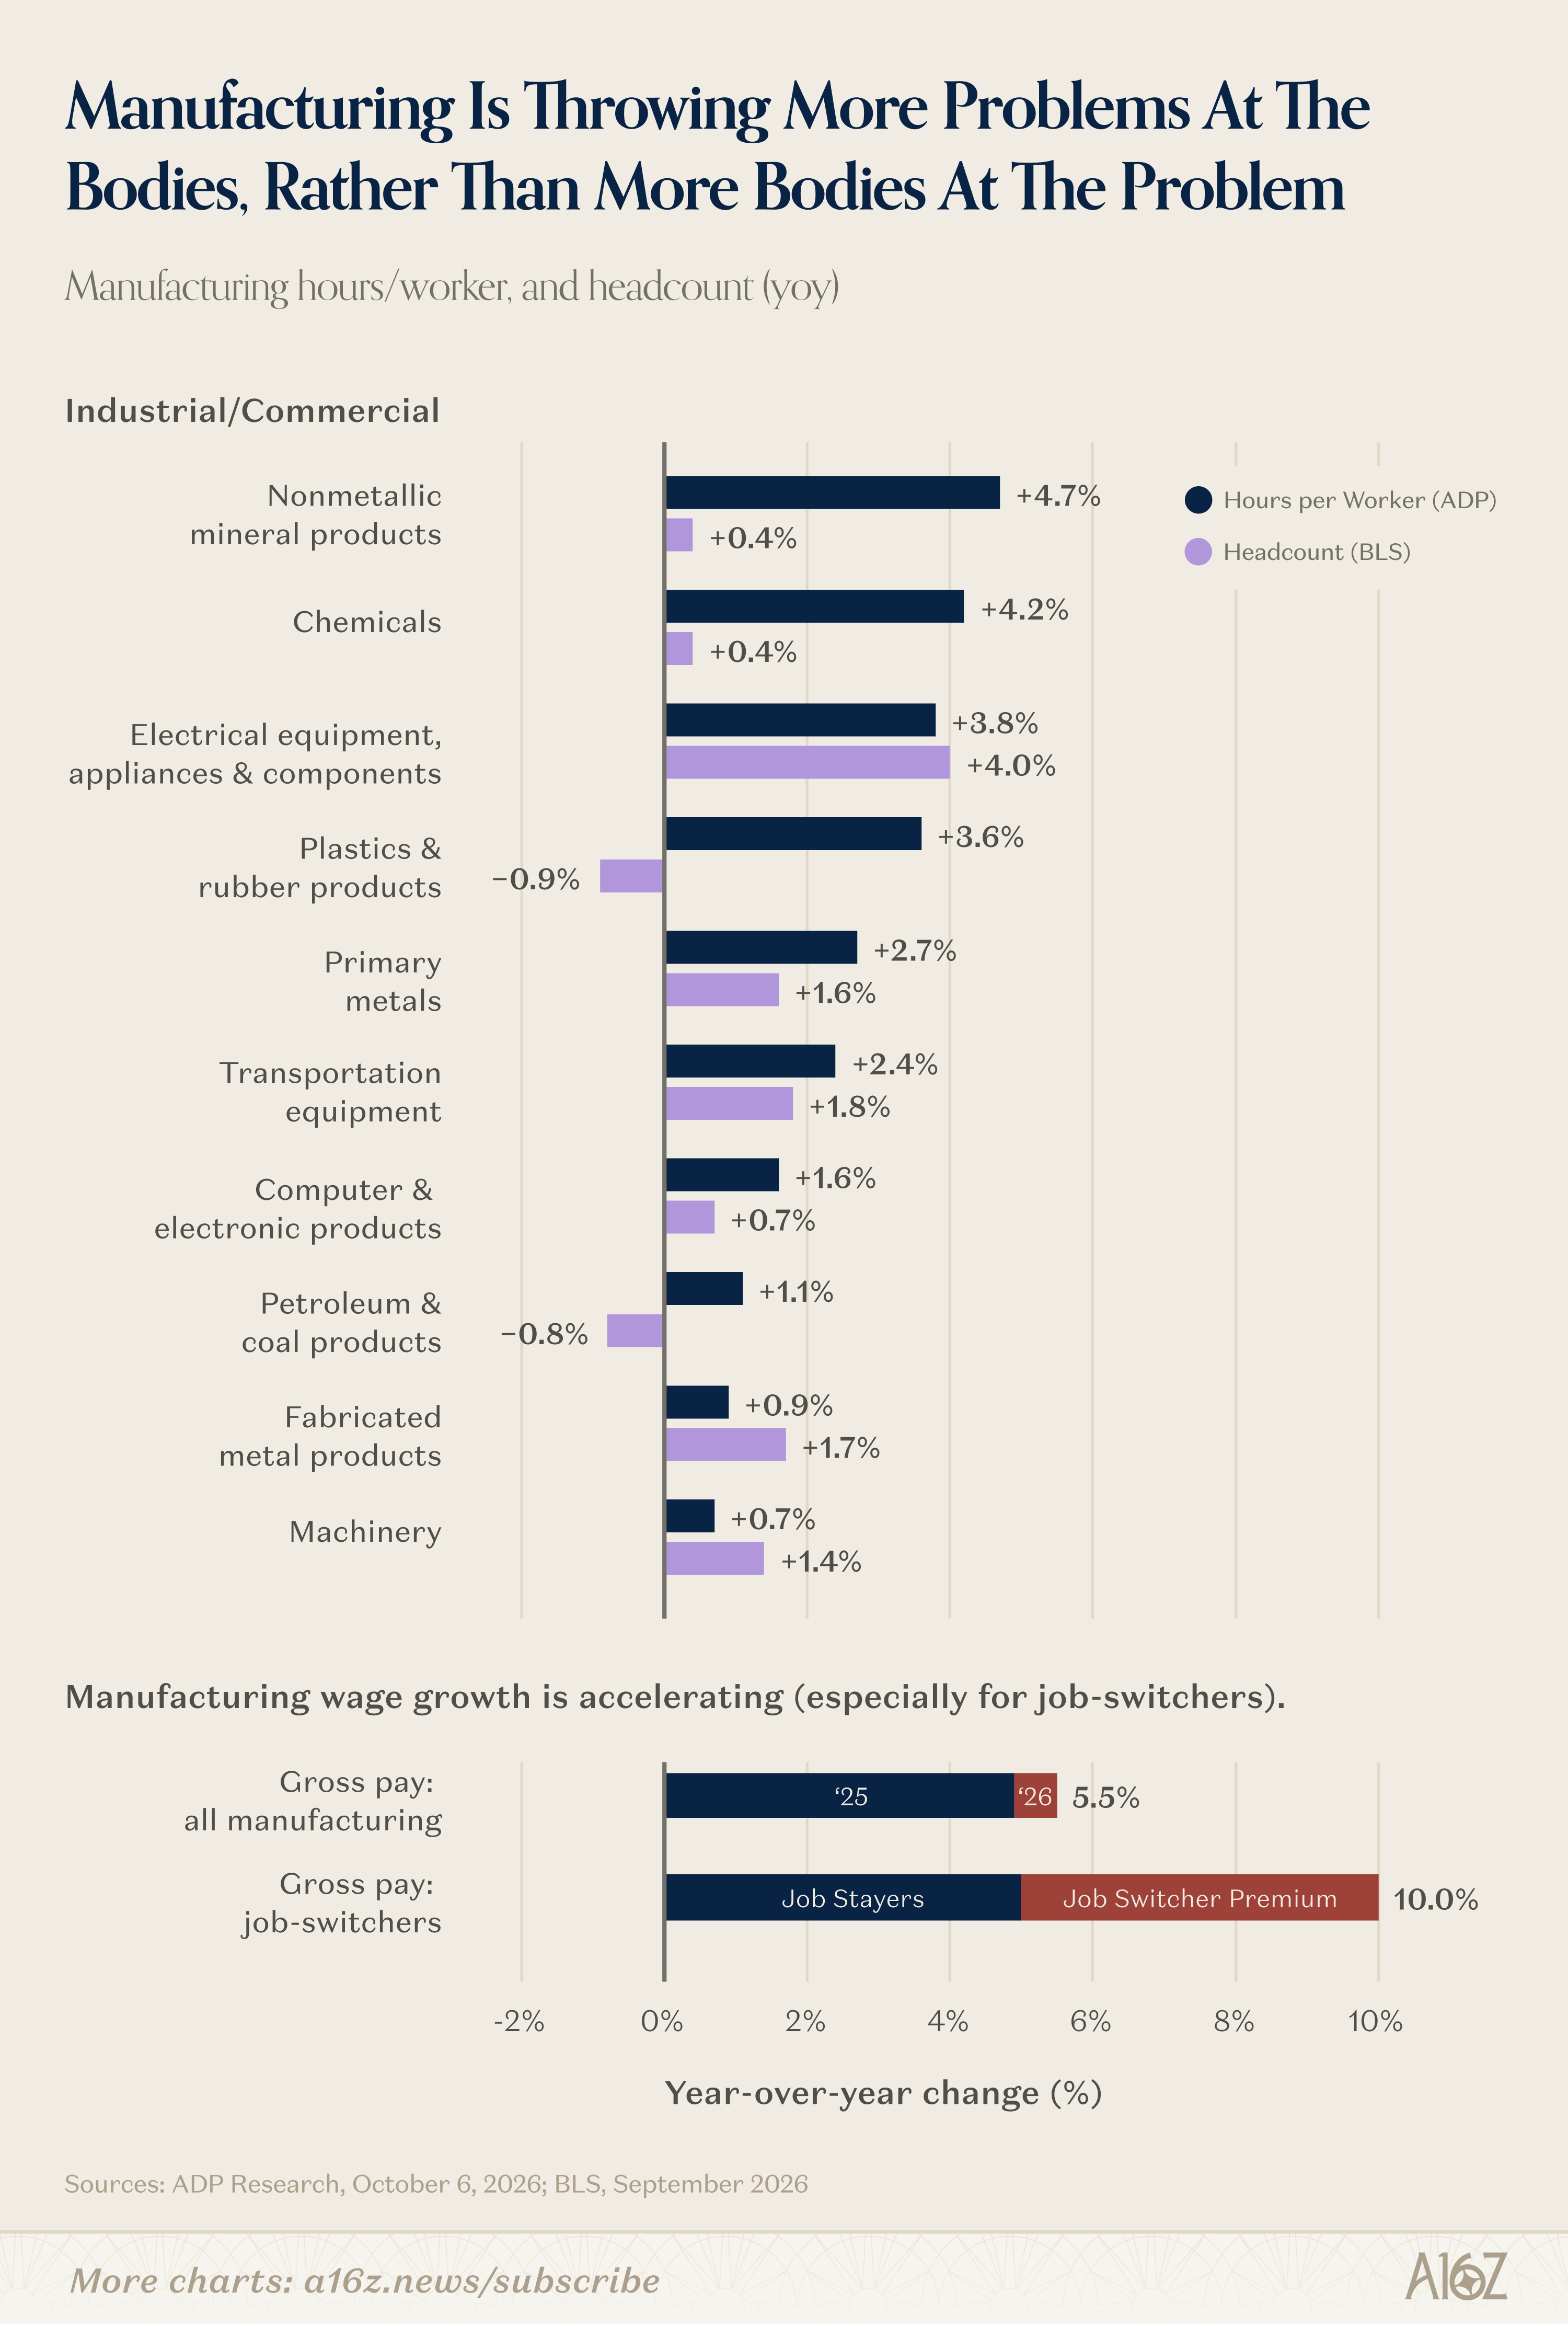
根据 ADP 的数据,AI 建设相关行业的每周人均工时大幅增长——增幅超过其他行业,而且总体上也超过了员工人数本身的增幅(员工人数同样在增长,但幅度较小)。换句话说,制造商通常不是往问题上堆更多人手,而是在他们已有的人身上压上更多的担子。
其中一部分可能是生产率的故事——同样数量的工人能比以前产出更多——但这也很可能是一个更深层次的问题:缺乏足够的人来做这项工作。企业竞相争夺稀缺的熟练劳动力供给,这一点体现在制造业总薪酬的上升上,也体现在跳槽者相对留任者高达 5 个百分点(pp)的工资增长溢价上——当跳槽者获得远高于留任者的加薪时,通常意味着一场竞价战。
末日论者关于 AI Jobs Apocalypse 的叫嚣较之早期已有所平息,但如果加速算力革命的主要瓶颈之一竟然是缺乏足够的人手来做这项工作,那可真是一件了不得的事。
SaaS Prove-It Cyber
Charts 已多次观察到,与不加区分的 SaaSpocalypse 相反,市场实际上相当有辨别力。对于那些拥有真实或被感知顺风(tailwinds)的软件,表现一直相当强劲。而对其他所有人来说,则是一段颠簸的旅程。
今年大部分时间里,网络安全(cyber)一直是最亮眼的软件板块之一……但在过去几周,这朵玫瑰的光彩有所褪去,至少褪去了一点:
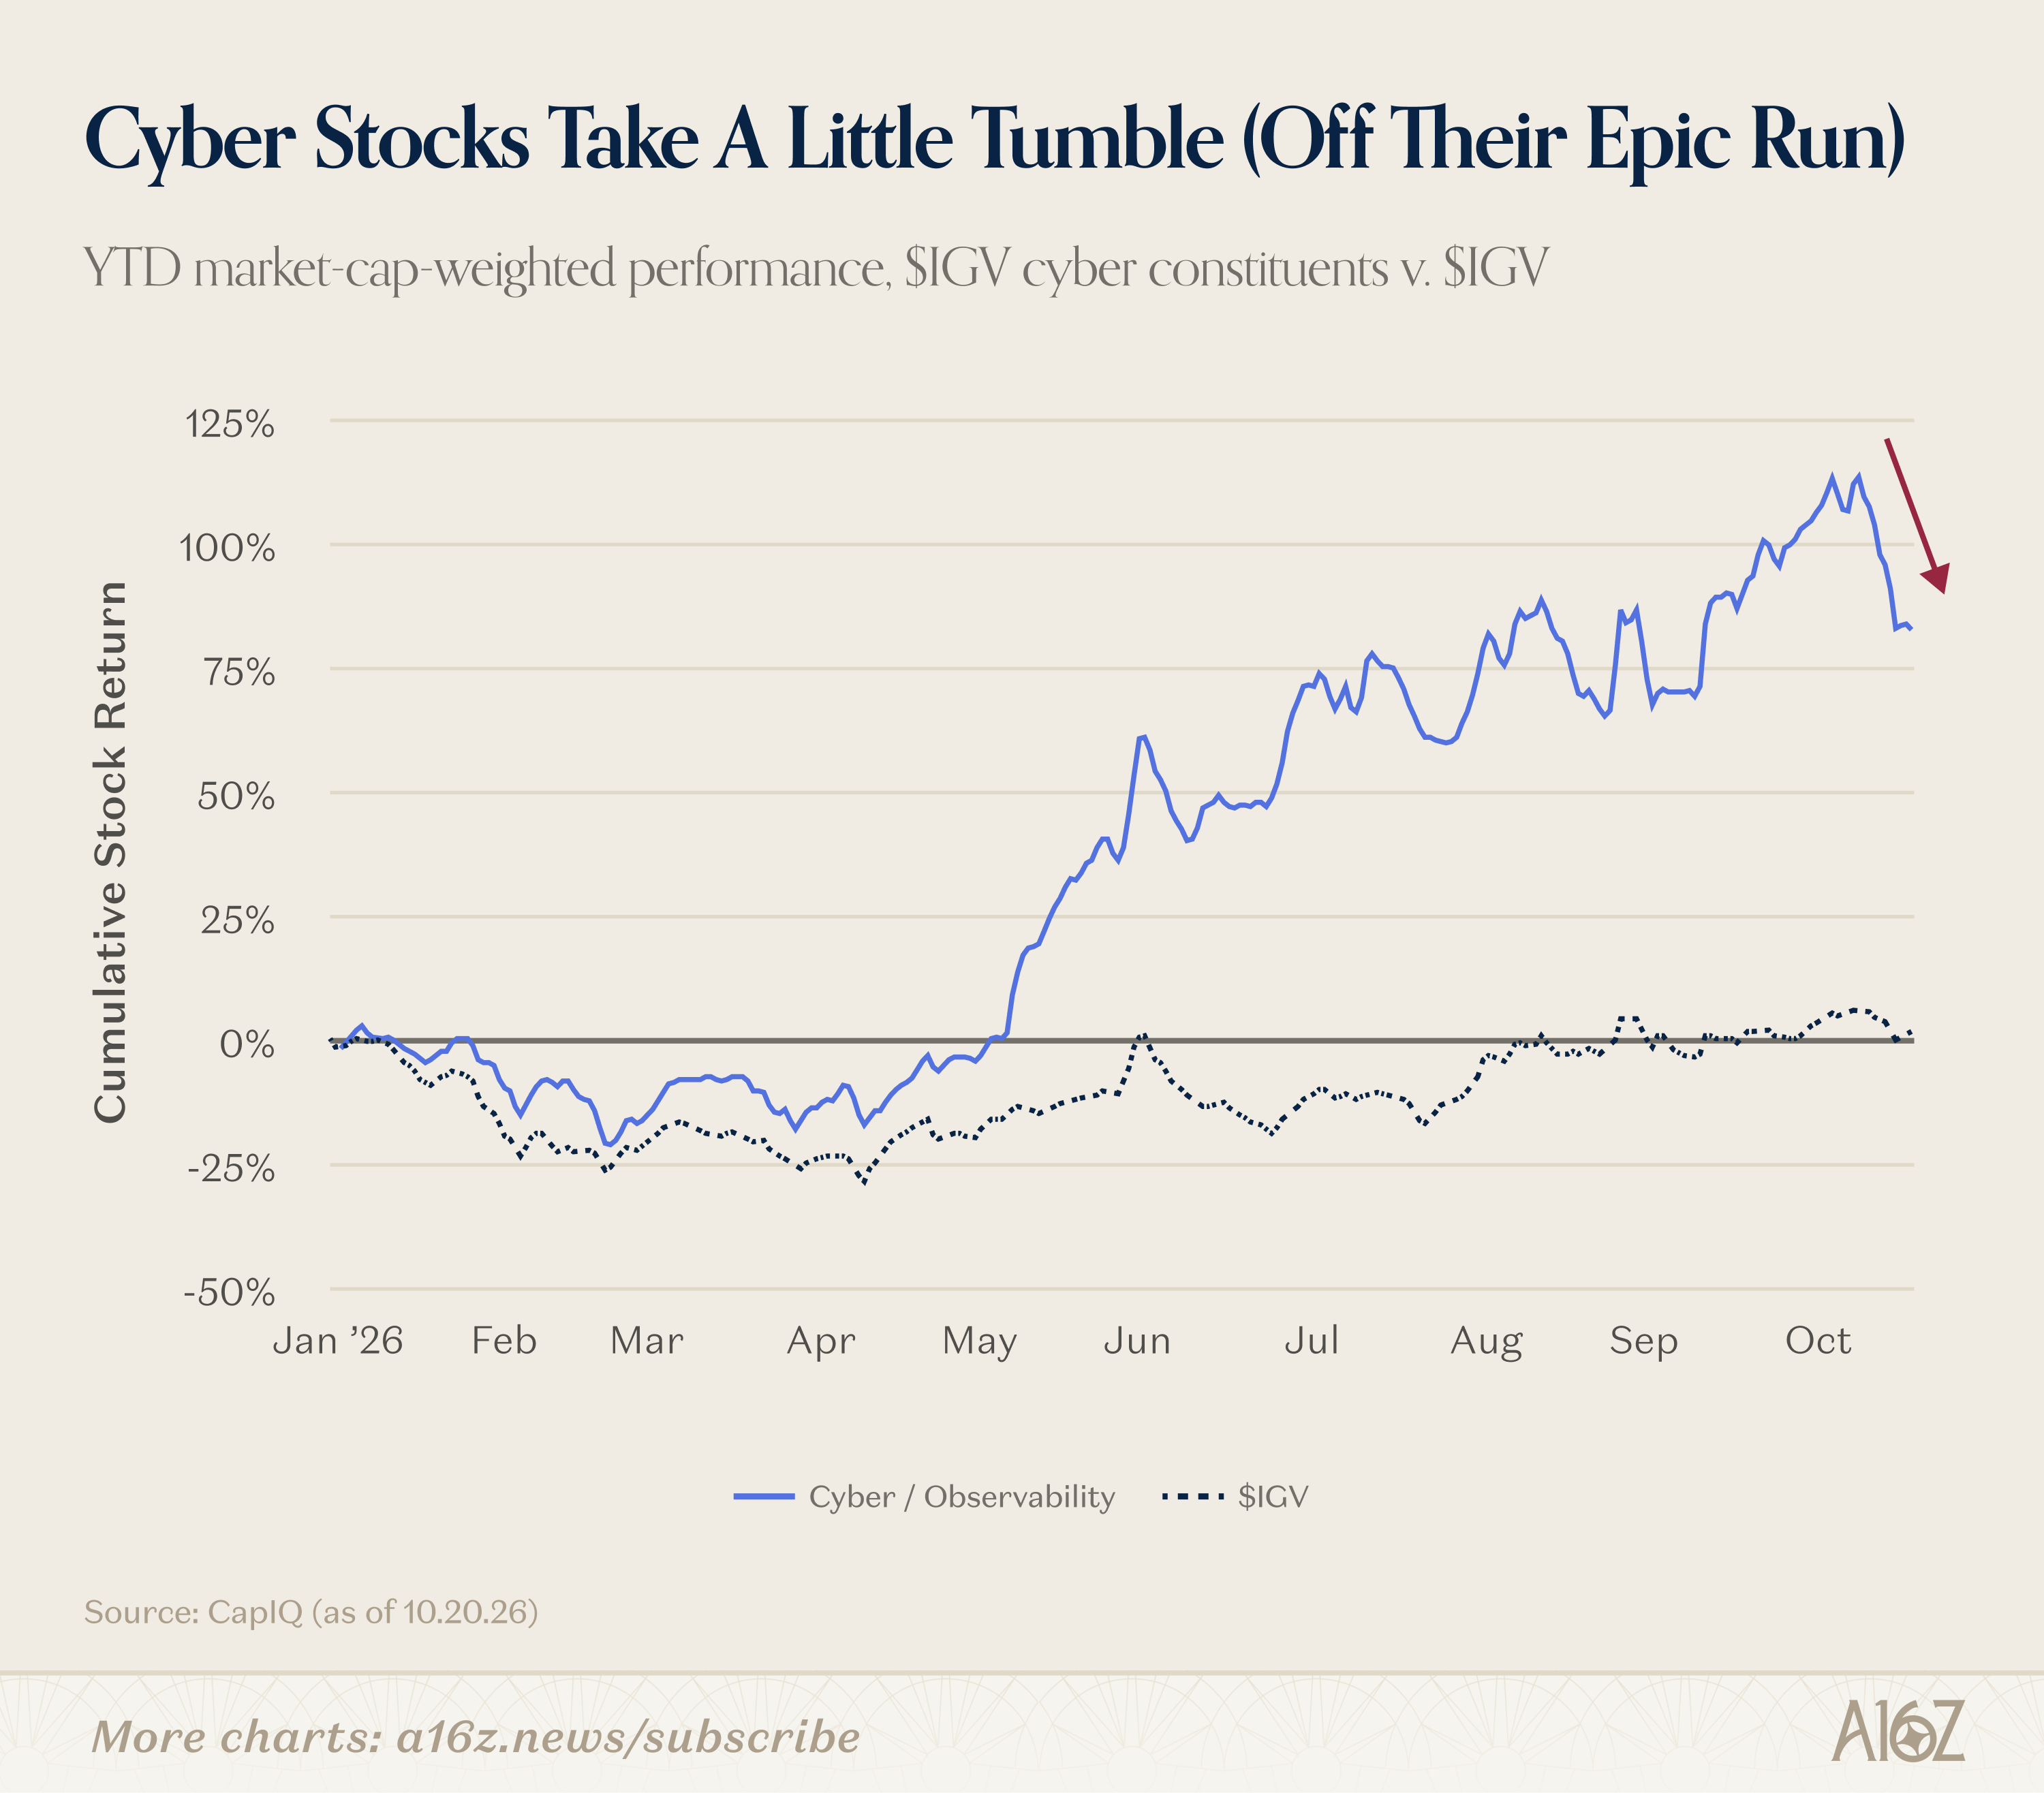
$IGV 中的网络安全股今年仍然表现很好,但自 10 月以来已大幅回调——虽然和整个市场一起,却跌得更狠。
网络安全股为何回调?只有 Mr. Market(市场先生)能回答,但也许 被感知的 顺风不再像从前那样有说服力,而真实的顺风才是新的门槛。
事实证明,尽管网络安全 理应 从 AI 驱动的网络风险激增 中受益,但实际的收入加速却寥寥无几:
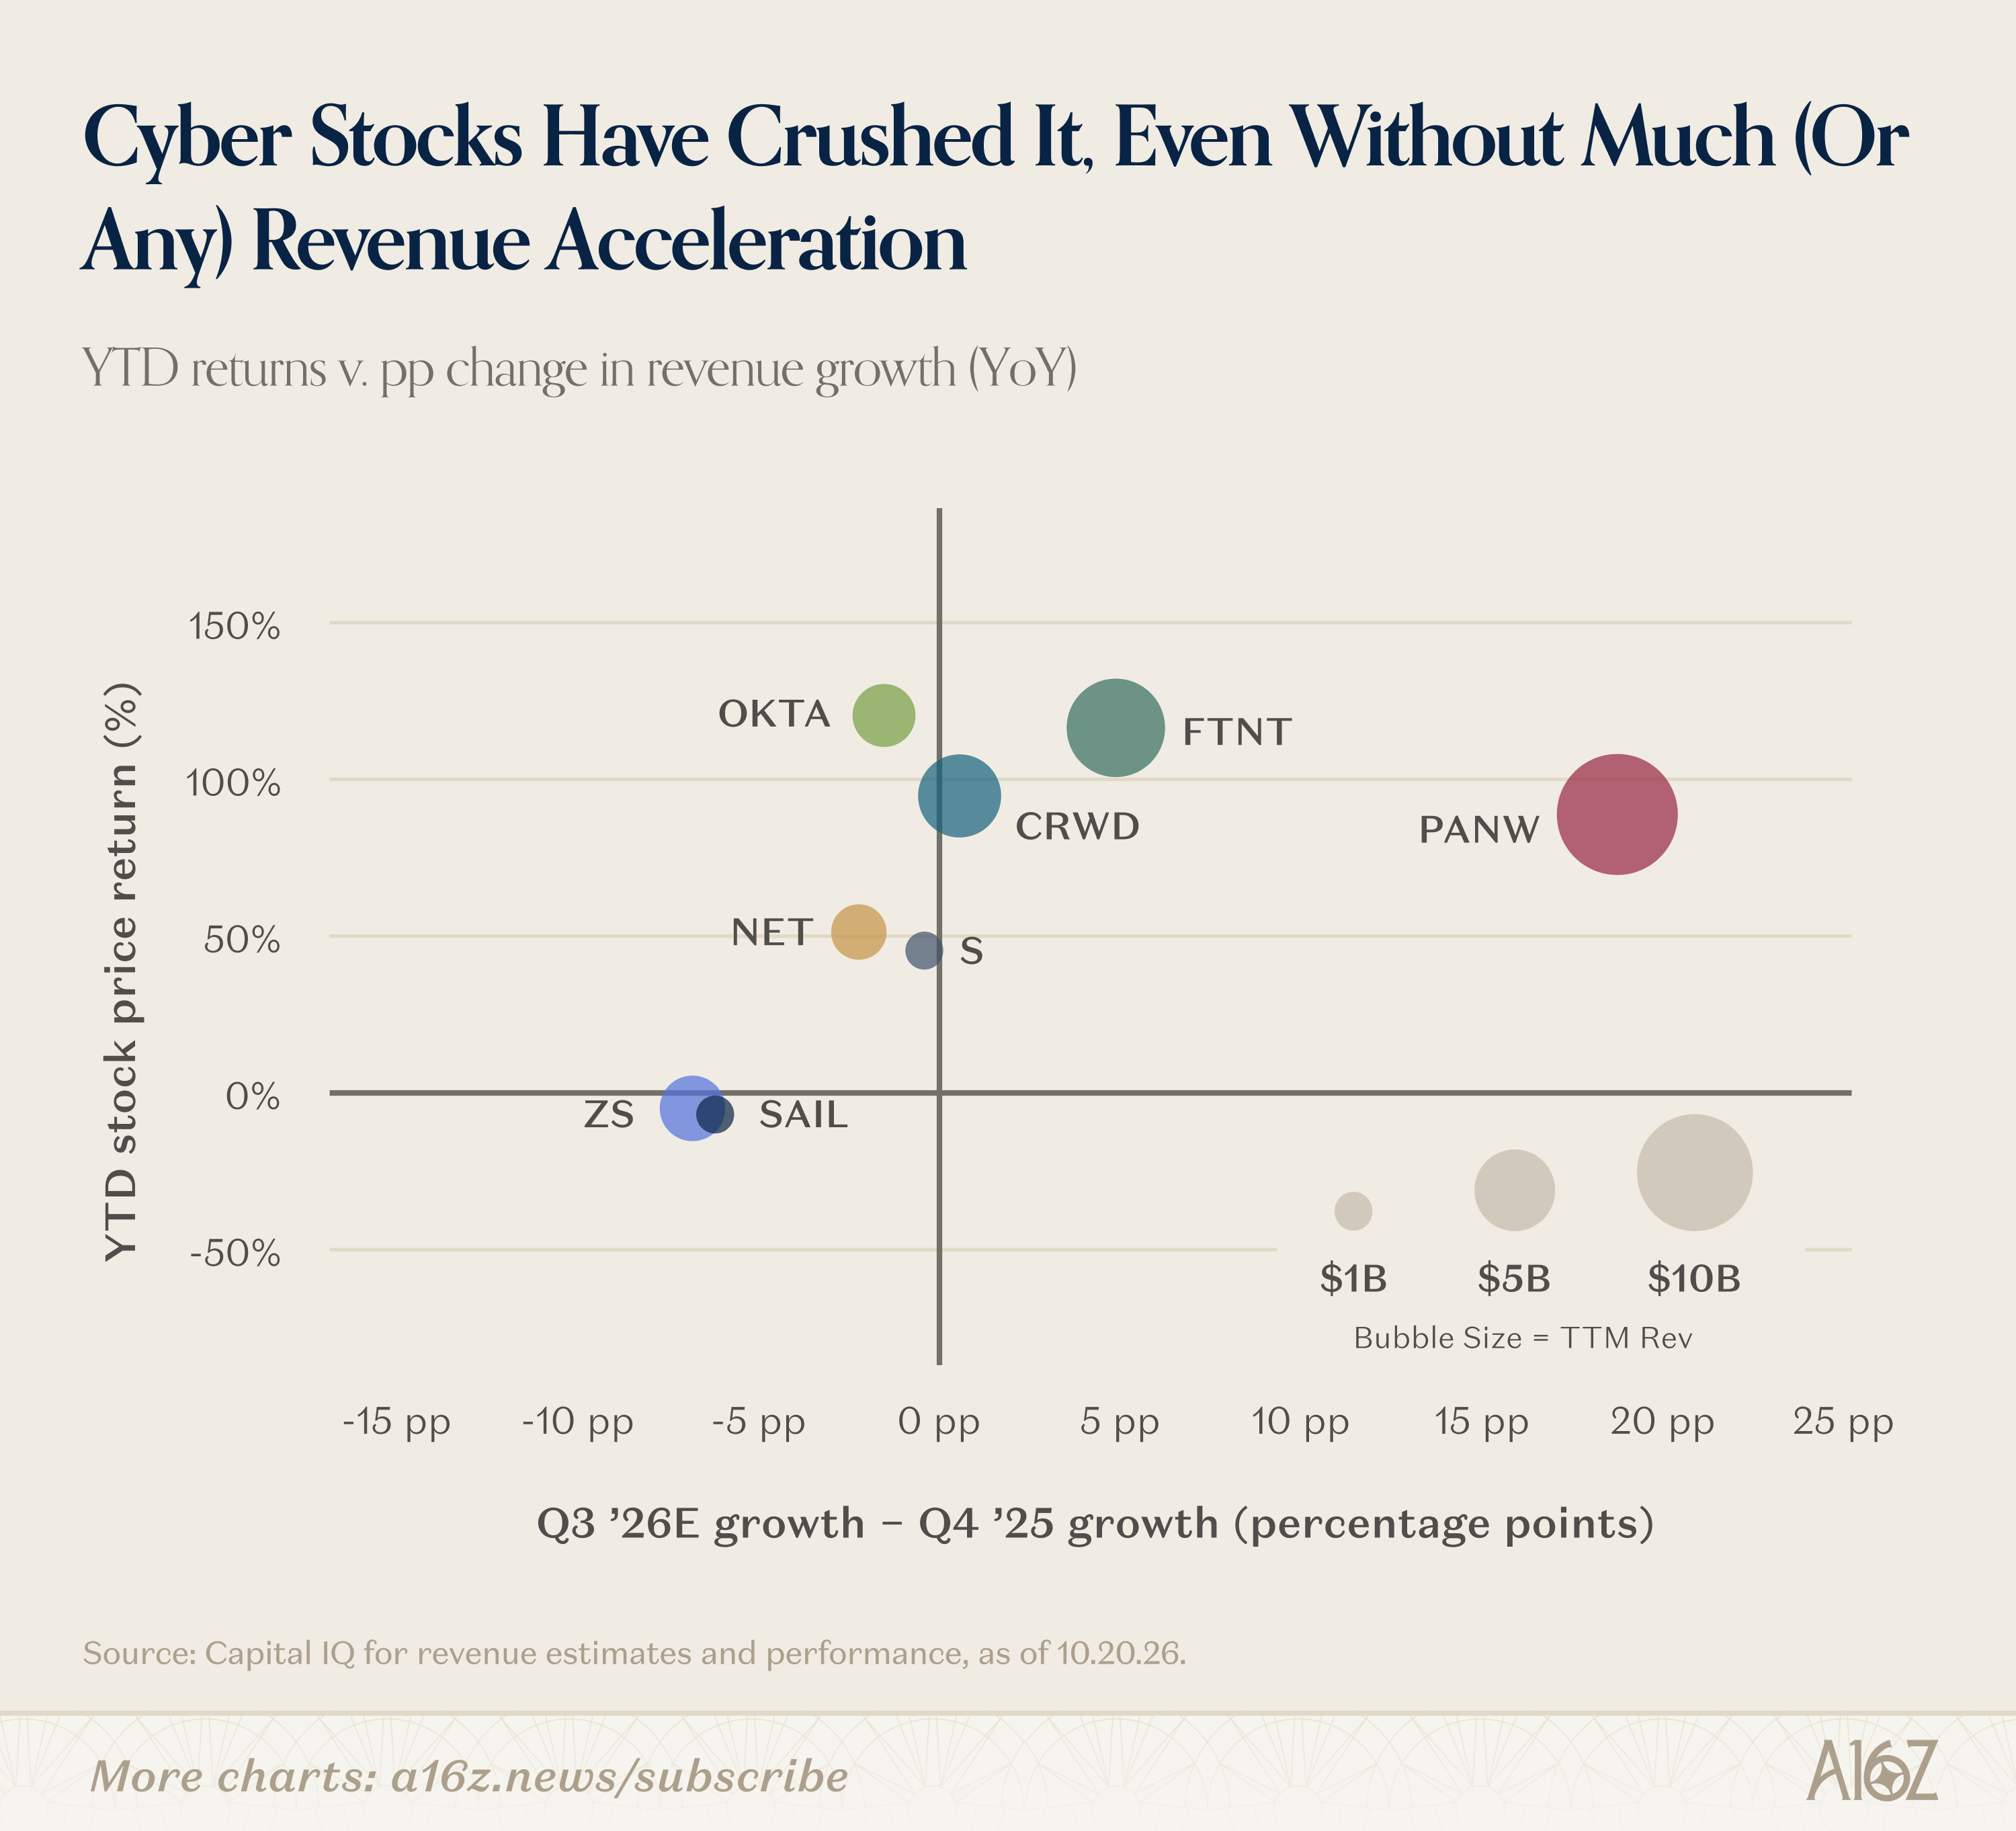
在最大的网络安全及泛网络安全公司中,收入增长只提升了几个百分点(有些甚至出现倒退),而股价涨幅却高达约 125%。Palo Alto Networks 是收入增长方面的离群值,但其大部分增长来自收购驱动。
当然,增长尚未显现,并不意味着它不会到来。也许会来,也许不会,但在 SaaS-Prove-It regime 下,Mr. Market 或许不再有从前的耐心。
值得一提的是,据网络安全公司自己披露,有一些证据表明 AI 或许正在助一臂之力:
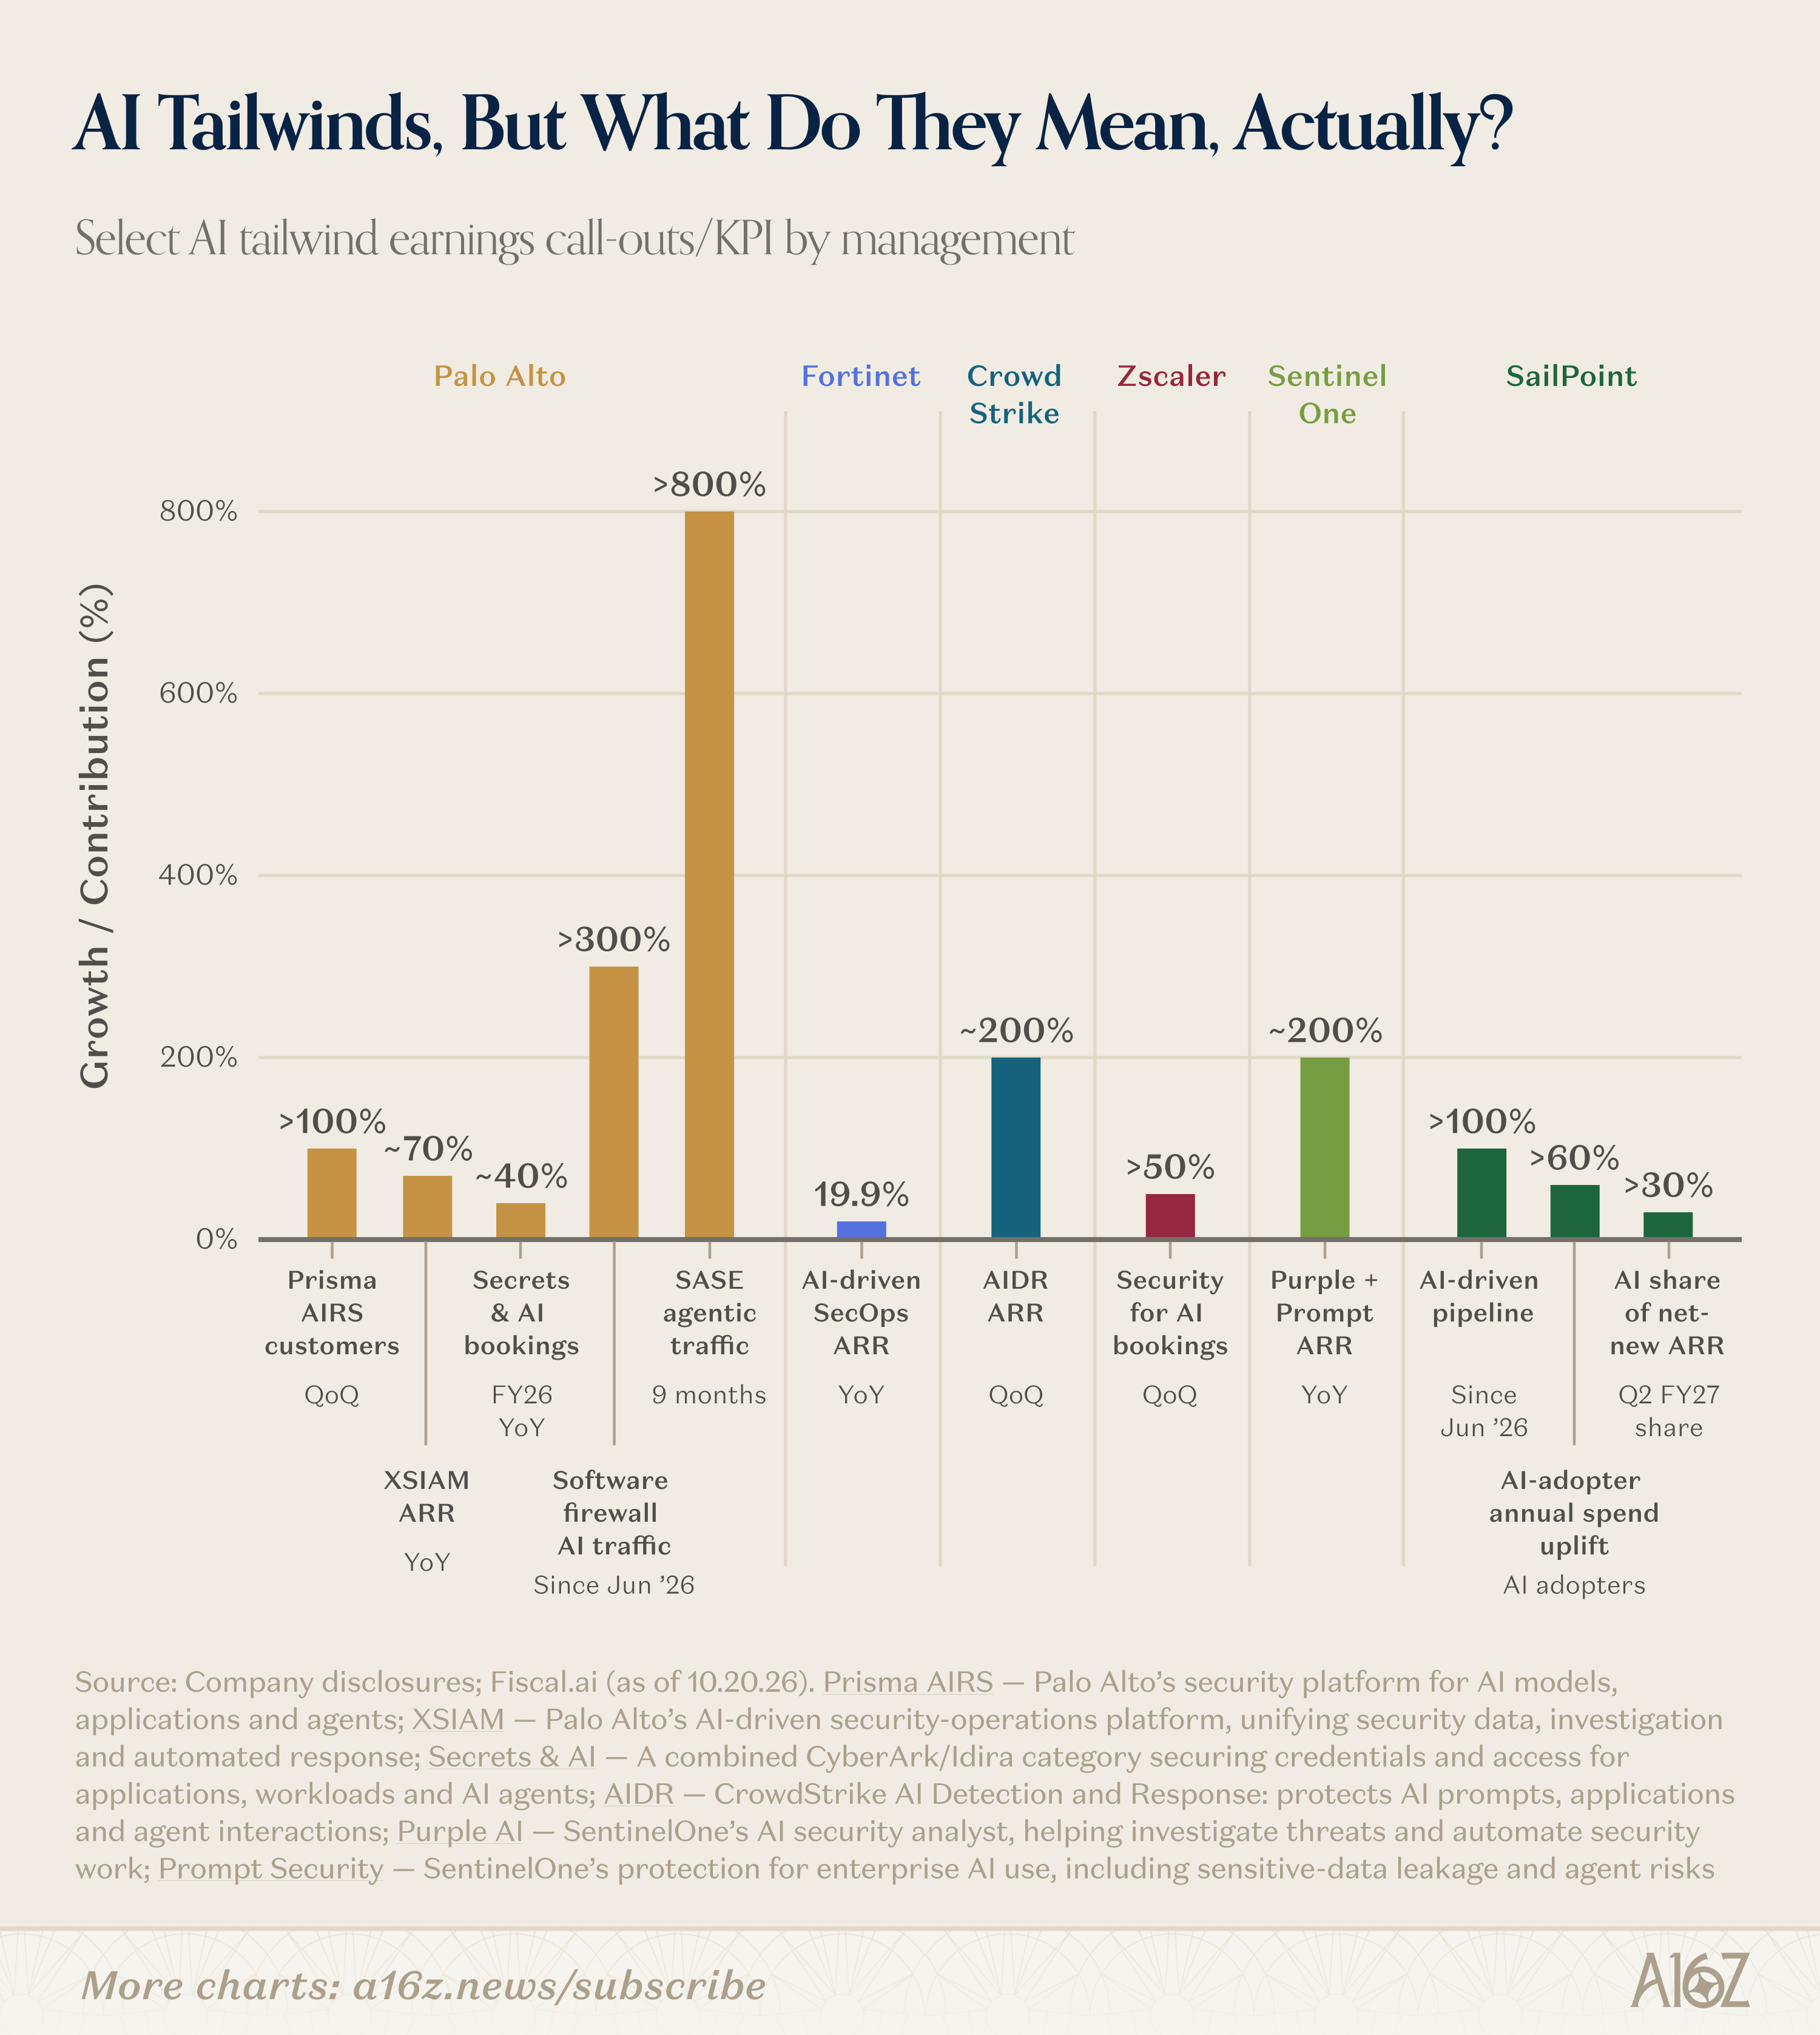
这些 KPI 并未标准化,也没有足够长的历史序列来推断趋势,但这至少是一次英勇的 ~5-shot Codex 尝试,想看看 Cyber 在 AI 方面正在酝酿些什么。
仅仅 9 个月 agentic 流量增长超 800%……这听起来很多吧?SentinelOne 的 Purple AI 和 Prompt Security(不管它们是什么)约 200% 的 ARR 增长也还不错,不过估计体量还是太小,不足以对整体大盘产生多大影响。
AI 能否把 Cyber 变成一台增长机器(或者催生一轮替换周期),只有时间才能给出答案;但和所有其他软件公司一样,Cyber 迟早得拿出证明来。
 a16z Frontiercdixon·10 月 22 日阅读全文本周图表:Agent 遭拒Moses Sternstein·10 月 16 日阅读全文
本时事通讯仅供参考,不构成法律、商业、投资或税务建议,不应被当作上述建议加以依赖。此外,本内容不构成投资建议,也不打算供任何 a16z 基金的投资者或潜在投资者使用。本时事通讯可能链接到其他网站,或包含来自第三方来源的其他信息——a16z 尚未独立核实此类信息,也不对其当前或长期的准确性作出任何陈述。如果本内容包含第三方广告,a16z 未审查过此类广告,也不认可其中包含的任何广告内容或相关公司。所提及、引用或描述的任何投资或被投公司并不代表 a16z 管理的基金中的全部投资;请访问 https://a16z.com/investment-list/ 查看完整的投资列表。其他重要信息可参见 a16z.com/disclosures。您收到本时事通讯是因为您此前选择订阅;如果您不希望继续收到未来的时事通讯,可立即退订。
关于本文的讨论
https://substack.com/profile/422635407-seixas?utm_source=commentSeixas2 分钟
Netflix 营收增速放缓至略低于 12%,创 2021-22 年恐慌以来的最低水平,这让短视频这个角度显得更加真实。你认为真正的制约因素是总注意力,还是用户为又一个高端订阅付费的意愿? 回复分享https://substack.com/profile/330323471-abhishek-pan?utm_source=commentAbhishek Pan5 小时
在 A100 租赁价格持续攀升的情况下,每百万 token 的成本值得每个季度在自己的 serving 技术栈上重新测算一次。把小模型的流量在 A100 和 H100 之间调配,结果可能更便宜也可能更贵,取决于当月租赁价格落在什么水平。 回复分享还有 2 条评论……
暂无帖子