礼来一个季度的 GLP-1 药收入快赶上 Anthropic:a16z 说 AI 会让药企变得更大
原文链接: https://www.a16z.news/p/big-pharma-can-rival-big-software 来源: www.a16z.news 发现于: 小互 · AI 解读站 · 2026/11/16 说明: 本文由 AIHot汪 自动聚合,并由 GLM 翻译为中文(保留全部代码与链接)
大型制药企业可与大型软件企业比肩
AI 将使制药行业变得更大
https://substack.com/@caroline268652https://substack.com/@jkahlhttps://substack.com/@aleximmhttps://substack.com/@michaelcialone+2Caroline, Justin Kahl, Alex Immerman 等 3 人2026 年 11 月 13 日

礼来公司(Eli Lilly)的市值已超过万亿美元。全球有 300 多种药物预计每年销售额将超过 10 亿美元(即“重磅炸弹”药物)。1 与此同时,开发一种成功的药物可能需要十年以上的时间,且大多数药物候选者都会失败(进入人体临床试验的药物中,最终获批用于患者的比例不到 10%)。如果我们能改变这一现状呢?
自 2015 年以来,我们一直在技术与生物学的交叉领域进行投资,支持了 insitro、Formation Bio、BigHat Bio 等公司以及 75 多家生命科学初创企业。最近在 AI 方面的进步让我们对我们长期看好的市场有了新的兴奋点。
制药行业具有独特的经济特征——在药物开发阶段是“爆款”业务,而在药物成功后则是年金业务。AI 可以通过提高成功率并同时缩短开发时间和降低成本来改变这两者。但为什么是现在?几十年来,研发生产力一直在下降,每花费一美元获批的药物越来越少,但趋势可能终于开始扭转。用于科学的 AI 模型正在迅速变好。这为向制药行业销售软件、模型和数据的公司打开了机会之门,同时也将催生一批开发自有药物的 AI 原生公司。
除了市场机会之外,还有巨大的人道主义机会。我们仍然有许多疾病尚未理解,更不用说知道如何治疗了。我们坚信 AI 将帮助改变这一现状。
1. 为什么制药行业如此有价值
制药公司是世界上规模最大、利润最高、战略重要性最强的企业之一。前 30 大制药公司的市值总和约为 5 万亿美元。作为参考,有 9 家市值超过 2000 亿美元的上市制药公司,其规模与软件公司相当,而同一规模区间内有 16 家上市公司。2
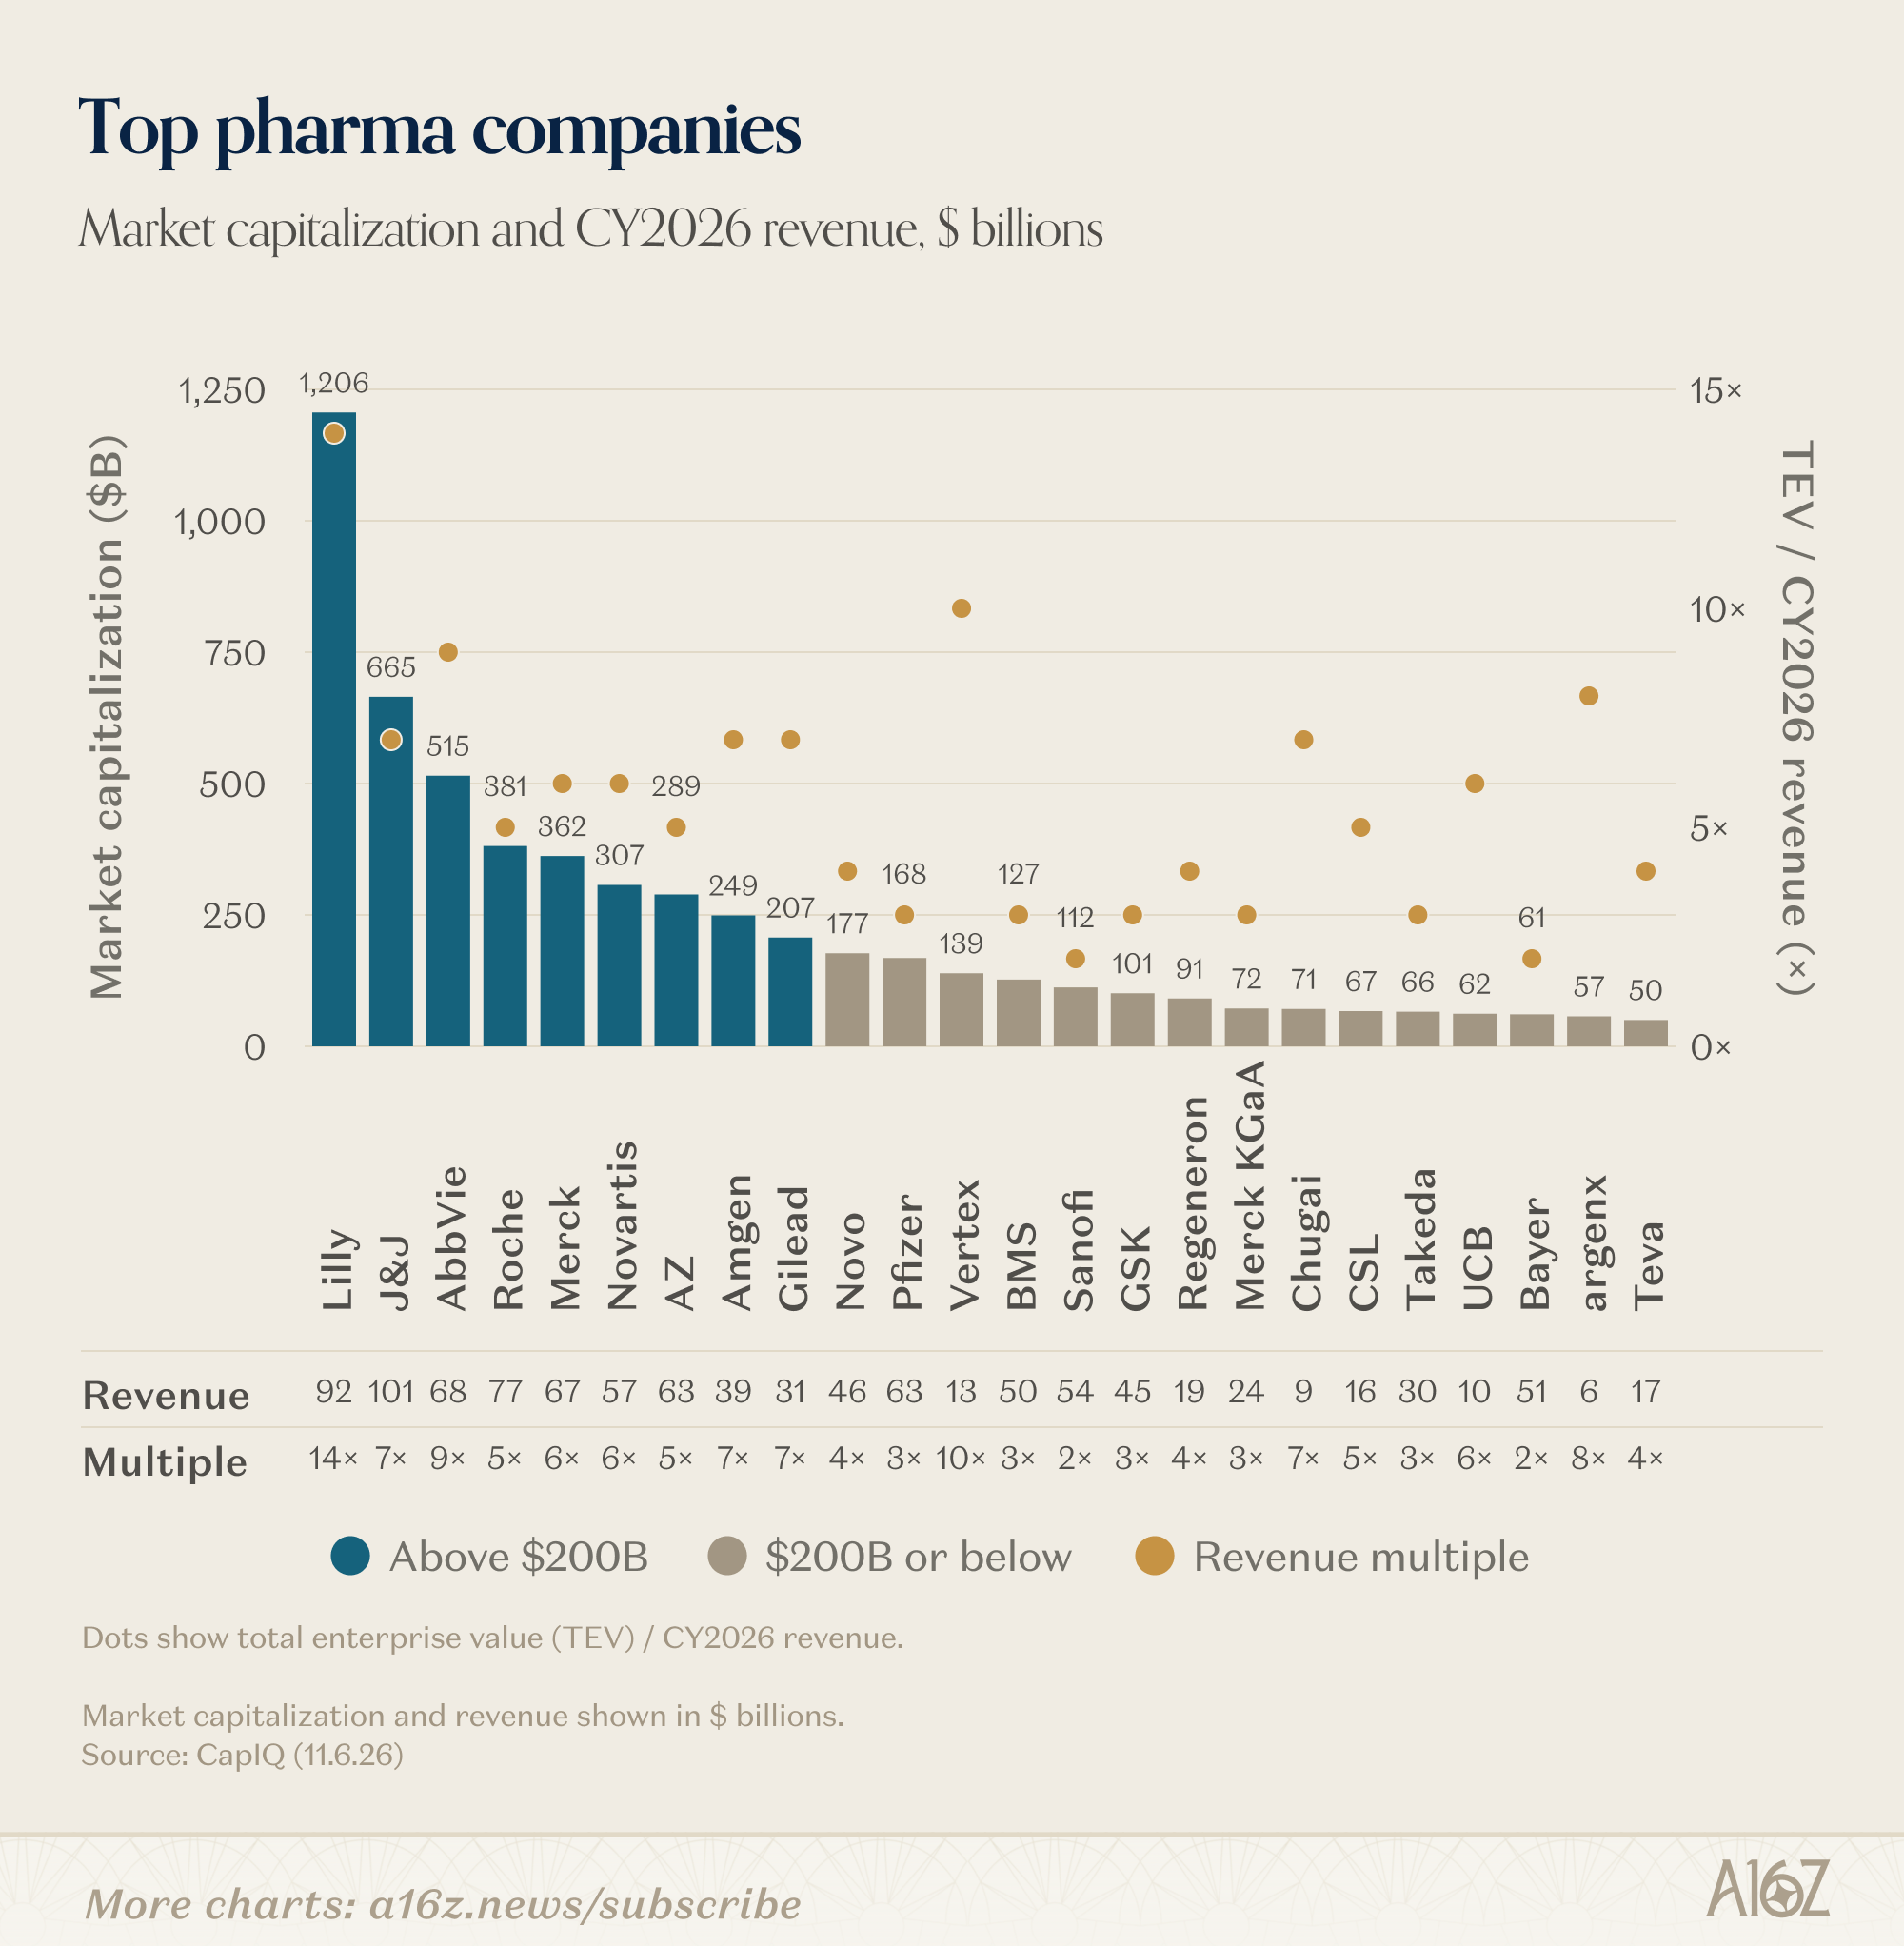
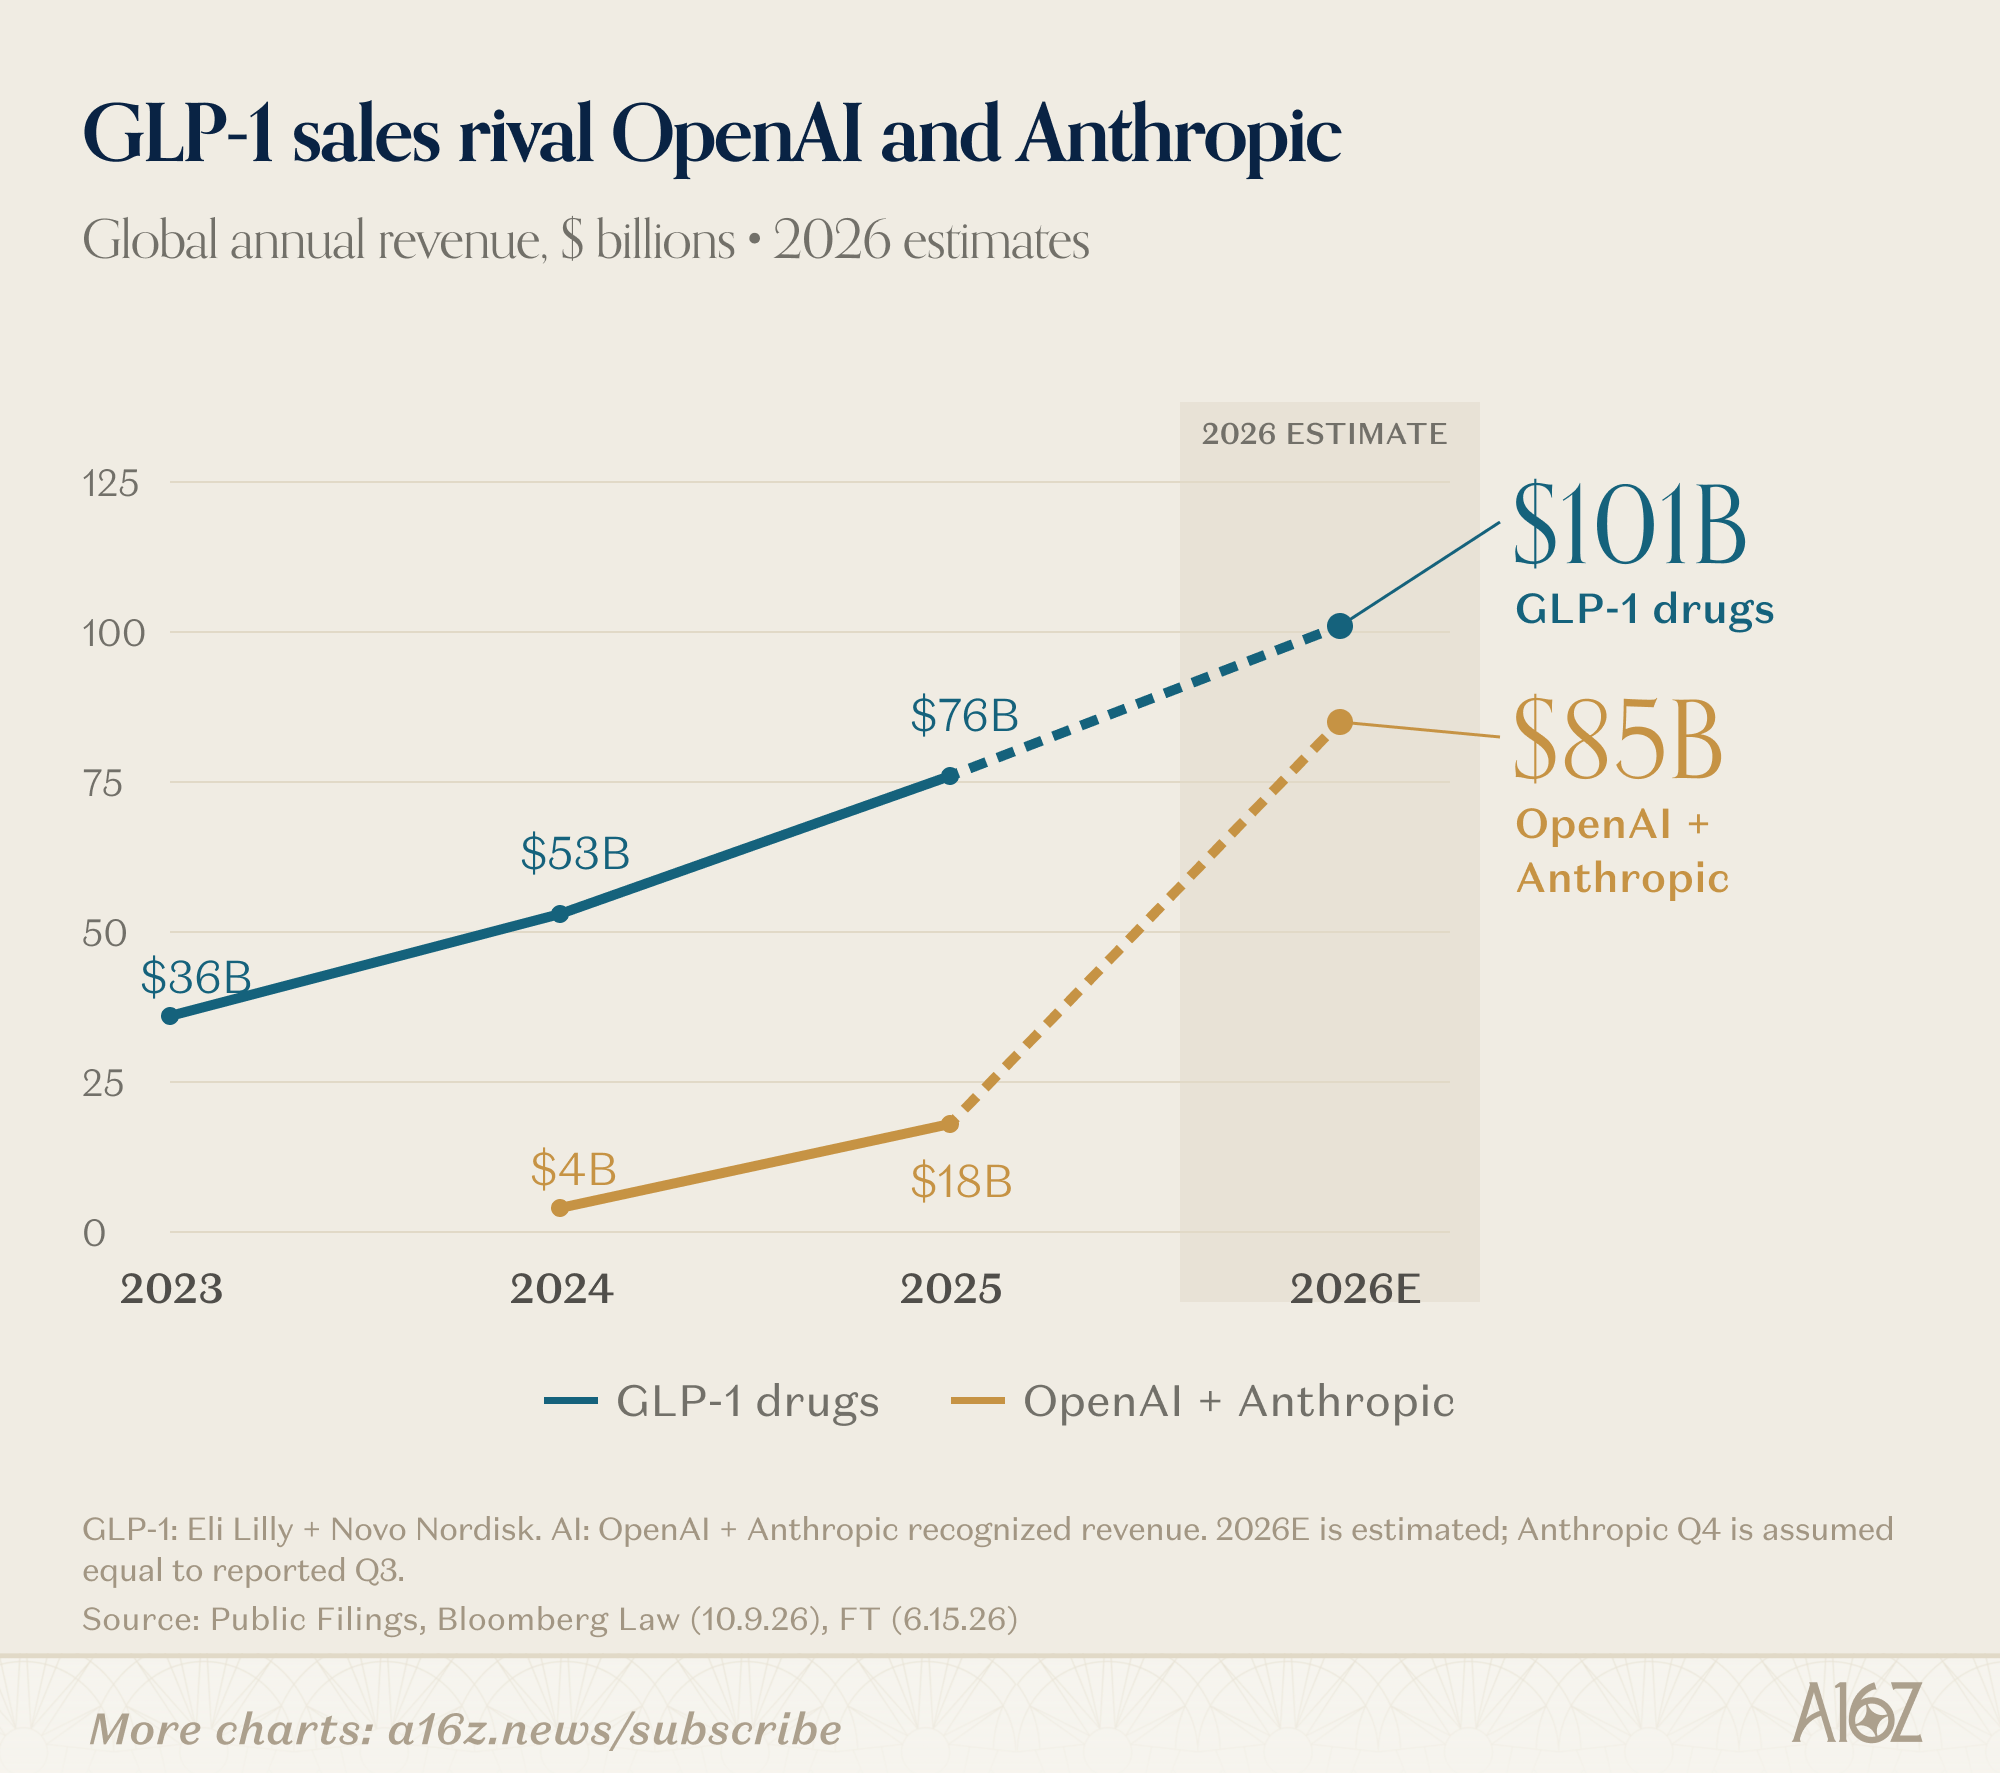
仅礼来公司一家,其市值就超过 1 万亿美元,使其跻身一个历史上主要由科技宠儿占据的俱乐部。目前约有 16 家公司跻身万亿美元俱乐部,主要以科技、基础设施和前沿巨头为主。3 礼来公司在成功推出替尔泊肽(tirzepatide)后加入了这一群体,该药物是如今广为人知的 GLP-1+ 类别中的关键药物之一。仅在 2026 年第三季度,礼来的 GLP-1 组合就实现了近 170 亿美元的销售额,几乎与该季度 Anthropic 的营收持平。分析师预计,到 2030 年,礼来的 GLP-1 组合年销售额将超过 1000 亿美元。
制药经济学具有双重性:在药物研发阶段,它是一个“命中”业务(hits business);而一旦药物成功获批上市,它就变成了一个年金业务(annuity business)。
制药是一个“命中”业务
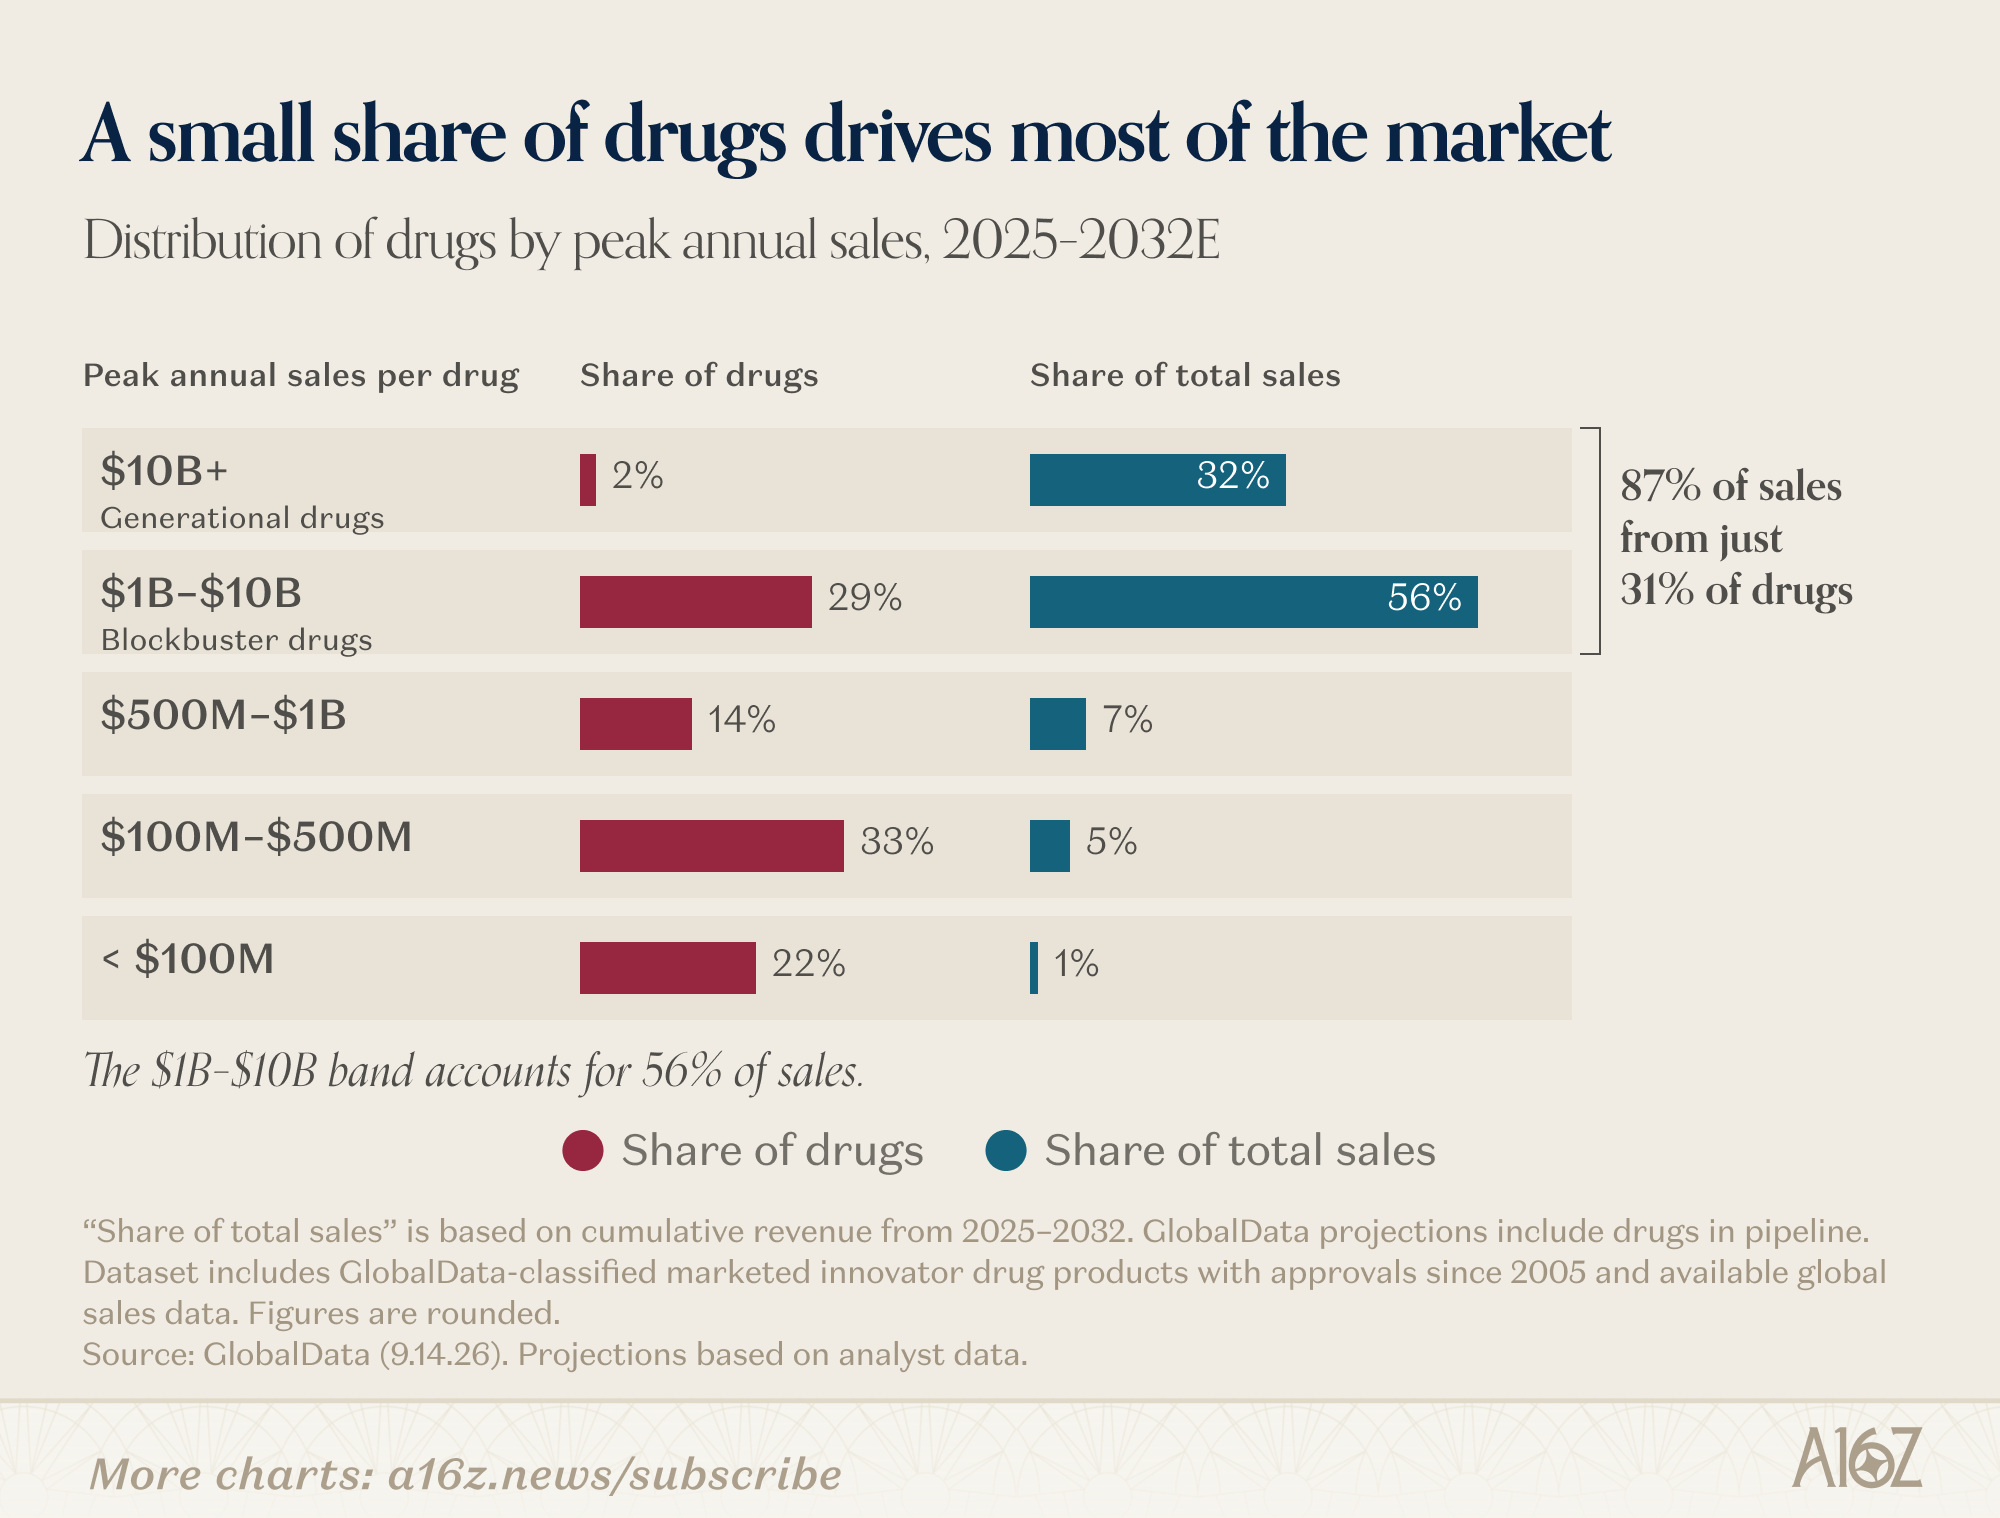
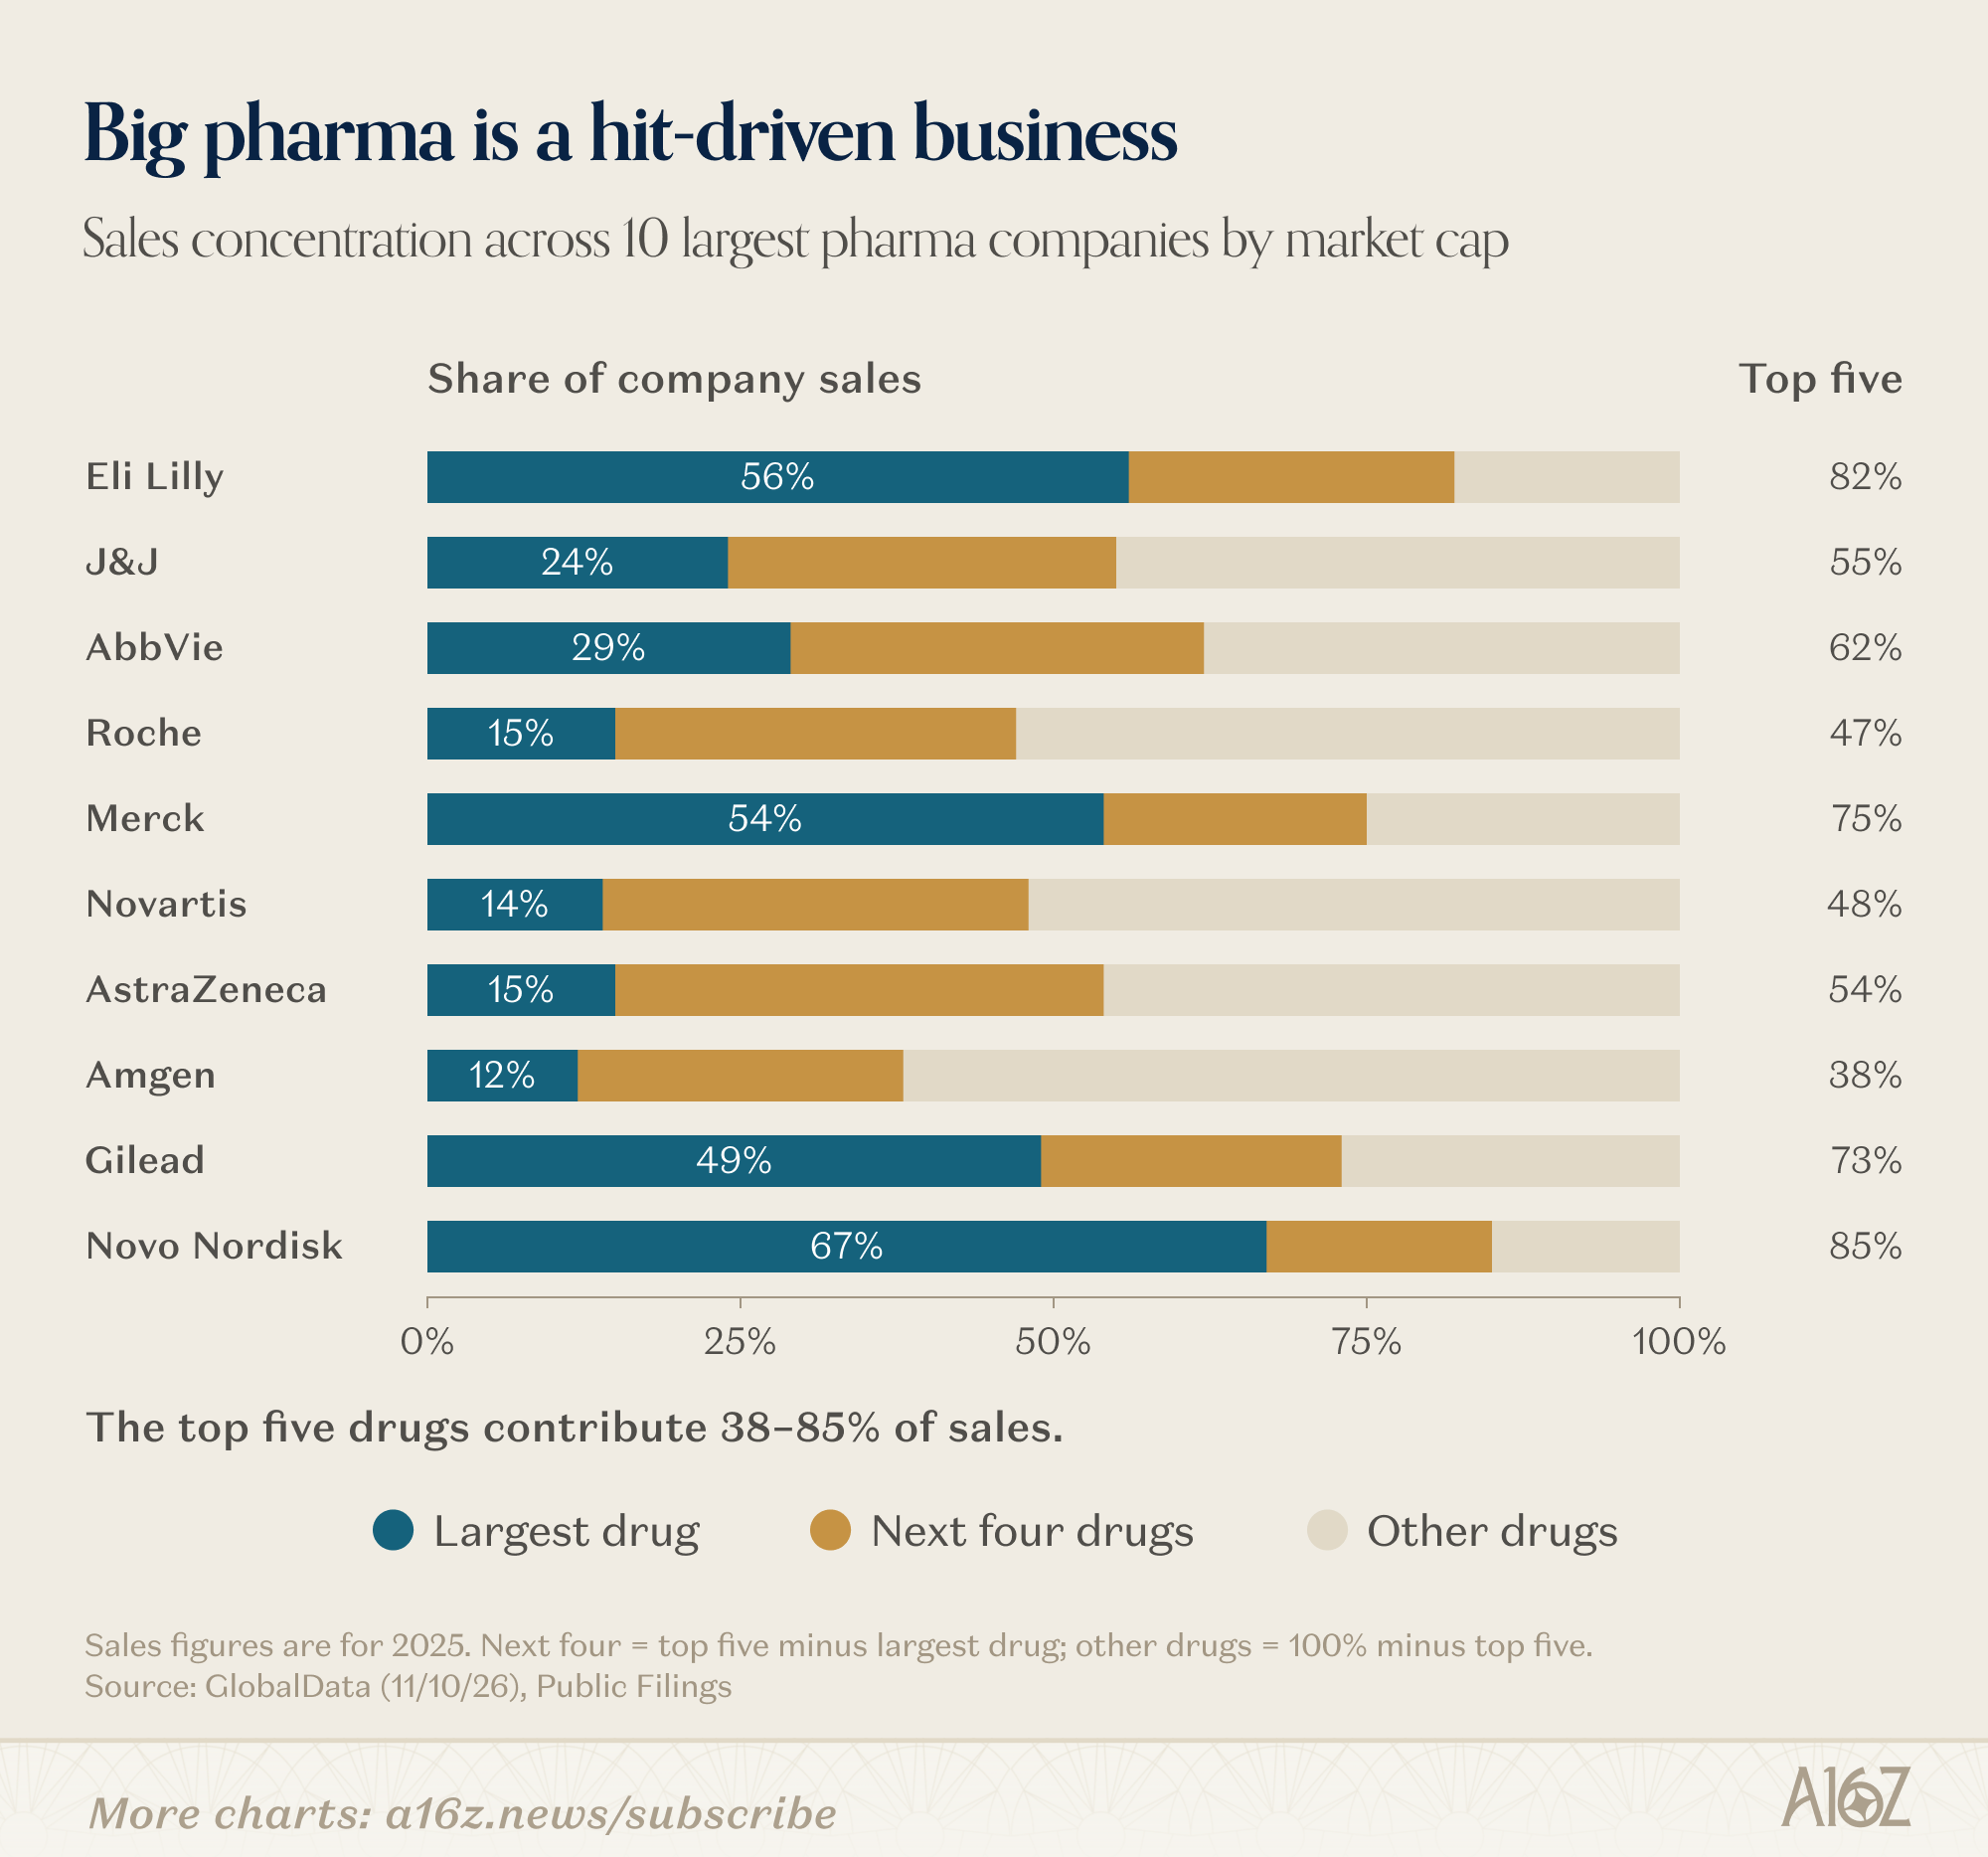
制药行业的最大收益集中在少数几款畅销药上。药物收入遵循近似幂律分布,前 25% 的药物贡献了约 85% 的收入。
**对于排名前 10 的制药公司而言,其收入的大约 50% 来自其组合中的前 3 款核心资产。**63% 的礼来公司(Lilly)收入来自其 GLP 组合,2025 年更是如此。对于默沙东(Merck),2025 年 54% 的收入来自单一癌症免疫治疗药物 Keytruda。由于资源有限,较小的生物技术和制药公司往往更加集中在少数几种药物上。
药物是宝贵的年金
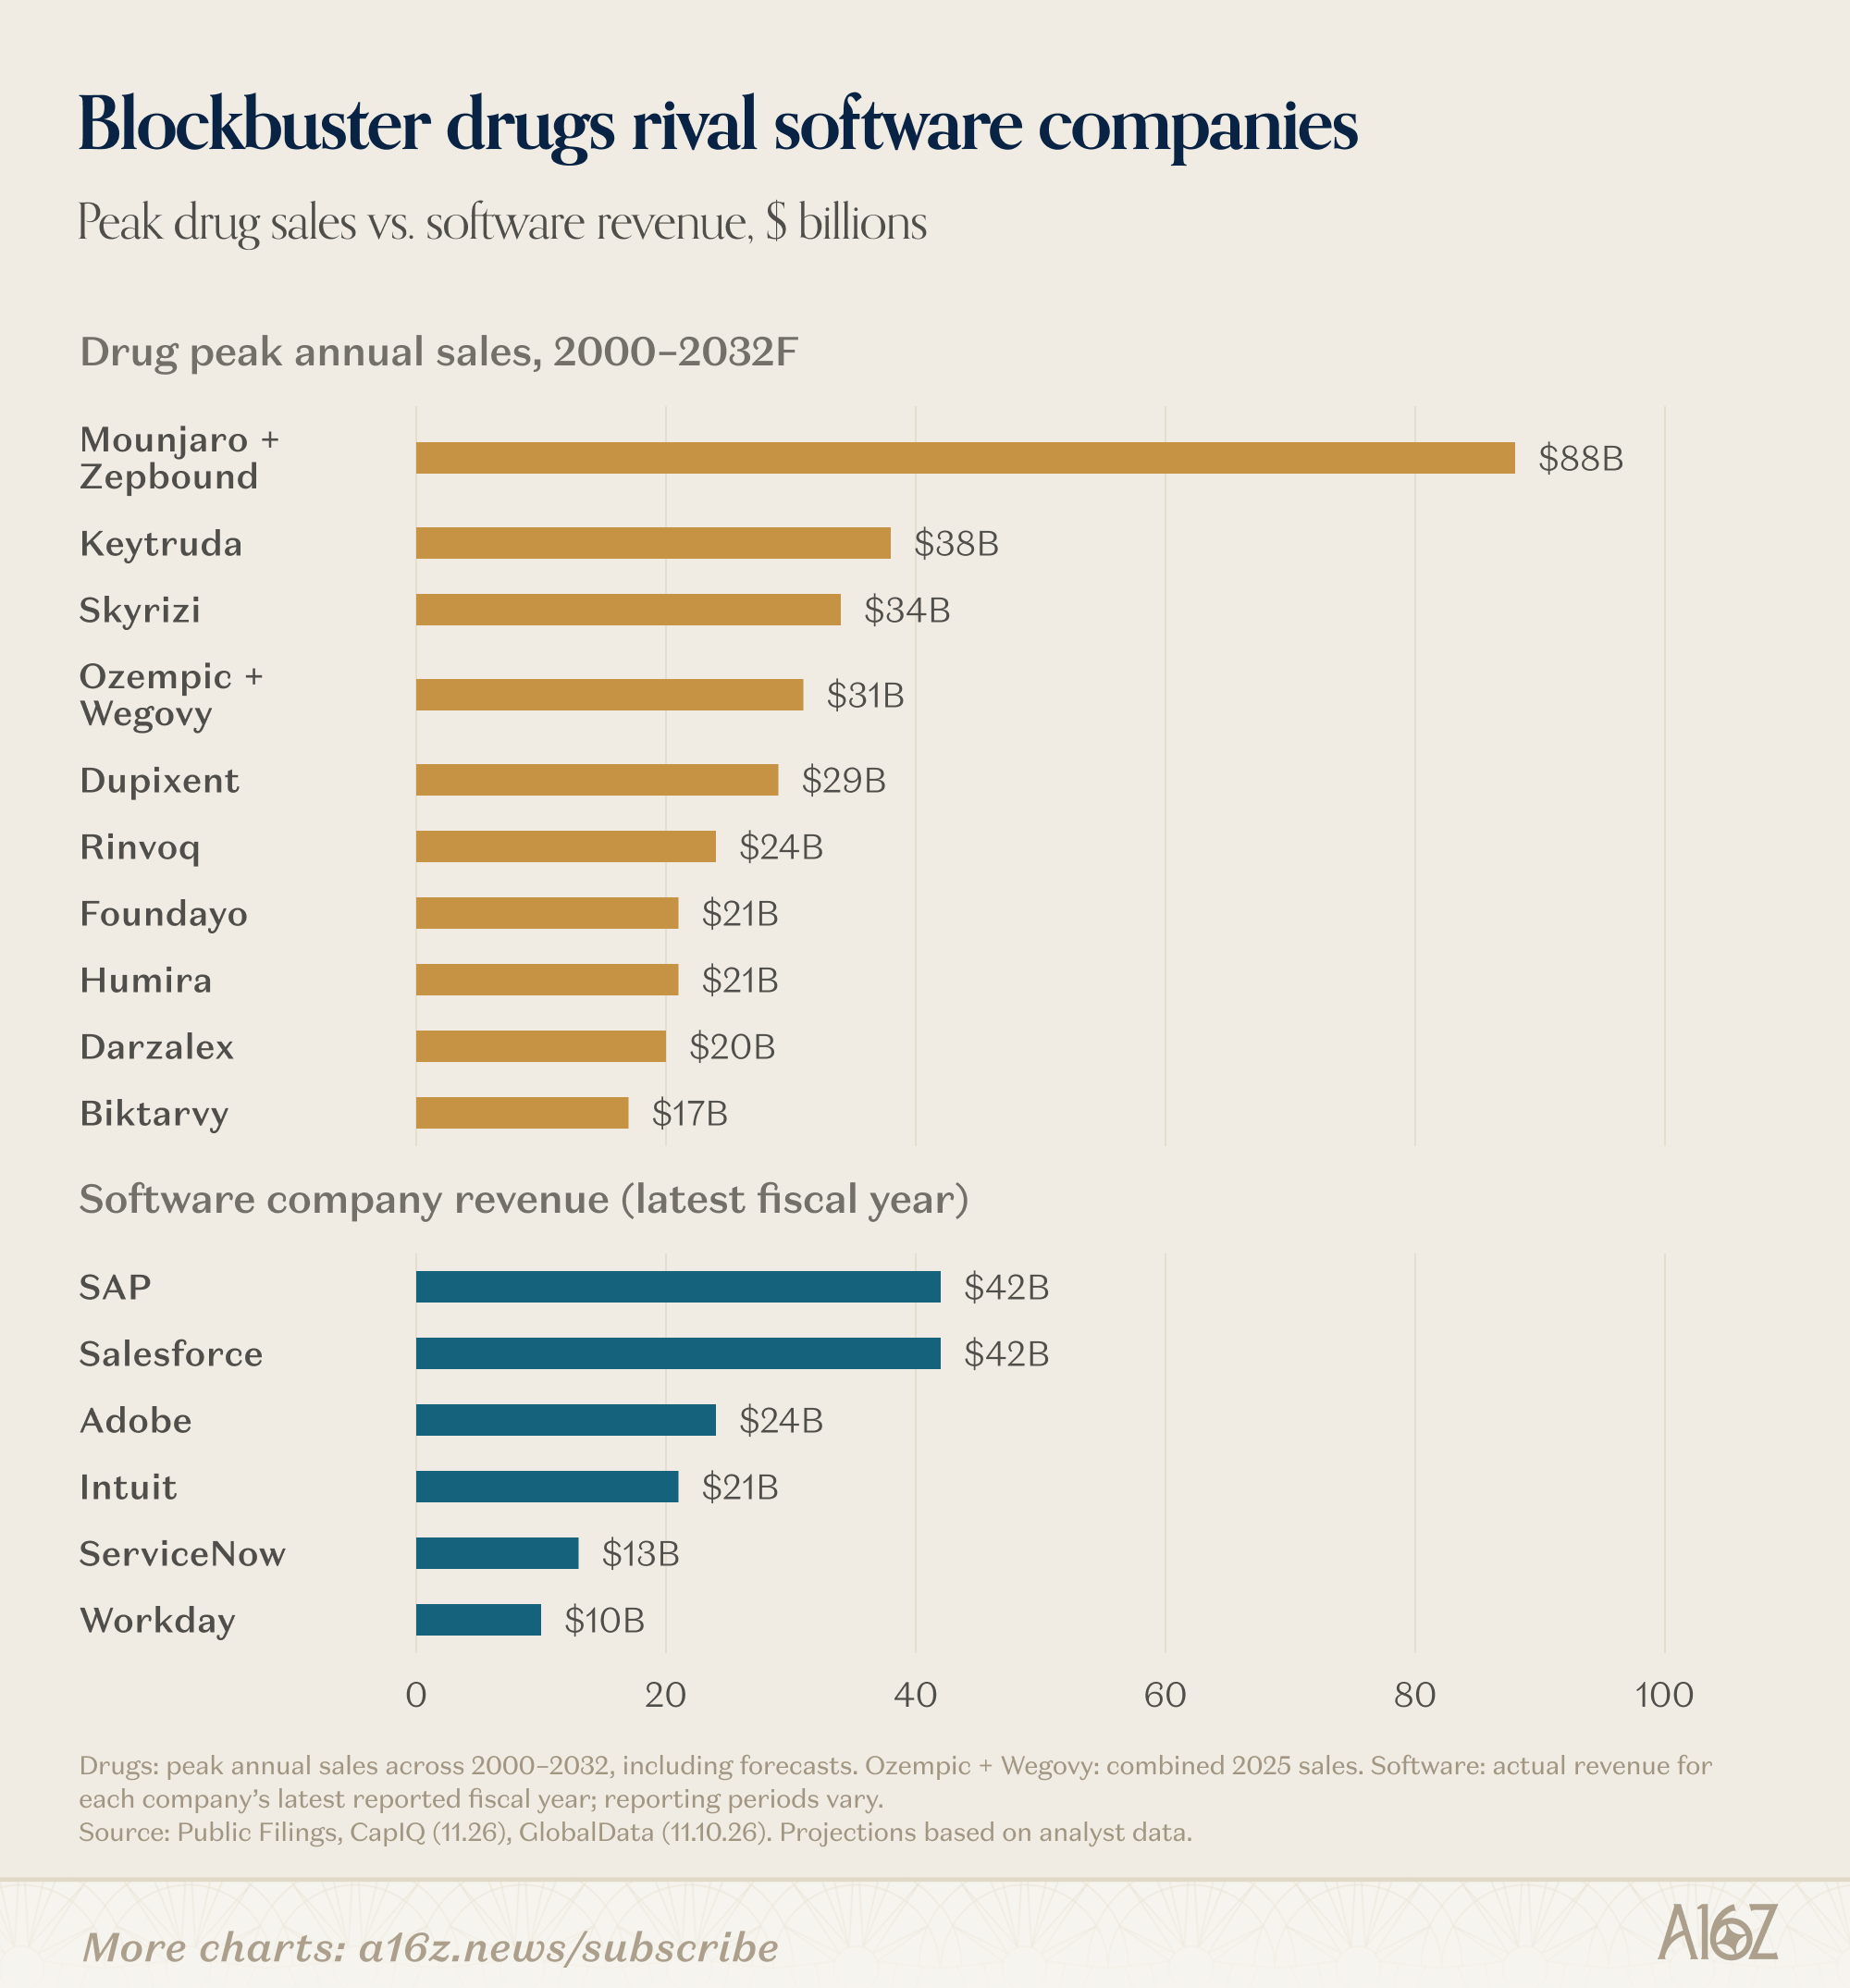
药物市场深厚且多样化,如果成功,其回报规模巨大。最成功的药物年收入可与一些最大的软件公司相媲美。
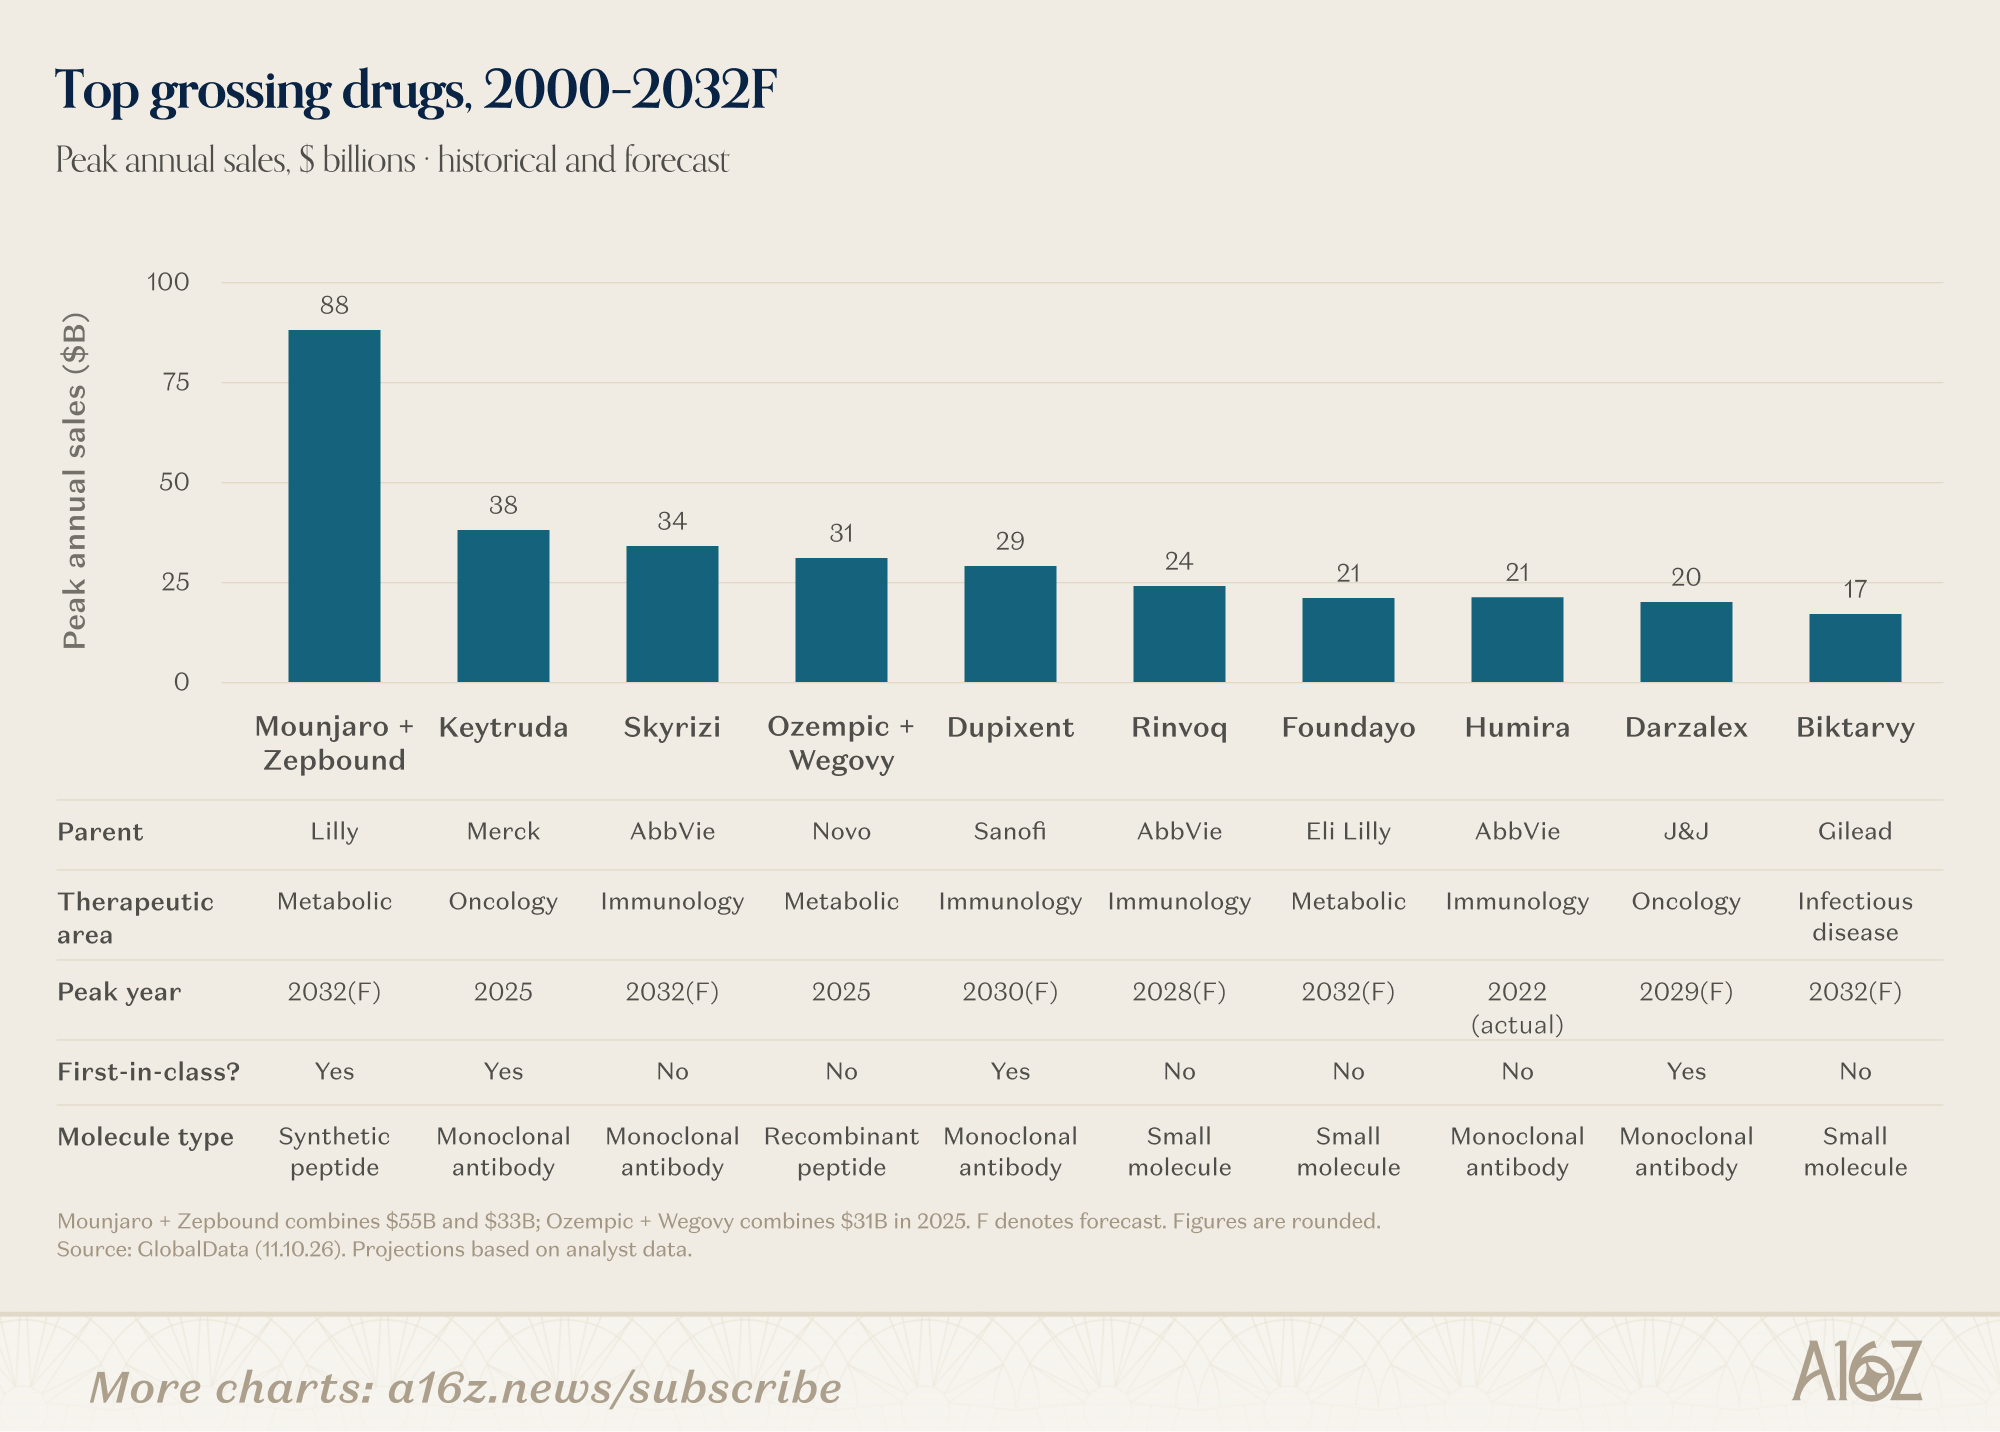
有几款代际药物——例如 GLP-1 受体激动剂以及 Skyrizi、Keytruda 和 Dupixent 等生物制剂——其年峰值销售额将达到 300 亿美元以上。礼来公司的注射用 GLP-1 组合(Mounjaro 和 Zepbound)在 2025 年的销售额接近 400 亿美元,大致与软件巨头 Salesforce 在同一时期的收入相当。
由于专利保护,最成功的药物能够多年保持市场领先地位。一种药物通常在进入临床前申请专利后获得 20 年的专利独占期。这意味着一种典型药物在商业化上市后拥有 10-14 年的独占期,并在商业化上市后平均 6 年达到峰值销售。顶级药物打破了这一模式:Dupixent 是典型的免疫学“单一产品管线”药物,于 2017 年上市,2019 年销售额超过 20 亿美元,2025 年销售额接近 180 亿美元,适应症不断扩展至更多疾病,推动销售额逐年增长。该药物的专利到期日预计为 2031 年(在美国),这将带来超过十年的增长且受专利保护的现金流。
除了这些“打破模型的药物”(modelbusters)之外,行业内还有大量被称为“重磅炸弹药物”(blockbuster drugs)的药物,每款药物的年峰值销售额均超过 10 亿美元。峰值年销售额在 10-100 亿美元之间的药物占目前市场上所有品牌药物的 29%(基于当前的峰值销售预测,约为 300 种药物)。4 约有 190 家公共软件公司的收入处于同一范围。5
创新药物如何创造价值
根据目前的药物销售额,最大的三个治疗类别是肿瘤学(占全球药物销售额的 30%)、代谢疾病(18%,包括 GLP-1 类药物)和免疫学(11%)。6 但许多疾病目前仍未得到治疗。
总体而言,利用创新药物创造有意义价值有两种方式:
- “首创”(First-in-class)药物:具有新颖的作用机制(例如,首个获批针对特定靶点或通路的疗法,有时用于治疗此前无法治疗的疾病)。
- “同类最佳”(Best-in-class)药物:在现有作用机制的基础上进行改进,但相比之前的进入者,提供了更好的疗效、安全性、给药便利性或持久性。
这两个类别中都有巨大的成功者(Keytruda 是美国 PD-1 免疫疗法市场的首创药物,Skyrizi 虽然是 IL-23 类别中第三个进入市场的药物,但属于同类最佳药物——两者的峰值销售额均超过 300 亿美元,是该类别的主导领导者)。我们对于追求这两种或其中一种方法的下一代生物技术领导者感到兴奋:开创全新的药物类别,并改善当前的标准护理方案。
除了市场背景(首创 vs. 同类最佳)之外,药物市场通常还按分子类型(药物的“模态”)进行划分。
- 生物制剂(主要是抗体、肽、mRNA 疗法、细胞疗法等)占全球制药收入的 42%,包括源自生物来源的疗法,如 Humira 和 Keytruda、胰岛素、注射用 GLP-1 以及 CAR-T 产品等细胞疗法。目前大多数生物制剂药物通过注射和输液给药。
- 小分子药物则占全球制药收入的 43%,包括化学合成的化合物,如阿司匹林、他汀类药物、抗生素,以及 Revolution Medicines 的泛 RAS(ON) 抑制剂 Rasonque 等突破性抗癌药物。大多数小分子药物是口服的。7
在所有药物类别中,AI 无疑将在未来几年对该行业的成功发挥主导作用。新的人类生物学 AI 模型 可以识别新的疾病靶点,并从对已知药物训练数据集之外的广泛泛化中汲取见解。在分子设计方面,基于专有数据集训练的 AI 模型正帮助我们找到可能更安全、更强效且设计更具创造性的结构,以满足患者需求。
结合 AI 在临床试验和商业分销中带来的效率提升,这可能会改变整个制药市场的经济结构,使公司能够进行更多的“尝试”(shots on goal),从而提高新疗法在临床中成功并最终惠及患者的几率。
2. AI 如何改变药物经济学
过去十年间,美国处方药支出增加了一倍以上,但 FDA 每年仅批准约 40-50 种新药物。大型制药公司的许多创新来自外部,约三分之二的新型药物通过收购或许可获得。
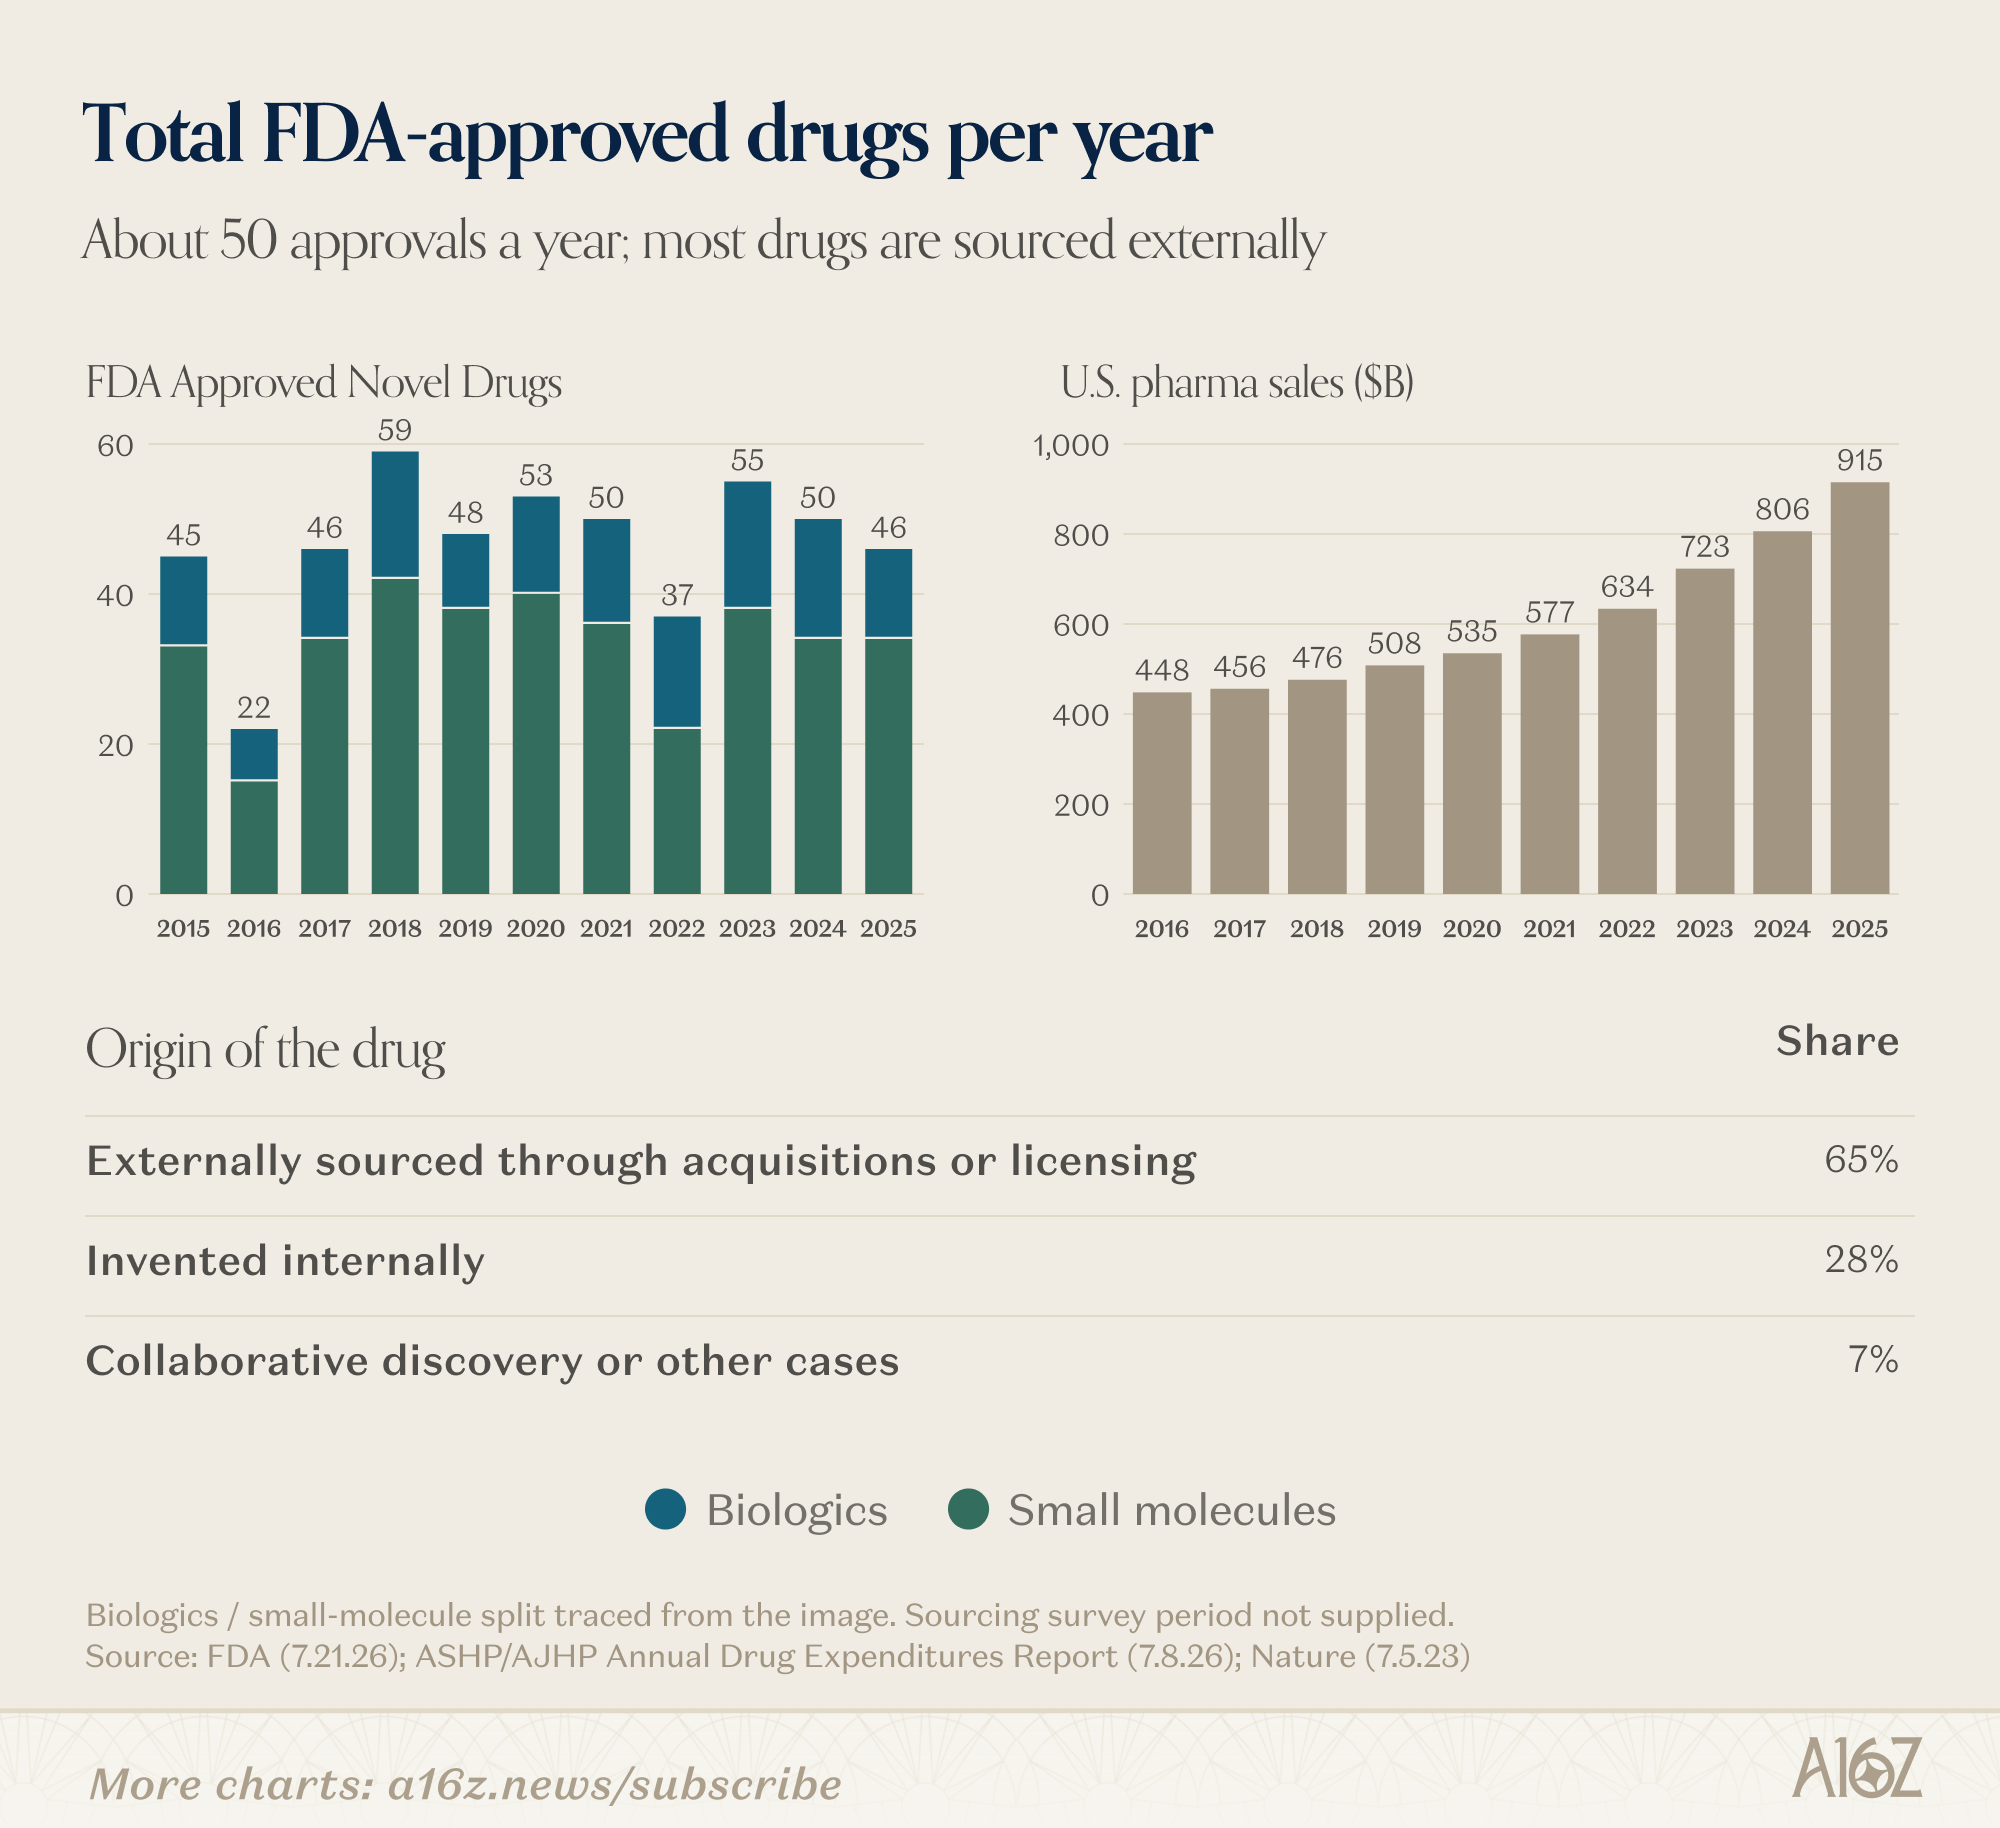
内部药物研发历来成本高昂、周期漫长且充满不确定性,研发(R&D)投入的增加往往未能转化为新药批准数量的相应增长。每一个有前景的分子在成为患者可用的获批疗法之前,都必须历经数年的动物实验、临床试验和监管审查,只有极少数(<5%)能从药物候选者走向 FDA 批准。将失败药物的成本分摊到各个阶段,药物开发的现值(PV)成本接近 20 亿美元,平均耗时 13 年,不断上升的临床试验成本进一步对研发生产力施加压力。
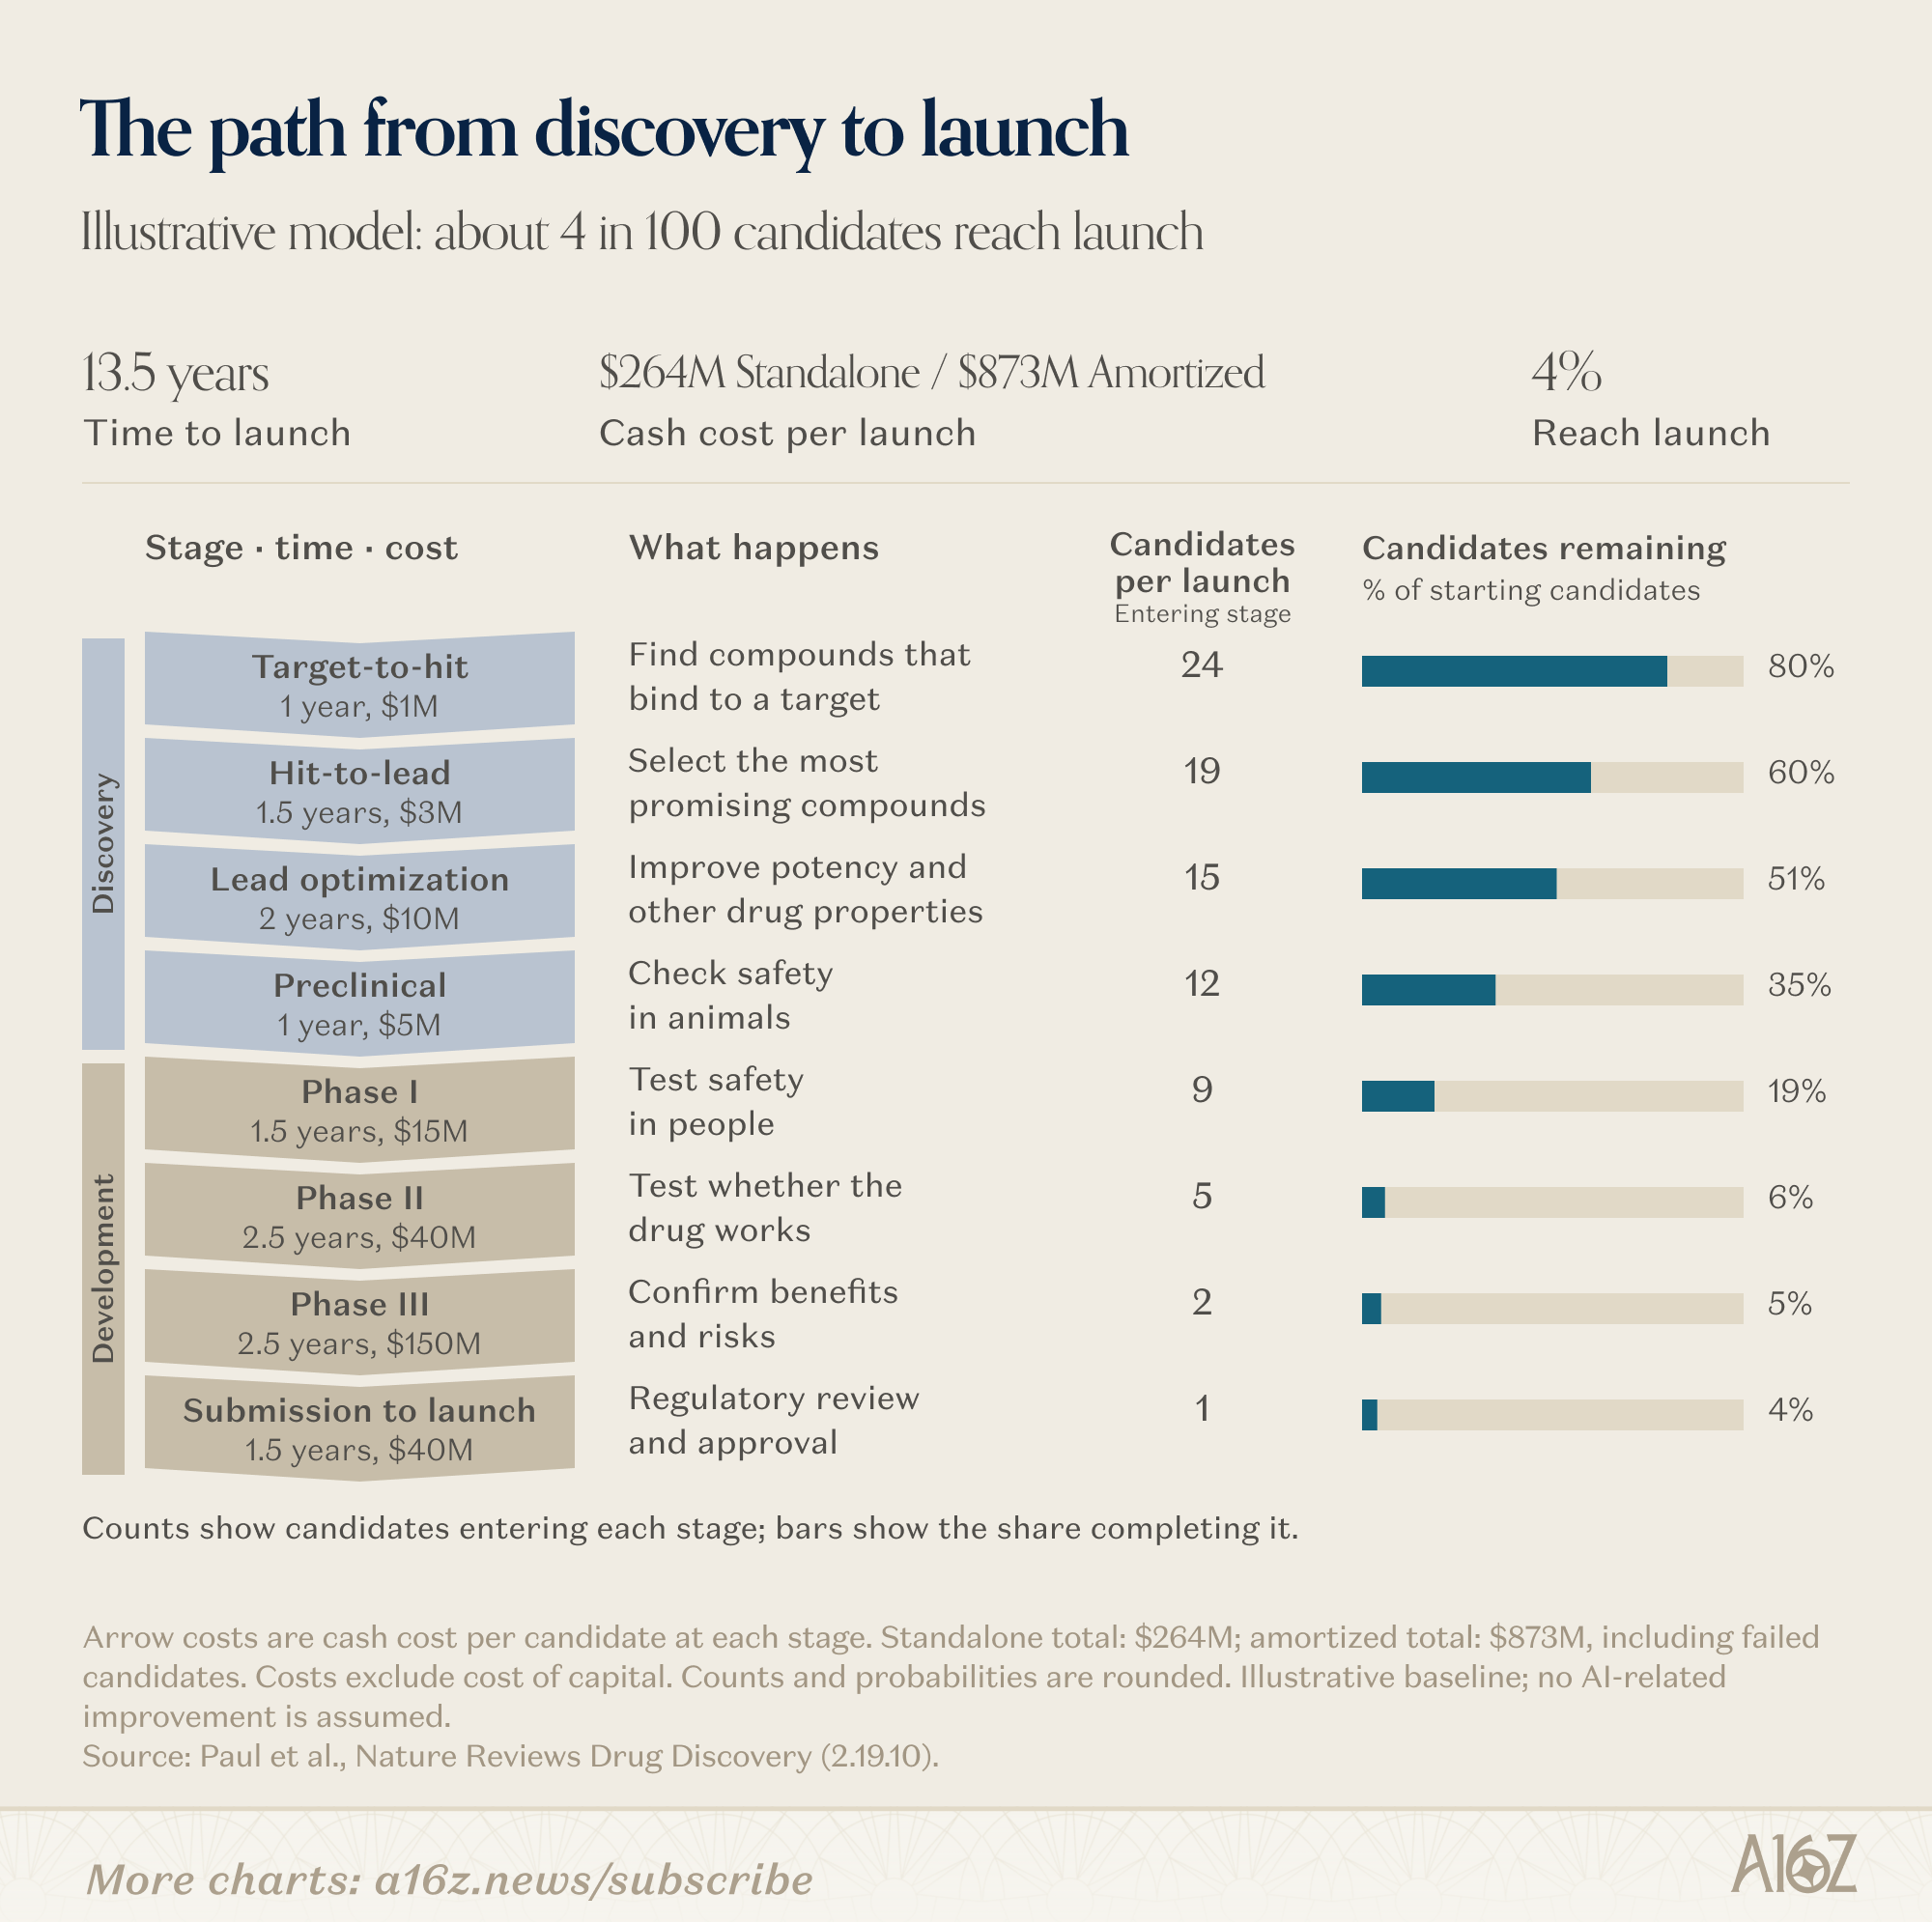
正如 Formation Bio 团队所预测的那样,我们很可能正步入一个药物候选物丰富的时代。我们看到了利用 AI 在从靶点识别到市场上市的整个发现和开发流程的每一步中实现更快、更优过程的机会。这些机会可能包括:通过推理现有学术文献来帮助选择和评估药物靶点,利用预测性计算机模拟模型来优先选择更可能成功的分子,设计临床试验的研究方案,改善患者招募,以及加速 FDA 申报文件的起草。虽然某些时间表受到 FDA 的严格监管(例如长期慢性毒理学研究),但我们预计在这些步骤的许多方面都将出现大量节省时间和成本的机会。
将药物推进研发管线需要大量的真实世界验证数据。如今,许多制药公司与合同研究组织(CROs)合作,以生成实验数据来验证和优化其药物候选物,并处理高通量的临床试验样本。全球 CRO 市场目前规模为 900 亿美元,其中 300 亿美元用于发现和临床前研发,600 亿美元用于临床试验。随着药物候选物的生成速度加快,且 AI 实验室需要更多数据来训练其模型,我们预计对湿实验室的需求将激增。我们认为,新一批数据提供商和机器人实验室自动化公司有望在这一需求满足中发挥重要作用。
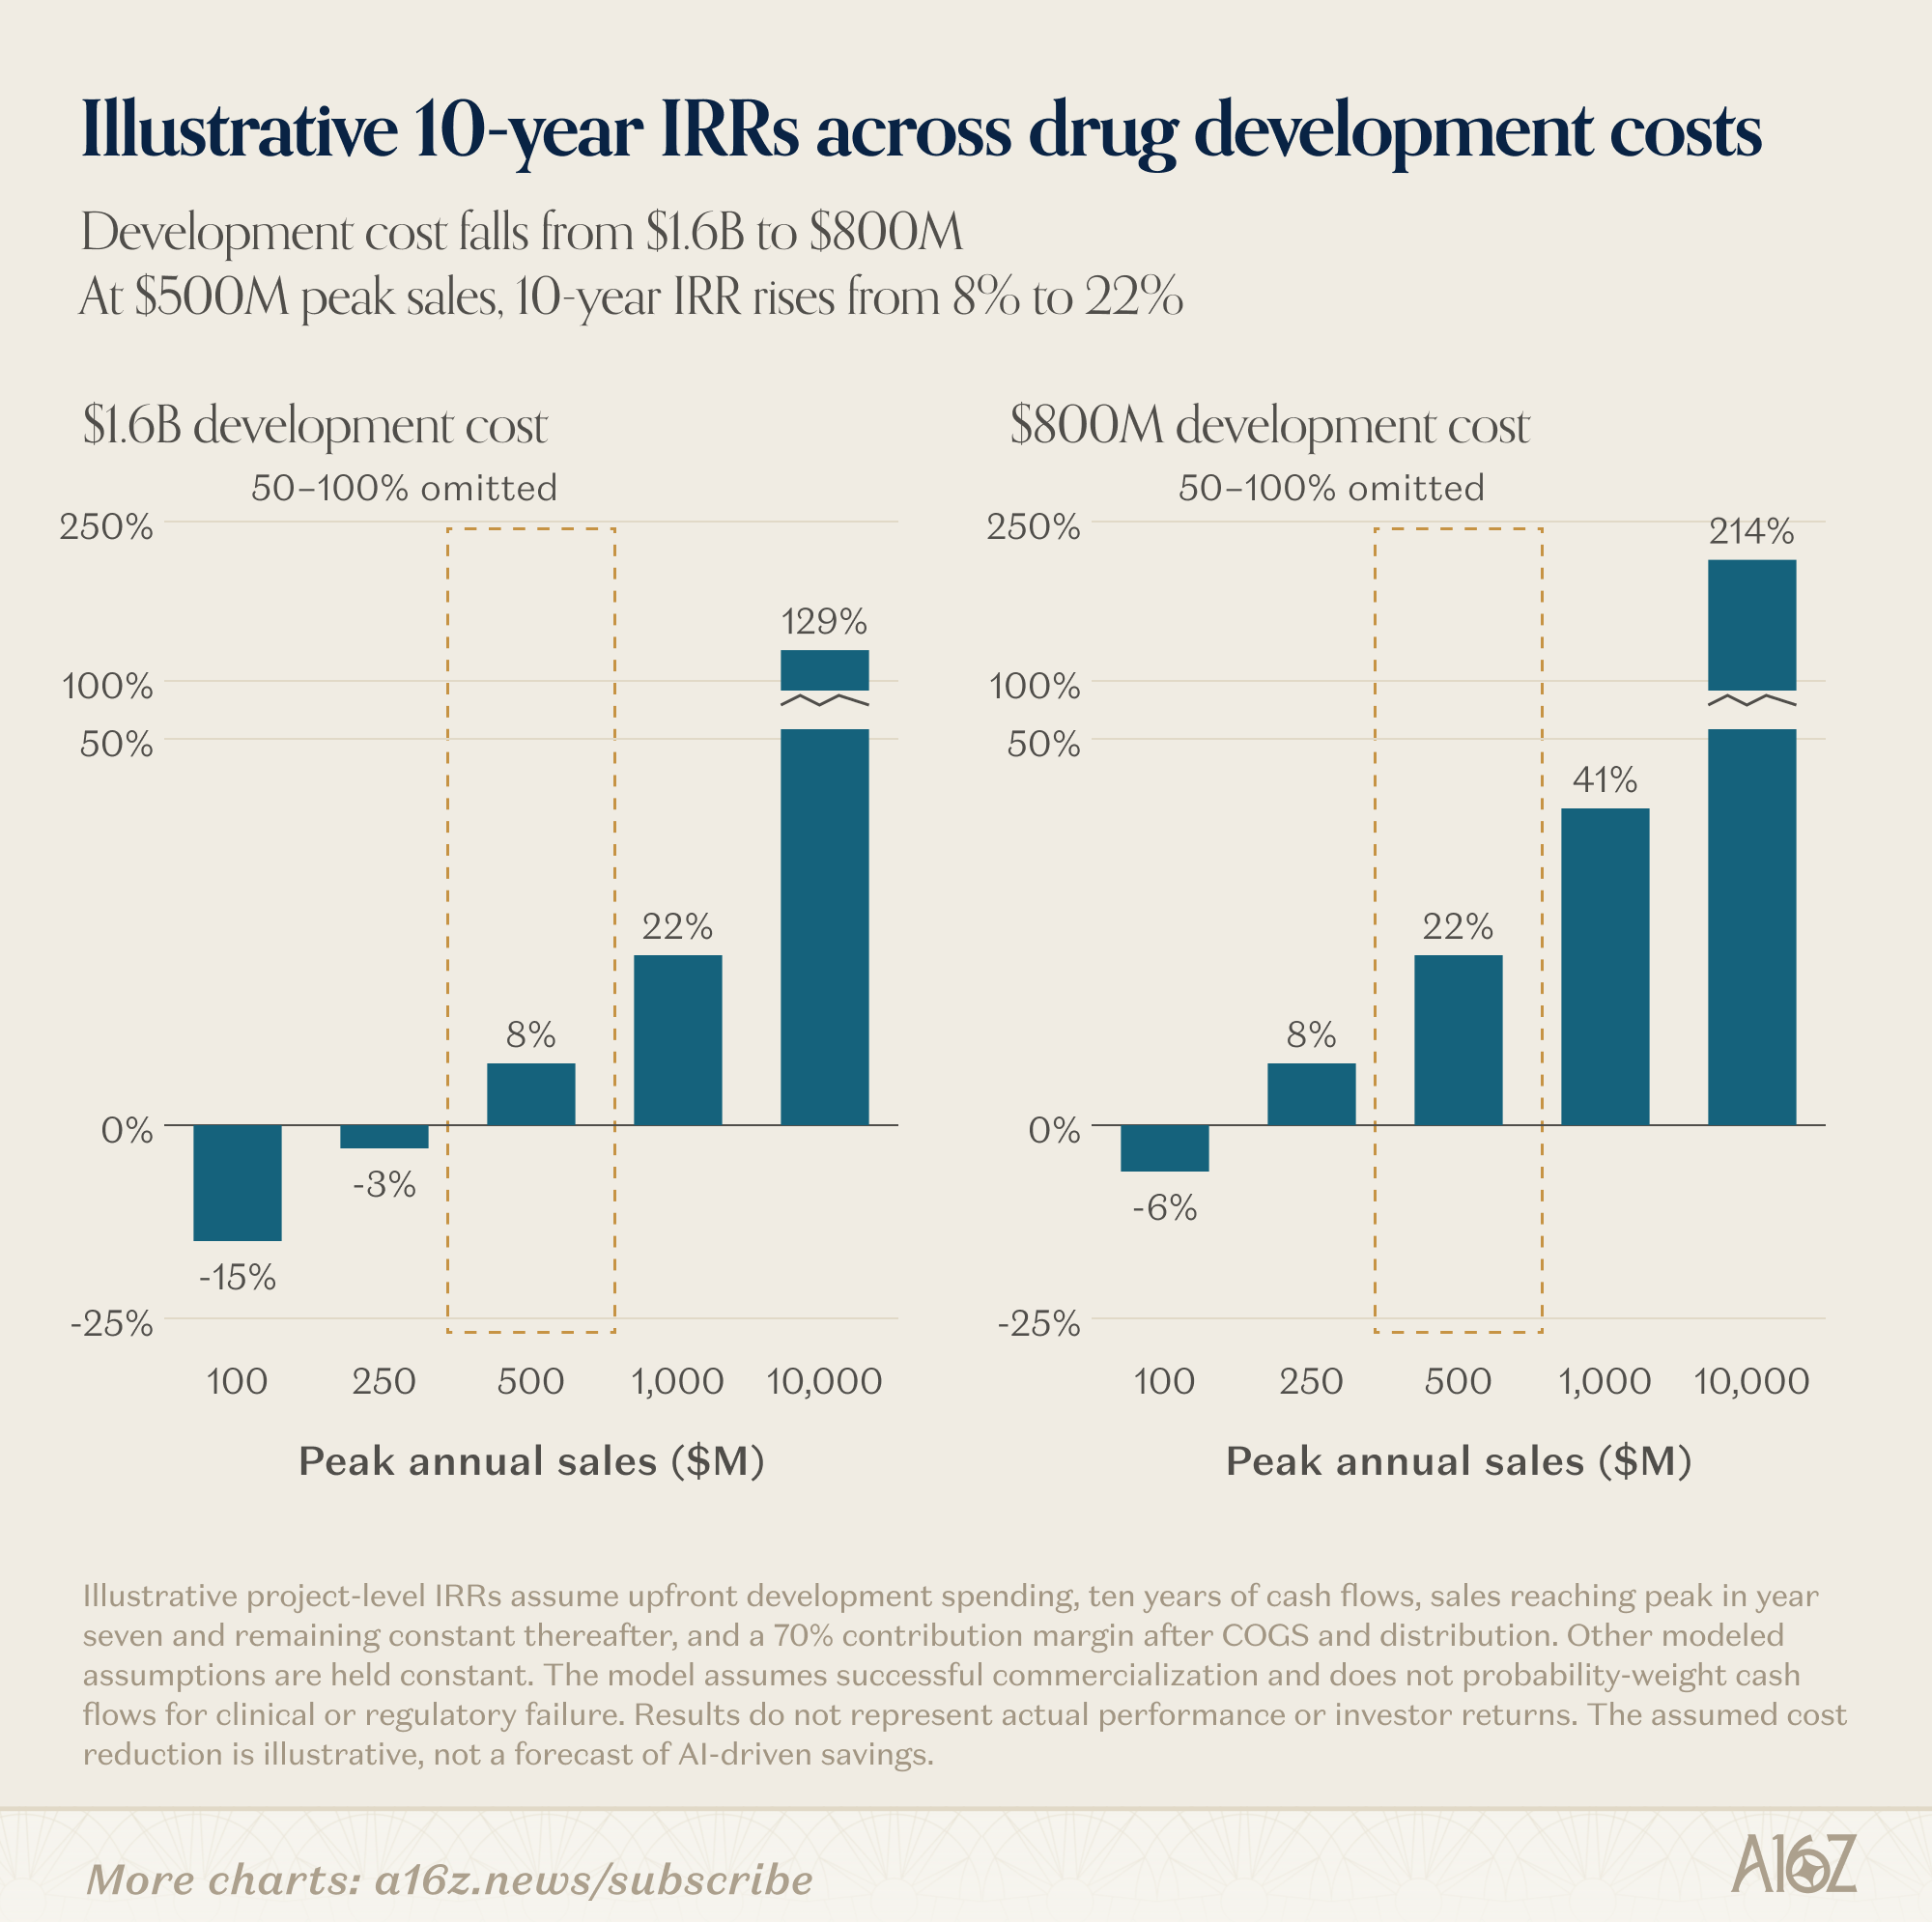
AI 可以通过以下两种主要方式降低药物开发的现值成本:
1) 提高成功率 2) 缩短获批时间
这两方面的改进可以显著降低成功开发药物的风险调整成本。在某些情况下,这可能使公司能够追求那些原本可能因经济原因而被放弃的治疗靶点和适应症。 它还可以使 AI 原生治疗业务在结构上更具盈利能力,提高研发资本的投资回报率。
制药公司的估值方式
大型制药公司的估值框架通常基于成熟药物组合的现金流折现(DCF)(例如,根据其可预测的药物销售带来的预期未来现金流来评估业务),具体针对已获批的药物以及已通过 II 期临床试验的药物。估值操作的简单概括是,对远期收益(通常是多年后的收益)应用市盈率(P/E)倍数,并对仍处于临床试验阶段的药物进行概率加权调整。
通常,公司获得的市盈率倍数为 8-20 倍,这取决于其组合中每种药物的剩余现金流年限和独占期。这相当于收入的 3-7 倍,净利润率占收入的 20% 至 40%。
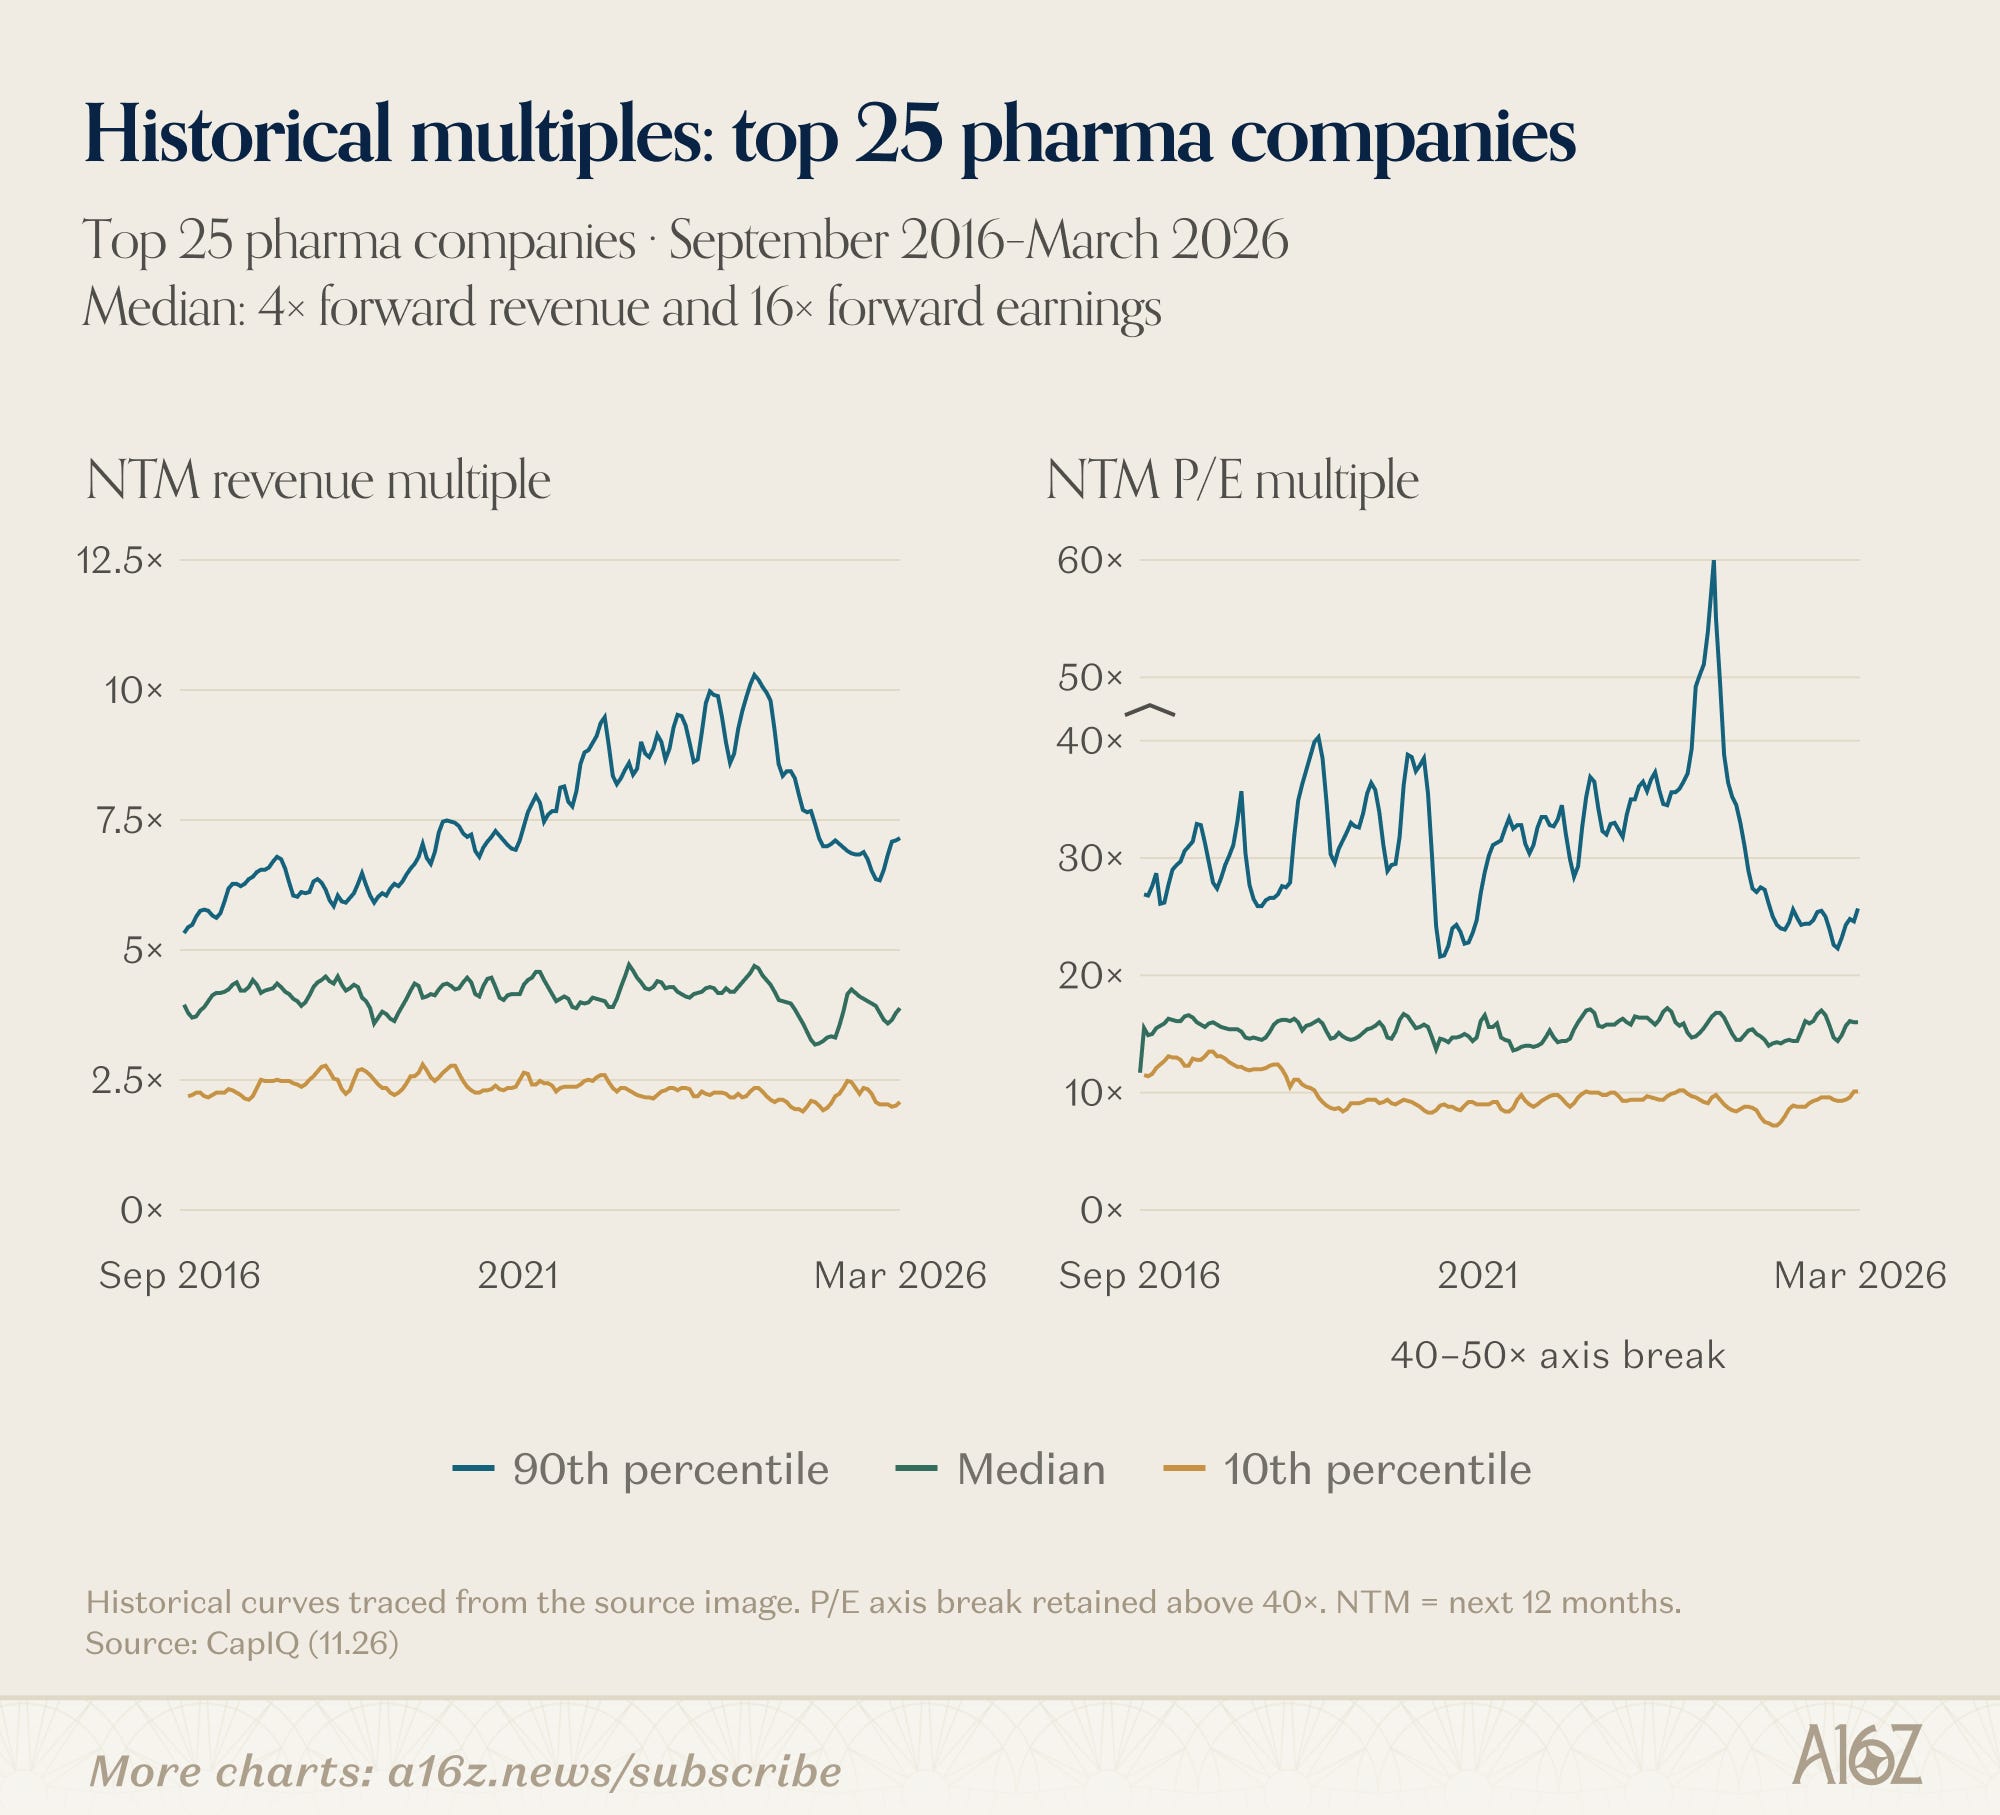
制药公司通常不会因其药物发现引擎获得太多“估值认可”。
软件公司通过经常性订阅模式直接将其平台货币化,这种模式通常通过在现有产品之上叠加新产品和功能来实现扩张,从而带来持久的增长和终值。相比之下,由于开发周期长且分析师缺乏可见性,处于开发阶段的长期药物在现值(PV)基础上通常只是微不足道的零头。此外,随着现有药物专利到期,制药公司需要不断替换现有的药物收入基础。例如,随着核心专利独占期(LOE)的丧失,艾伯维(AbbVie)的 Humira 收入从 2022 年的 200 亿美元降至 2025 年的 40 亿美元。历史上,这一直是大型制药公司具有收购倾向的主要驱动力,因为补充资产管线对于最小化收入波动至关重要。
如果药物发现变得更加可重复,投资者可能会开始更直接地评估制药公司发现引擎的实力——使其能够获得更多的“估值认可”。我们可以设想行业的一个未来状态,即更像科技行业,投资者愿意押注制药公司的 AI 基础设施将帮助其持续开发新药,以替代因专利悬崖而损失的收入,并减少对单一药物产品线的依赖。反过来,制药公司对其基础设施层面的日益投资,通过实现更快、更可预测且更持久的增长,可以转变其商业模式的质量。
认识到技术平台的价值也可能影响生物科技公司(Biotechs)的运营方式。历史上,生物科技公司初创企业开发了行业中一些最前沿的技术平台——他们发明了新的发现方法、新的药物模态(drug modalities)以及用于患者筛选的新检测方法。但是,生物科技公司被迫系统性地将平台基础设施的投资优先级降低,转而推进单个药物资产,这是可以理解的,因为投资者将所有价值都赋予这些资产。
随着技术平台在 AI 的助力下变得更加资本高效,“平台估值认可”(这可能会降低生物科技公司初创企业的资本成本),加上由于发现成本降低而实现的更多样化的组合,可以使生物科技公司初创企业实现更广泛的管线抱负,并鼓励整个行业进行更多的技术投资。在 a16z,我们 与 Eli Lilly 联合推出了一只合资基金,名为 The Biotech Ecosystem Fund,正是出于这一目的。
3. 为什么现在是 AI 的时机
Eroom 定律(“Moore”倒过来拼写)指出,尽管技术和计算能力不断提高,但药物发现却变得越来越慢且越来越昂贵。我们认为,Eroom 定律终于找到了其相等且相反的力量:持续的前沿模型改进。
多年来,人工智能一直在生物技术领域逐步渗透,但新一代模型正在解锁新的能力。我们在科学推理和分子设计方面看到了早期进展,制药公司和前沿 AI 实验室的商业兴趣也在不断增长。
我们在模型层面看到了两个主要的进步方向:
- LLM / 推理模型正在加速(并经常完成)科学家、研究人员和其他知识工作者在发现和开发过程中执行的任务。这包括文献综述、实验设计、数据分析、监管申报等大量工作。
- 分子生成正明显受益于结构预测模型浪潮,这些模型已迅速成为整个行业不可或缺的工具。对于生物制剂和小分子药物,目前领先模型的主流类别是基于扩散的模型(diffusion-based models),它们能够实现从头分子生成(de novo molecule generation)以及潜在候选药物的优化。
我们认为,当前 Bio x AI 的市场成熟度已接近 GPT-3 水平,我们对未来 5 年的发展前景感到兴奋。什么是 GPT-3 水平?GPT-3 是一个转折点,我们看到了单个模型在极少任务特定训练的情况下跨多种任务工作的能力。我们开始看到类似的能力从生物模型中出现。
具体到分子生成领域,我们在两个方面看到了进展:
- 泛化性(或迁移) = 学习可重用的生物模式,从而在新的目标和任务中进行预测和设计,几乎或完全不需要任务特定的重新训练。
- 功能性生成 = 创造可以在现实世界中存在并发挥功能的新颖生物设计。其中一些可能挑战人类的直觉(例如,新型结合表位)。
在分子生成领域,缩放定律(scaling laws)似乎依然有效,随着公司继续在越来越大的实验数据集上进行训练,其模型的新版本不断展现出性能提升。8
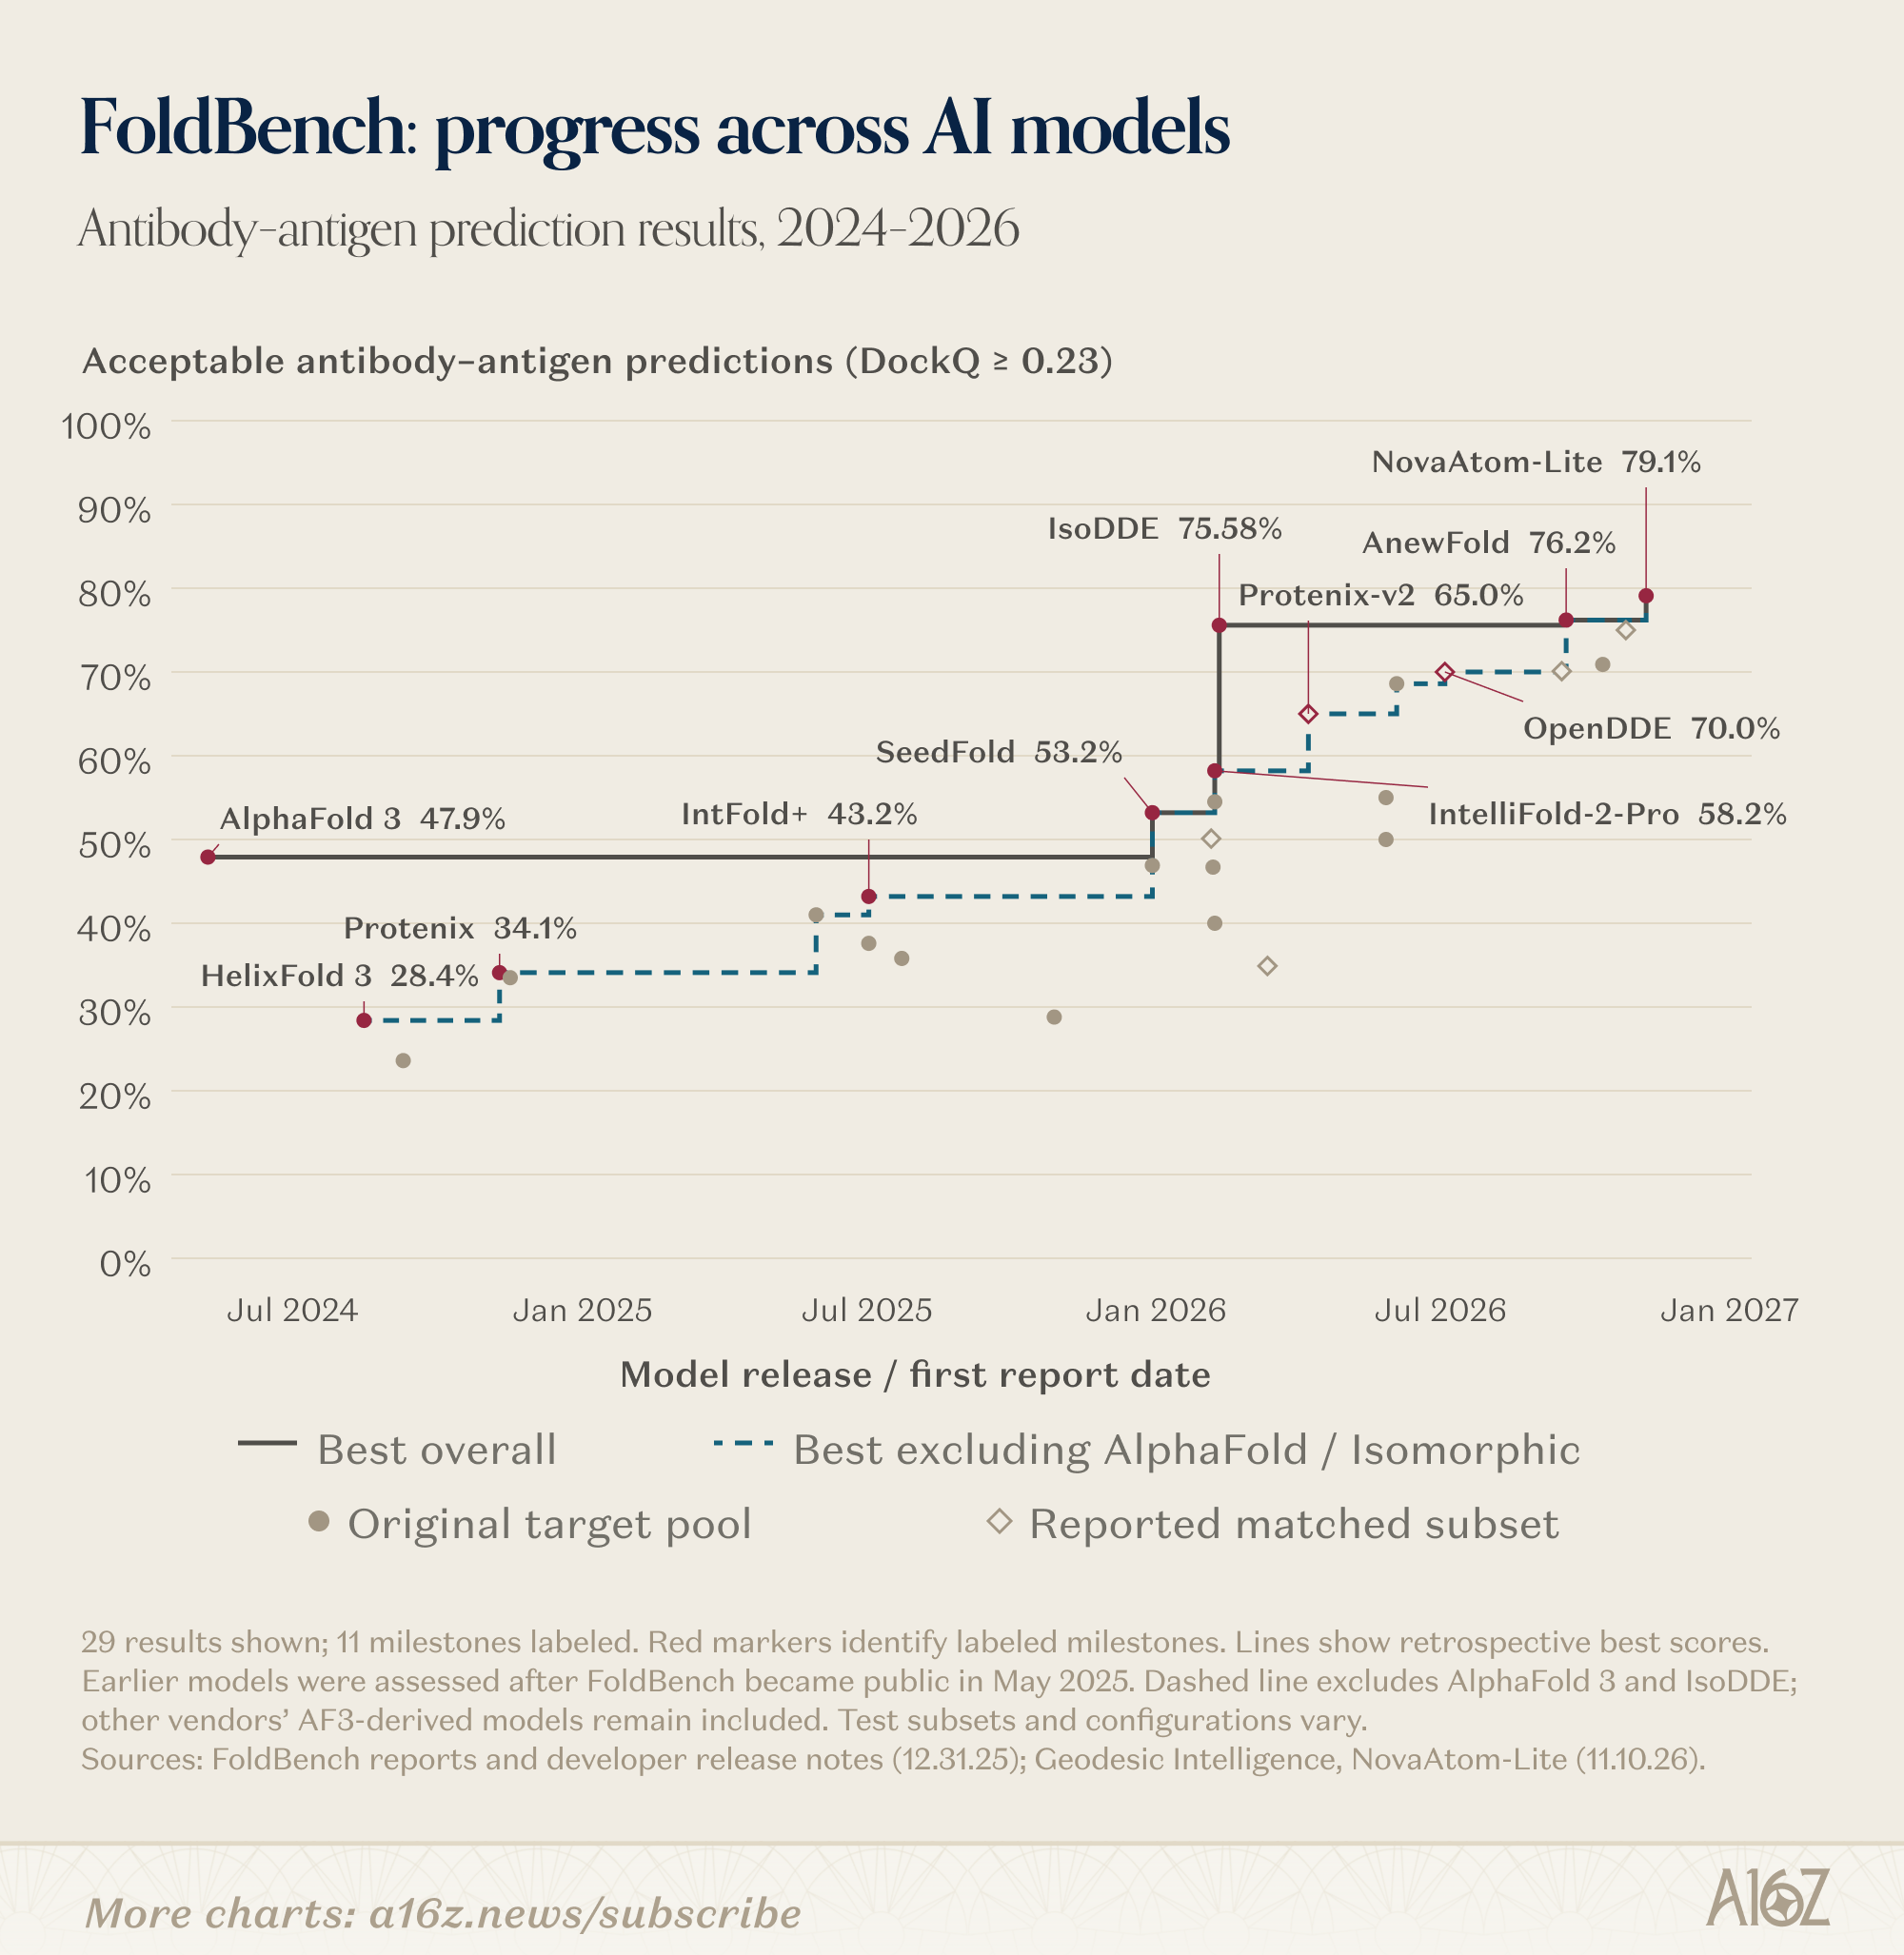
除了模型发布之外,这一代技术也显示出商业动能的迹象。其中包括大型制药公司与初创企业建立了多种多样的合作结构:
- Isomorphic Labs 与强生(J&J)、诺华(Novartis)和礼来(Eli Lilly)建立了合作伙伴关系,其中包括与诺华价值 12 亿美元、与礼来价值 17 亿美元的基于里程碑的潜在付款协议
- Chai Discovery 与辉瑞(Pfizer)、诺华、百时美施贵宝(BMS)、葛兰素史克(GSK)、罗氏(Roche)和礼来建立了合作伙伴关系
- Boltz 与辉瑞、武田(Takeda)、葛兰素史克和百时美施贵宝建立了合作伙伴关系
- BigHat Bio 与礼来、强生和默克(Merck)建立了合作伙伴关系
- Nabla Bio 与阿斯利康(AstraZeneca)、百时美施贵宝和武田建立了合作伙伴关系
- Genesis Molecular AI 与吉利德(Gilead)和因塞特(Incyte)建立了合作伙伴关系
- Profluent 与礼来和 BioMarin 建立了合作伙伴关系
这些合作是市场对技术信心的早期迹象,下一个考验将是持续的模型改进能否转化为进入临床的更好药物。
我们还看到前沿 AI 实验室对生物学和药物发现的兴趣日益浓厚,这进一步凸显了这是未来关注的重点领域。这些实验室在长期内将扮演什么角色仍在变化中。它们当前的模型已经能够增强经验丰富的科学家(例如 GPT-Rosalind)的能力,帮助大规模地解读文献和实验数据,并加速各种后台任务。但这些野心似乎正在增长。过去几个月,Anthropic 开设了一个湿实验室,并宣布正在开发针对被忽视疾病的新药候选物。OpenAI 收购了 Orchestra Bio,帮助生物科技公司构建更强大的智能体层(agentic layer)以执行程序。
低垂的果实在于利用 AI 将制药过程变得更快速、更高效、更经济,方法是将 AI 集成到现有流程中,正如我们已经在其他知识工作行业中看到生产力工具和推理智能体被采用那样。仅此一项就将对人类进步产生巨大影响。然而,在最后的疆域,鉴于我们在药物发现模型中看到的进步速度和性能,我们押注将见证真正的奇迹:那些此前根本不会存在的新型药物。
4. AI 可能解锁的新生物业务
初创企业如何在这一新的生物 AI 技术浪潮中捕获价值?公司可以出售改善药物发现的技术,也可以利用该技术自行开发和商业化药物。第二种方法承担更多风险,需要更多资本,但当然也提供更大的上行潜力。在某些情况下,初创企业同时追求这两种商业模式。
- 向生物制药行业和前沿 AI 实验室出售数据和科技
这种做法(少数)已有大型企业的先例。Veeva 是垂直市场软件(VMS)领域最大的成果之一,市值达 500 亿美元,与其最大客户签订的合同价值超过 1 亿美元。Boltz 和 Chai 等公司也拥有横向商业模式,目前向制药公司销售产品。
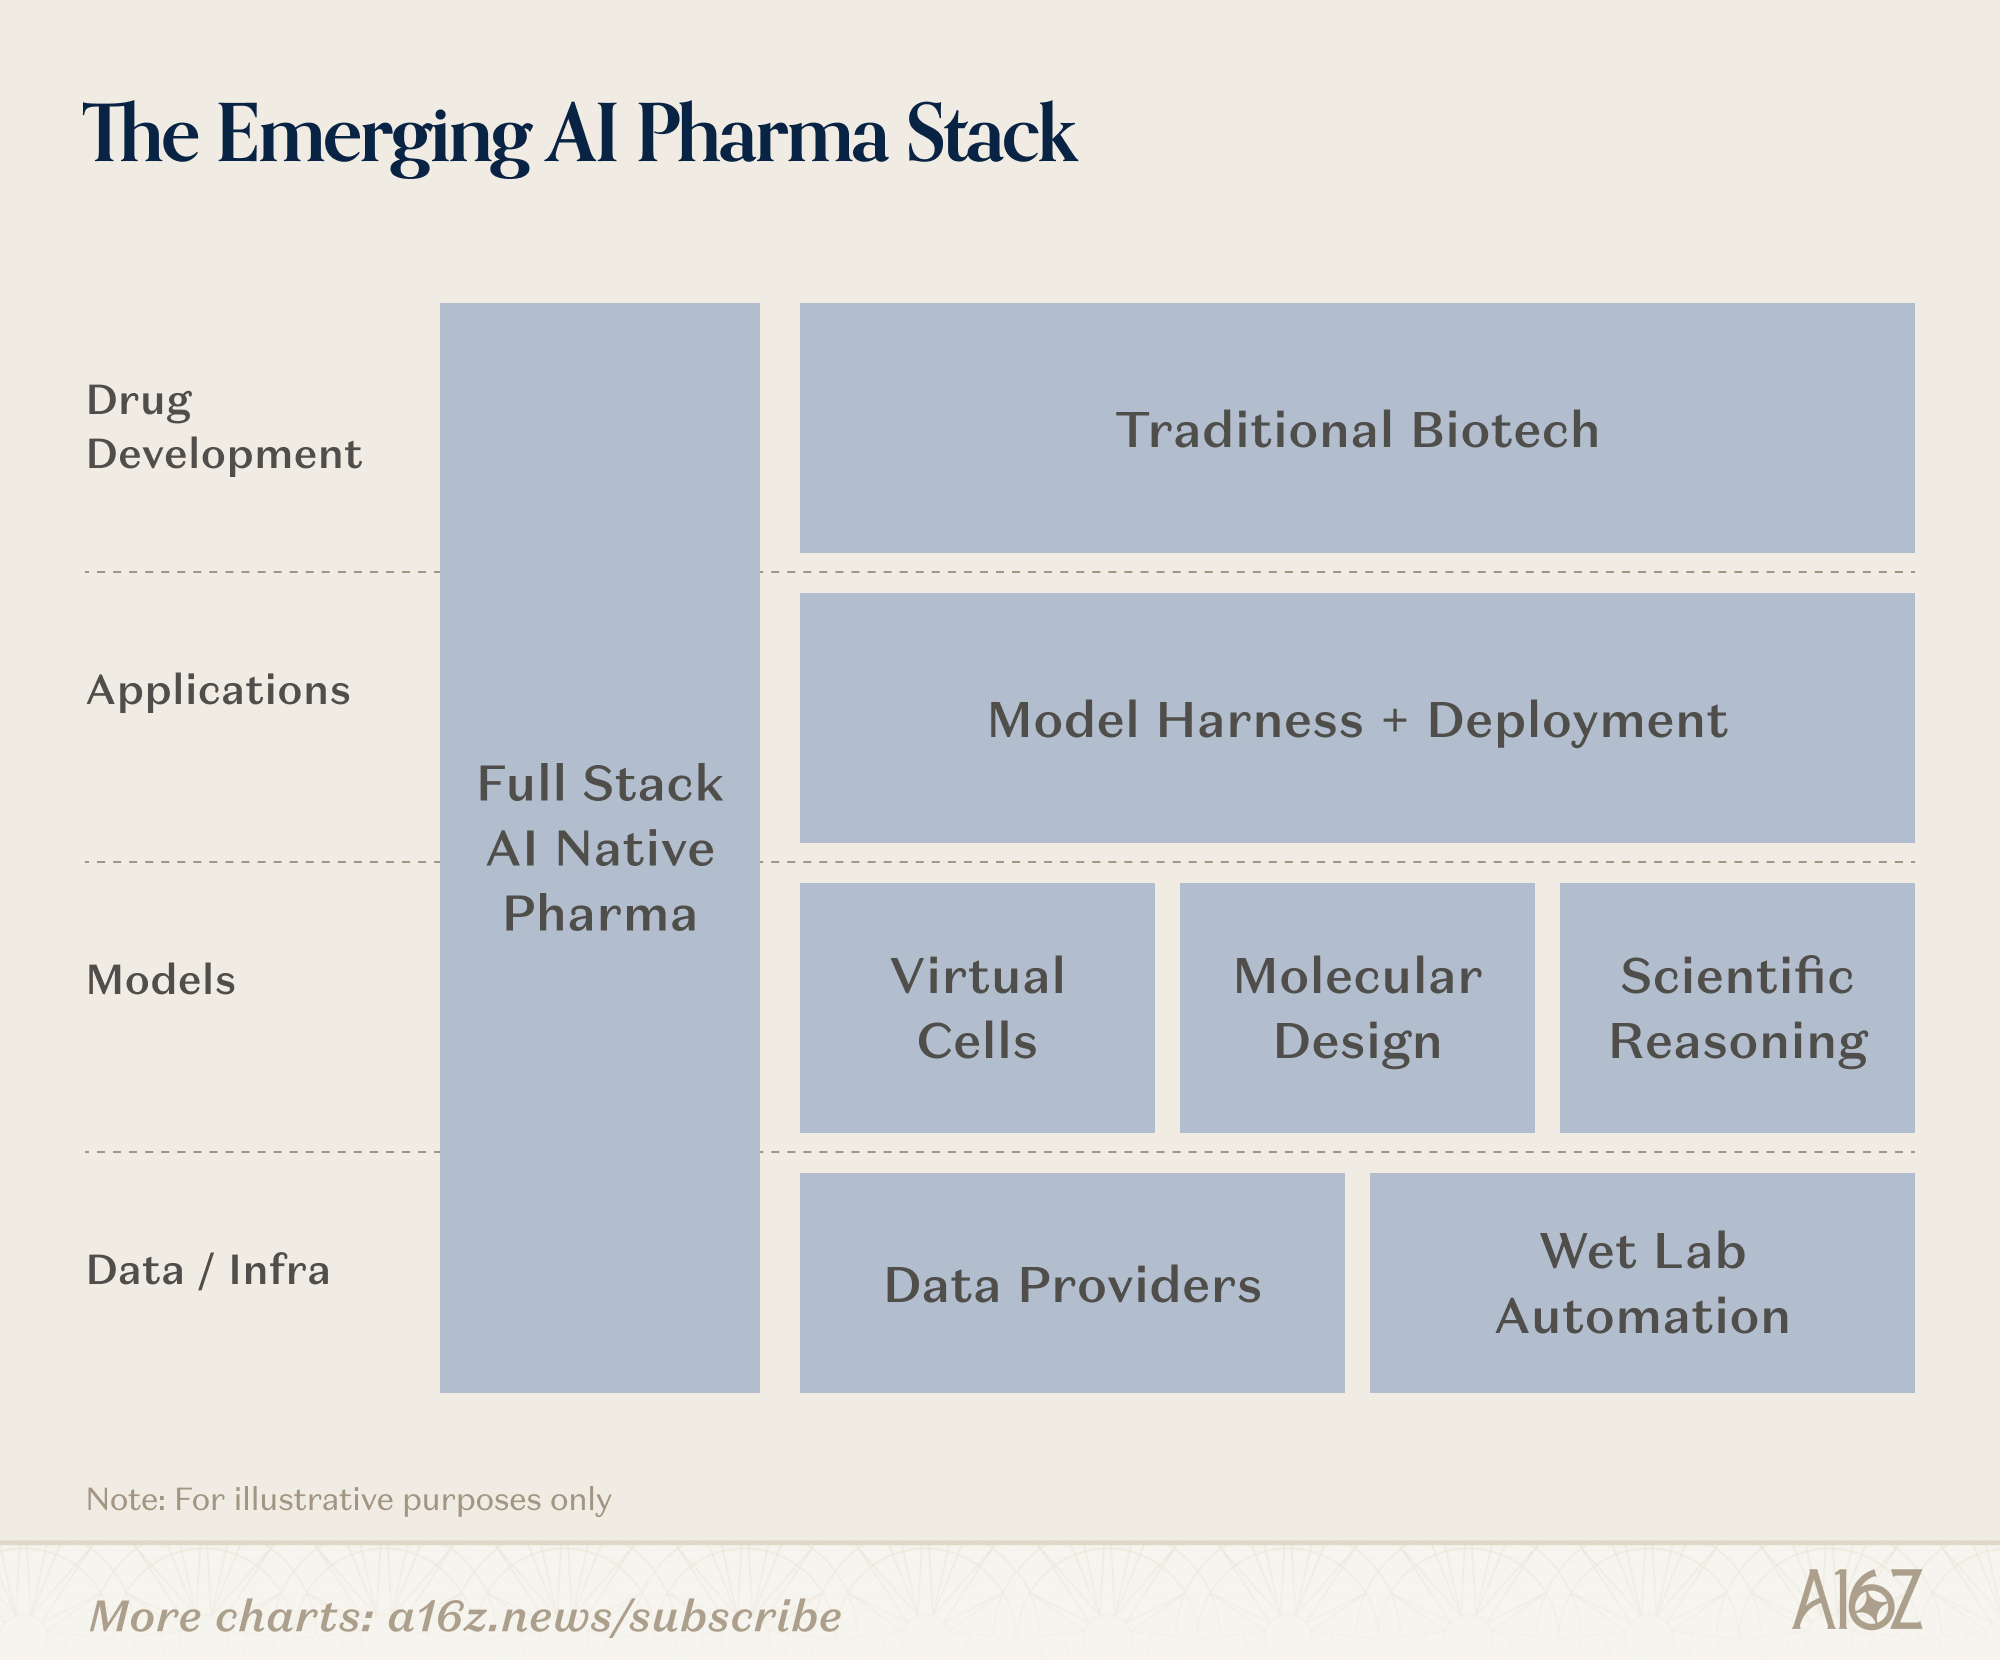
在这种方法下,我们看到了几类新兴的初创企业:
- 数据提供商与实验室自动化:高质量数据是该行业的一大瓶颈。机器人实验室自动化以及专家级数据收集和基准测试有助于解决这一问题。Medra、Tacit、Latch、BigHat Bio 和 Ginkgo 等公司目前正在进行此类工作。
- 生物学预测模型:构建模型以在计算机模拟(in silico)中模拟细胞以及器官甚至患者等更大系统对药物的反应,旨在减少对湿实验室的依赖,缩短反馈循环,从而提高临床试验的成功率。一些公司正在开发“虚拟细胞”模型;另一些公司正在投资类器官系统;还有一些公司则在专有数据集(非公开领域)上训练专门的预测模型。Axiom Bio、insitro、Noetik、Radical Numerics 和 Inductive Bio 等公司目前正在进行此类工作。
- 科学推理智能体:通过大规模推理学术文献和公共或私有数据集,帮助识别被忽视的机会,从而辅助研发流程。这些通常是应用于科学领域的大语言模型(LLM)。Edison Scientific 和 Phylo 等公司目前正在进行此类工作。
- 分子设计:基于扩散的模型专注于从头药物设计,是目前行业内采用最广泛的技术。Chai 和 Boltz 等公司目前正在进行此类工作。新的模型也在针对免疫原性预测、RNA 和寡核苷酸设计、蛋白质-蛋白质相互作用预测以及许多其他特定模态的设计任务进行训练。
- 模型编排与企业部署:鉴于 LLM 和领域特定模型在企业中被部署的用途广泛,企业越来越需要(a)帮助团队选择针对特定任务使用哪些模型,(b)使用其专有数据对模型进行微调,以及(c)建立快速强化学习(RL)环境,以便模型在单个任务上的性能能够快速提升。早期的应用场景包括临床试验文档管理和监管文档提交。Valkai 和 Collate 等公司目前正在这一领域开展工作。
- 构建全栈生物科技公司
我们最兴奋的机会之一是垂直整合的治疗性公司,它们利用 AI 发现和开发自己的药物,从而从内部开发的资产中捕获全部价值。采取这一策略的公司包括 Recursion、Isomorphic、insitro、Xaira、Relay Tx 和 Octant Bio。
这些公司在制药价值链的各个环节整合了端到端的能力,从生成实验数据和构建专有 AI 模型,到开发自己的药物。我们看到将这些活动整合在一个屋檐下具有巨大的潜力。实验室的发现可以改善模型,更好的模型可以指导实验设计和药物候选物的选择,而临床试验的结果可以反馈到这一过程中,最终加深我们对疾病的理解并改善下一轮具有影响力的药物。
5. 为什么生物学仍然充满挑战
人工智能重塑生物学曾是一个长期的承诺。过去十年中,我们取得了令人兴奋的成果,但我们认为当前的技术发展速度是前所未有的。我们对短期内将看到的影响持乐观态度,但也认识到生物学仍然是一个庞大且复杂的问题领域。有一些逆风因素值得考虑(或努力解决):
- 数据匮乏的领域:与其他物理 AI 类别(如机器人或自动驾驶汽车)一样,生物学缺乏互联网规模的数据语料库用于训练。例如,现有的高保真公共蛋白质训练数据最大语料库是蛋白质数据库(Protein Data Bank, PDB),这是一个公开可用的档案,收录了过去 50 年中积累的 30 万个经过实验确定的大型生物分子 3D 结构。与互联网数据的规模相比,这简直微不足道。
- 生物学是一个高度复杂的系统:设计成功的药物需要对药物试图扰动的多层生物系统有深入的理解。全面建模生物学所需的数据规模是巨大的(可能远大于语言数据,且基于上述有限的数据)。为此可能需要有意义的架构改进或更局部的模型。正如 insitro 的创始人 Daphne Koller 所指出的那样,如果我们不了解首先应该针对哪些生物机制,更好的分子设计并不一定会导致更有效的药物。
- 无法验证的领域,反馈循环漫长:与数学或编程等其他领域不同,药物设计或生物学洞察目前通常无法在计算机上完全验证(“in silico”)。药物设计的验证发生在湿实验室,最终在人体中通过受监管的临床试验进行,而这些试验的时间线非常长。
我们看到初创公司正在正面应对这些挑战,但这些方法究竟能在多大程度上加速生物制药行业的反馈循环,目前仍不得而知。
很难想到比更快、以更低的成本开发更好的药物,以及构建更好的机器来理解和治疗我们能想到的每一种健康状况更有影响力的 AI 应用。是时候解决疾病问题了——我们很高兴继续支持那些致力于使这一目标成为现实团队。
 当 AI 代替购物时,谁获得报酬?Alex Immerman 和 Santiago Rodriguez·9 月 29日阅读完整故事操作 DNA 更像手术而非药物治疗 Jorge Conde·1 月 20日阅读完整故事
本通讯仅供信息参考,不应被视为法律、商业、投资或税务建议。此外,本内容不构成投资建议,也不打算供任何 a16z 基金的投资者或潜在投资者使用。本通讯可能链接到其他网站或包含来自第三方的信息——a16z 未独立核实,也不对这类信息的当前或持久准确性做出任何陈述。如果本内容包含第三方广告,a16z 未审查此类广告,也不认可其中包含的任何广告内容或相关公司。任何提及、引用或描述的投资或组合公司并不代表 a16z 管理的所有车辆中的所有投资;请访问 https://a16z.com/investment-list/ 获取完整投资列表。其他重要信息可在 a16z.com/disclosures 找到。您收到此通讯是因为您之前已选择加入;如果您希望退出未来的通讯,您可以立即取消订阅。 1
GlobaData 分析师共识销售数据 2
AAPL、MSFT、GOOGL、AMZN、SPCX、META、TSLA、Samsung、PLTR、ORCL、PANW、SAP、NFLX、DELL、CRWD、IBM。不包括总部位于中国的半导体、设备和网络公司 3
CapIQ 4
GlobalData 5
CapIQ 6
GlobalData,2025 年。 7
GlobalData。这仅针对品牌药物,不包括仿制药和生物类似药 8
此基准反映了可用模型的精选集合,并不详尽; notably,Boltz、Chai 和 Biohub 的公开模型以及私有模型版本均未包含在内
关于此帖的讨论
https://substack.com/profile/7756309-cole-r?utm_source=commentCole R3天前
临床前发现引擎正在加速,但瓶颈始终存在并将继续存在于临床开发和试验中。患者数量根本不足以获得足够的统计效力来满足这些试验的需求。 回复分享1 条回复https://substack.com/profile/25012082-bernard-louvat?utm_source=commentBernard Louvat3天前
精彩的文章。从商业角度补充一点:“年金”效应仅在患者持续接受治疗期间有效,而在 GLP-1 类药物中,大多数患者并未坚持用药。《JAMA Network Open》一项针对 125,474 名美国成年人的研究发现,64.8% 的非 2 型糖尿病患者在一周内停药。通过 AI 帮助患者在艰难时期坚持用药,与通过 AI 发现下一个患者一样,都能扩大市场蛋糕。这正是我们在 TeraHealth https://tera.health/ 与 TeraRx 合作构建的循环部分。您是否认为上市后 AI(如依从性和患者支持)属于“生物 x AI”主题的一部分,还是一个独立的市场? 回复分享更多 8 条评论...