a16z 图表解读:预测市场有偏见吗?AI 的钱和岗位正在流向哪里
原文链接: https://www.a16z.news/p/this-week-in-charts-are-prediction 来源: Moses Sternstein / a16z 发现于: 小互 · AI 解读站 · 2026/10/10 说明: 本文由 AIHot 自动聚合,并由 GLM 翻译为中文(保留全部代码与链接)
本周图表:预测市场存在政治偏见吗?
“40法则”已今非昔比;Atoms 持续获胜,但其他人呢?;AI 终究还是接管了呼叫中心?
https://substack.com/@therealrandomwalkMoses Sternstein2026 年 10 月 9 日
我们很高兴地宣布,a16z 正在领投对 TypeSafe AI 的投资,Jev 的创造者。阅读更多关于我们投资原因的博客文章,并在我们的a16z Show 节目中听取团队的声音。

本周早些时候,Flávio Bolsonaro 在巴西总统选举中意外获得首轮胜利。或者也许这并不令人意外。Charts 对巴西政治知之甚少,所以我们真的无法断定。
然而,如果你瞥一眼预测市场,Bolsonaro 的胜利似乎至少有些令人意外,但并非过于意外:
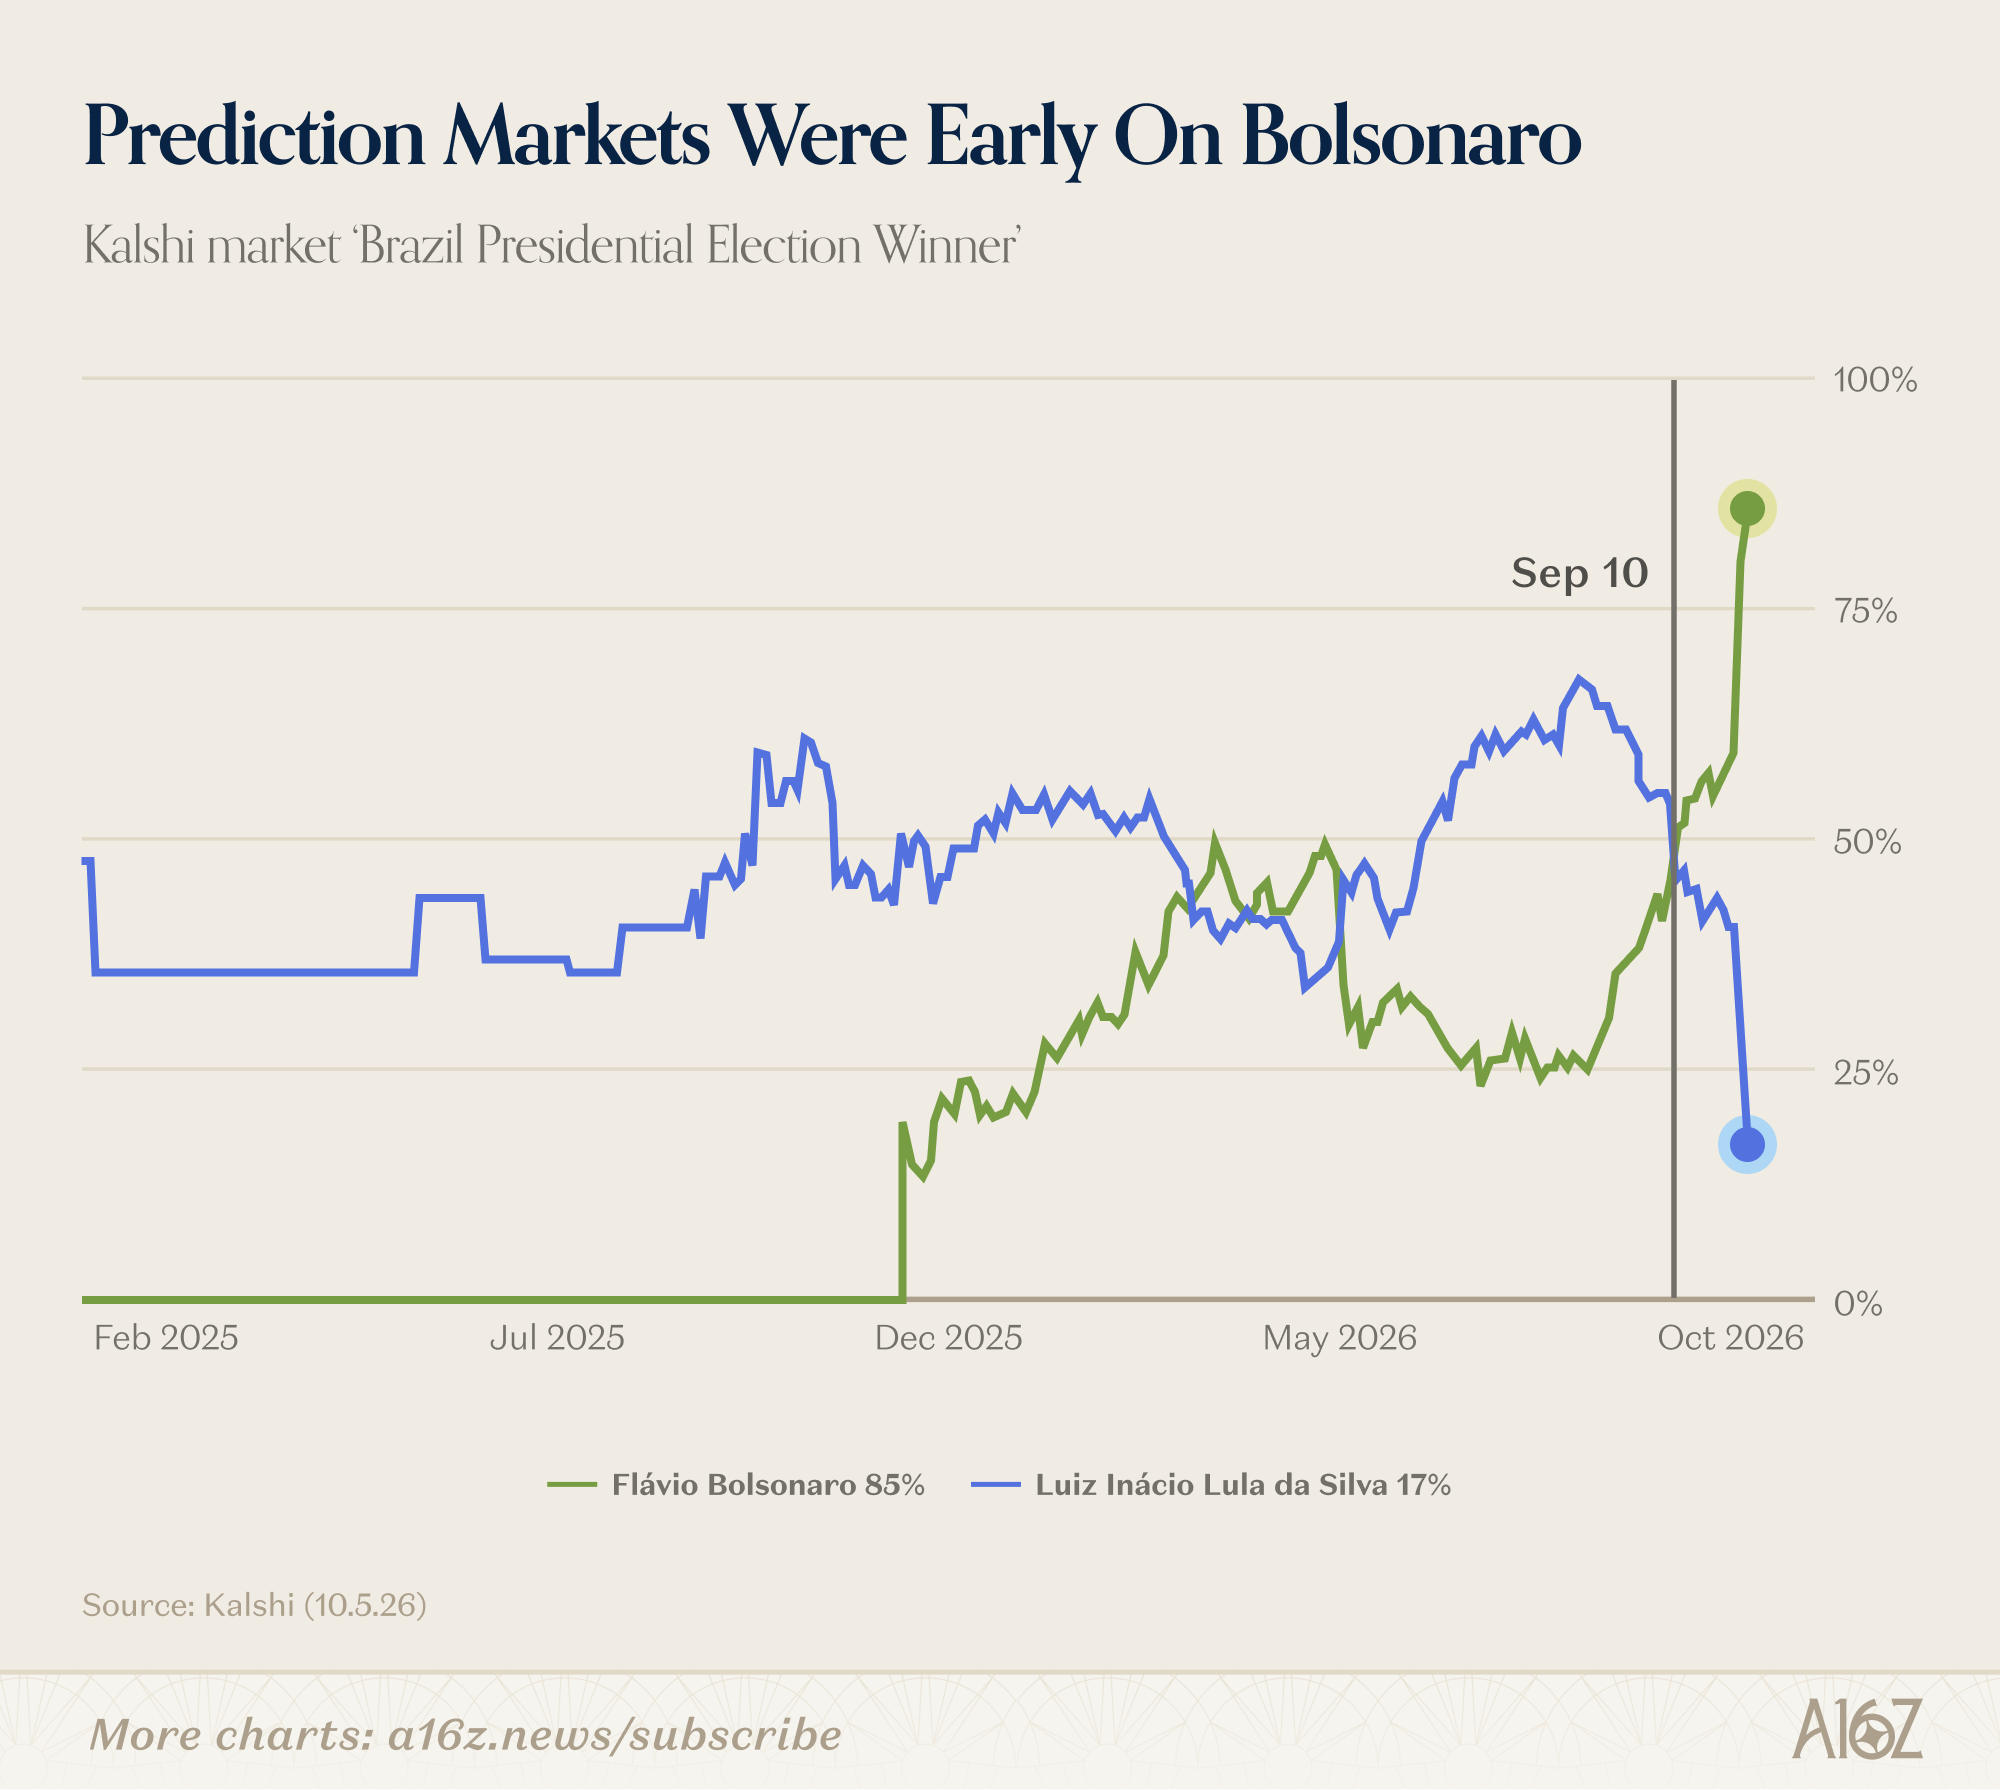
在大部分时间里作为冷门领跑者,Bolsonaro 的胜率在 8 月开始转向有利,到了 9 月第二周,他已经成为热门。不出所料,在最近的首轮胜利后,Bolsonaro 赢得总统职位的赔率飙升。
无论意外程度如何,预测市场在此事上早了约 3 周并给出了正确预测。从 MSCI 巴西 ETF 在 Bolsonaro 首轮胜利消息后上涨约 15% 来看,选举结果显然对金融市场也有影响。公平地说,该 ETF 在 8 月(当 Bolsonaro 在 Kalshi 的赔率开始转向时)也开始回升,但幅度远没有那么陡峭,也不那么一致。换句话说,似乎可以得出结论,预测市场在此事上领先了一步。
这一切都是为了引出最近的一项研究,该研究声称预测市场在选举方面相当准确,或者至少没有表现出明显的党派偏见。
Zitzewitz 教授在一篇 NBER 工作论文中发表了一些初步发现,该论文汇总了超过 100 年的预测市场数据(尽管样本主要来自近期),寻找各种维度(包括人口统计和政治派系)上的定价过高证据。该研究的前提是,任何偏见都会表现为预测市场系统性地高估或低估的某个属性(或某些属性)带来异常高的回报(无论是正还是负)。这是有道理的:例如,如果预测市场 consistently 低估女性候选人,那么对女性候选人采取“买入”(over)策略将是获胜策略(反映为正系数)。
事实证明,偏见的证据几乎不存在:
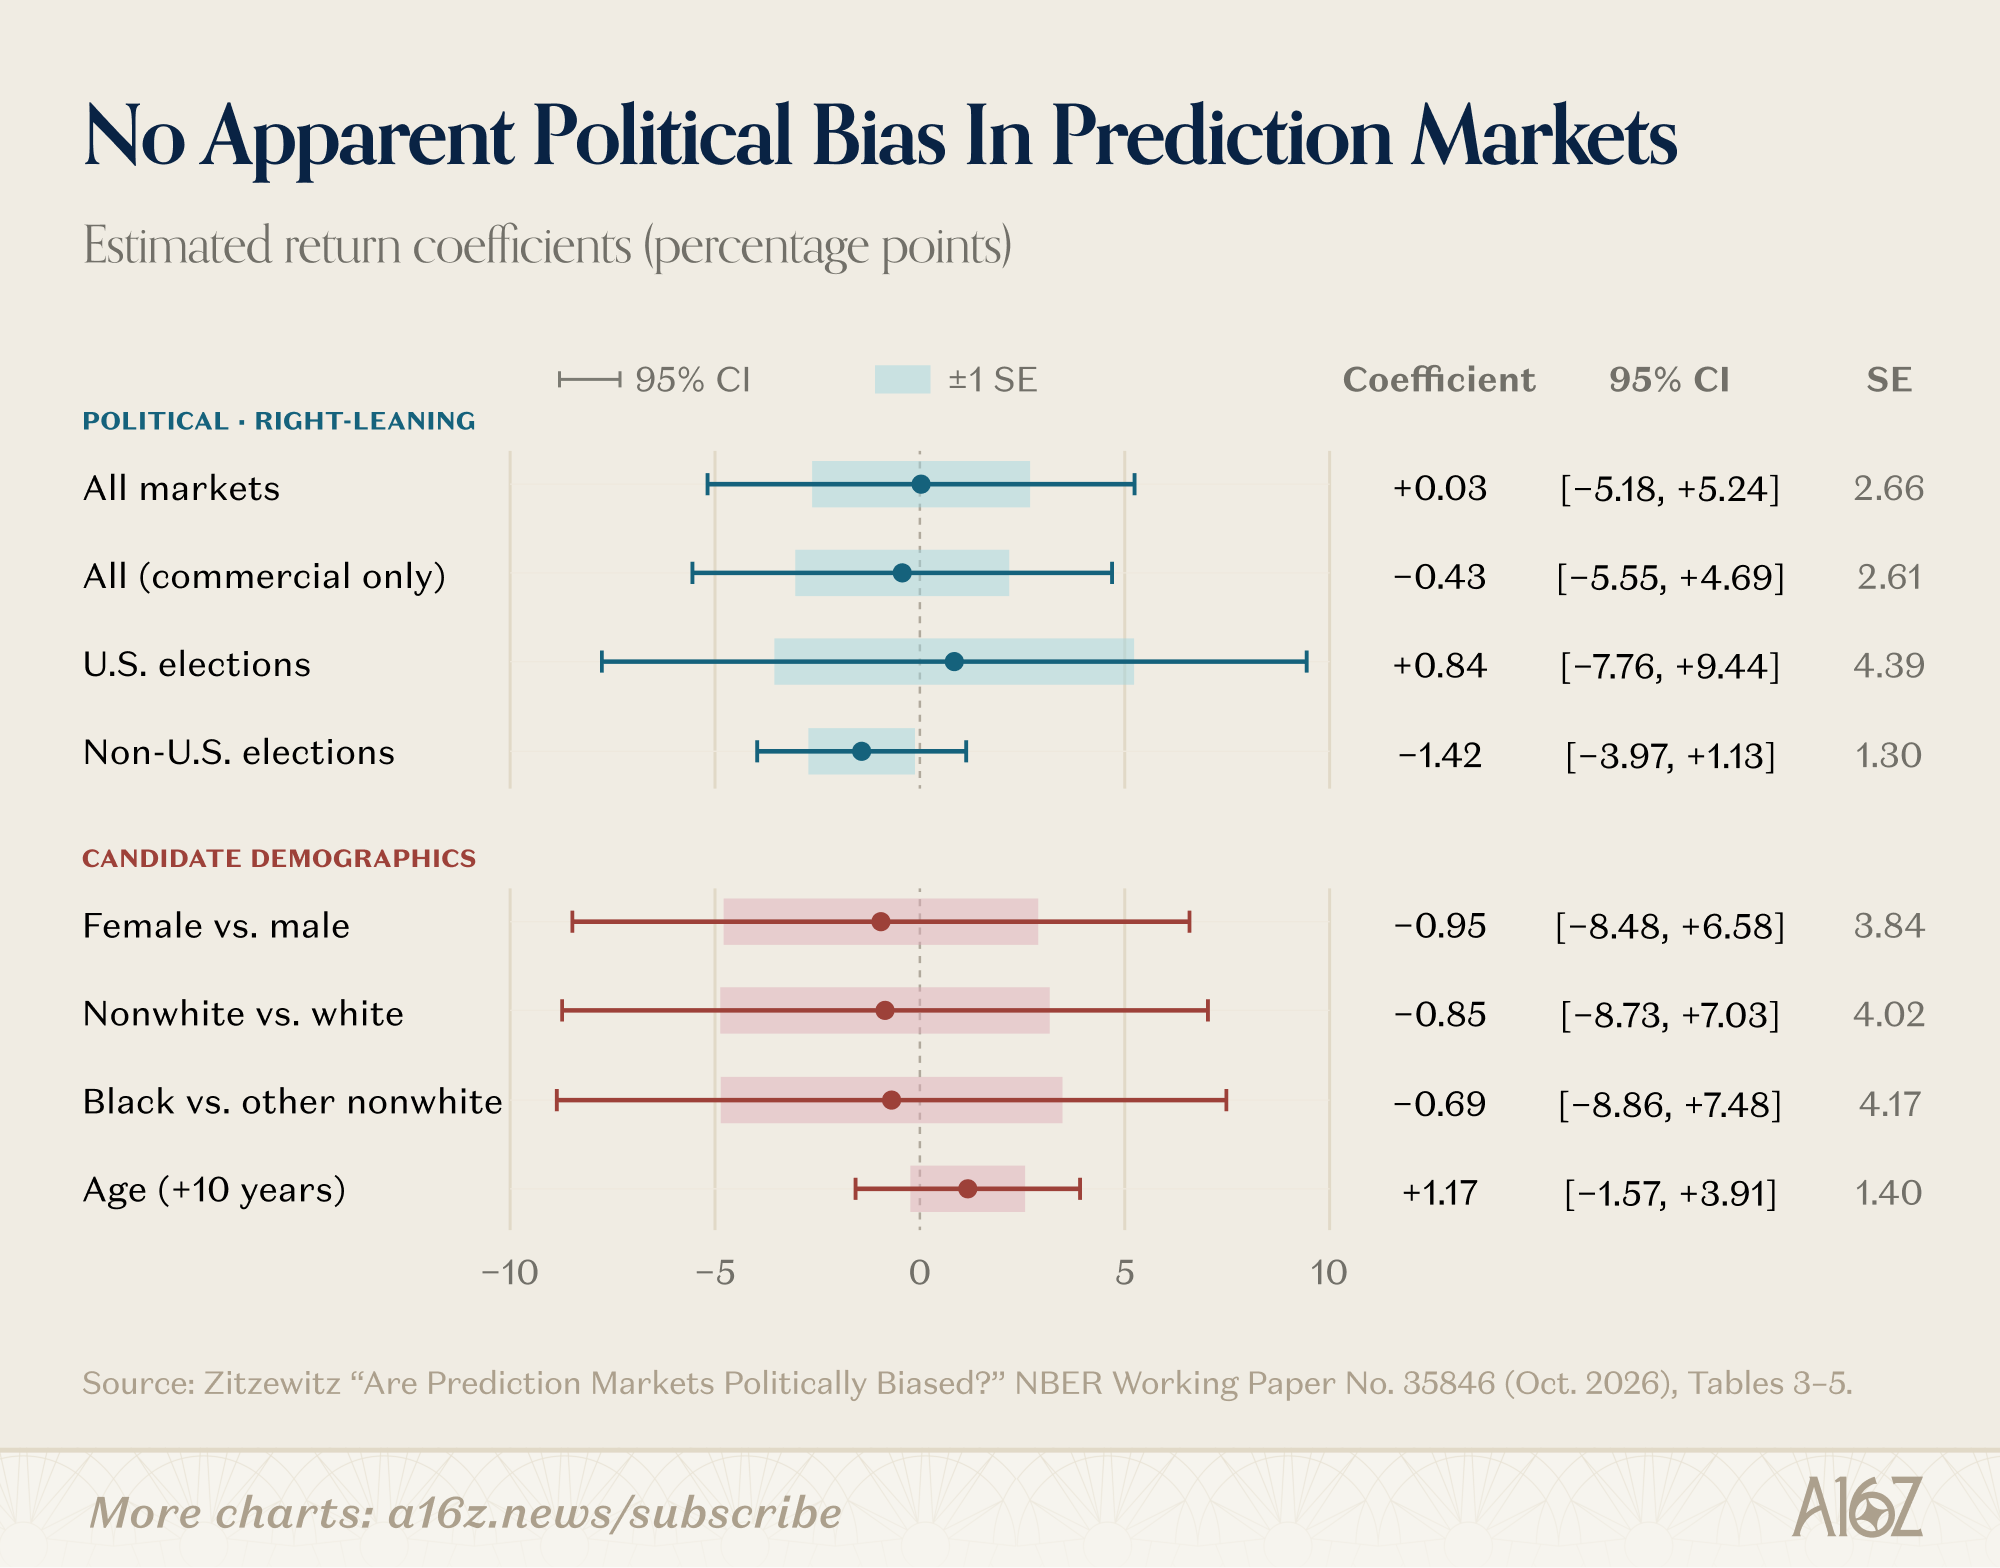
该图表总结了部分结果。在政治派别、性别、肤色或年龄中,没有任何一个维度的回报系数偏离零的程度超过了标准误——唯一的例外是非美国选举,预测市场似乎反映出某种有利于右翼候选人的偏见(即系数为负,因为市场高估了他们的胜算),尽管样本量小得多。然而,即使在这种情况下,95% 的置信区间也表明这种偏见在统计上并不显著。
在其他方面,结果显示出对女性和非白人候选人的轻微(统计上不显著)偏向,以及对年长候选人的偏向,但就党派倾向而言,系数仅为 0.03。
请自行解读,但结果表明,在选举方面,预测市场相当擅长将偏见拒之门外。
“40 法则”已不复从前
多年来,“40 法则”(Rule of 40)被视为科技公司业绩的指路明灯。其理念是创建一个单一指标,以便在不同生命周期阶段的快速增长公司之间进行比较:这些公司在早期阶段预期增长非常迅速但利润微薄,而在成熟阶段则预期增长放缓但利润更高。
“[X] 法则”部分是将收入增长率与利润率相加得出的。如果该数值达到 40 或更高,则表明公司状况良好。因此,一家收入增长率为 100%、利润率为 -60% 的公司仍然表现优异,因为 100 + (-60) = 40,即精准符合 40 法则……而增长率为 150%、利润率为 -150% 的公司,其“0 法则”得分则显得逊色(尽管增长更快)。
鉴于“40 法则”本应是一件好事,同时出现以下两种情况就显得很奇怪:公开上市的软件公司正在提高其“X 法则”标准,而估值倍数却在稳步下降:
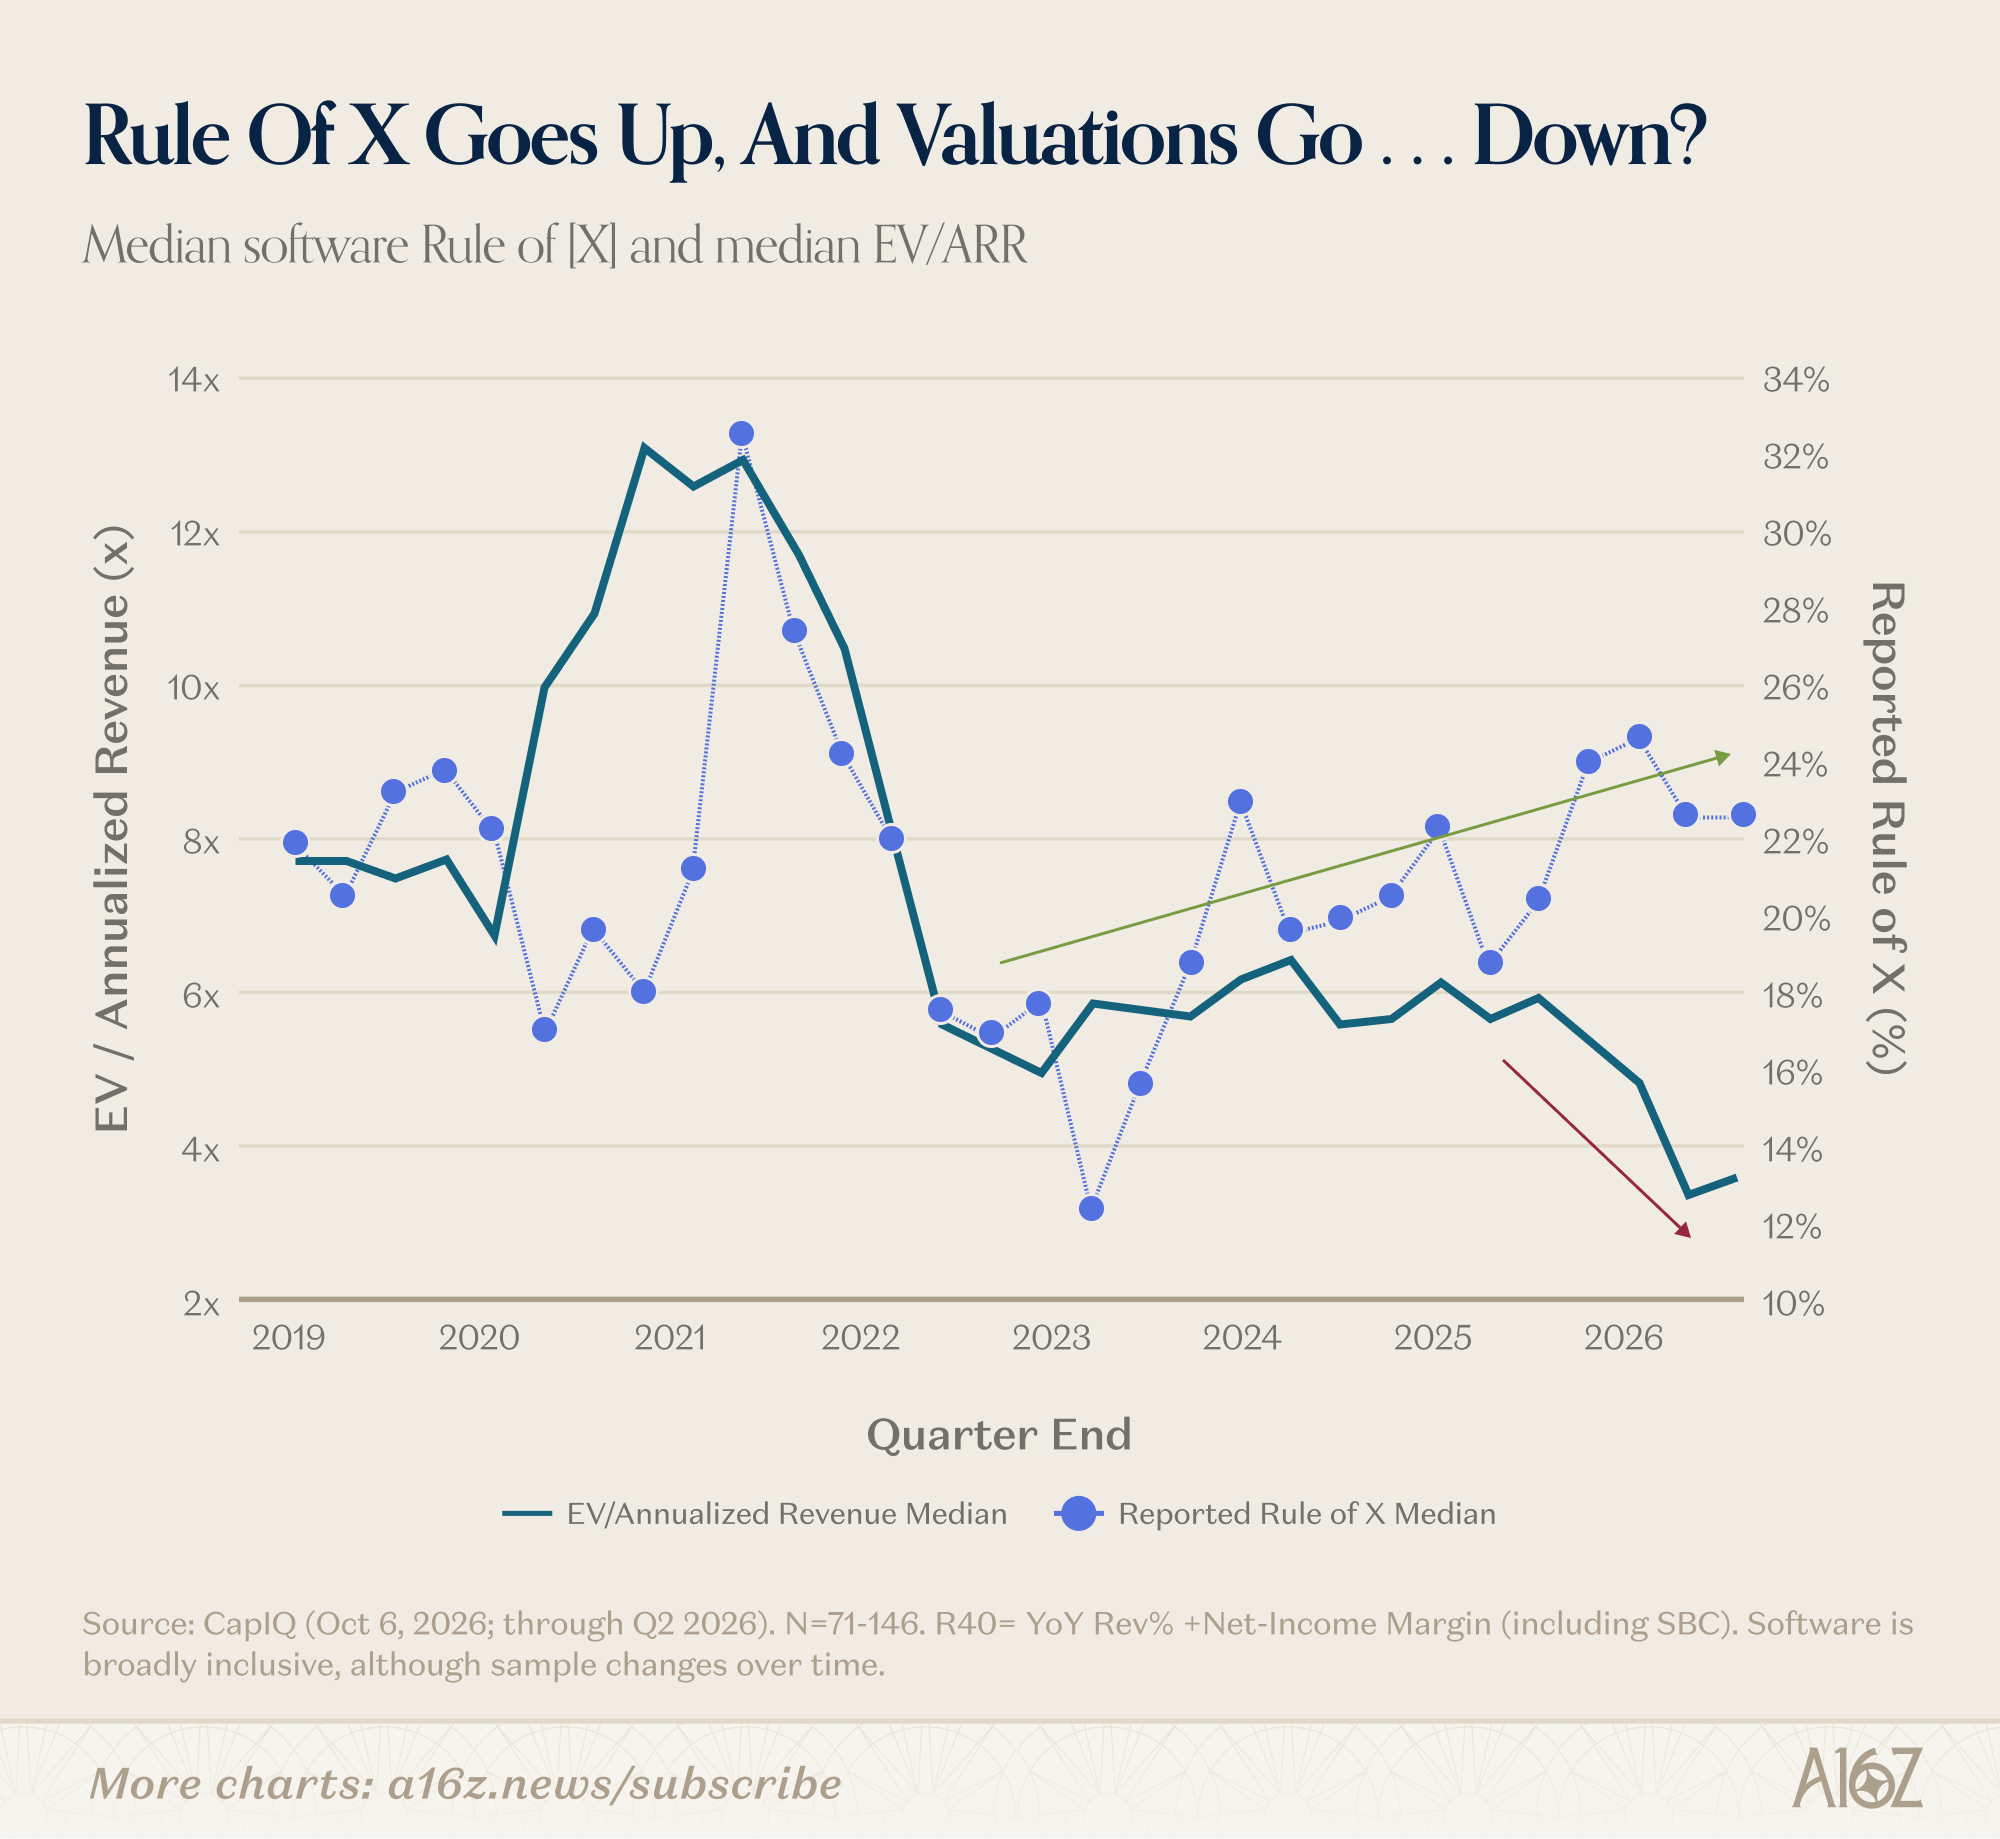
经过一些起伏,过去约 3 年间,公开上市软件公司的“X 法则”中位数从约 17% 上升至约 23%,其中最陡峭的上升拐点始于 2025 年初……这正是在收入估值倍数开始急剧下降的时候。
换一种角度来看:“X 法则”与估值倍数之间的相关性(滚动计算)急剧转负,并最终变为负相关:
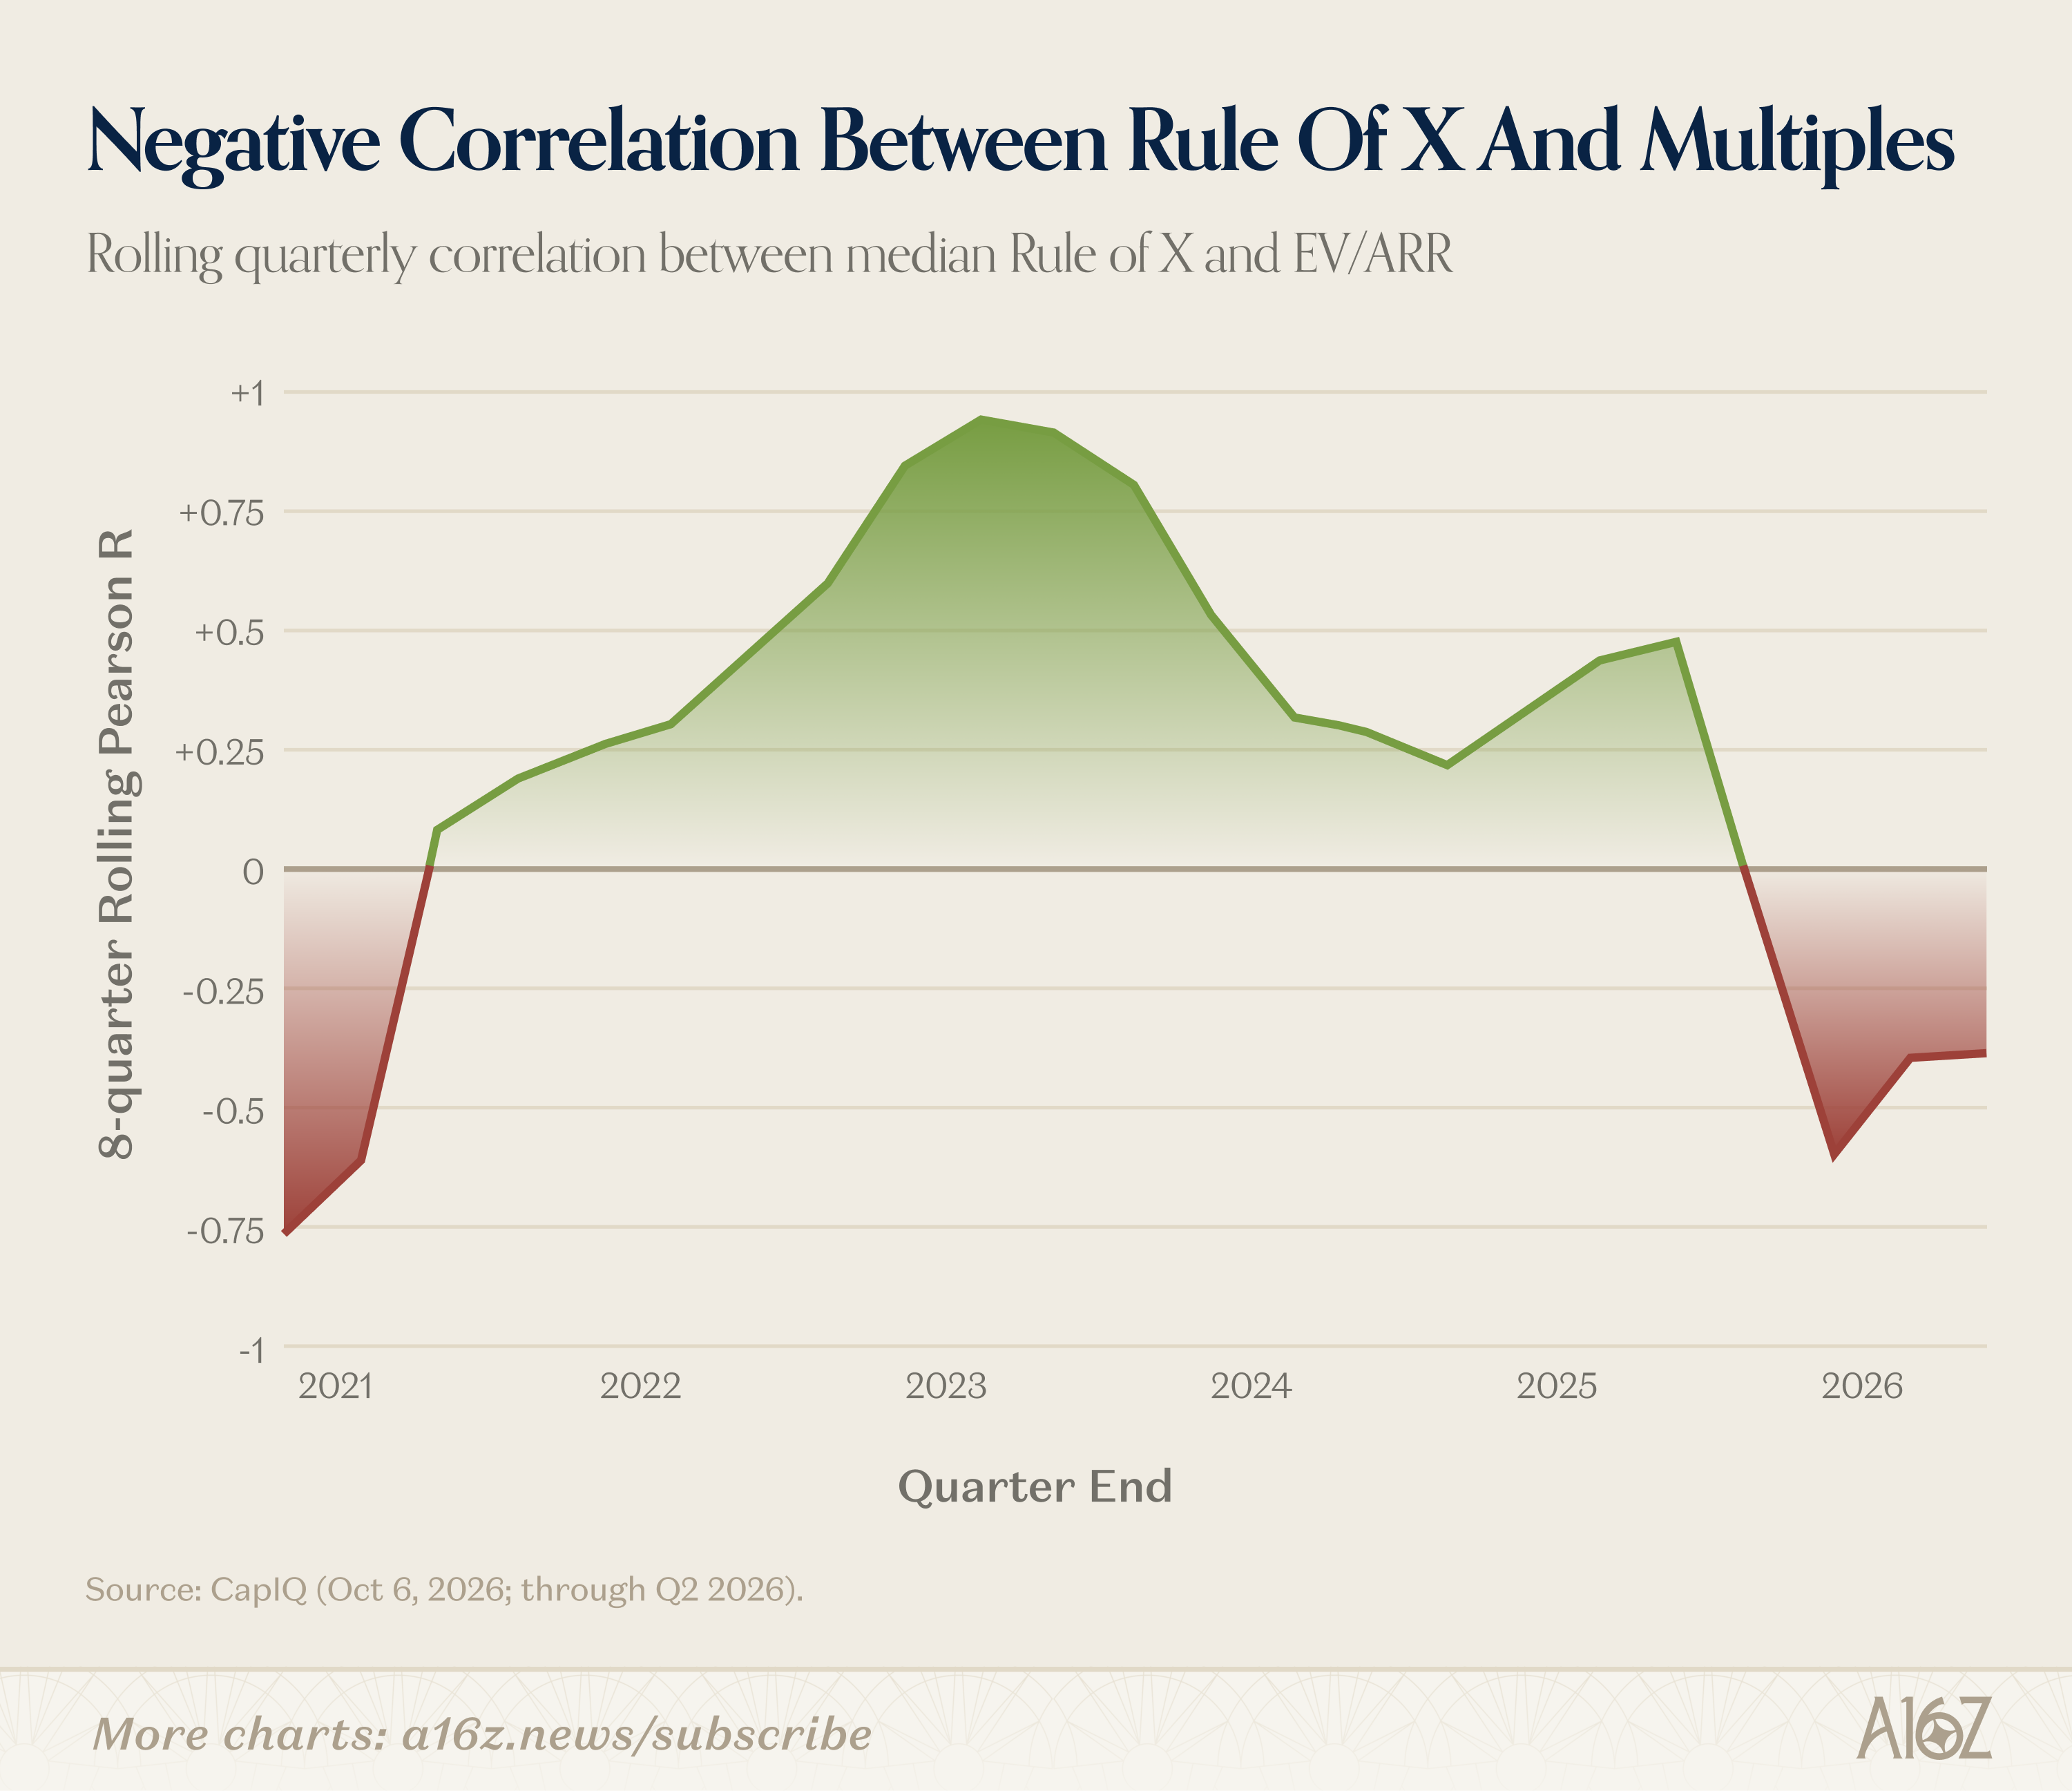
同样,这很奇怪。如果“X 法则”是一件好事,那么改善的“X 法则”应该对应更好的估值倍数,而不是反过来。
那么,到底发生了什么?“X 法则”作为信号减弱的最可能解释涉及其组成部分:增长和盈利能力。正如在市场状况中所述,公开(和私有)科技公司对零利率政策(ZIRP)结束后的制度变化做出的反应是用增长换取盈利能力。这意味着“X 法则”正在上升,但利润率的提高起了主要作用,而增长的贡献相对较小。
但在估值倍数方面,投资者对后者(增长)的溢价高于前者(盈利能力),因此,即使“X 法则”数值很高,如果增长大幅放缓,估值倍数也会相应压缩。
如果你将科技公司(techcos)按“X法则”(Rule of X)进行分类,你会发现收入增长是一个比综合 X 法则得分强得多的因素:
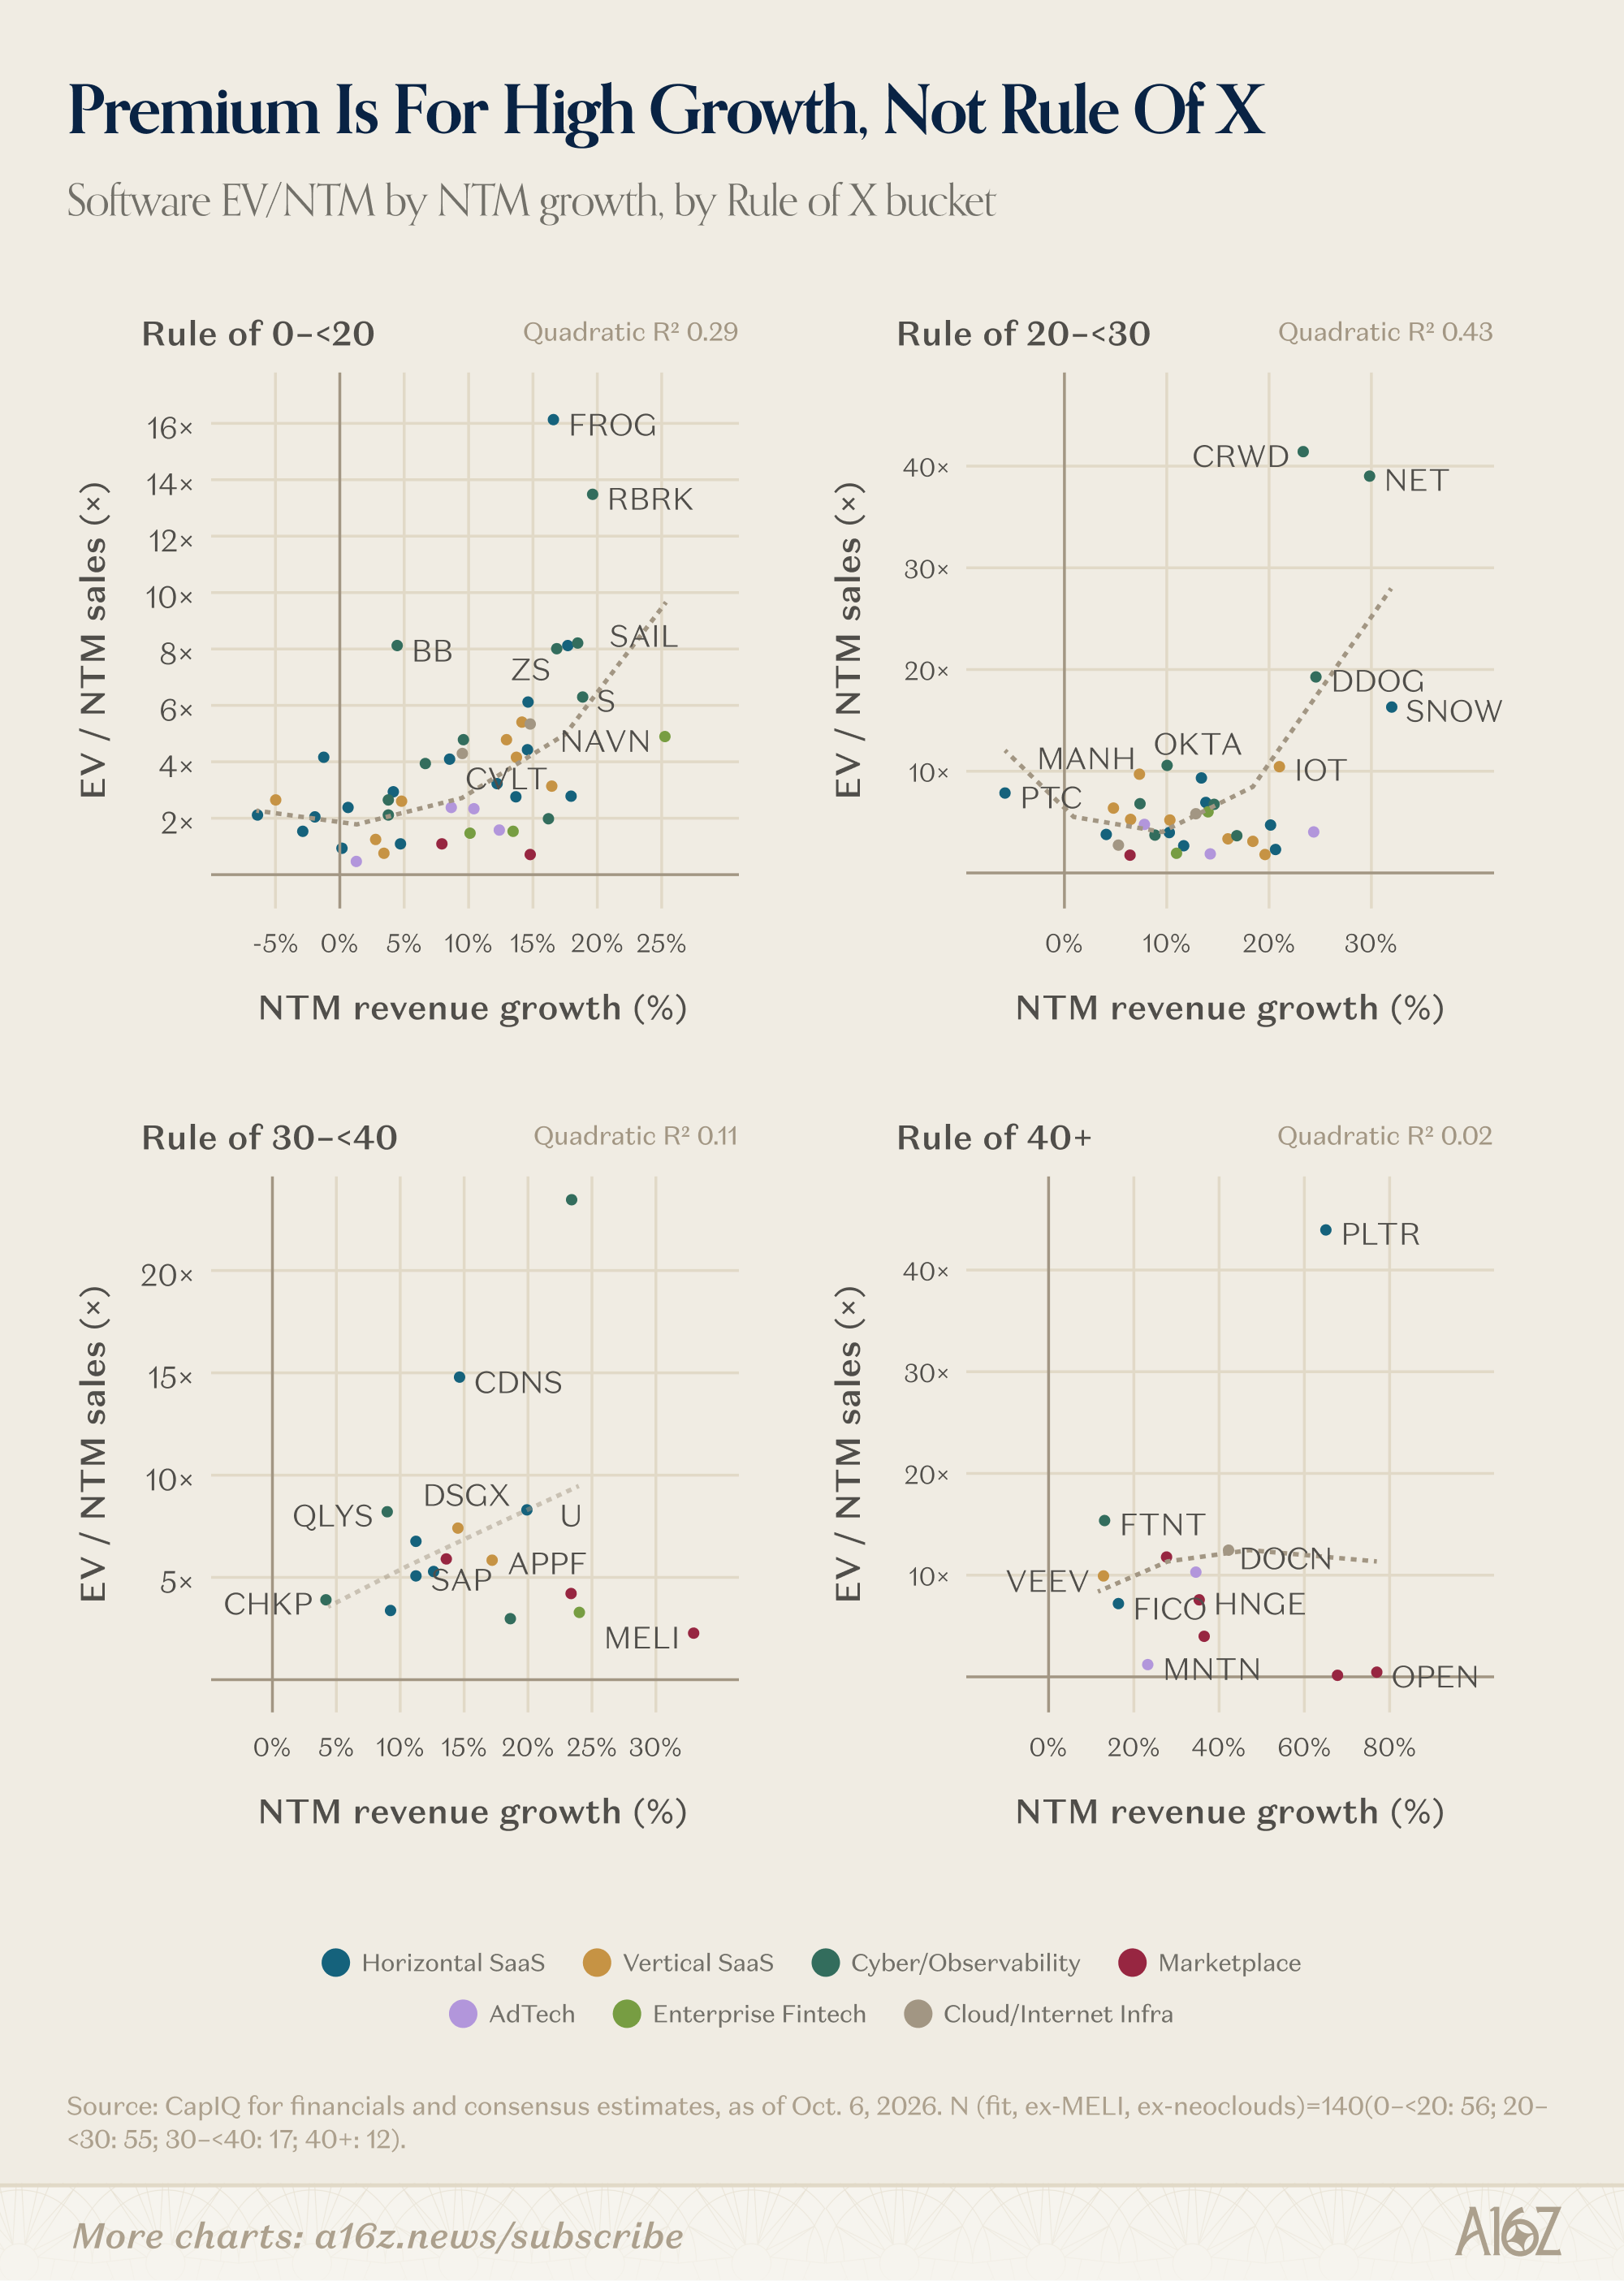
注意两个坐标轴的比例尺不同,但总体思路非常清晰:增长率较高的公司往往比具有相同 X 法则得分的低增长公司拥有更高的倍数。
事实上,从 Rule of 20 到 Rule of 40,大多数公司的估值都集中在 5-10 倍 EV/NTM sales(未来 12 个月预期销售额的企业价值倍数)的同一区间内——只有增长最快(且确实拥有强劲顺风,即网络安全和可观测性领域)的公司才能获得更高的溢价倍数。
这里的观点相当直白:在这个科技公司的崭新世界裡,Rule of 40 作为绩效基准的有用性已大不如前。SaaS-Prove-It(证明给你看)时代虽然对盈利能力持宽容态度,但更青睐增长;如果你拥有大量的前者(利润)却缺乏后者(增长),那么市场并不会太感兴趣,管它什么 X 法则。如果你两者兼备,那当然更好,但这样的公司并不多。
原子(Atoms)继续获胜,但其他人呢?
说到那些可能掩盖了部分底层情况的绩效指标,让我们看看近期正向盈利预测修正广度(breadth of positive earnings revisions)的下滑:
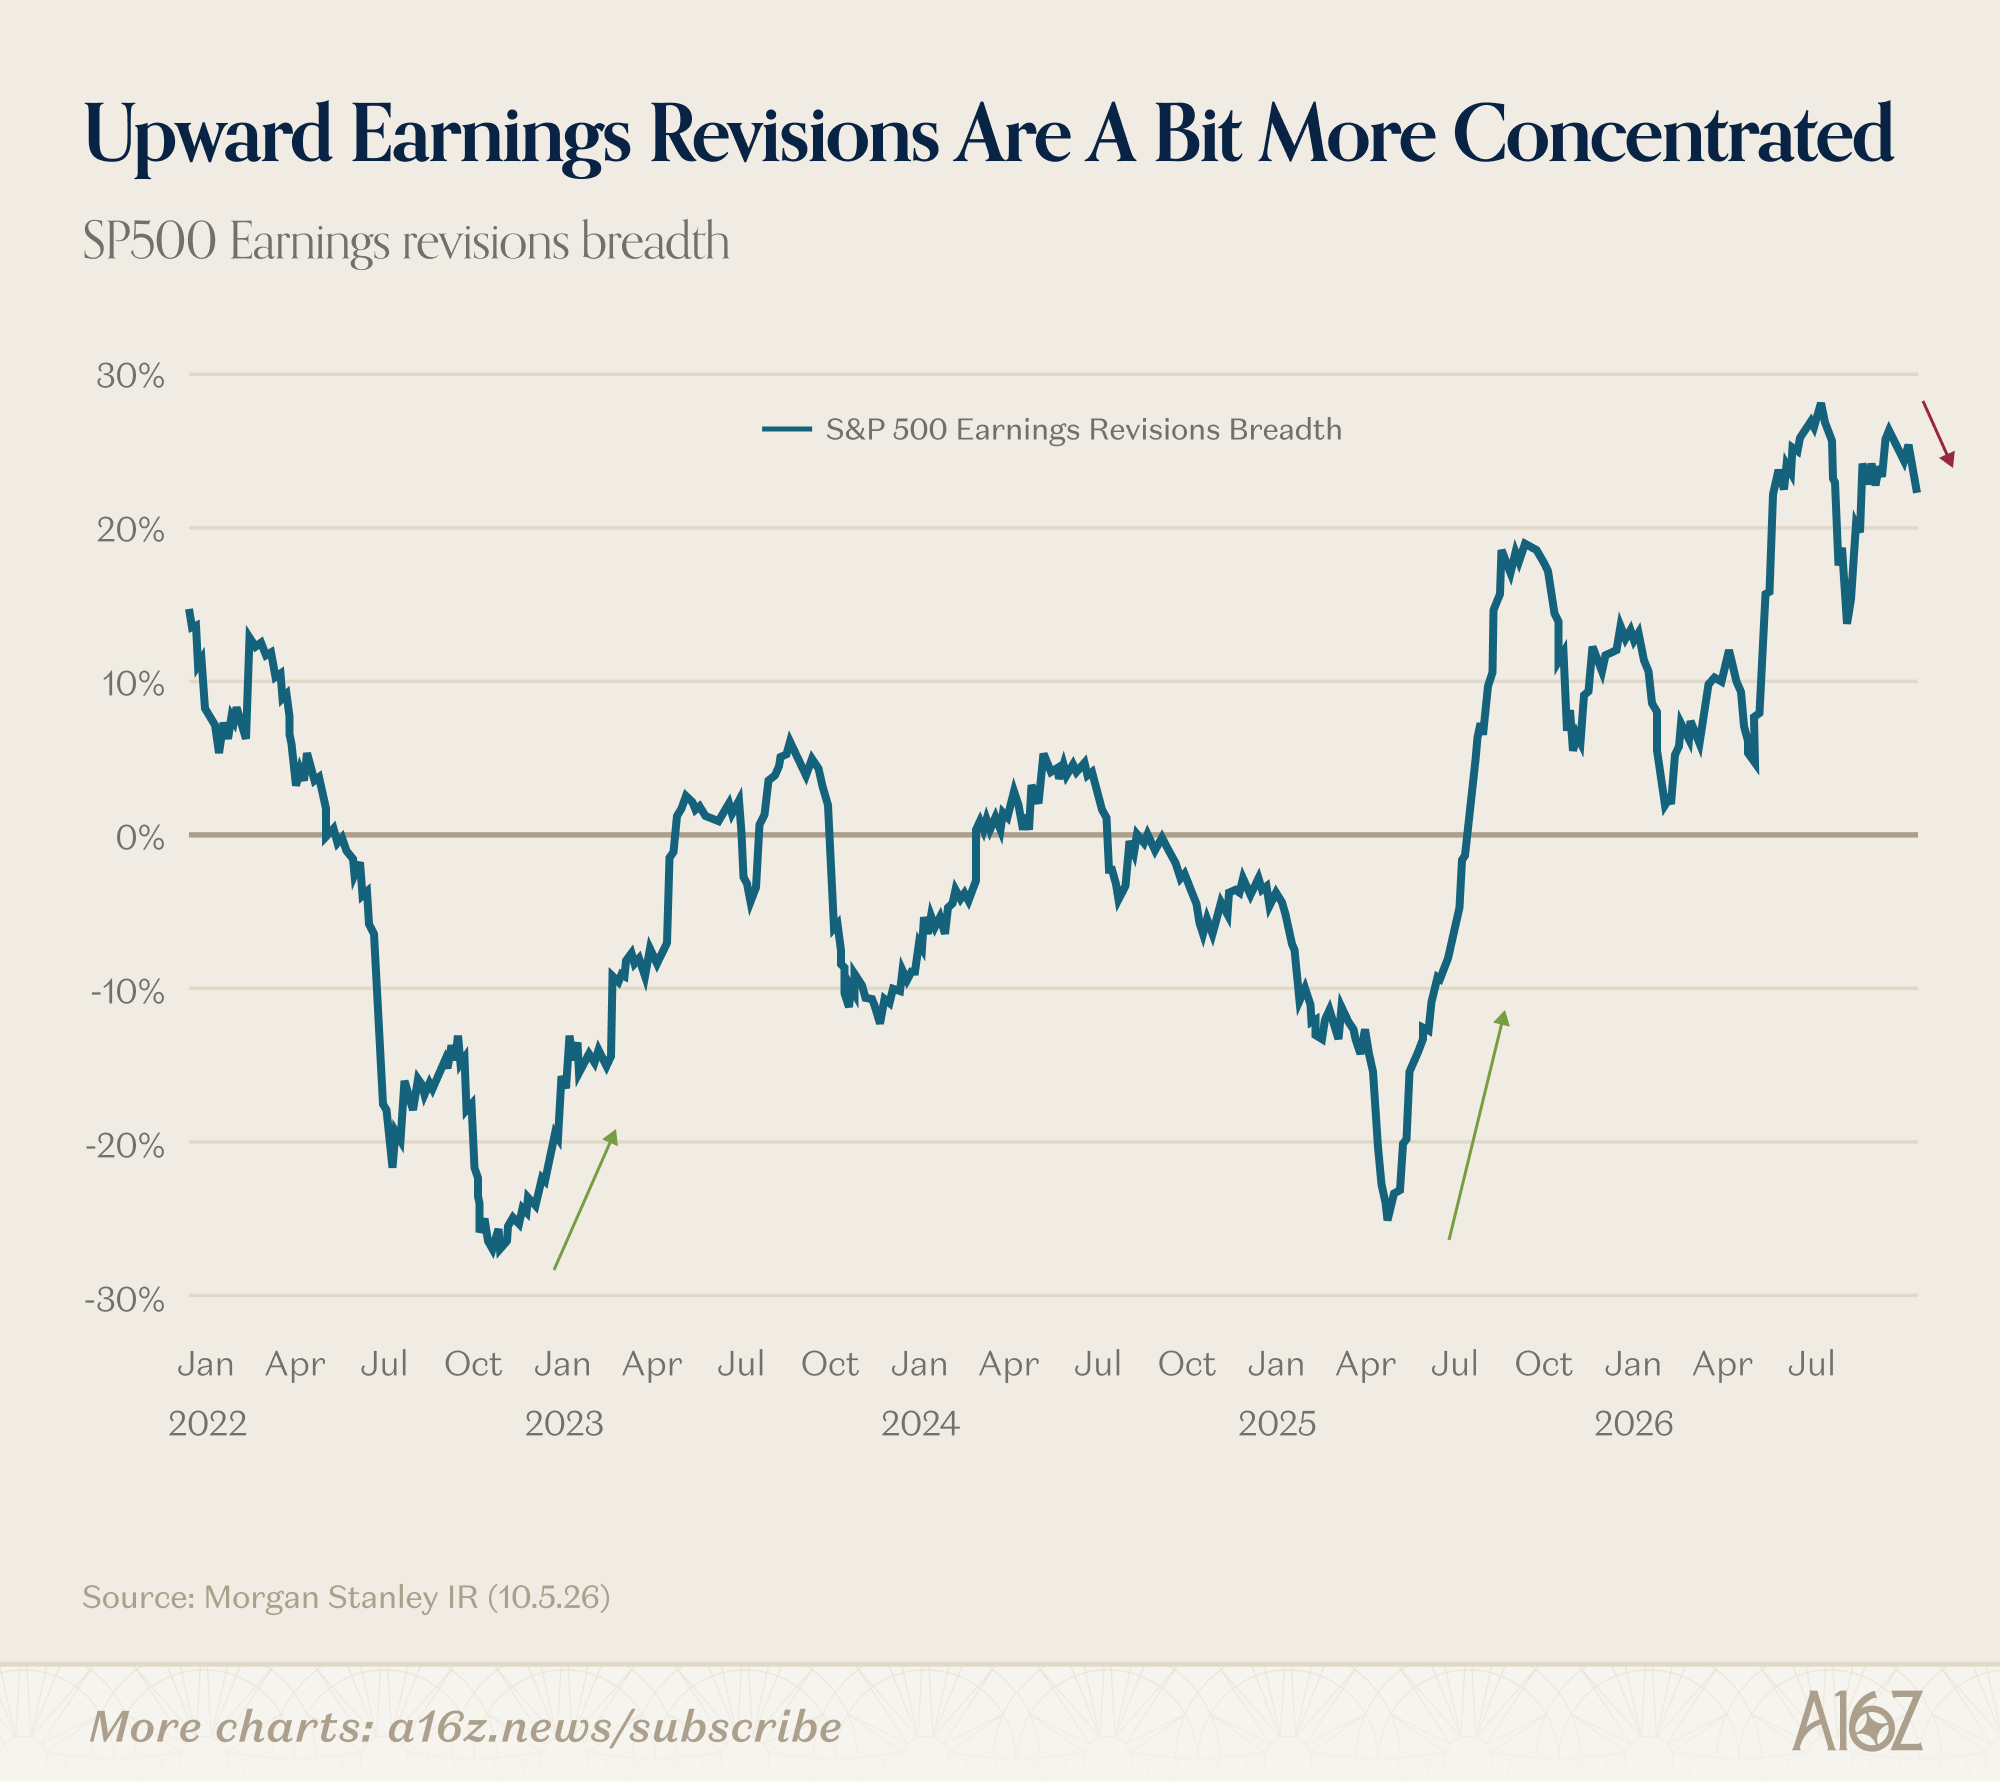
当广度为正(自 2025 年 7 月以来一直如此)时,意味着盈利预测修正是相对广泛的……而当其为负时,意味着利好消息仅限于更窄的一小部分公司。
虽然预测修正广度仍为正,但近期范围有所收窄,这意味着分析师的乐观情绪比以往更加集中。
那么,哪里还有更多的乐观情绪呢?其实只存在于两个板块:能源和科技,但更具体地说是硬件,而非软件:
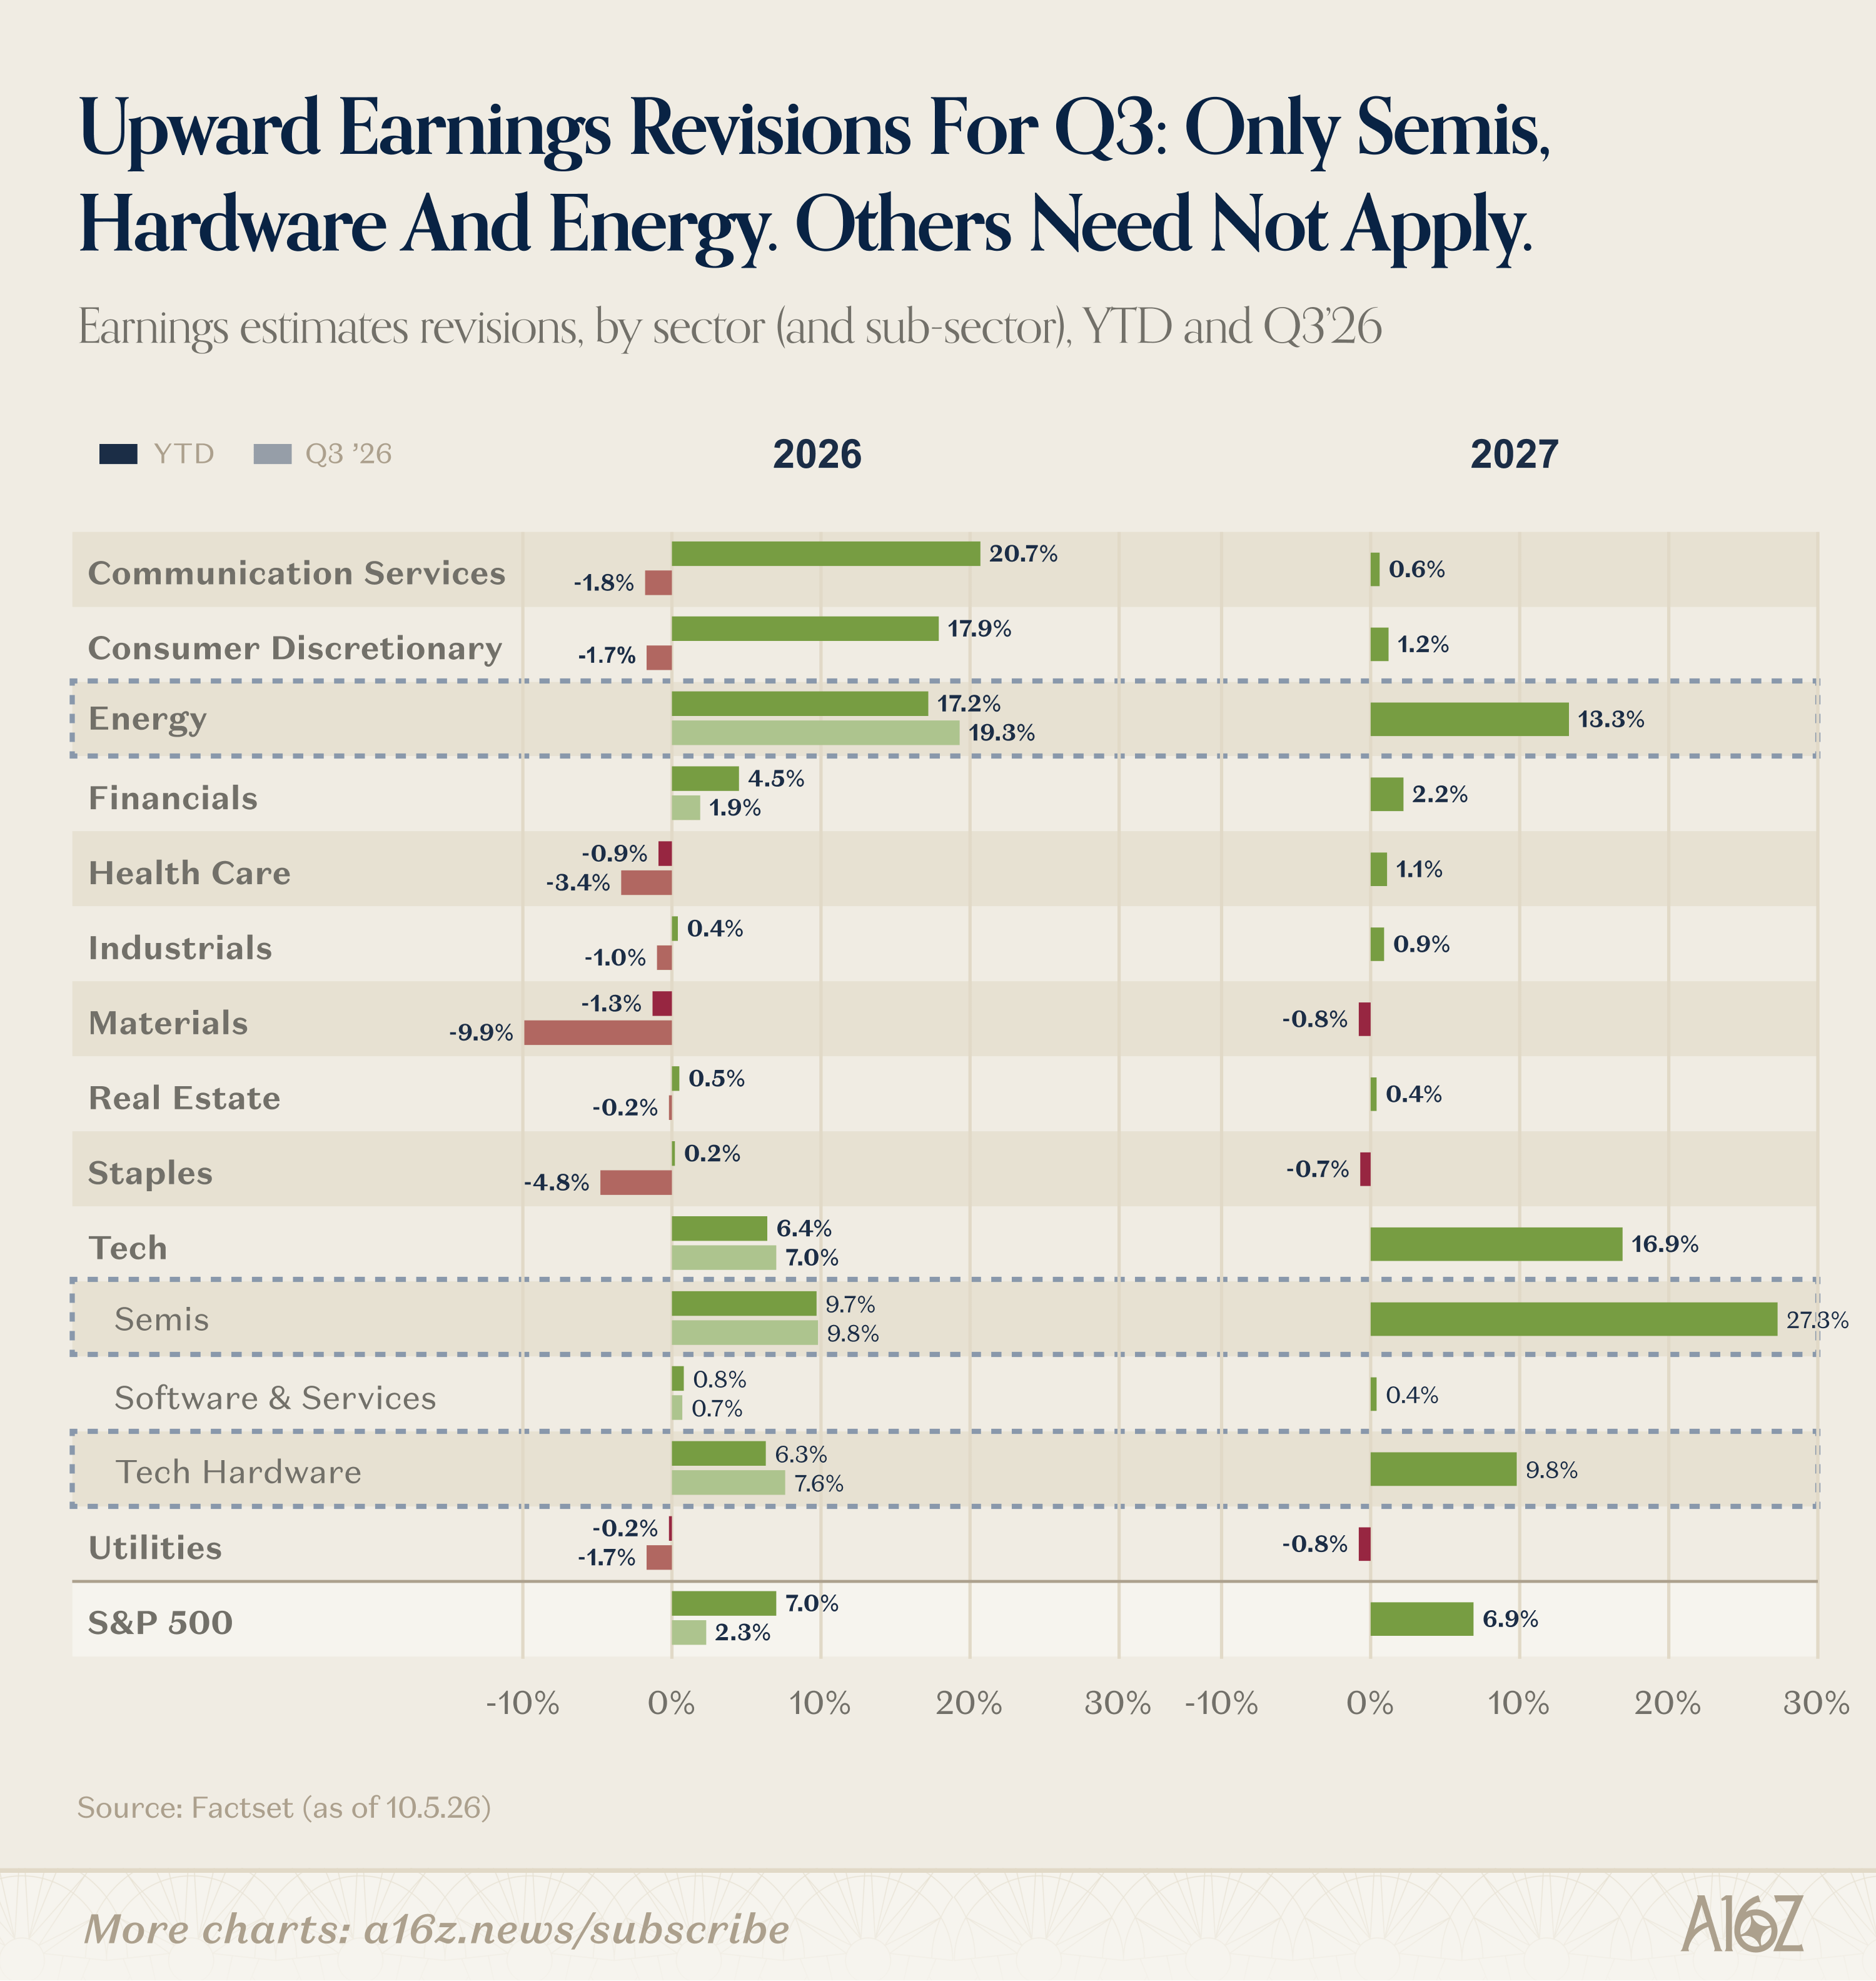
就全年而言,除公用事业外,所有板块的盈利预测修正均为正,但对于第三季度,情况则有所不同:能源改善,科技改善——几乎完全由半导体和硬件驱动,软件仅有轻微上涨——金融板块也有所改善,但其他所有板块都经历了分析师的下调。2027 年的情况类似:能源、硬件和半导体是分析师眼中的赢家,而市场其余部分则不然。
换句话说,预期利润将继续流向“原子”(Atoms,指硬件/实体),其程度远大于“比特”(Bits,指软件/数字)。
AI 资本支出(capex)没有放缓的迹象——事实上,工业积压订单的范围越来越广:
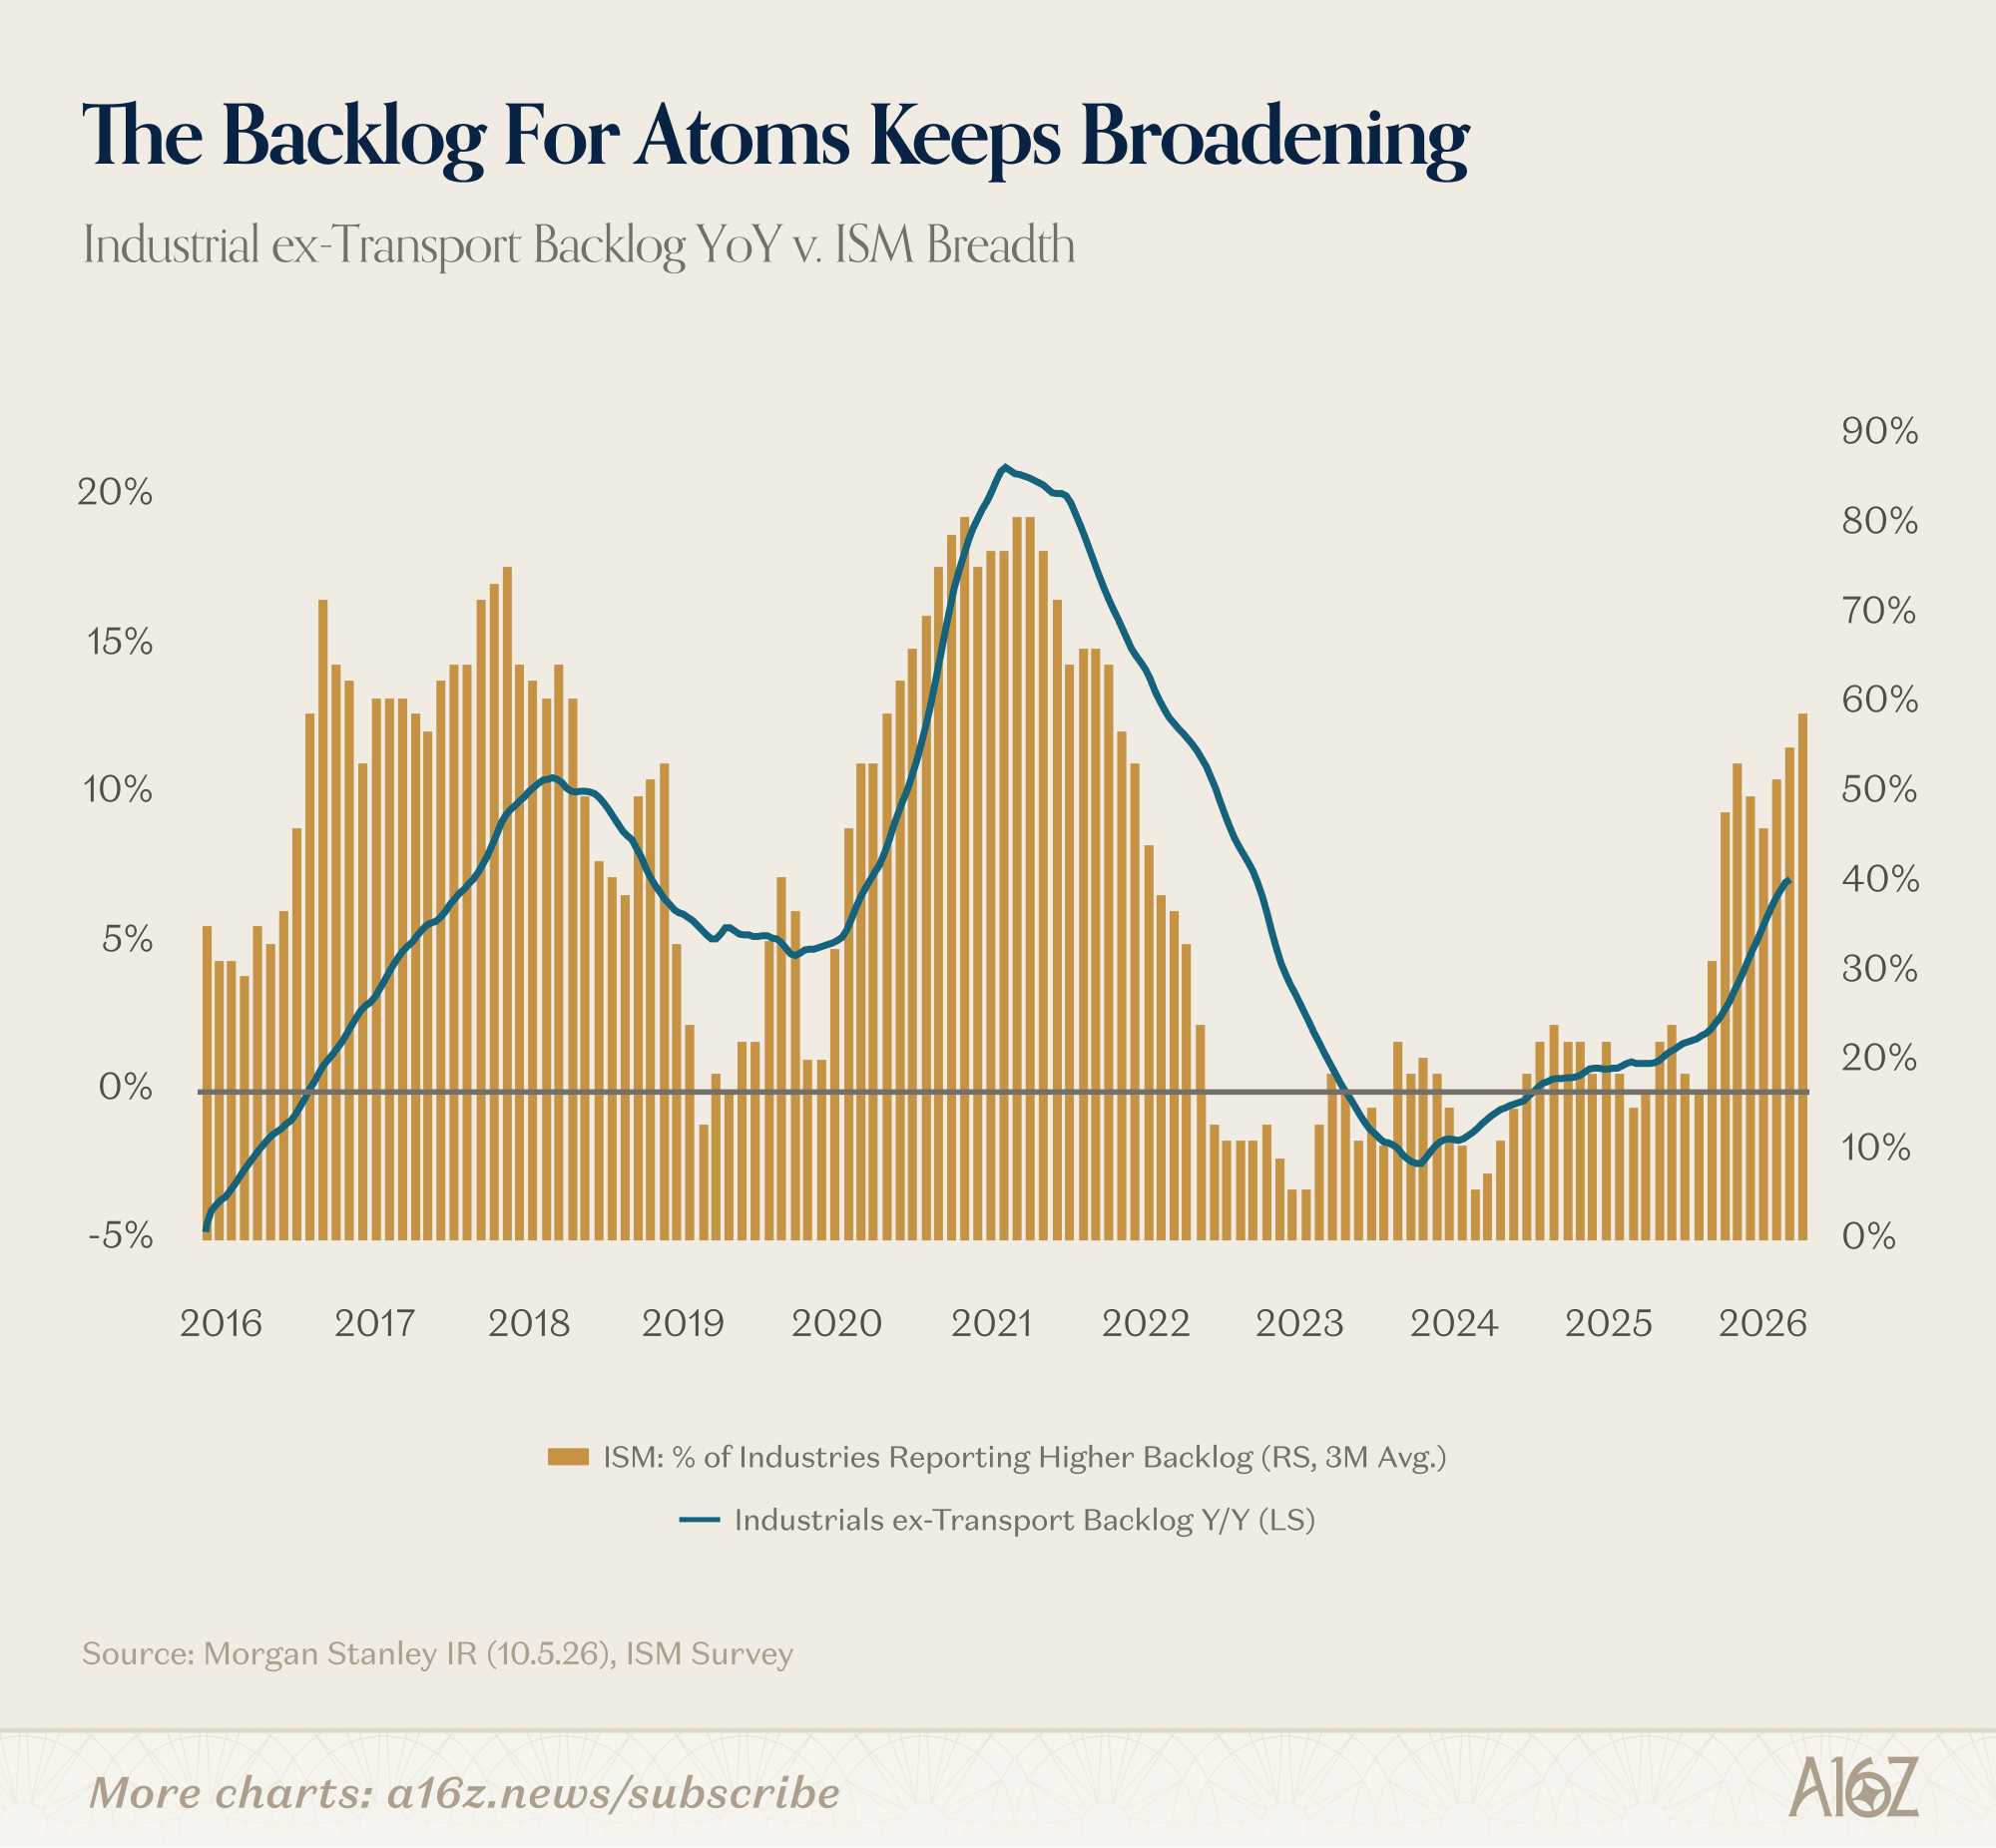
根据ISM的数据,报告积压订单增加比例的工业企业占比目前已达到约60%,这是自“疫情狂热”(pandemia)以来的最高水平。
与此同时,尽管基础设施层的支出仍在不断累积,但有迹象表明,其他领域的支出——虽然仍处于高位——开始趋于放缓:
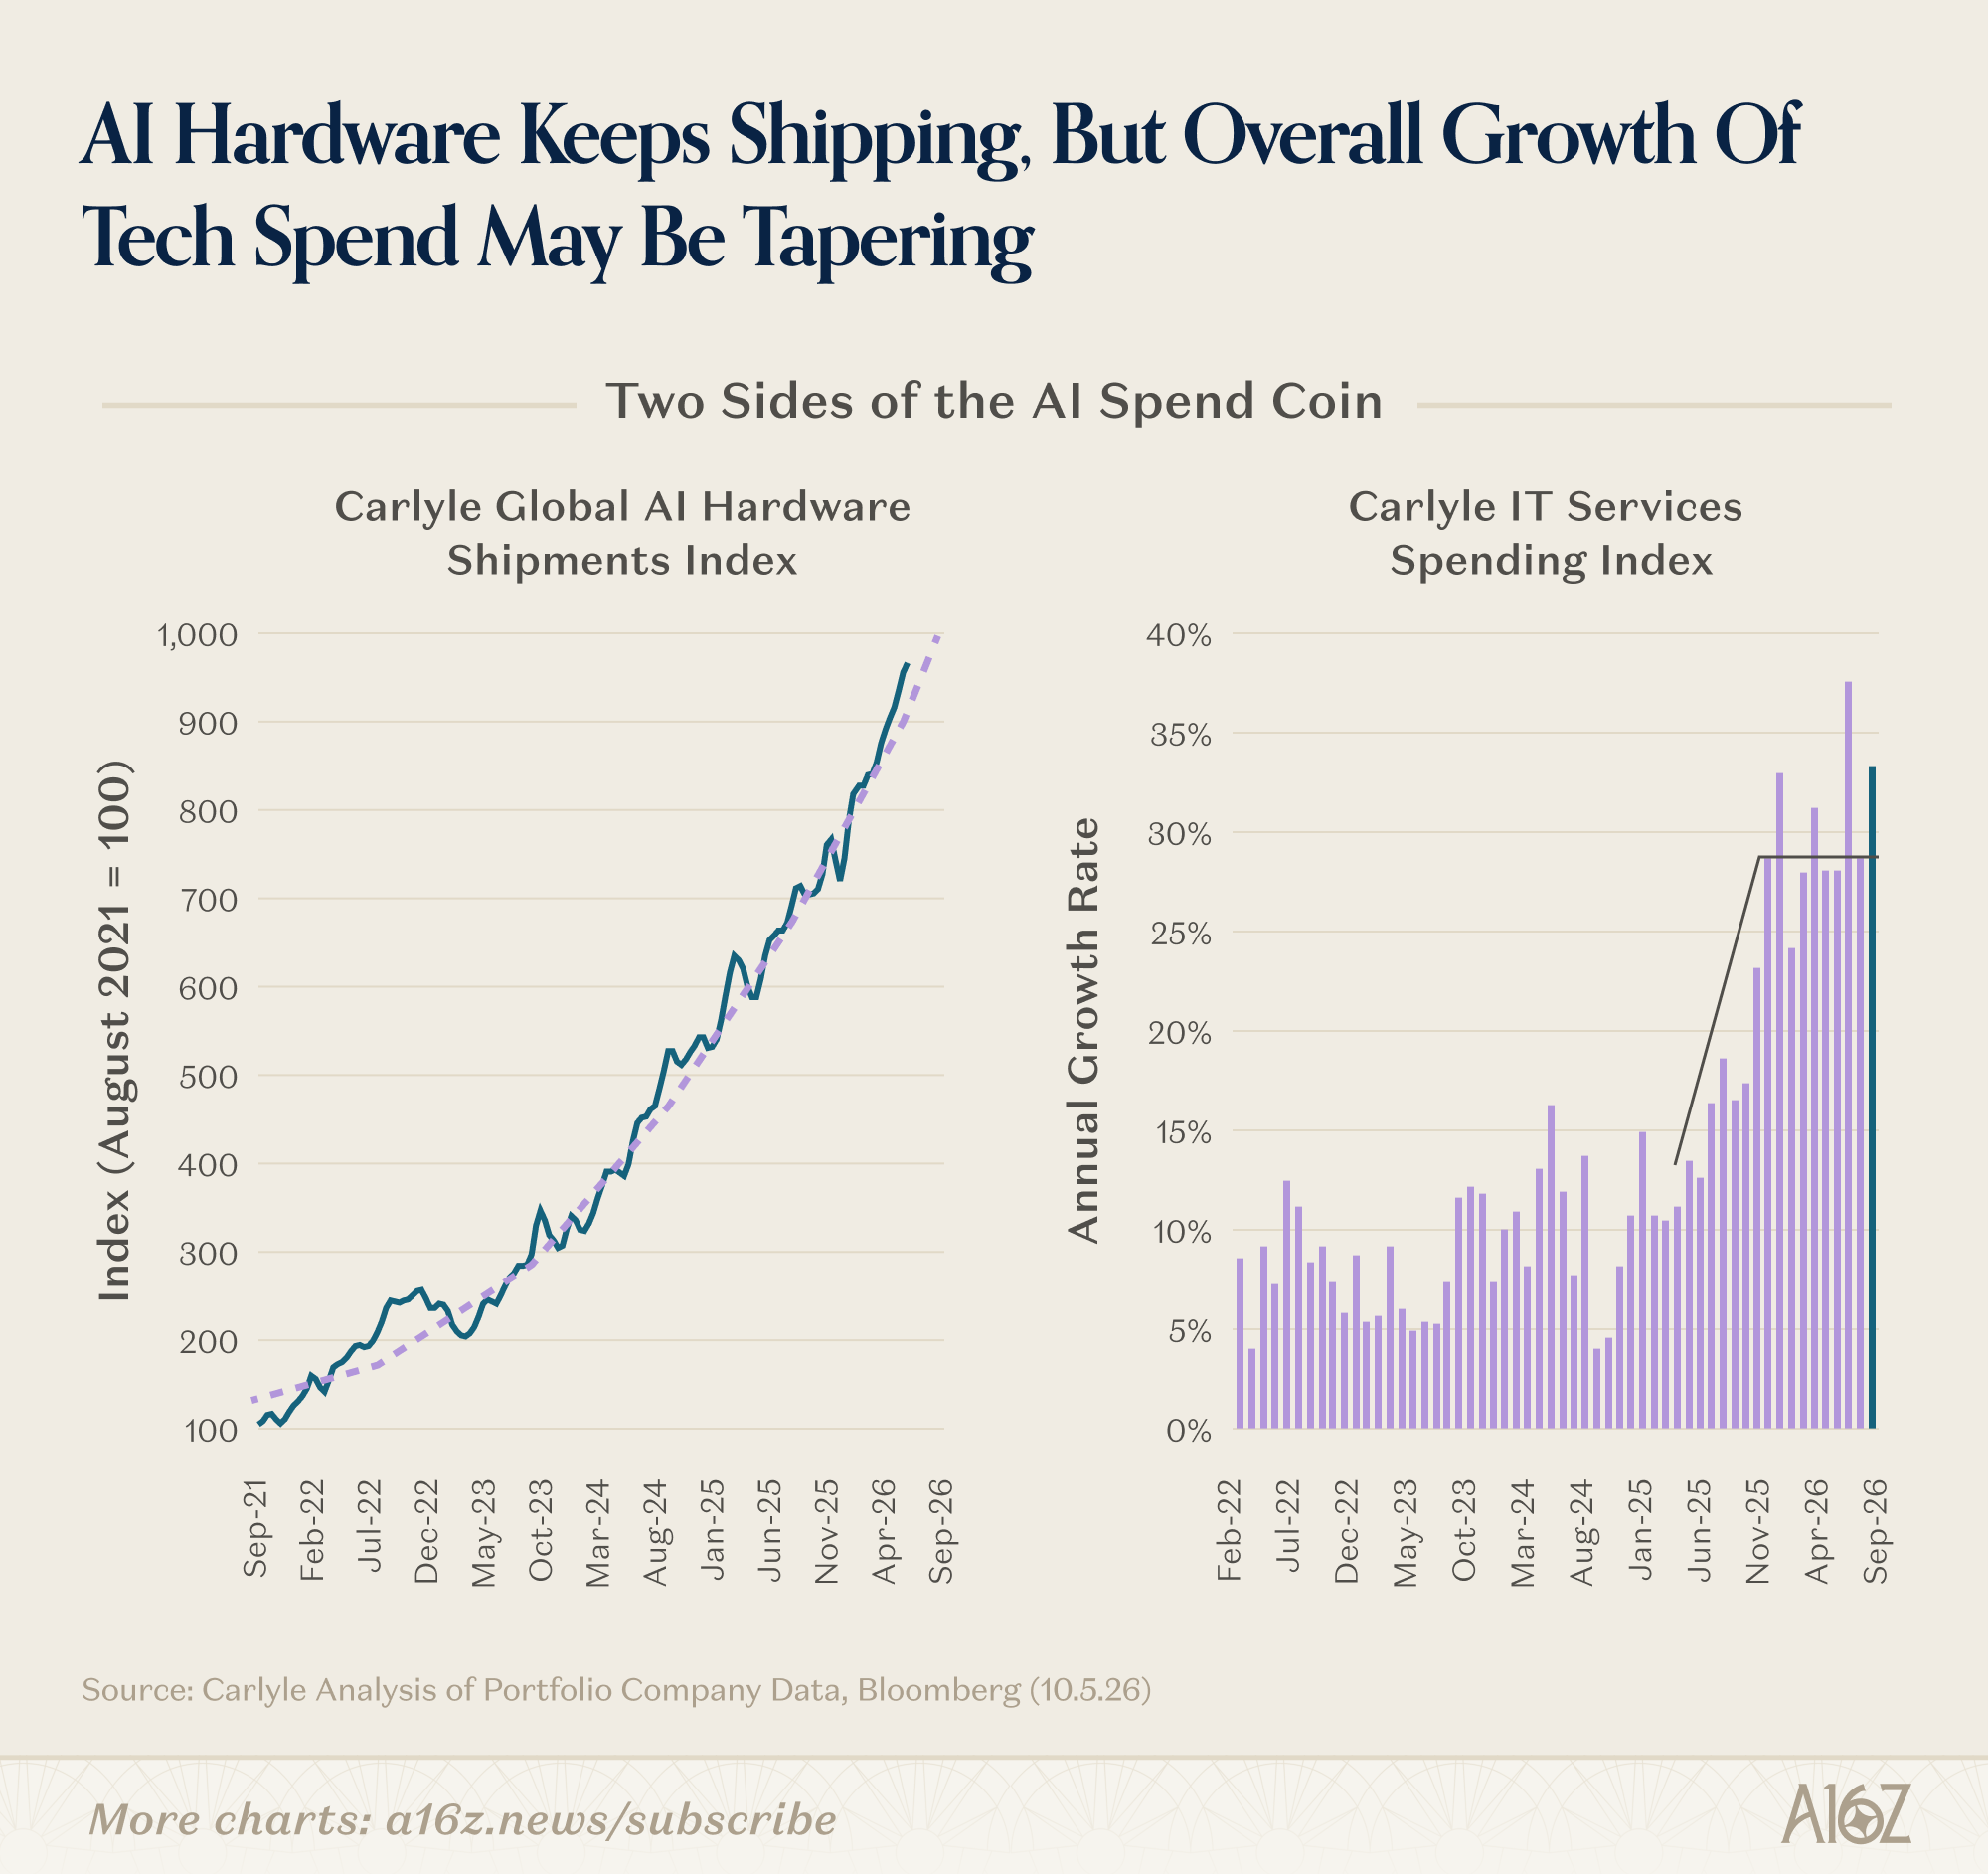
根据凯雷集团(Carlyle)旗下私募投资组合公司的数据,AI硬件的出货量仍以指数级速度攀升,而“AI支出硬币的另一面”,即更广泛的技术支出类别的增长,已停滞在约30%。
30%的增长率相当高——也高于以往水平——但增长似乎不再加速,这与硬件领域的情况截然不同。其含义是,在经历了一年多来几乎所有人都超出预期的业绩后,这种向上的意外惊喜可能正在收窄。
换句话说,虽然AI基础设施建设仍在不断扩张(embiggering),但这并未改变人们对这些效益如何传导至生态系统其他部分的预期——这场对“原子”(硬件/基础设施)的狂热追逐正在加速,甚至已经跑在了前面。对于AI基础设施以外的所有人而言,其前瞻预期保持不变或已被下调,这一判断也得到了部分硬性数据的支持:尽管更广泛的IT支出仍在增长,但似乎并未加速。
当然,分析师在一年中的大部分时间里上调了他们的预期,这意味着他们此前曾“看错”,但就目前而言,市场共识表明,AI基础设施建设仍将占据主导地位,甚至比以往更加如此。
AI终究还是盯上了呼叫中心?
尽管关于AI就业末日的更广泛证据仍然薄弱甚至不存在——事实上,有证据表明AI增加了对技术和蓝领岗位的需求——但有一些数据显示,至少一个“受AI影响”的类别正在遭受重创:呼叫中心。
根据Revelio的数据,全球呼叫中心就业人数在经历了十多年的稳步增长后,出现了急剧的负增长:
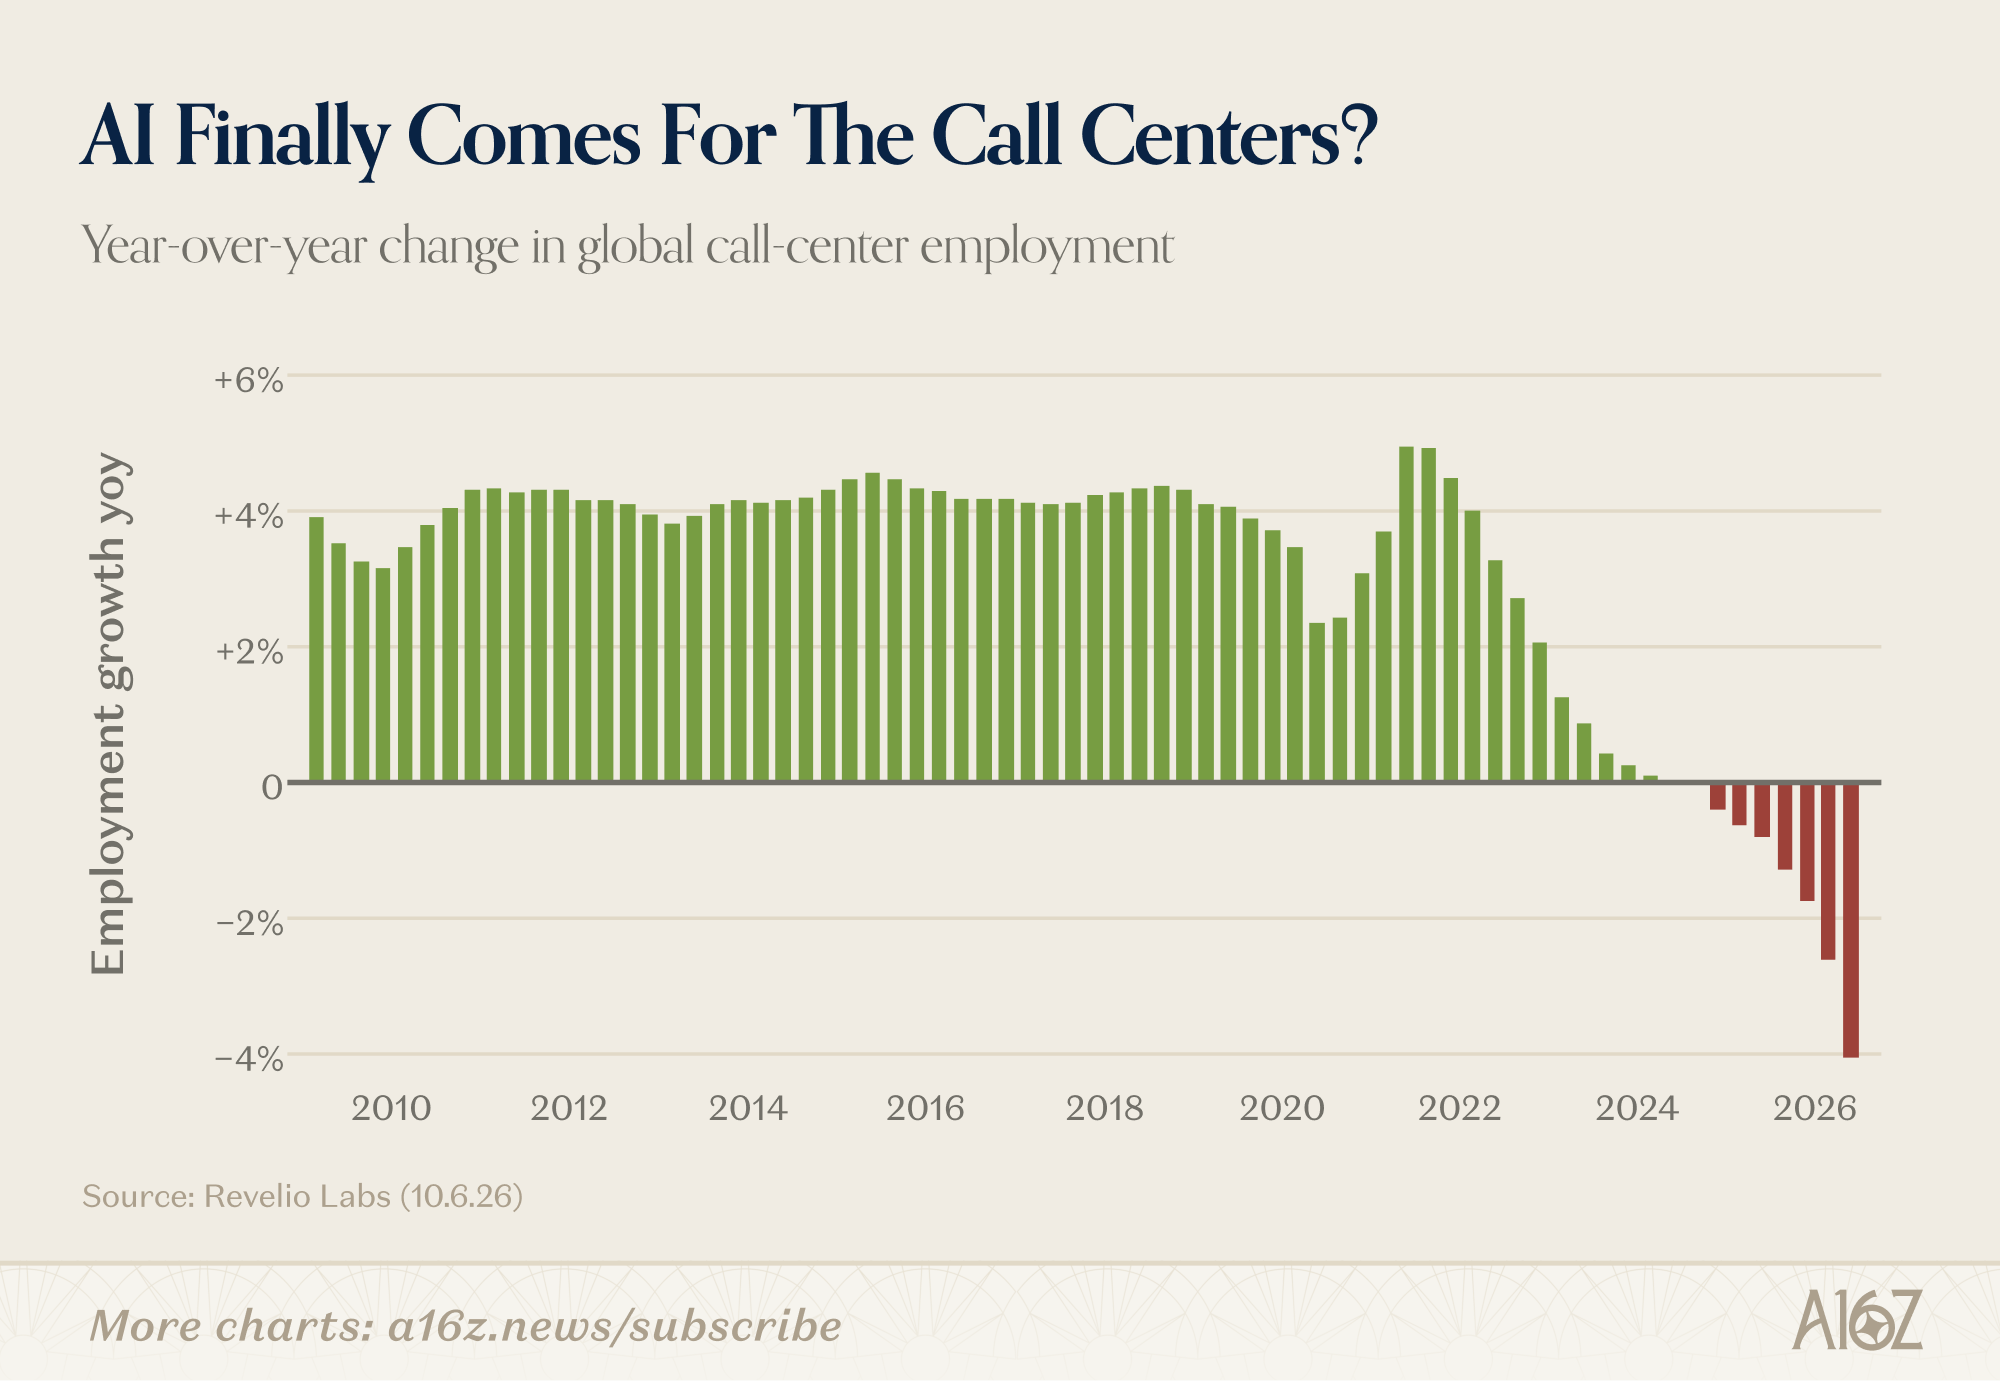
公平地说,当利率上升时,增长已经开始放缓,这比GPT向公众发布略早一些……但自那以后,下降趋势显著加剧,且近期进一步加速。
事实上,尽管中低收入国家在2024年大部分时间里相对免受衰退影响,但那里的增长也转为负值:
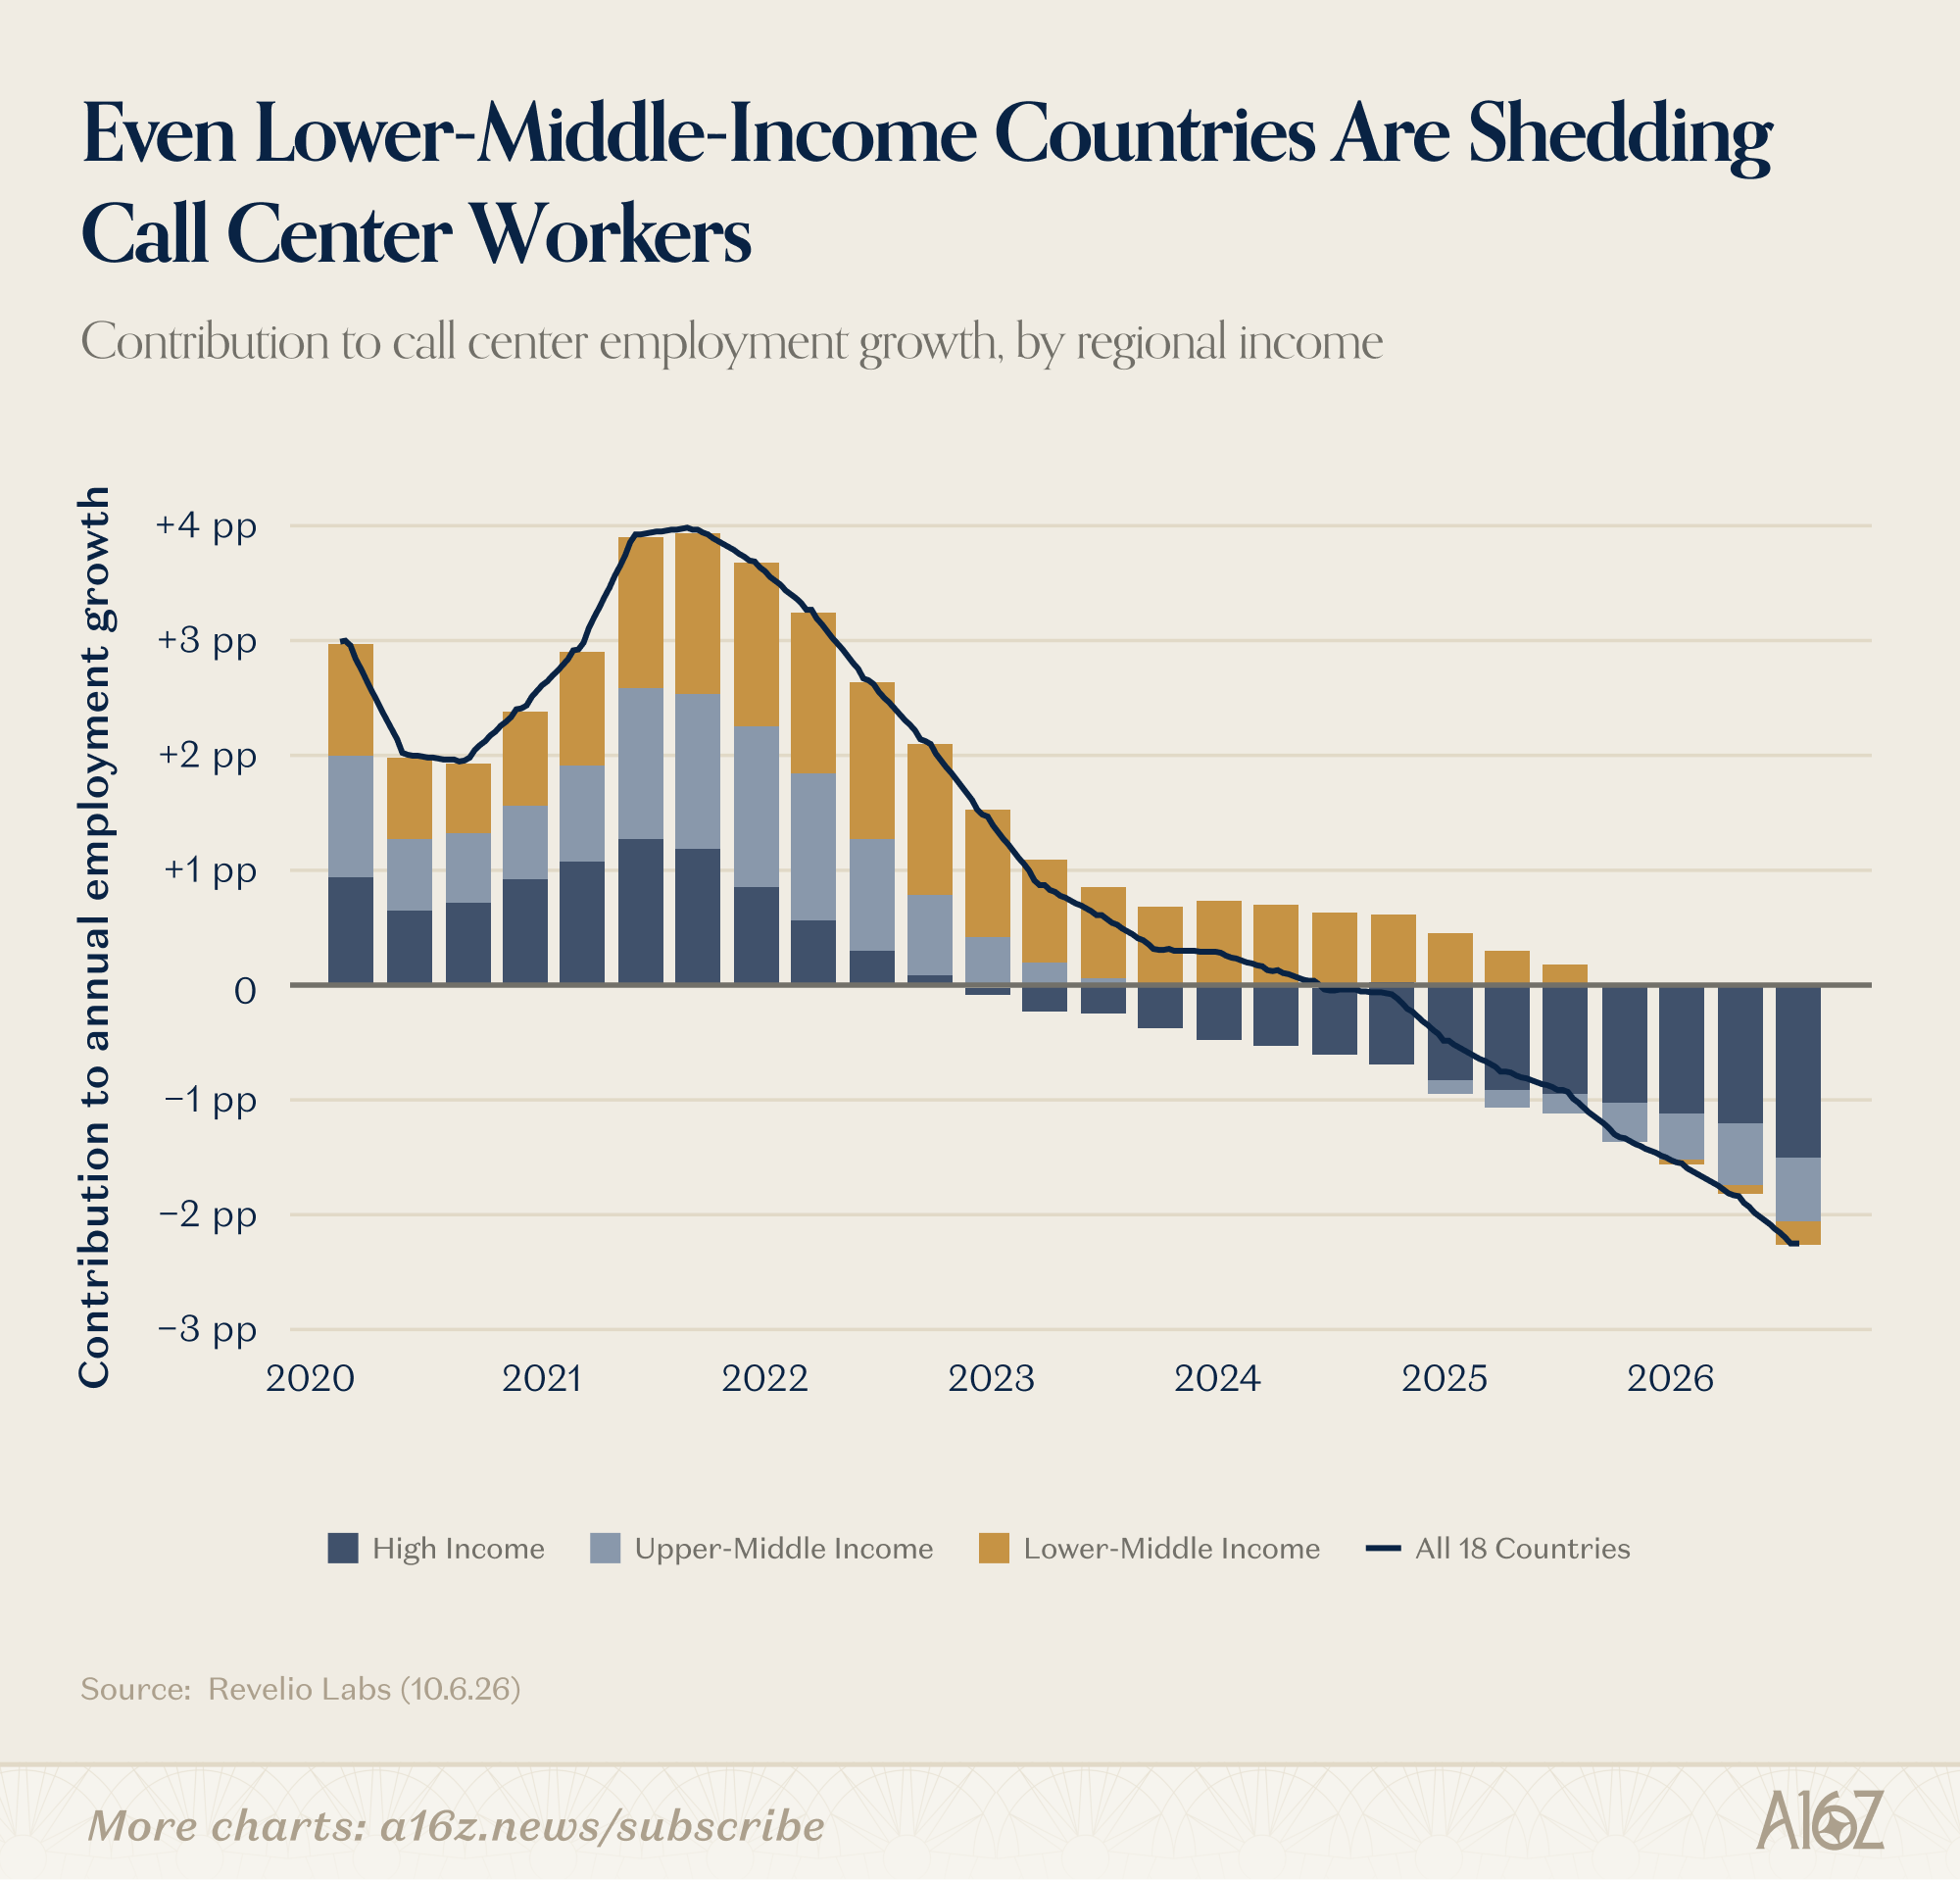
尽管高收入国家在2022年就已转为负增长,但中低收入国家又保持了约2年的正增长。然而,截至2025年第四季度,即使在最贫困的国家,呼叫中心就业增长也已转为负值。
而且,如果有人认为这次衰退并非由AI驱动(或并非特定于呼叫中心),情况似乎也并非如此:
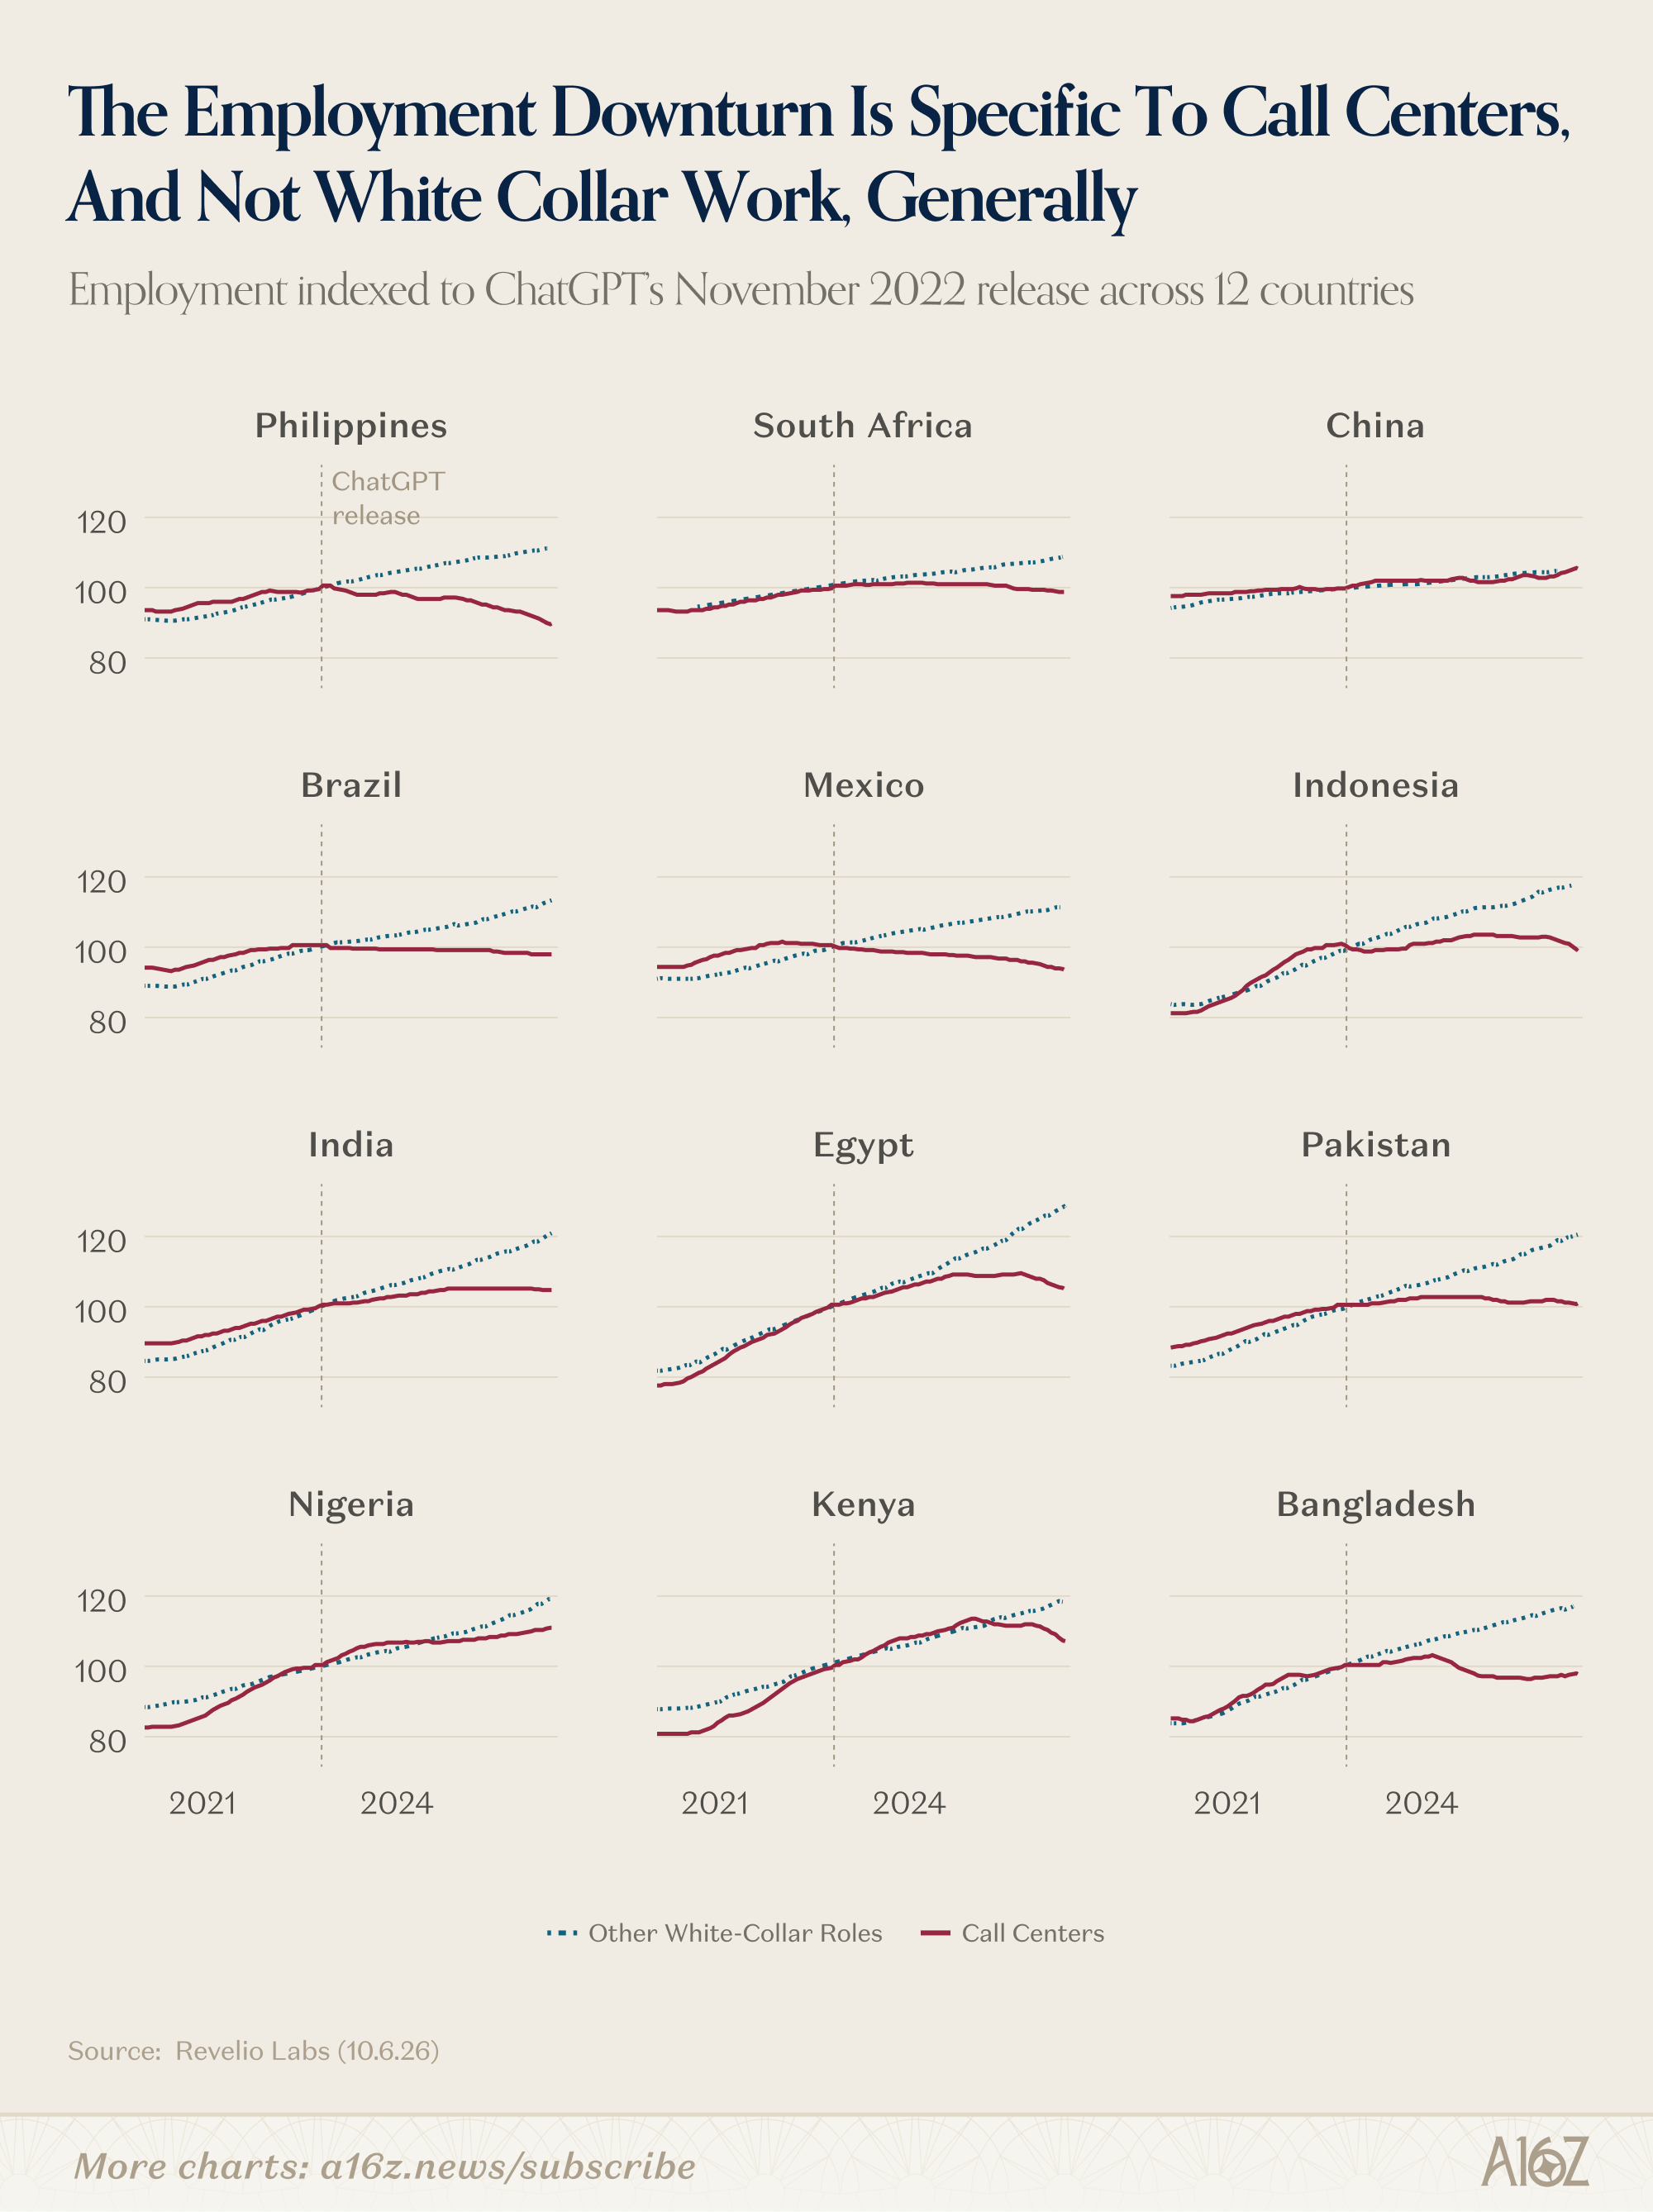
有趣的是,在中国以外,呼叫中心就业人数在所有主要的非美国呼叫中心市场中,都落后于更广泛的白领服务行业整体水平。
除了 AI 之外,呼叫中心就业人数低于趋势值是否还有其他原因?可能确实存在,但呼叫中心一直被视为容易被替代的目标,因此有理由认为 AI 是这一现象的主要驱动力。至少在美国,好消息是失业率一直相对稳定,这表明那些曾经在呼叫中心工作的人似乎已经在其他地方找到了工作……但变化肯定正在发生,预计未来还会有更多变化。
 投资 TypeSafe AI Jennifer Li、Sarah Wang 等 3 人 · 10 月 9 日 阅读完整故事市场状况 II David George · 9 月 30 日 阅读完整故事
本通讯仅供信息参考,不应被视为法律、商业、投资或税务建议。此外,本内容不构成投资建议,也不打算供任何 a16z 基金的投资者或潜在投资者使用。本通讯可能链接到其他网站或包含来自第三方的信息——a16z 未独立核实此类信息的当前或持续准确性,也不对其作出任何陈述。如果本内容包含第三方广告,a16z 未审查此类广告,也不认可其中包含的任何广告内容或相关公司。文中提及、引用或描述的任何投资或投资组合公司并不代表 a16z 管理的所有投资;请访问 https://a16z.com/investment-list/ 获取完整的投资列表。其他重要信息可在 a16z.com/disclosures 找到。您收到此通讯是因为您之前选择了订阅;如果您希望不再接收后续通讯,可以立即取消订阅。
关于此帖子的讨论
https://substack.com/profile/440174401-mask?utm_source=commentMask17 小时前
赌博应用* 回复 分享 https://substack.com/profile/511165383-trigg-ledger-publisher?utm_source=commentTrigg Ledger Publisher15 小时前
🔒 交易更新:所有限价单均已成交。
四周前,我们发布了一份地缘政治矩阵,看衰美国-沙特阿拉伯核合作协议的批准。今天,该协议在今年已无望通过,我们的论点得到完全验证。
结果如何?在 Kalshi 上获得 +81.1% 的收益,在 Polymarket 上获得 +9.0% 的收益,在投入的风险资本上获得 +57% 的综合投资回报率。我们将撤出资金,并为 11 月的周期重新调整。
阅读完整的 4 周 ROI 审计,了解我们是如何做到的:
https://triggledger.substack.com/p/4-week-roi-audit-the-architecture?utm_source=share&utm_medium=android&r=8gc1qf 回复分享还有 2 条评论...
没有帖子