a16z 本周图表:就业恐慌退潮、AI引荐访客每次访问收入高53%、Token降价、GPU涨价、AI 的钱花到哪里了?
原文链接: https://www.a16z.news/p/charts-of-the-week-job-fud-fades 来源: www.a16z.news 发现于: 小互 · AI 解读站 · 2026/11/1 说明: 本文由 AIHot 自动聚合,并由 GLM 翻译为中文(保留全部代码与链接)
本周图表:就业 FUD 逐渐消退
AI 推荐,消费者认可;Rack Spread 即将来临(但为什么)?
https://substack.com/@therealrandomwalkMoses Sternstein2026年10月30日

就业 FUD 逐渐消退
微软上周成为了一些新闻头条,该公司宣布向 60,000 名员工——约占其员工总数的四分之一——提供员工买断方案,如果所有人都说"好的",其价值大约在 ~100 亿美元左右。
公司并没有明确将这一方案归咎于 AI——事实上,微软 CFO 表示此举的目的是"赋予员工自主选择权",并且她预计接受率会很低,因为内部机会依然充足。在很大程度上,其他人也没有真正试图把它做成一个"AI 正在抢走所有工作"的故事;而即便 AI 发挥了任何作用,普遍的猜测也围绕微软的 Capex 承诺展开,这被视为削减开支的不言而喻的驱动力。
也许确实有几分道理,也许没有,但从更宏观的角度来看,AI 就业末日 FUD 似乎确实已从 5 月份的狂热顶点有所消退:
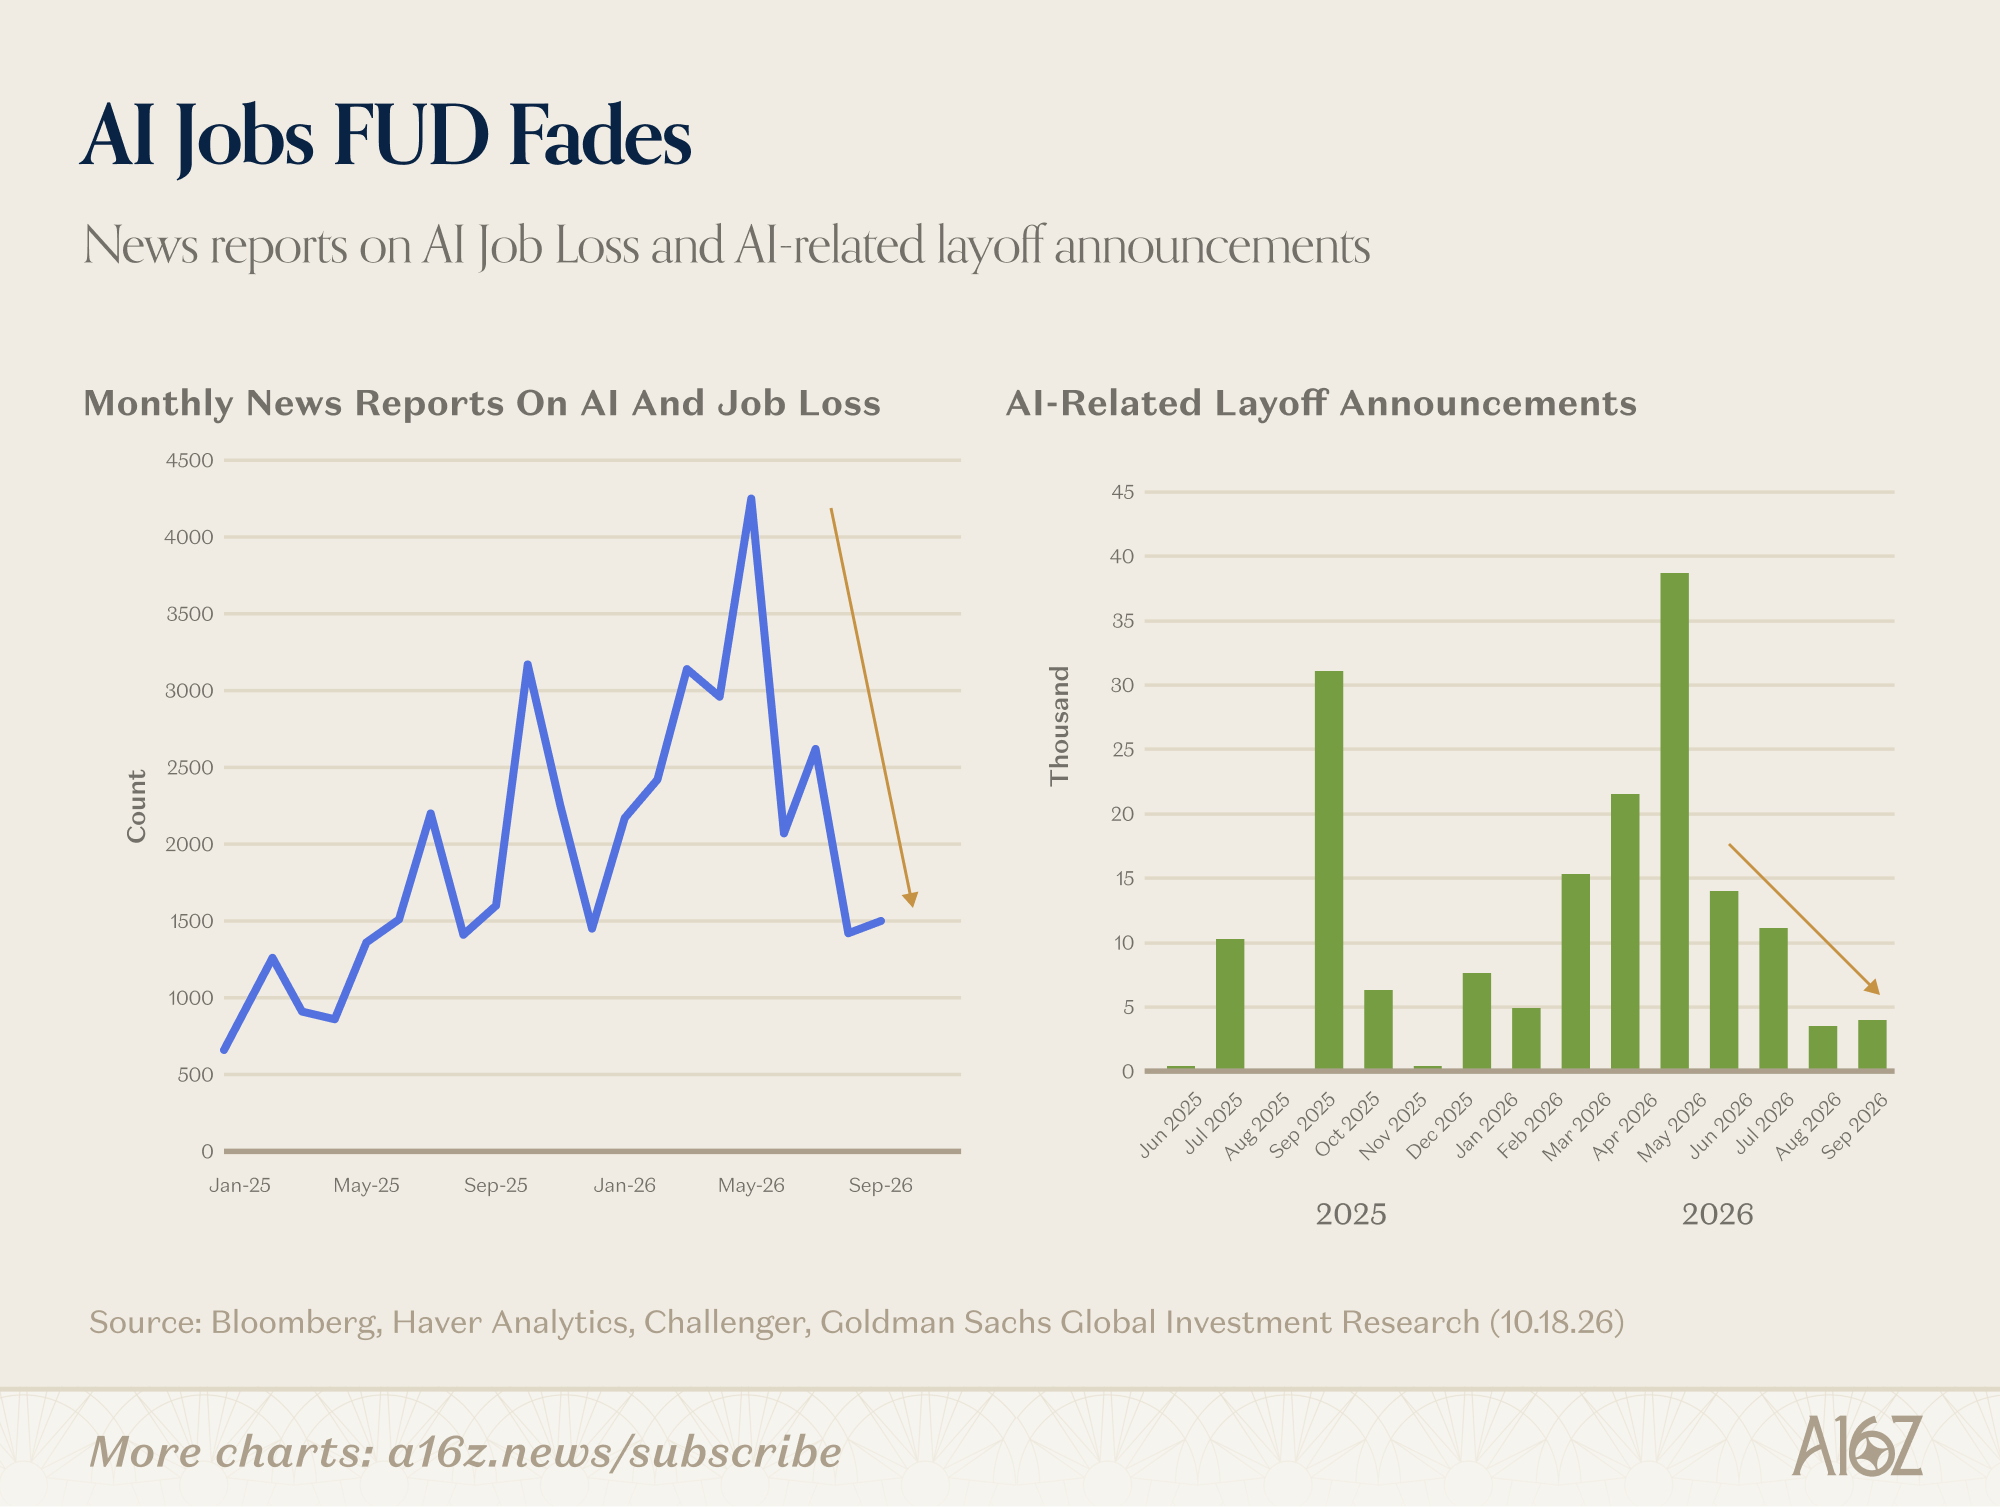
关于 AI 与失业的新闻报道已回落到大约 1 年前的水平,而 8 月和 9 月明确与"AI 相关"的裁员公告是全年最低的。
这并不是说 AI 没有在改变劳动力队伍,也不是说这些变化仍可能处于早期阶段,但当时(正如现在)那些关于 AI 大规模替代的耸人听闻的宣言缺乏证据支撑,而末日论者似乎已经转向了其他话题。
考虑到越来越多的证据表明 AI(或其他因素)正在导致对技术(及非技术)岗位需求出现显著增长,AI 就业 FUD 的消退就更加合情合理了:
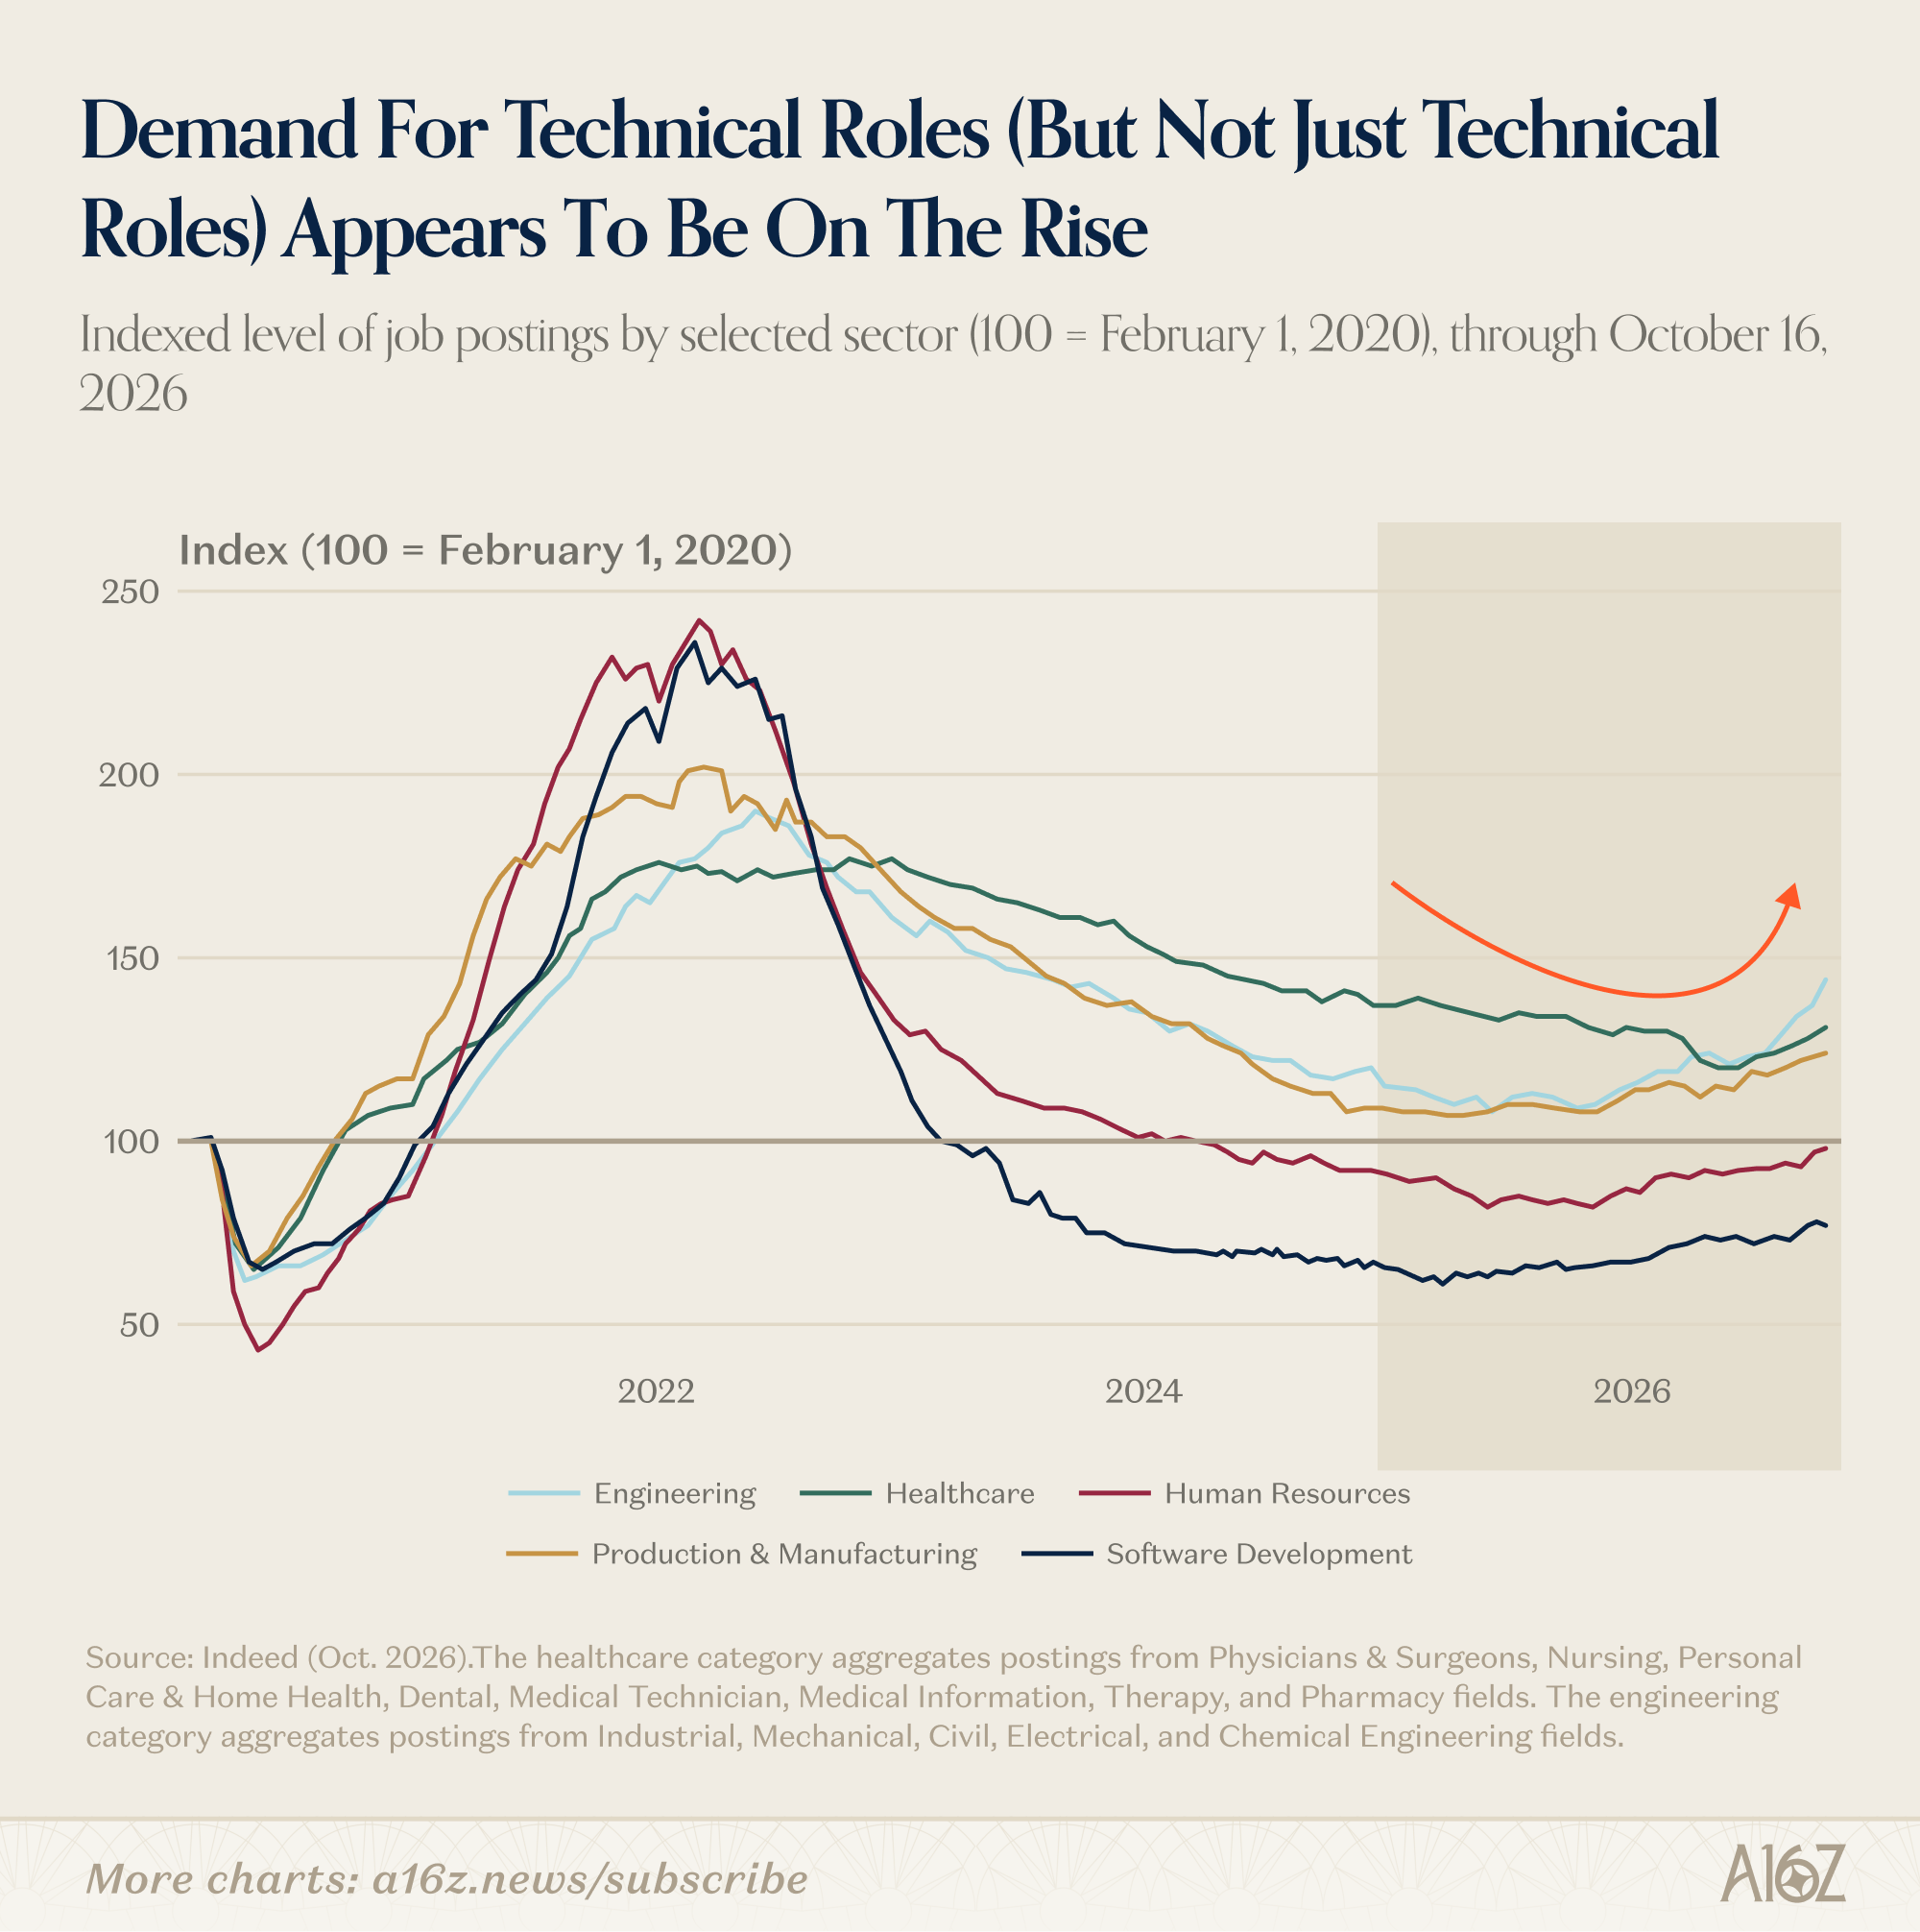
根据 Indeed 的数据,SWE、制造业、尤其是工程类岗位的招聘职位延续着自去年以来的向上拐点。即使是通常被视为额外招聘先行指标的 HR 岗位,也终于回升至疫情前的基准线。
再放大细看,近期技术类招聘前景的改善更加明显:
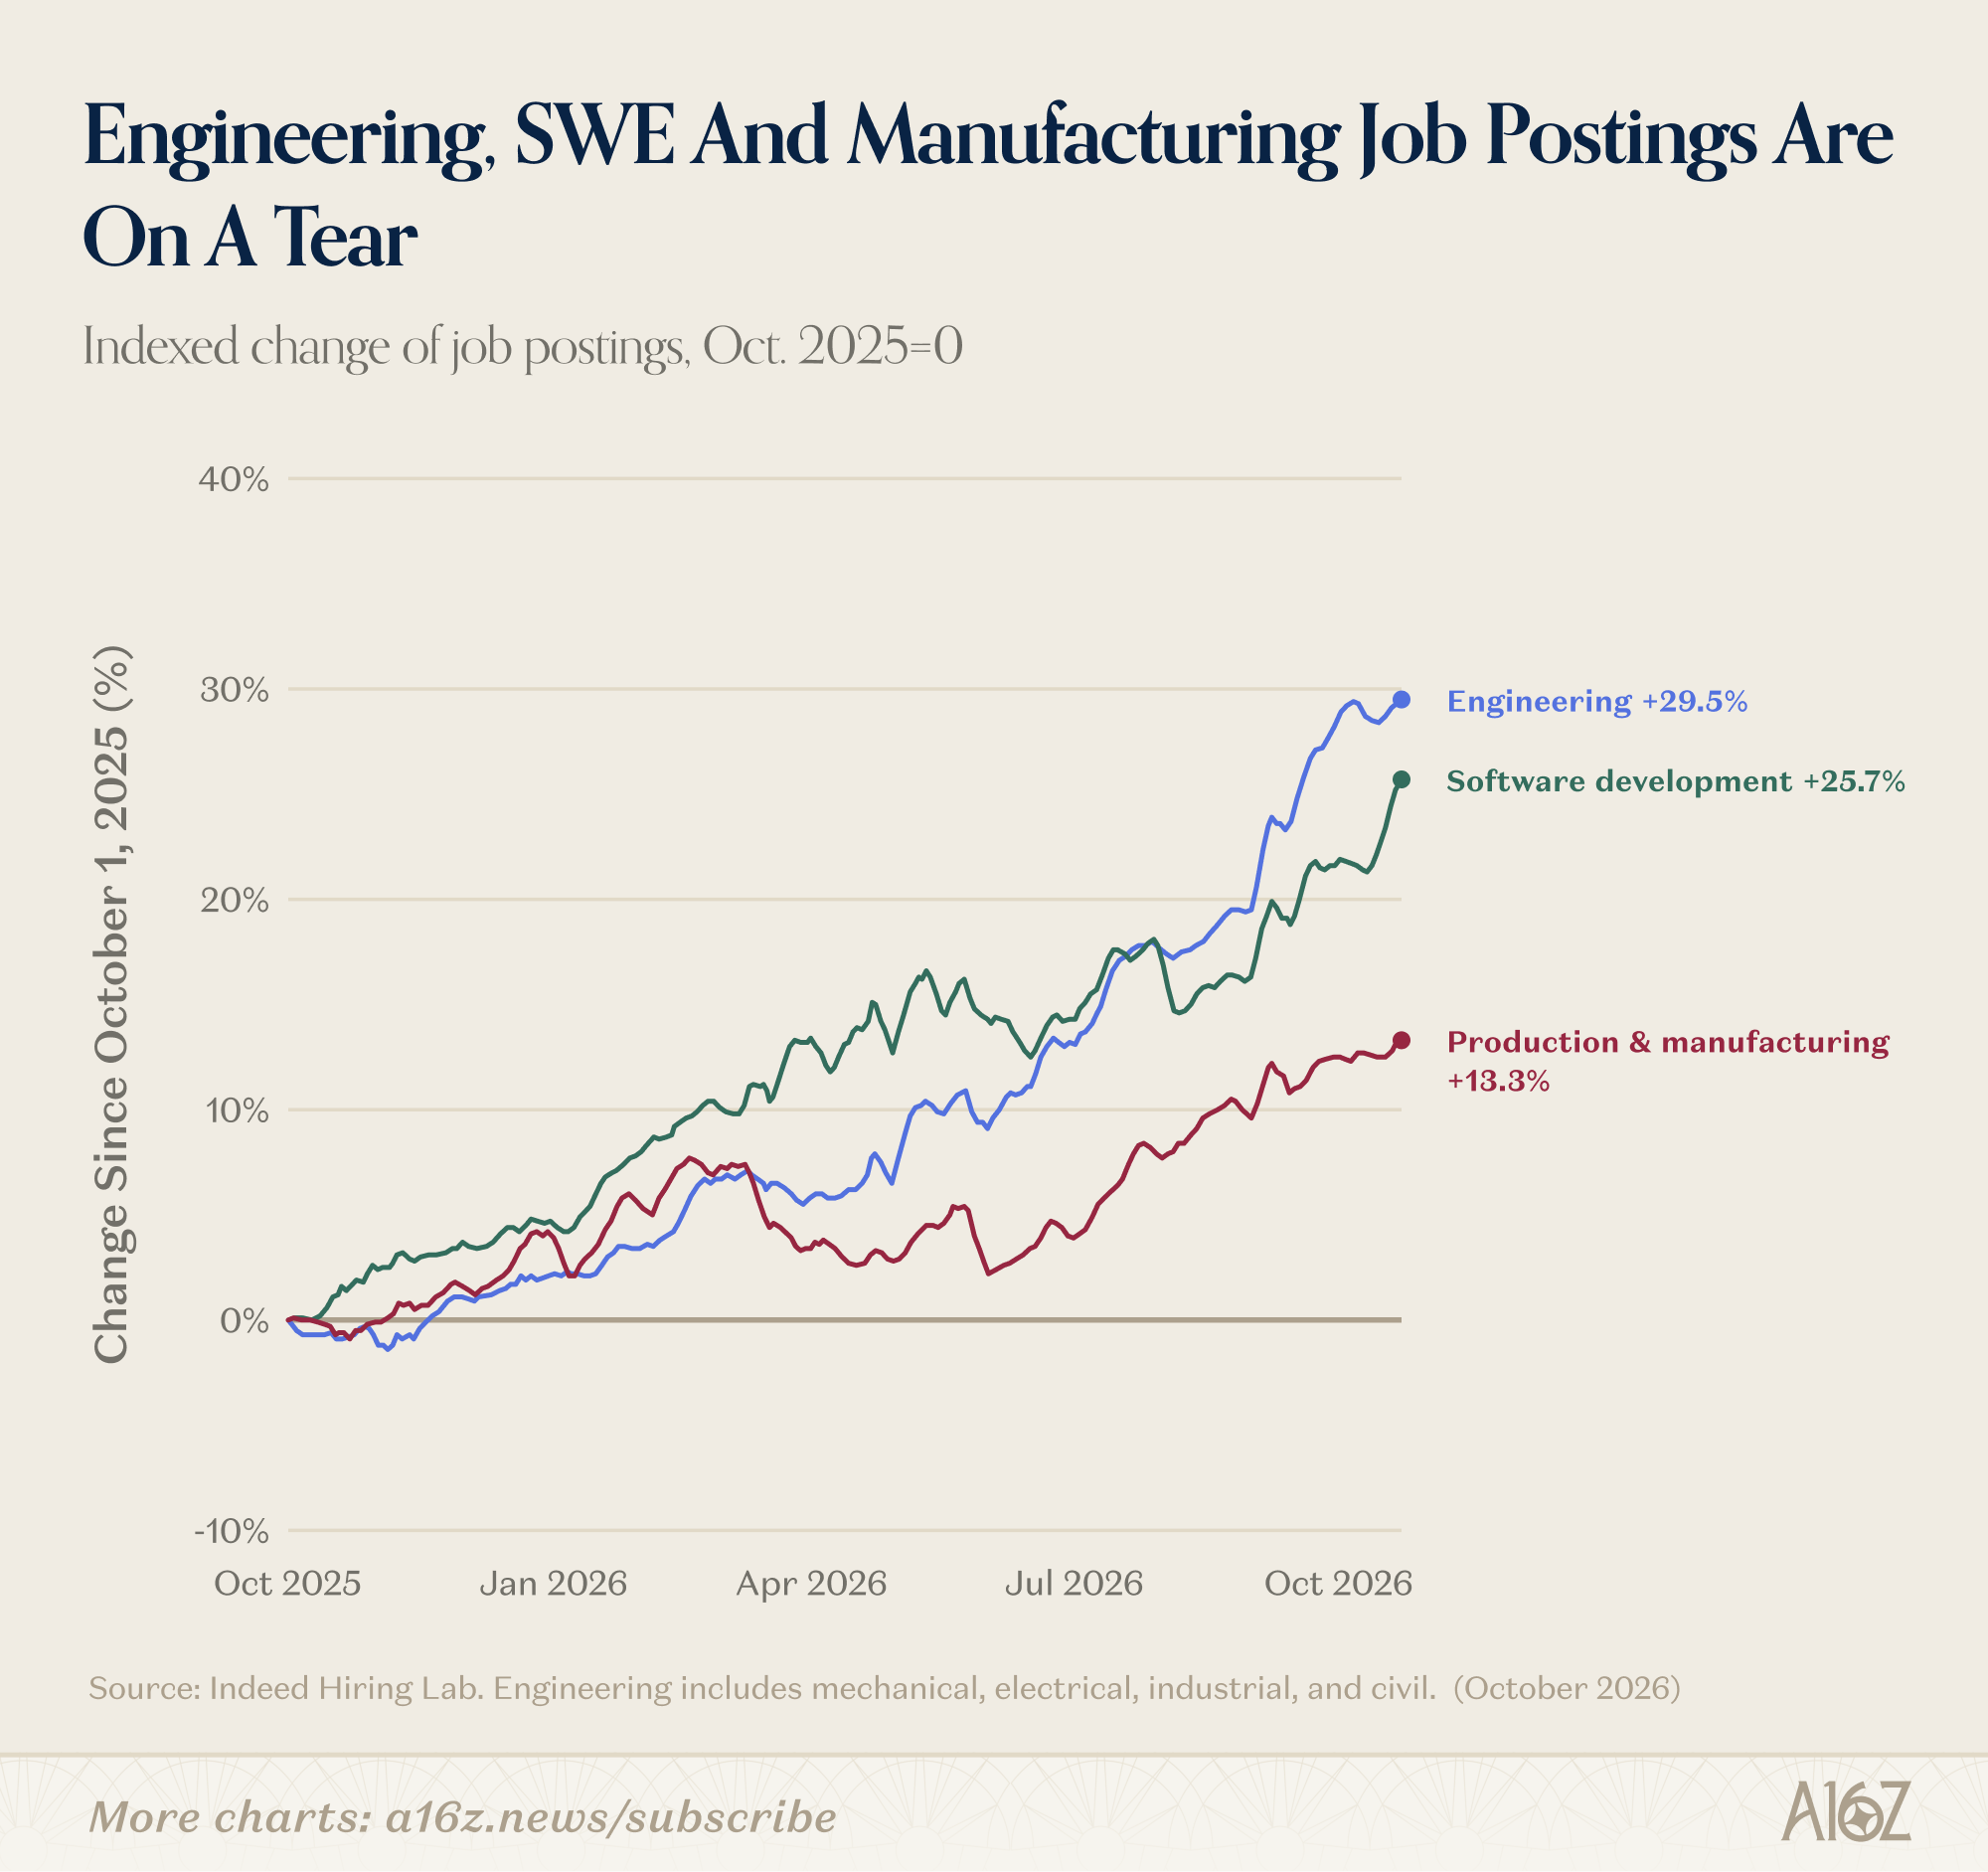
自去年 10 月以来,Engineers、SWEs 和 Manufacturing 的职位发布数量分别增长了约 30%、26% 和 13%。
这几乎就像是 AI 的问世引发了对两类人需求的激增:一类是构建使 AI 成为可能的基础设施的人,另一类是将 AI 投入实际应用的人。真是难以想象。
此外,由于 Charts 特别喜欢围绕 Capex 历史性激增给“戴安全帽”岗位带来的红利展开讨论,Lightcast 提供了一个相当有趣的观察结果。事实证明,在大多数州,爆破都是一份报酬相当可观的职业,尤其是在北卡罗来纳州和纽约州:
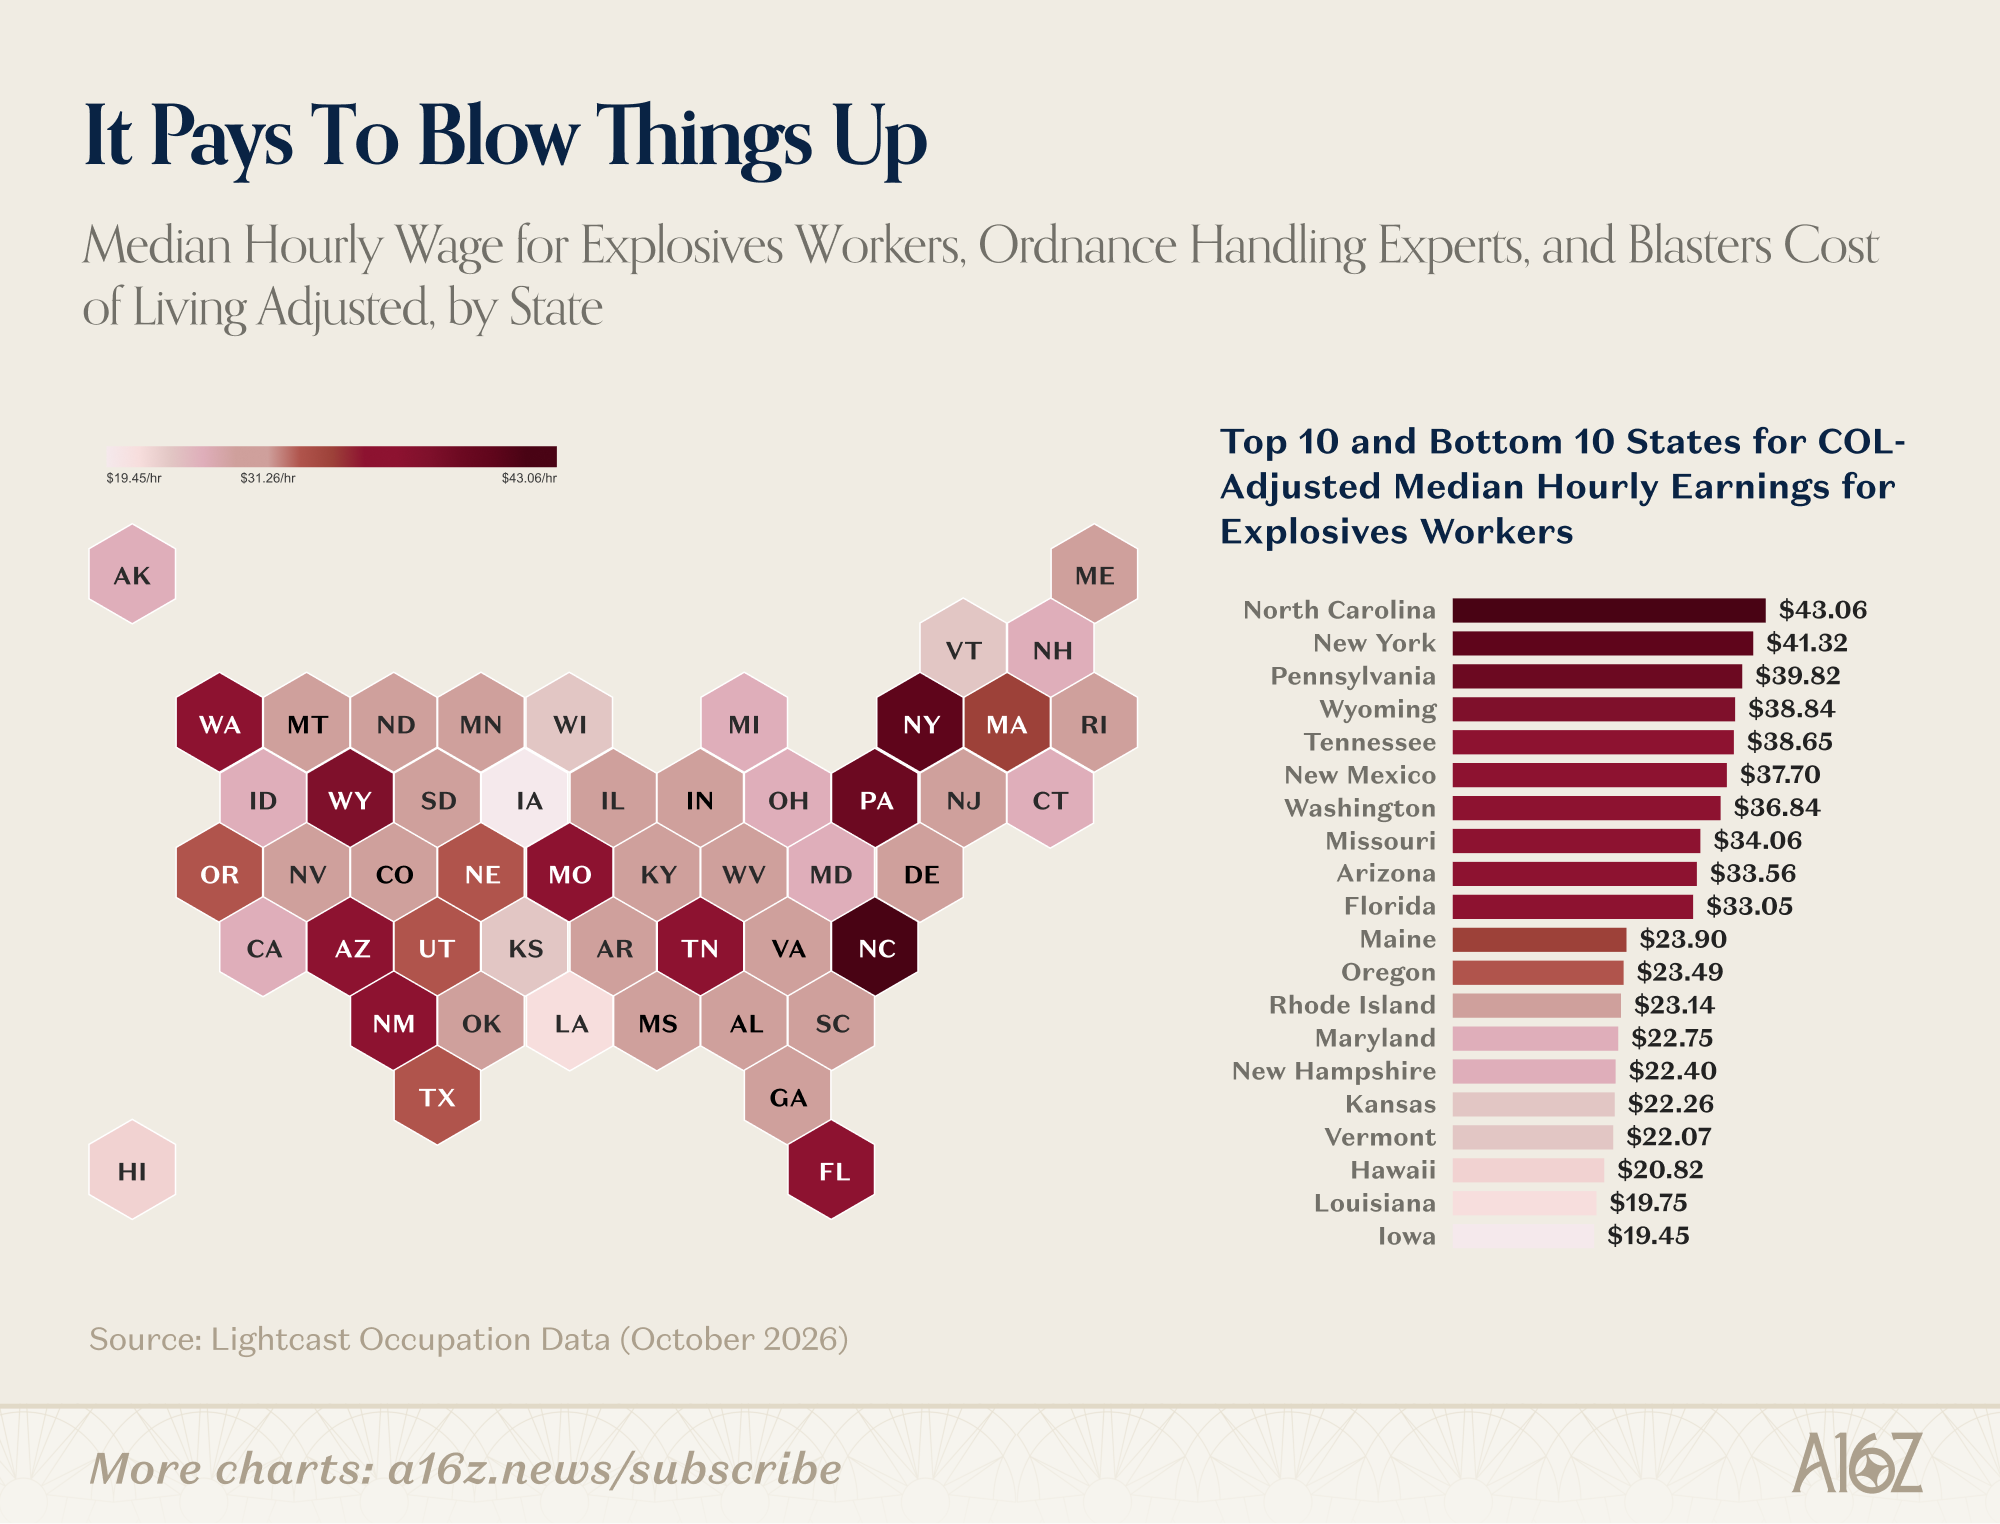
以约 30 美元/小时的中位数计,爆破工的收入比普通工人中位数高出约 20-25%。
关于专业爆破,还有另一个有趣的冷知识。
与更广泛的技能型工种不同,爆破工人相对年轻:
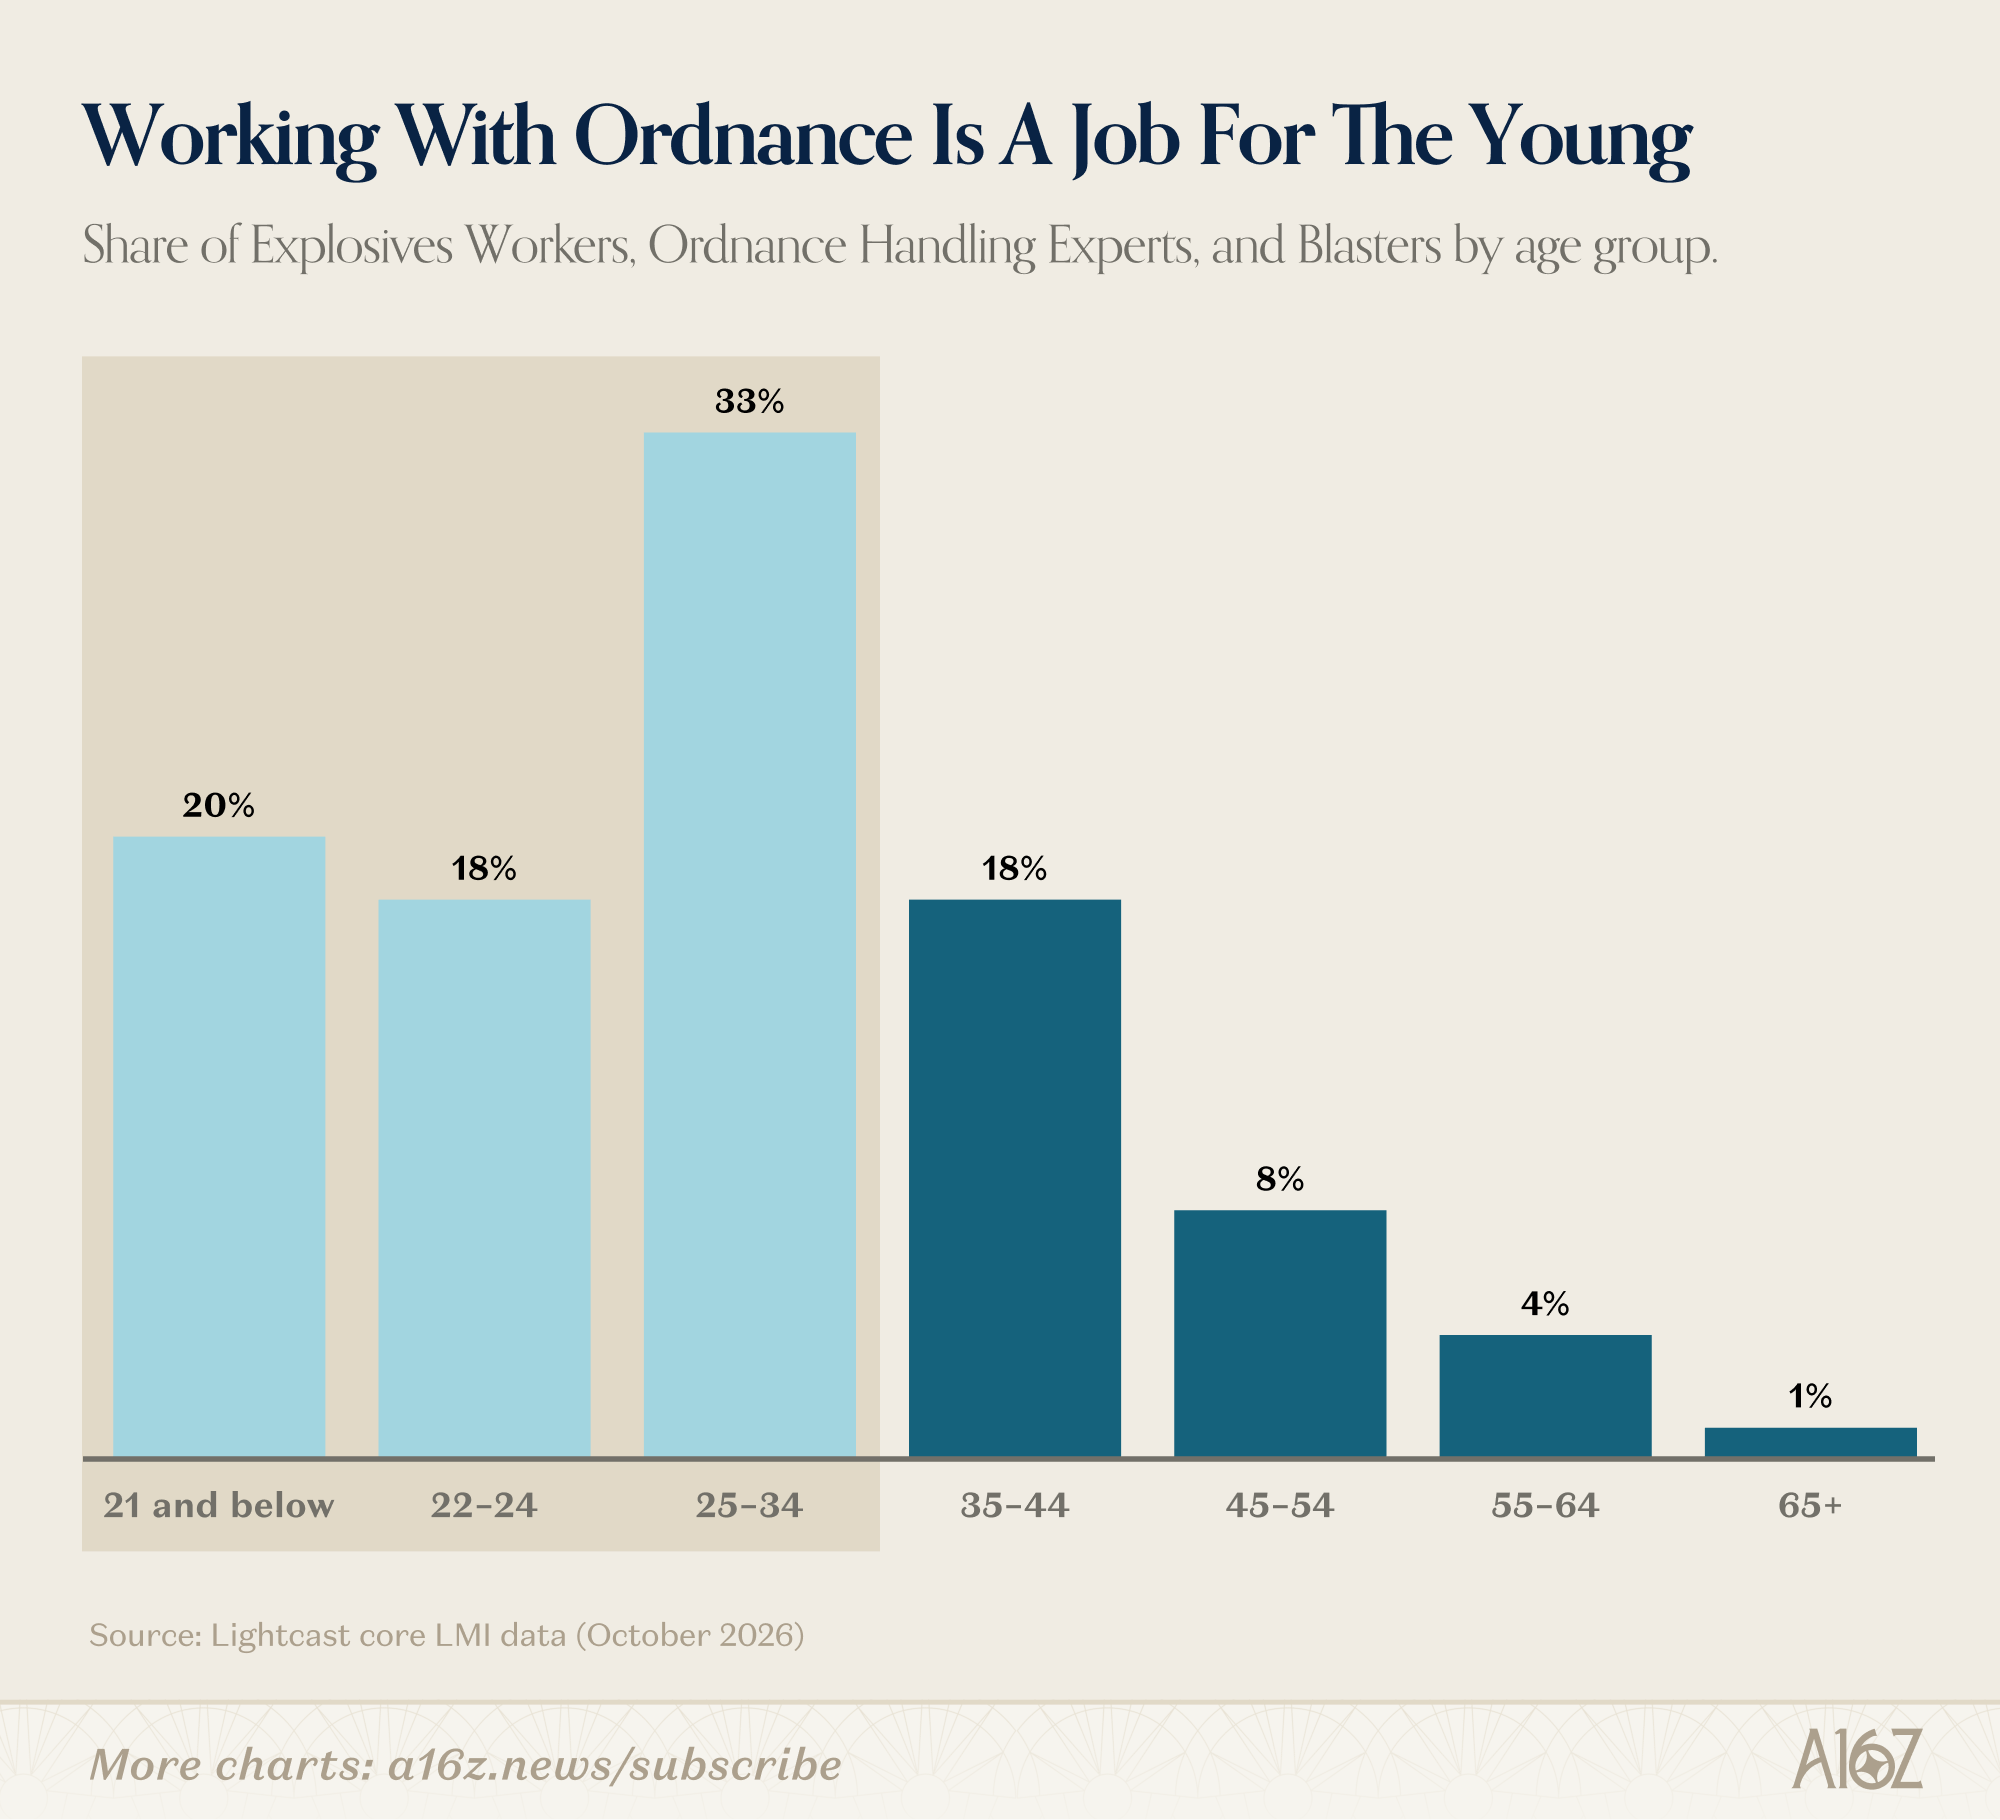
约 71% 的“爆破手”年龄在 34 岁及以下。
不过平心而论,这份数据显示爆破与军械工人(explosives and ordnance workers)的中位时薪存在相当大的差异(即使调整了生活成本之后),这表明对头条数字保持一定的怀疑是有必要的。构成和样本量很可能在其中起了作用——无论是对平减指数(例如,州级范围的纽约平减指数很难捕捉纽约都市区与实际可能进行爆破作业区域之间 COL 的差异),还是对“爆破工人”这一职业的具体含义(例如,北卡罗来纳州的军用弹药专家或加利福尼亚州的特效大师,对比艾奥瓦州的弹药厂流水线工人)。
即便如此,如果你年轻且有拼劲,现在似乎是学编程、学焊接,以及学爆破的好时机。
今天不行,AI 就业末日,今天还不行。
AI 推荐,买家认可
Charts 此前曾指出,虽然 Agentic Shopping 仍处于早期阶段,但已有一些数据表明,人类其实相当愿意让 AI 真正处理结账环节。这并不是说消费者没有在购物过程中越来越多地使用 AI,也不是说消费者在更广泛的意义上放缓了电商(ecomm)的脚步。
恰恰相反,如果说有什么变化,那就是网购正变得越来越流行。
以 Visa 为例,这家信用卡支付 rails 巨头虽然不是电商的完美代理指标,但也相差不远,而 Visa 刚刚公布了 15 年来最大的全年营收增幅(剔除并购和疫情复苏年份):
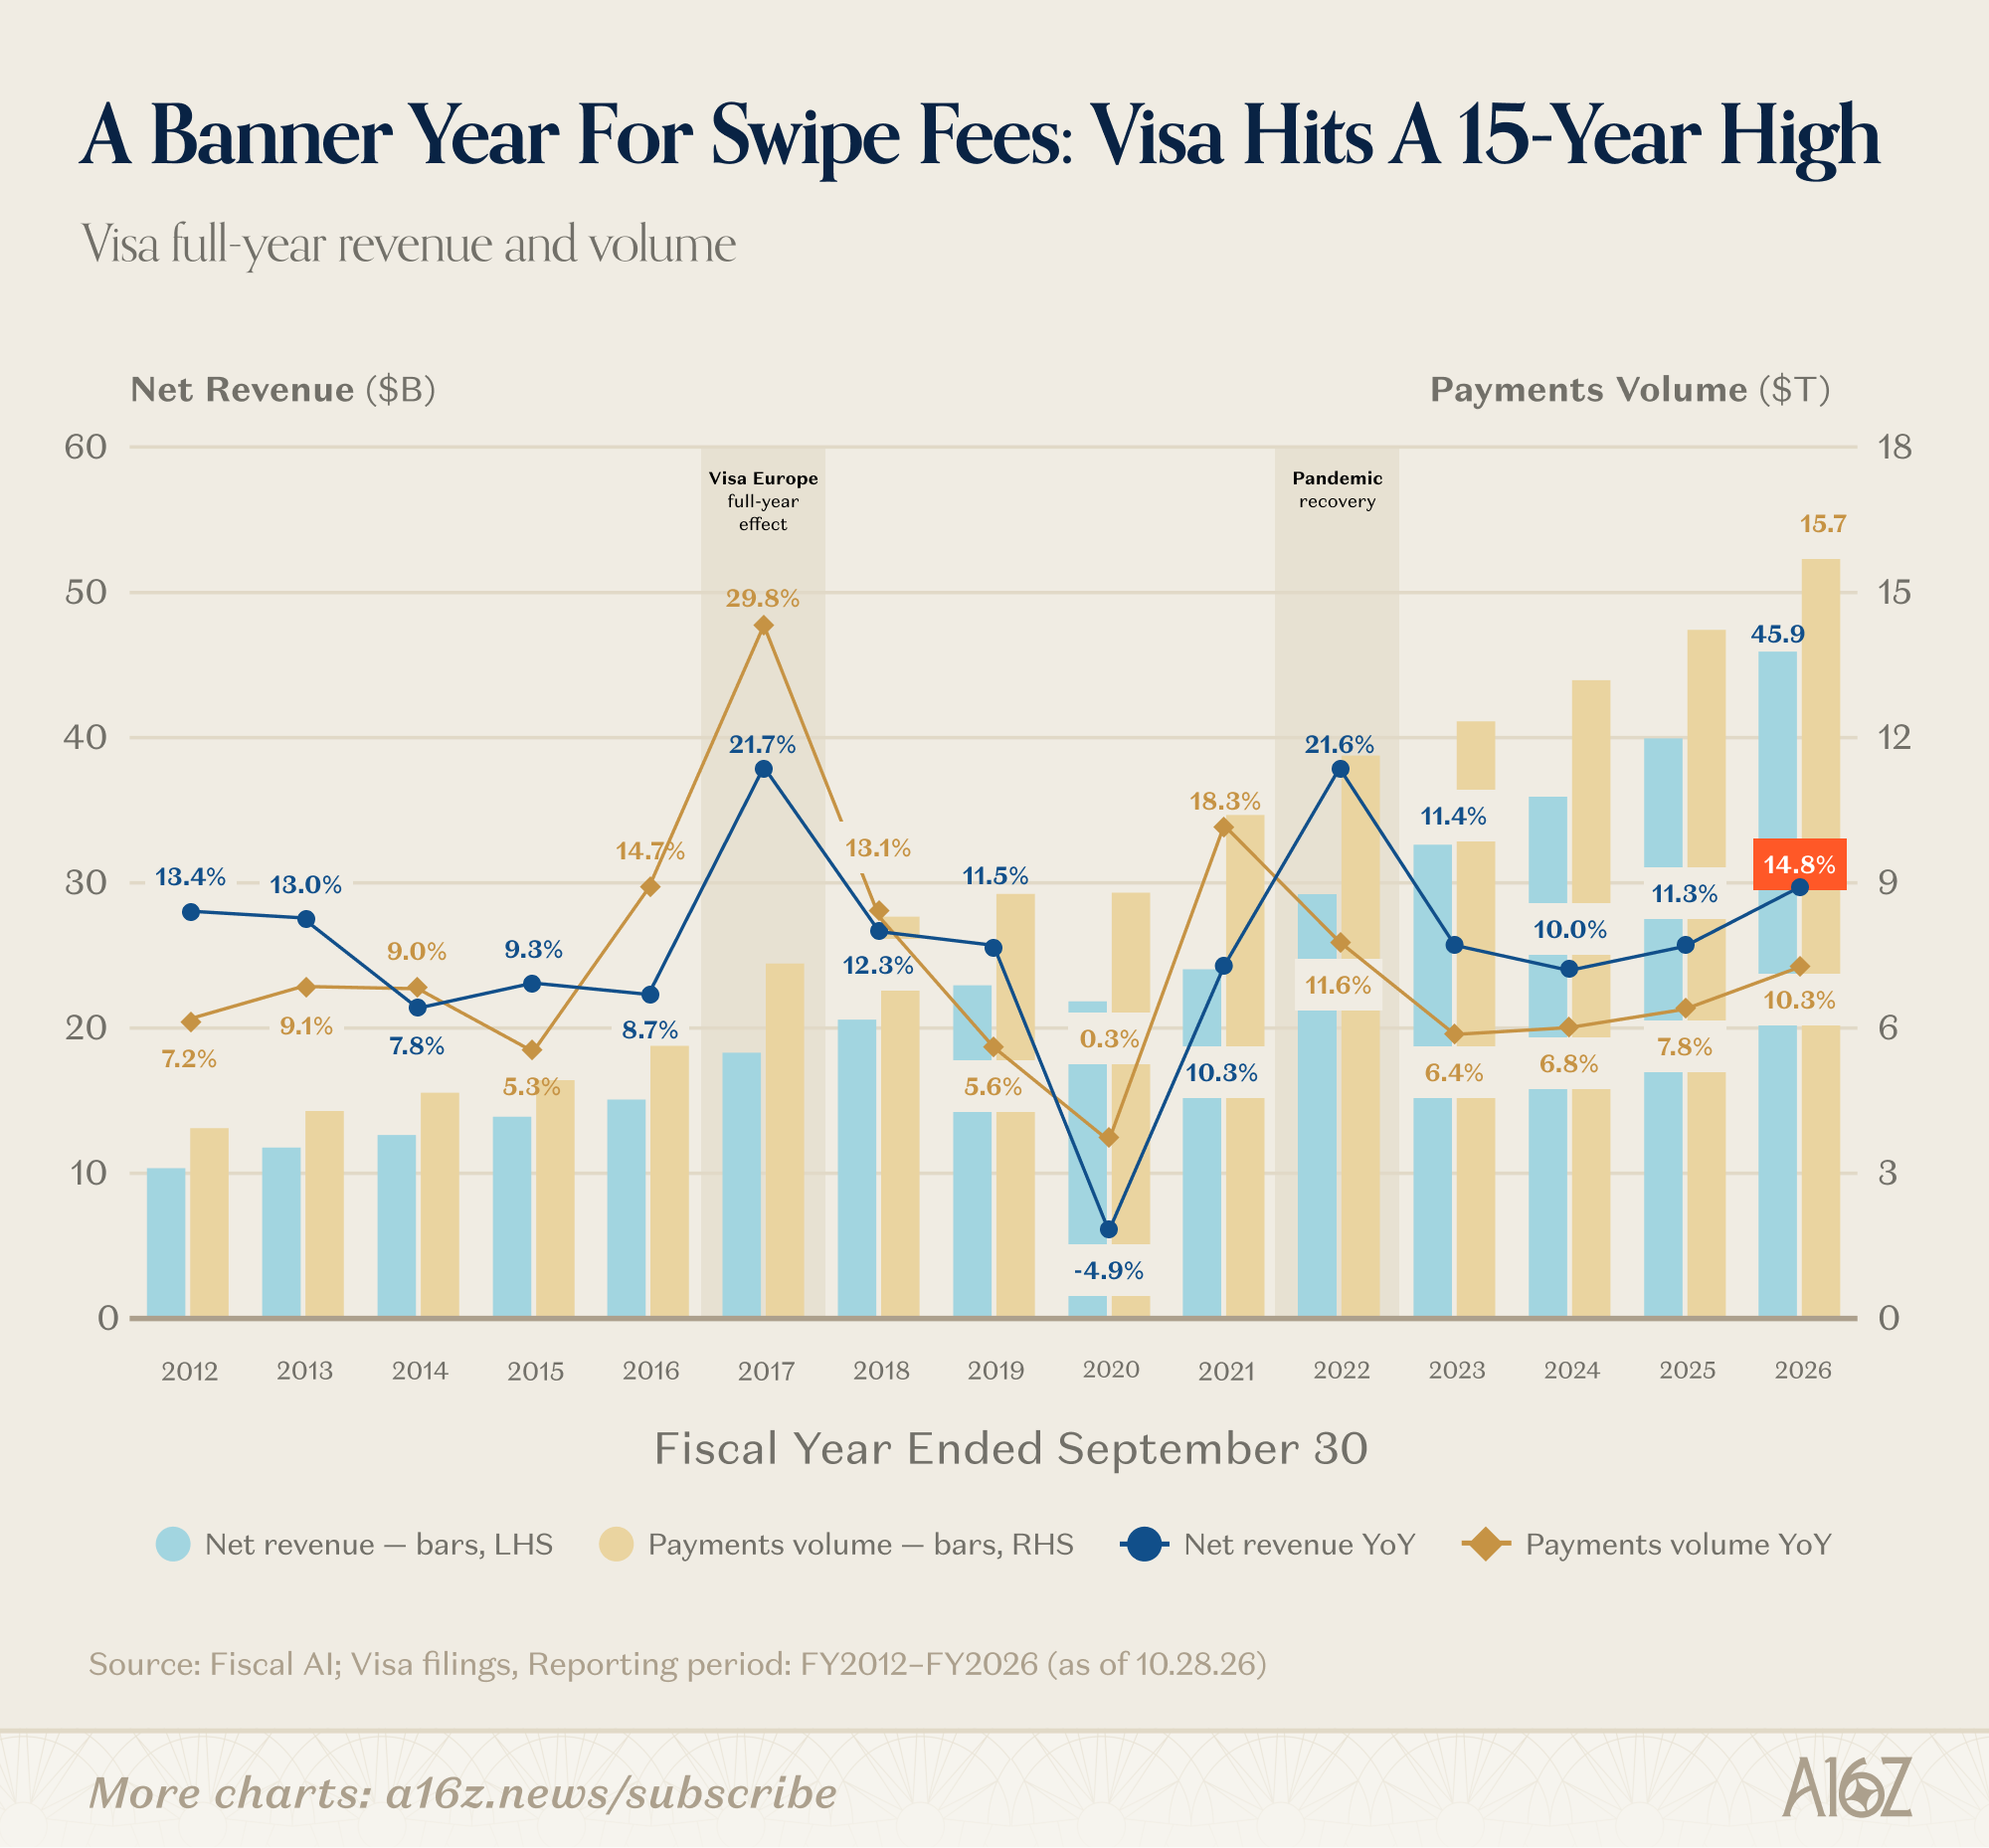
在过去的财年中,Visa 创造了约 460 亿美元的收入(交易额为 15.7 万亿美元),同比增长近 15%。对于一个已经相当庞大且成熟的业务而言,这着实是巨量的刷卡次数和刷卡手续费。
这一切已经发生了,但展望未来的话,数据同样表明消费者对电商(ecomm)的胃口只会越来越大。Bain 的消费者调查显示,在电商最大的旺季——假日购物季,购物意愿全面上升。
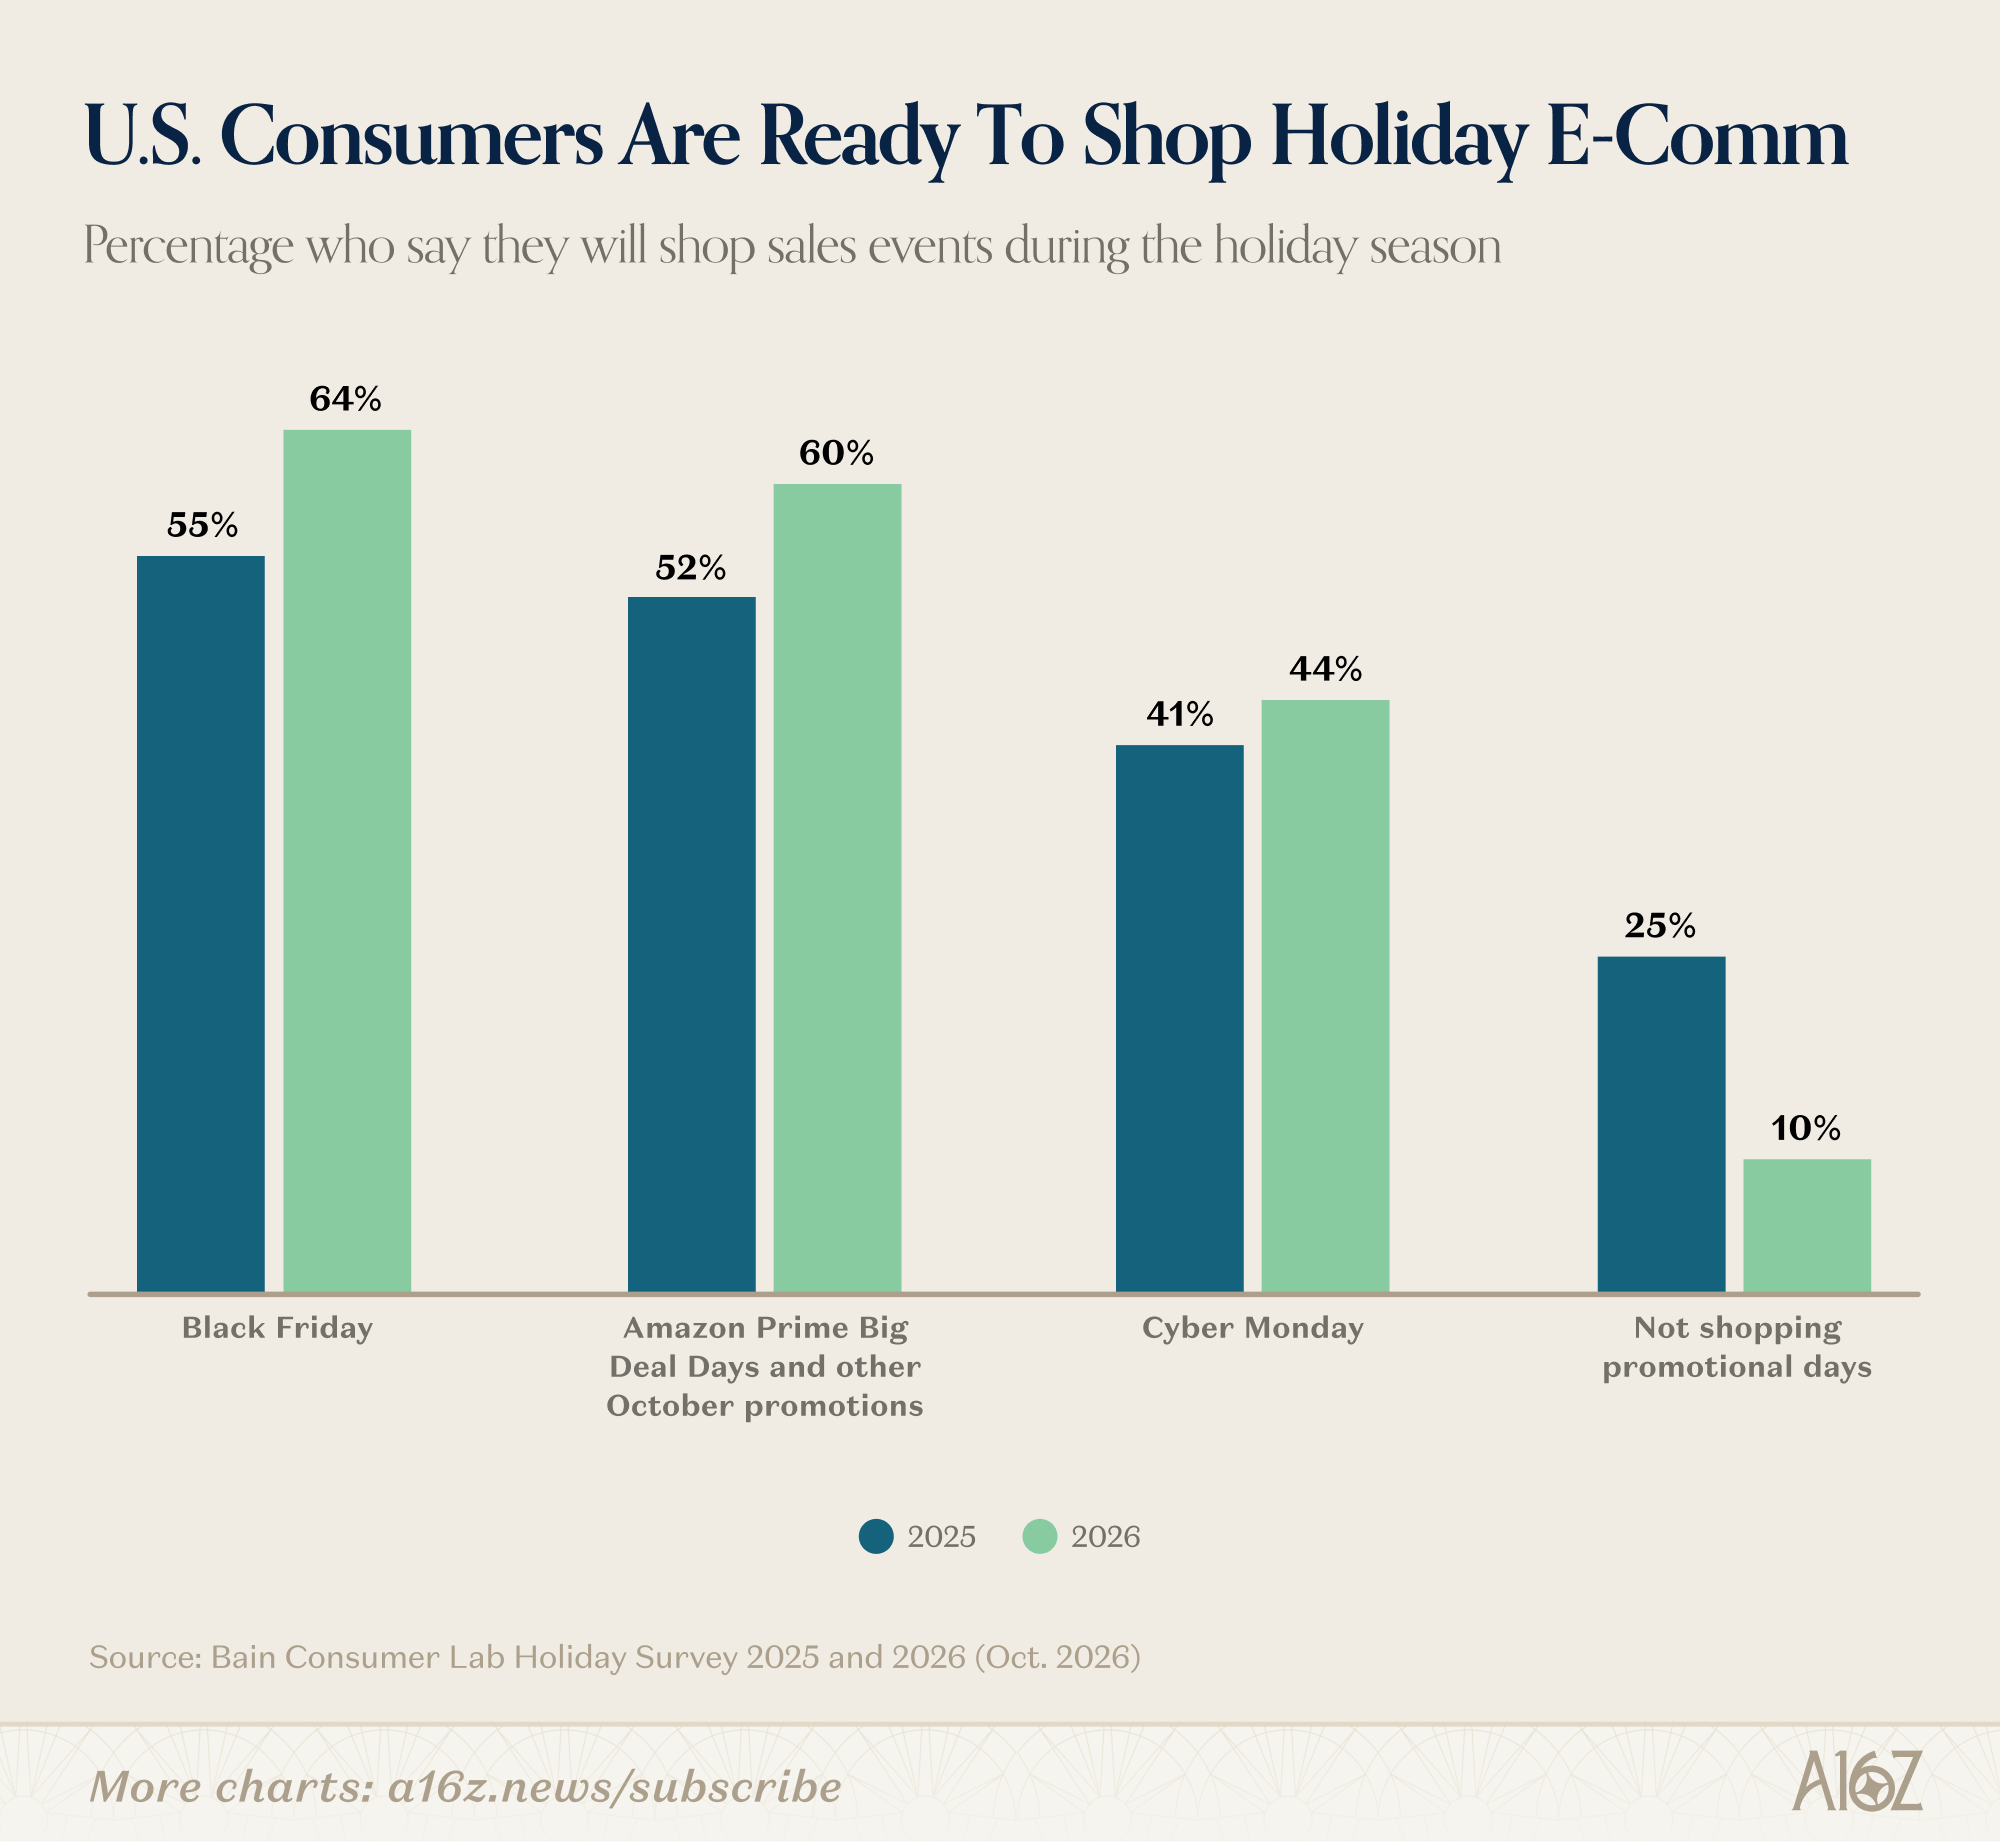
更多购物者表示他们计划在 Black Friday、Prime Day 和 Cyber Monday 购物,只有 10% 的人表示会完全避开这场电商狂欢。
重点是,电商已经是一件大事,而且电商非但没有进入平台期,反而持续在整体零售支出中占据更大份额,丝毫没有放缓的迹象。
那么,这与 Agentic Shopping 和 AI 有什么关系呢?也许没有,也许有。
回想一下,消费者最喜欢用 AI 做的事情之一就是比价,这意味着电商促销季的巅峰时刻正是 AI 大放异彩的绝佳时机。同样,AI 在消费者旅程的发现和比较决策环节似乎也越来越受欢迎,而且有证据表明,“AI 引荐”的购物者属于相对高购买意向的购物者,来的时候钱包已经准备好了:
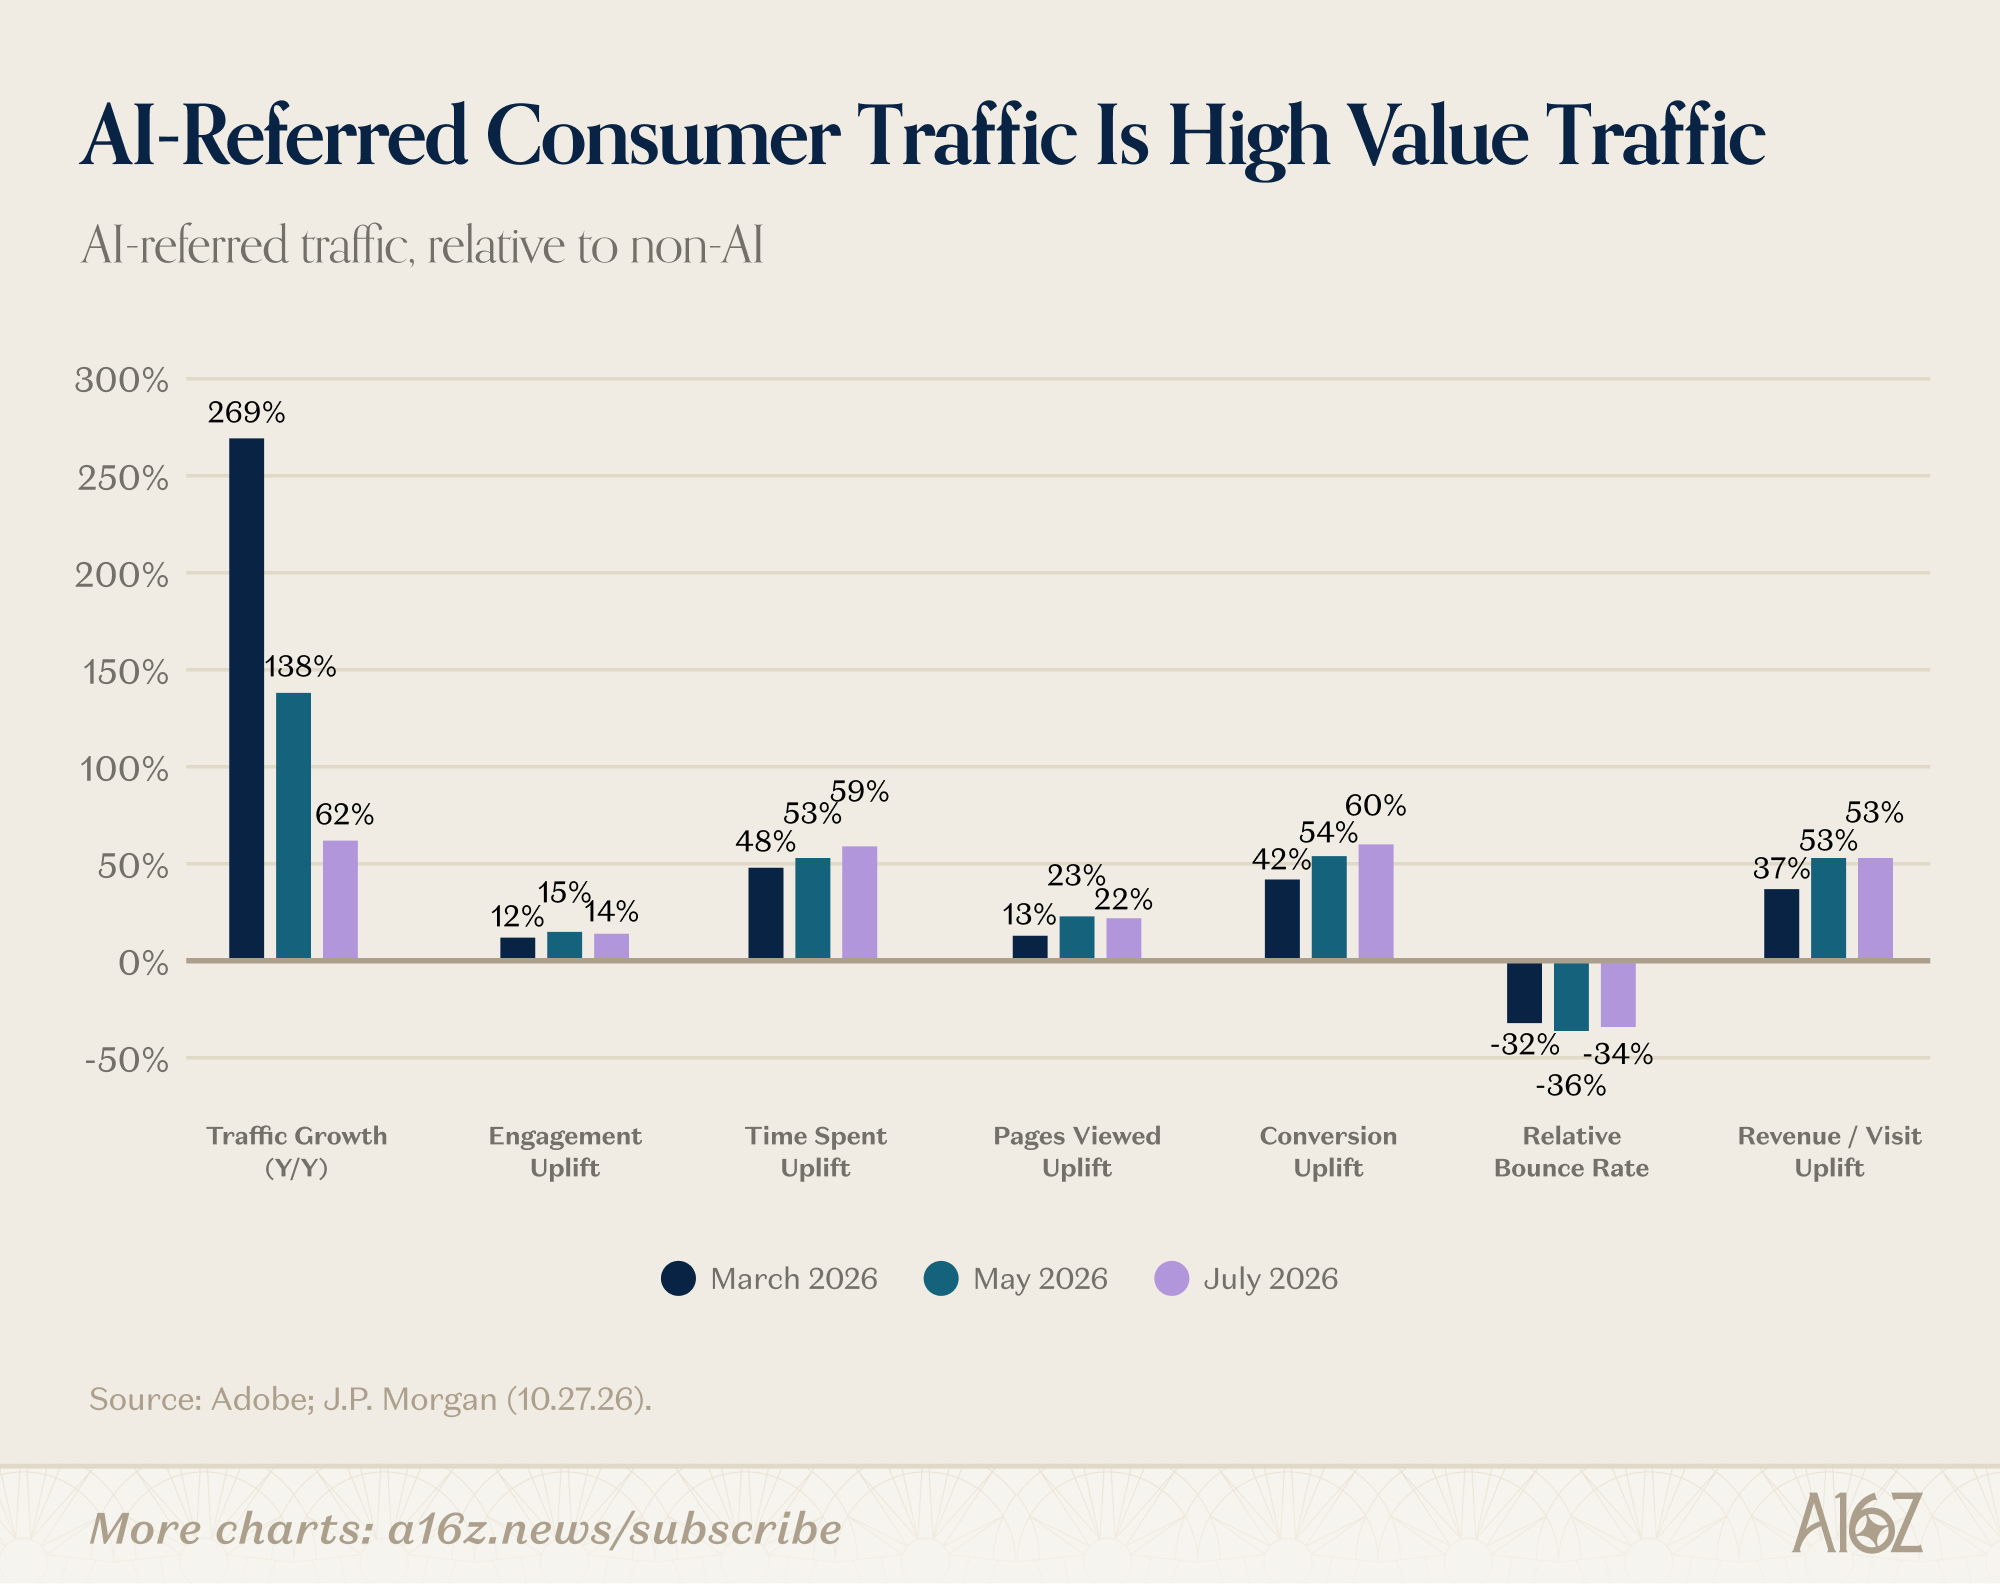
根据 Adobe 的数据,AI 引荐的电商流量互动更多、停留时间更长、浏览页面更多、转化率更高(跳出率更低),而且也许最重要的是,与非 AI 引荐流量相比,其收入提升幅度约为 50%。
这些是 AI 辅助购物相当亮眼的早期回报。有趣的是,Google 自己也指出,AI 摘要搜索正在对传统搜索变现造成下行压力。Google 已经看到了创新者的窘境,并且全力以赴。
在别处,还有其他线索表明 AI 正在消费者旅程中创造 ROI。Meta 对投放广告这件事再熟悉不过了,而且非常值得注意的是,Meta 广告的平均价格(在美国和加拿大)已经连续两个季度实现同比增长 20% 以上:
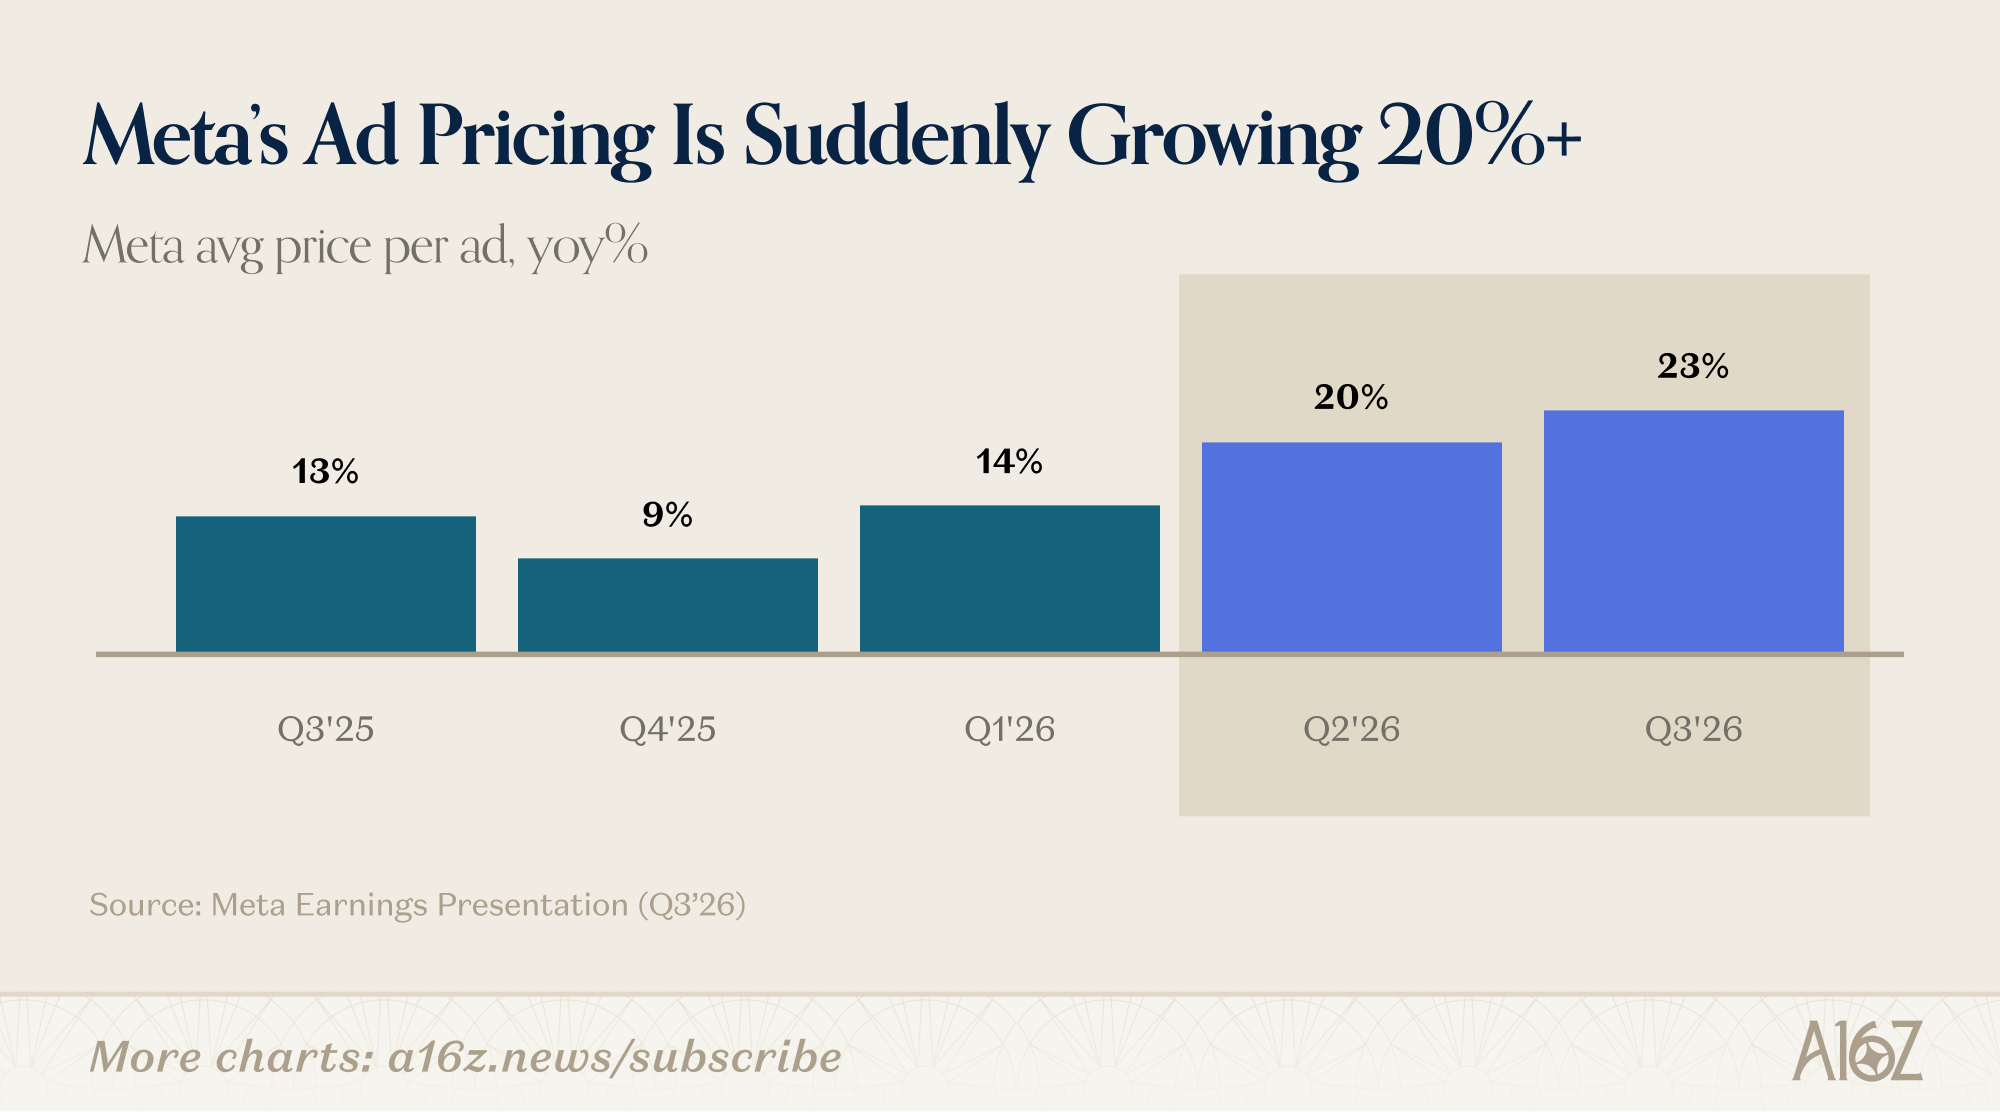
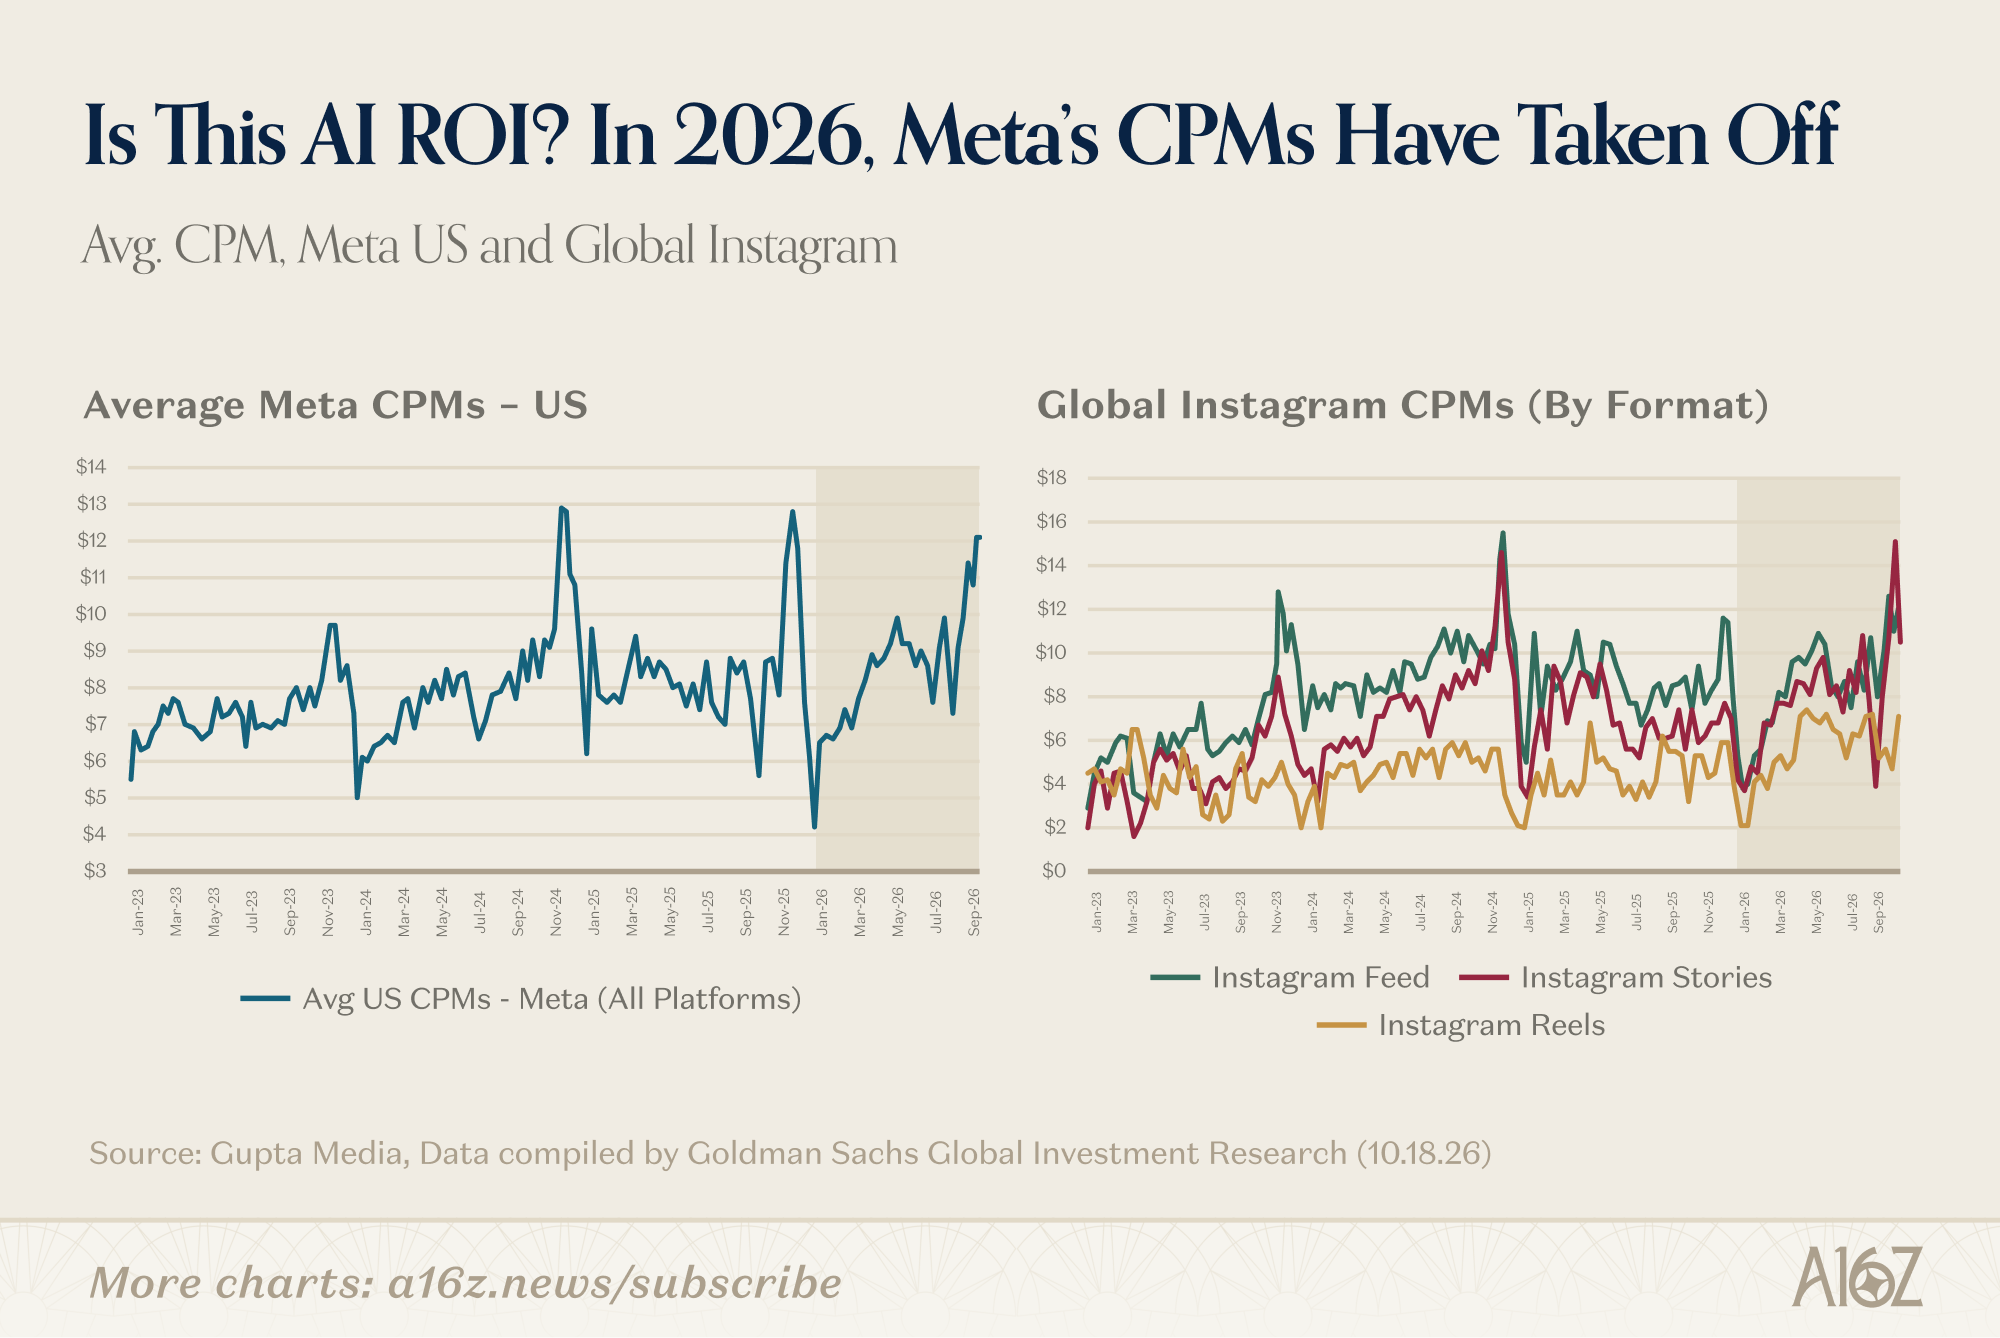
Meta 的平均 CPM 在 2024 年和 2025 年的大部分时间里基本保持稳定(季节性峰值除外),因此最近的上行拐点——显然主要由 Feed 和 Stories 驱动——是一次真正的阶跃式变化,而不是某种长期存在的趋势。Meta 确实曾暗示正在使用 AI 改进其内部引擎,所以这也许是其中的部分原因,但无论怎样,这都是广告变现上的一次显著跃升。
从更宏观的格局来看,无论 AI 购物 Agent 是否即将到来,有一点似乎相当明确:AI 无疑正在对消费者行为产生影响,同时也在自上而下地影响着支撑电商运转的全链条运营方(及其经济模式)。这对支付和商品发现是一大利好(更不用说电商零售商本身了),但整个格局也在快速变化,对在位者和挑战者可能带来截然不同的影响。
Rack Spread 降临(但为什么)?
说到 AI ROI 及其对这场建设浪潮中最大开支方的种种影响,Charts 想花点时间梳理一下那些未必是所有 FUD 背后的推手、但显然在其中扮演着重要角色的数据。
是的,如果你还没注意到的话,FUD 确实正在弥漫。不过与春天不同的是——当时人们担心的是 AI 太强大,会抢走所有工作——现在人们担心的是 AI 还不够好,不足以让所有 Capex 物有所值(在与投入相匹配的时间线上)。如果 AI 无法产生足够有意义的回报,那么 Capex 就会放缓,芯片制造商就会黯然失色,“泡沫就会破裂”——故事大致是这样讲的。Charts 对空头与多头双方观点的高下不做任何评判,只是想简单指出一点:眼下,空头占据上风。
例如,为这场建设浪潮(以及芯片制造商)背后的债务提供保险的成本,自仲夏以来已大幅飙升:
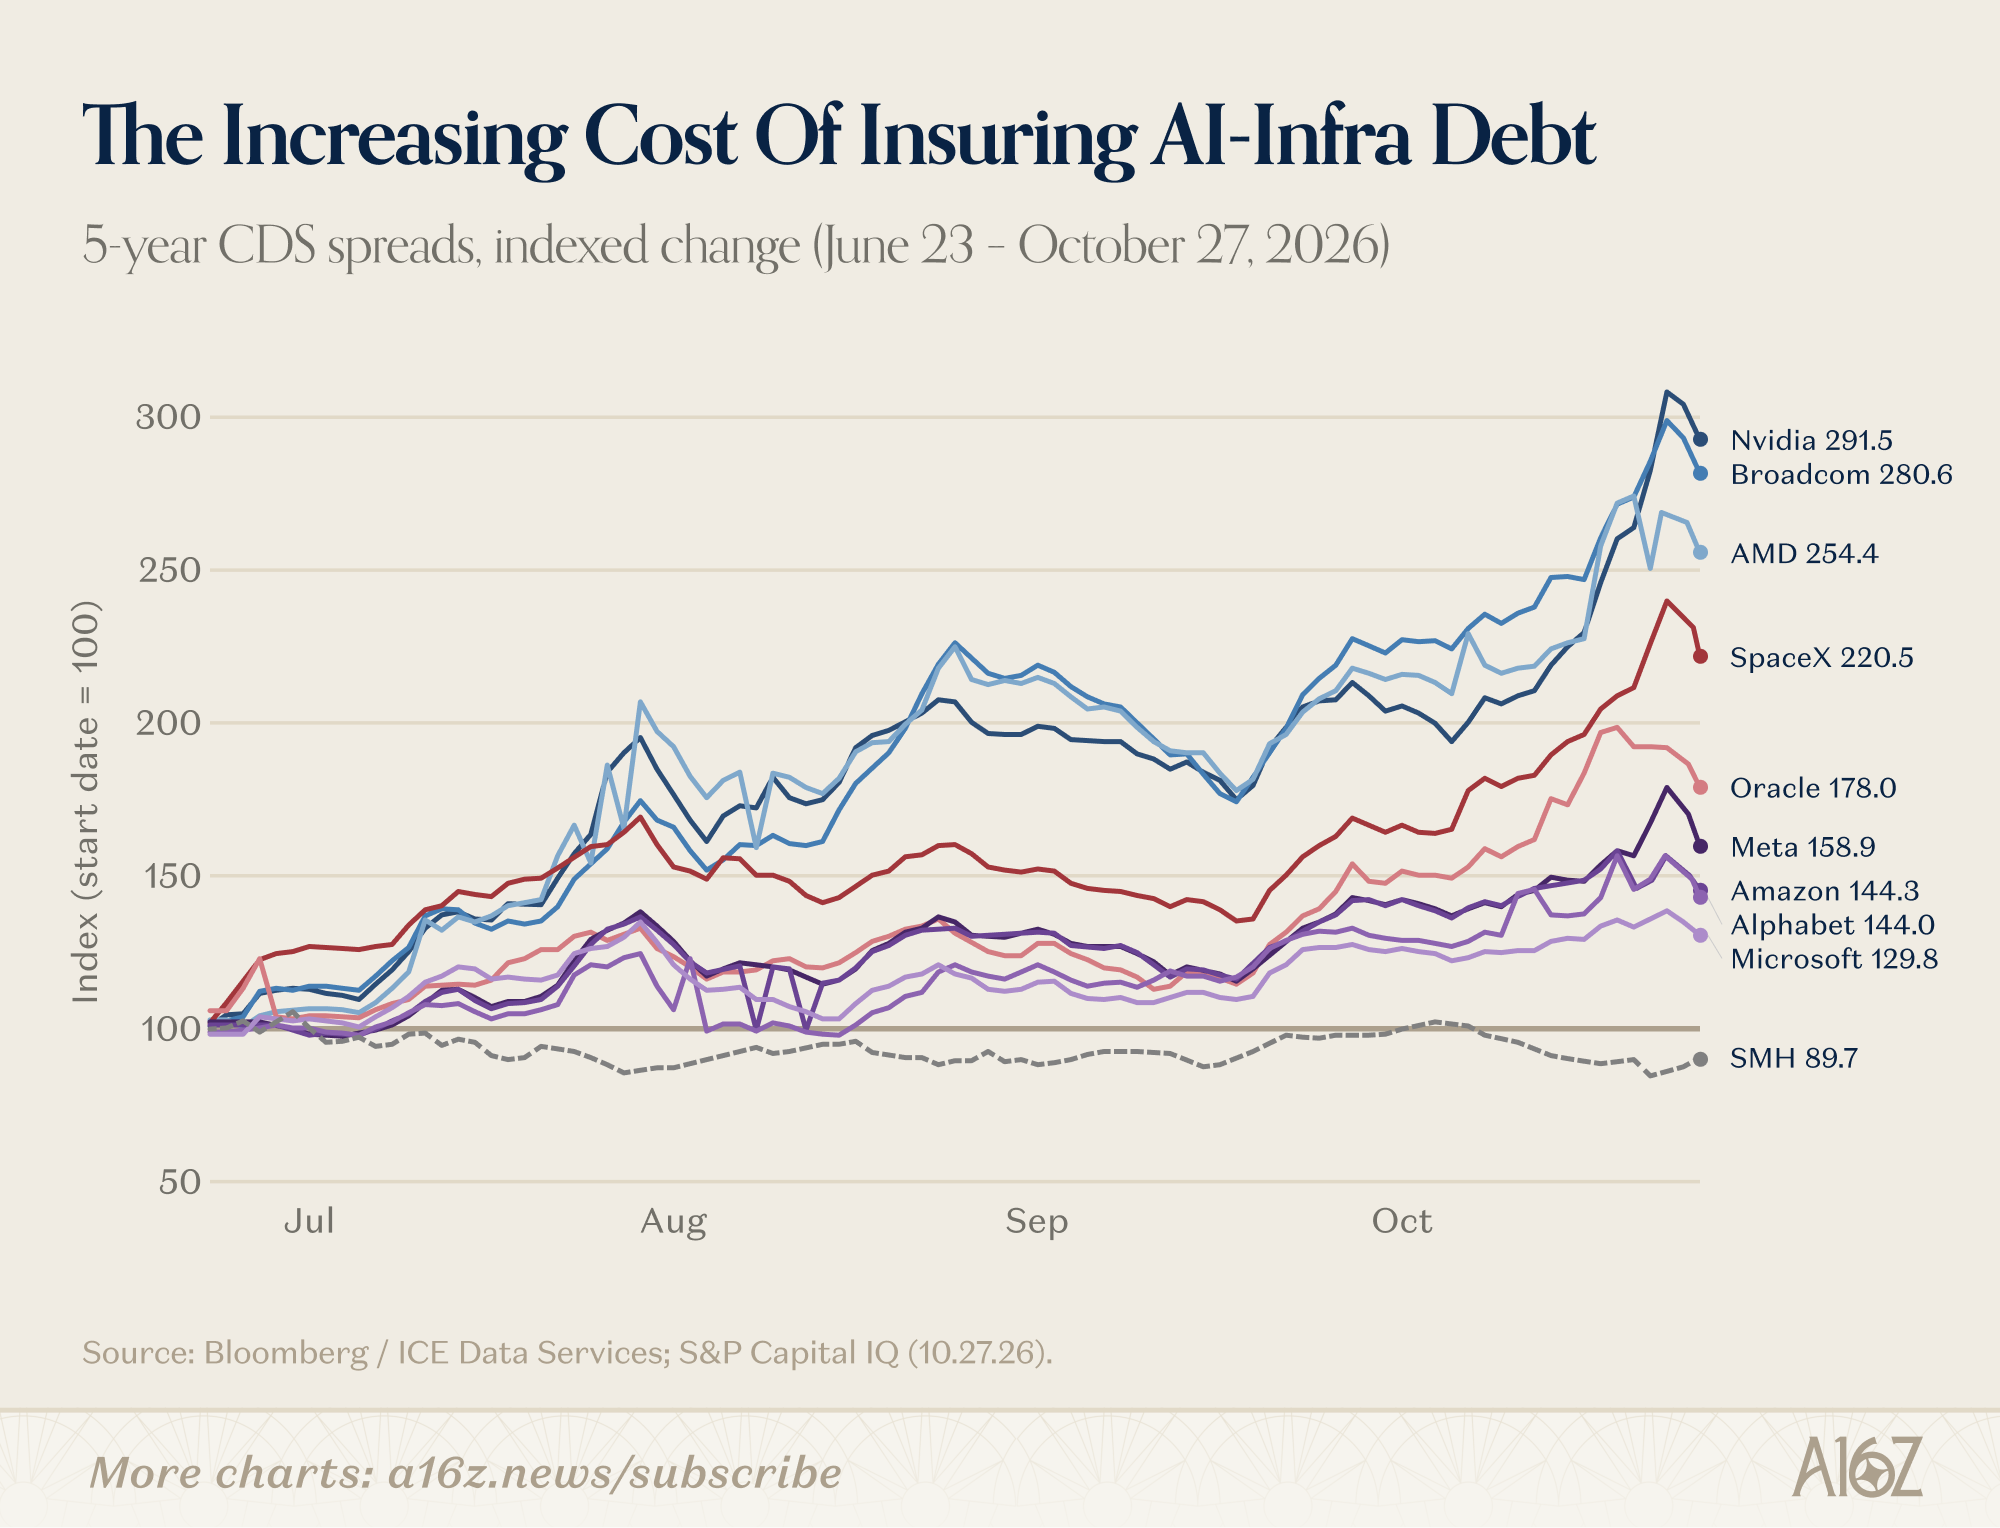
一般而言,债务保险成本上升,意味着市场感知到的违约可能性也在上升。而理所当然地,当人们对底层投资能否回本的担忧加剧时,感知到的违约可能性也会随之上升。
当然,公道地说,这并不全是 AI FUD。债务成本整体上确实在上升,而且如此大规模的新债发行,也让供需动态掺和了进来。违约风险并不是唯一能推高今日借贷成本(相对于明天或昨天)溢价的因素,但在眼下的情形中,它显然没帮上什么忙。
下面是市场情绪转变的另一个醒目例证:
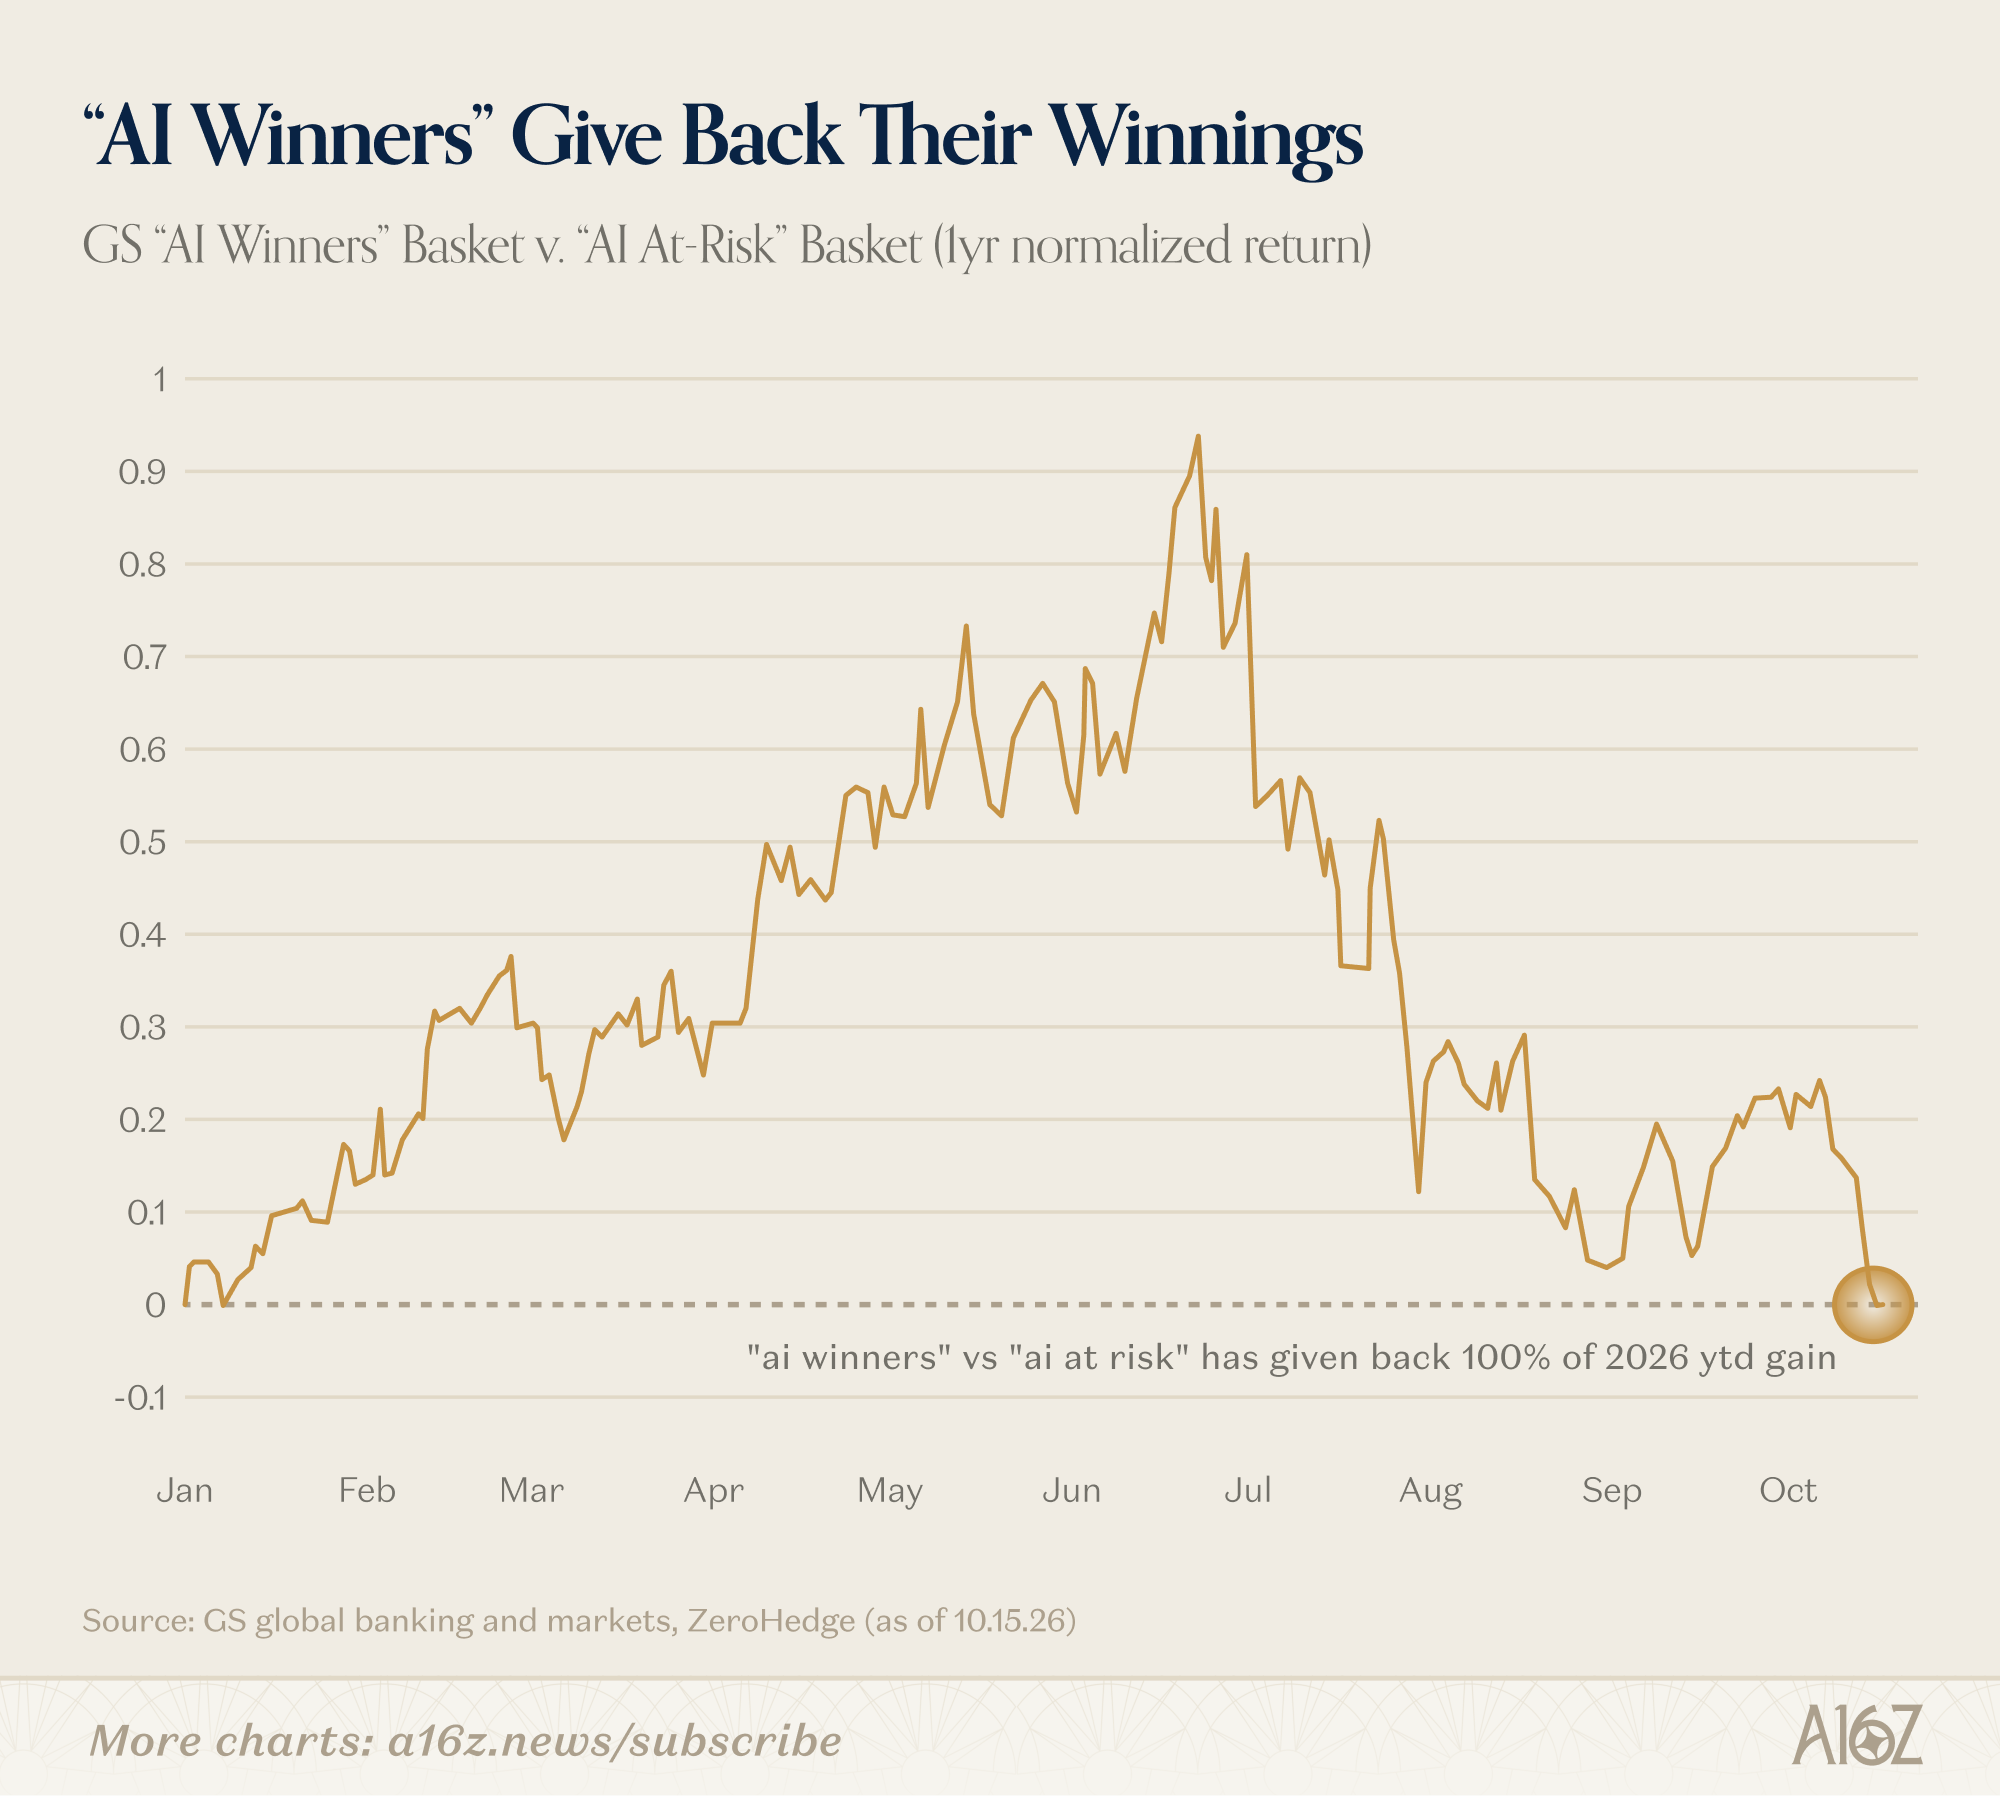
高盛的“AI Winners”篮子已将其相对于高盛“AI At-Risk”篮子的全部涨幅悉数回吐。这再一次上演了“两季故事”:1 月至 6 月,AI Winners 大获全胜;而 7 月至 10 月,赢家们从云端直坠地面,坠落速度甚至比它们直冲云霄时还要快。
好了,但 FUD 的存在这一事实其实并不是重点。
重点在于聚焦其中一张似乎在 FUD 叙事中扮演着重要角色的图表。
这张图表最近被冠名为“Crunch Spread”,但正如 a16z 的特约主编 Alex Danco 所指出的,Rack Spread 才是一个贴切得多的名字(你很快就会明白原因)。这张图存在几个不同的版本,但其要旨如下:
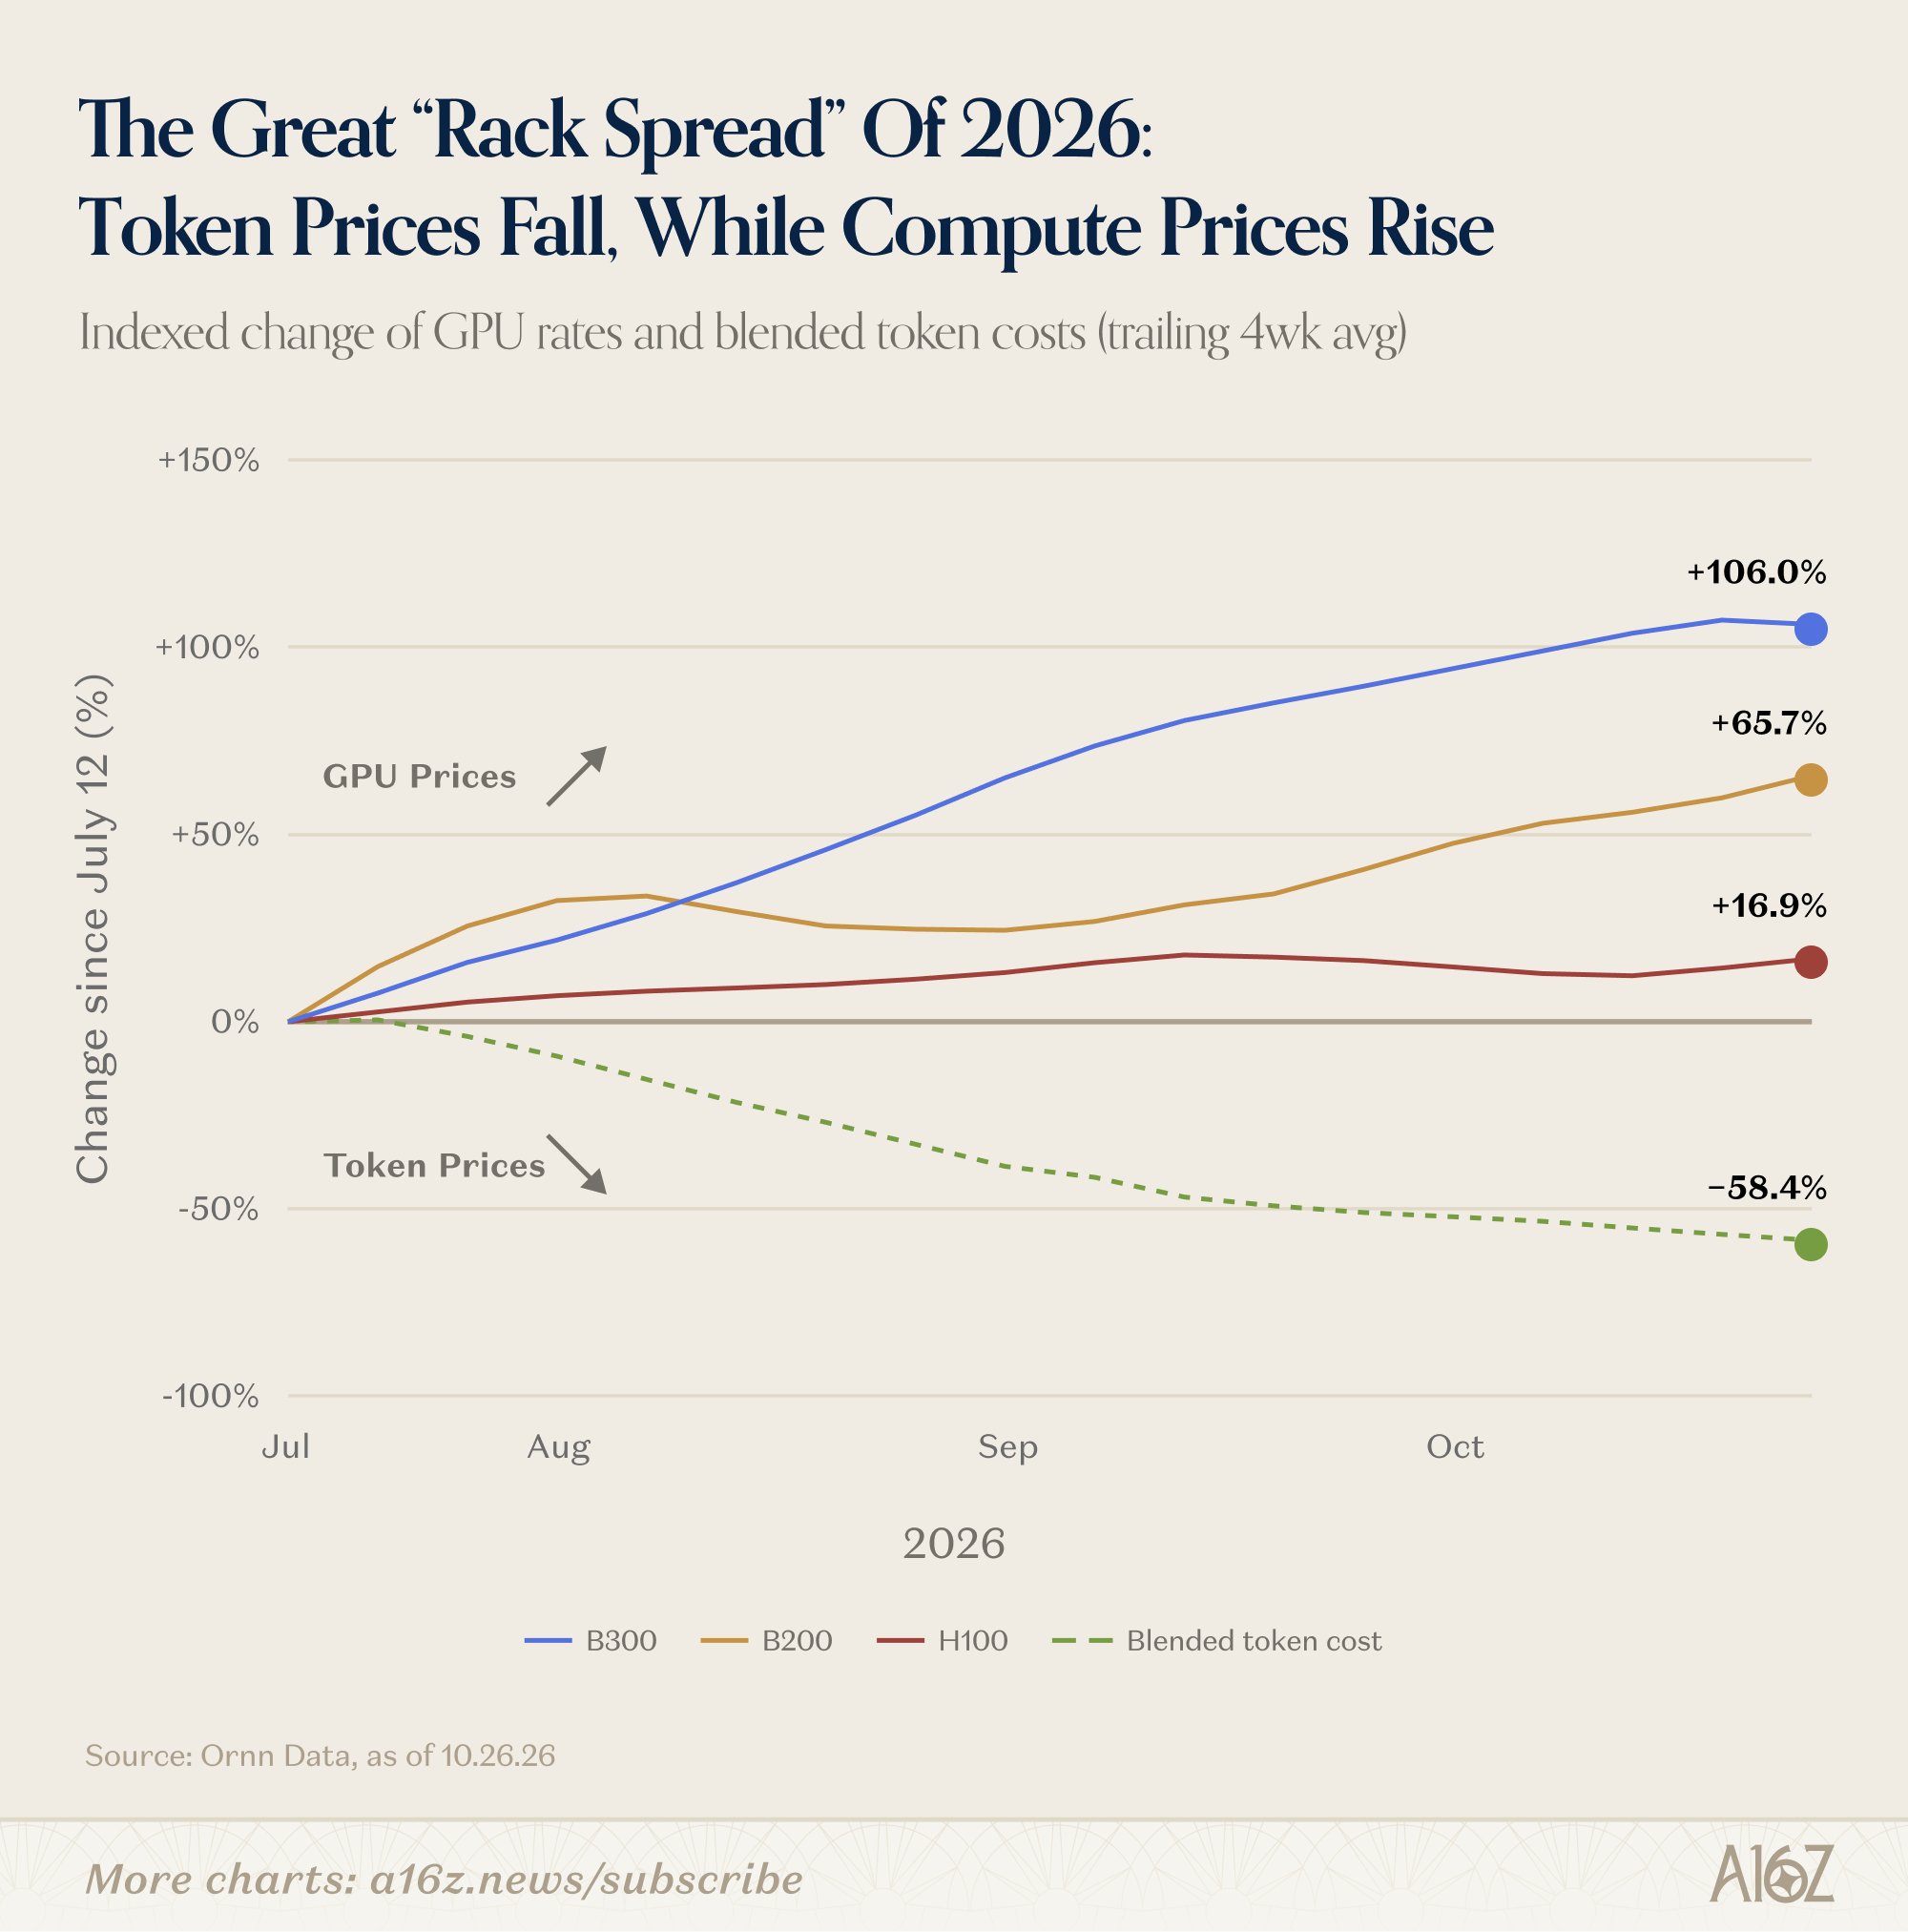
Token 价格正在下跌,而 GPU 租赁费率却在上涨。
The Crunch Rack Spread 是对 Crack Spread 的一个引用——Crack Spread 是大宗商品领域一个众所周知的指标,指的是原油与其精炼产品之间的价差。(你现在明白了,为什么"Rack"——既指服务器机架,听起来又更接近"Crack"——是远胜于"Crunch"的名称。)
- 对于石油而言,Crack Spread 反映了供需失衡所在的位置:失衡是源于从地下开采石油(和/或跨海运输),还是源于将下游石油产品送达终端用户需求?
- 对于 AI 而言,这个思路是:GPU 好比原油,token 好比下游产品(在这个类比中,模型就相当于炼油厂)。按照这个说法,Rack Spread(即算力定价与 token 定价之间的差值)表明算力基础层的需求相对较高,而衍生的 token 层则存在相对过剩。
- 这意味着这对模型层是坏消息——token 正日益成为一种可互换的同质化商品;这对算力层同样是坏消息——因为如果 token 已经同质化,那为什么还要花大价钱去训练下一个最好的模型?至少,大致就是这么一个故事。
不过,Crack Spread 这个类比其实有不恰当之处,原因之一是石油及其下游产品受制于产量(而且石油产品的终端需求是相对已知的):你无法用一桶石油炼出比它更多的汽油,因此 Crack Spread(衡量等量体积之间的价差)反映的是将一定量的石油转化为一定量的其他东西所获得的具体溢价。这对炼油商的利润率而言是一个基本固定的上限,而且你无法通过走量来弥补,尤其当石油的总需求并没有太大波动时。换句话说,Crack Spread 是判断能源这块蛋糕在钻井商和炼油商之间如何切分的一个可靠指标。
相比之下,对于 GPU 和 token 而言,并不存在一个等效的计量单位:不存在一桶 GPU 可以转换成等量的一桶 token。Token 价格可能下跌,但 token 交易量仍可增长,这意味着 token 的总体支出也可以增长;这不仅对模型有利(token 需求的上限是一个不断上移的移动目标),而且它几乎无法告诉你这块(并非)固定的经济蛋糕中各方力量的平衡,更不用说最终账目中任何一方的利润率了。
尽管如此,有一个事实依然成立:Rack Spread 大约在 7 月前后开始崭露头角(伴随着 token 成本的下降),而恰恰在那个时间点,公开市场上的 AI FUD 开始蔓延,这两者之间存在一种肉眼可见的相关性。无论与 Crack Spread 的类比是否站得住脚,市场似乎尤其倾向于从 token 价格下跌这一事实中,推导出某种看空的"AI Demand"信号。
但是,事情的关键在这里,这也是 Charts 真正想要表达的观点。
首先,即便你从字面价值上看待这些加权平均的 price/token 指数,它们仍然表明 token 的总体支出在增长。但更重要的是,任何人都不应该从字面价值上看待它们——它们在方向上无疑是有趣且有用的(Charts 过去用过它们,今后也会继续使用),但它们全都来源于规模小且有偏的样本,根本无法反映 token 交易量或 token 支出的“真实情况”(ground truth)——这一点那些供应商自己也坦率承认。
无论是 Ramp 的数据、OpenRouter、Silicon Data 还是 Ornn,token 交易量和 token 支出都来源于向这些供应商暴露相关数据的少数用户子集,而构成需求大头的大多数大型企业并不会这么做!事实上,很可能恰恰是那些向这些供应商暴露自己支出和 token 用量的用户,才是最专注于管理 token 支出、并路由到最低成本模型的用户。再强调一次,这个样本既小又有偏,还要再强调一次,这些数据来源中没有任何一家对此有异议——它们对于自己测量的内容都完全透明。
这并不意味着他们的 $/token 数据就不好或者没用,但这确实意味着,它所反映的实际 token 消耗与支出信息,远比人们想象的要少。(出于 Charts 在此不打算展开的种种原因,相比之下,GPU index 定价是一个强得多的信号,尽管它同样存在局限性。)
考虑一下下面这段关于 "token 支出" 的餐巾纸式粗略估算:
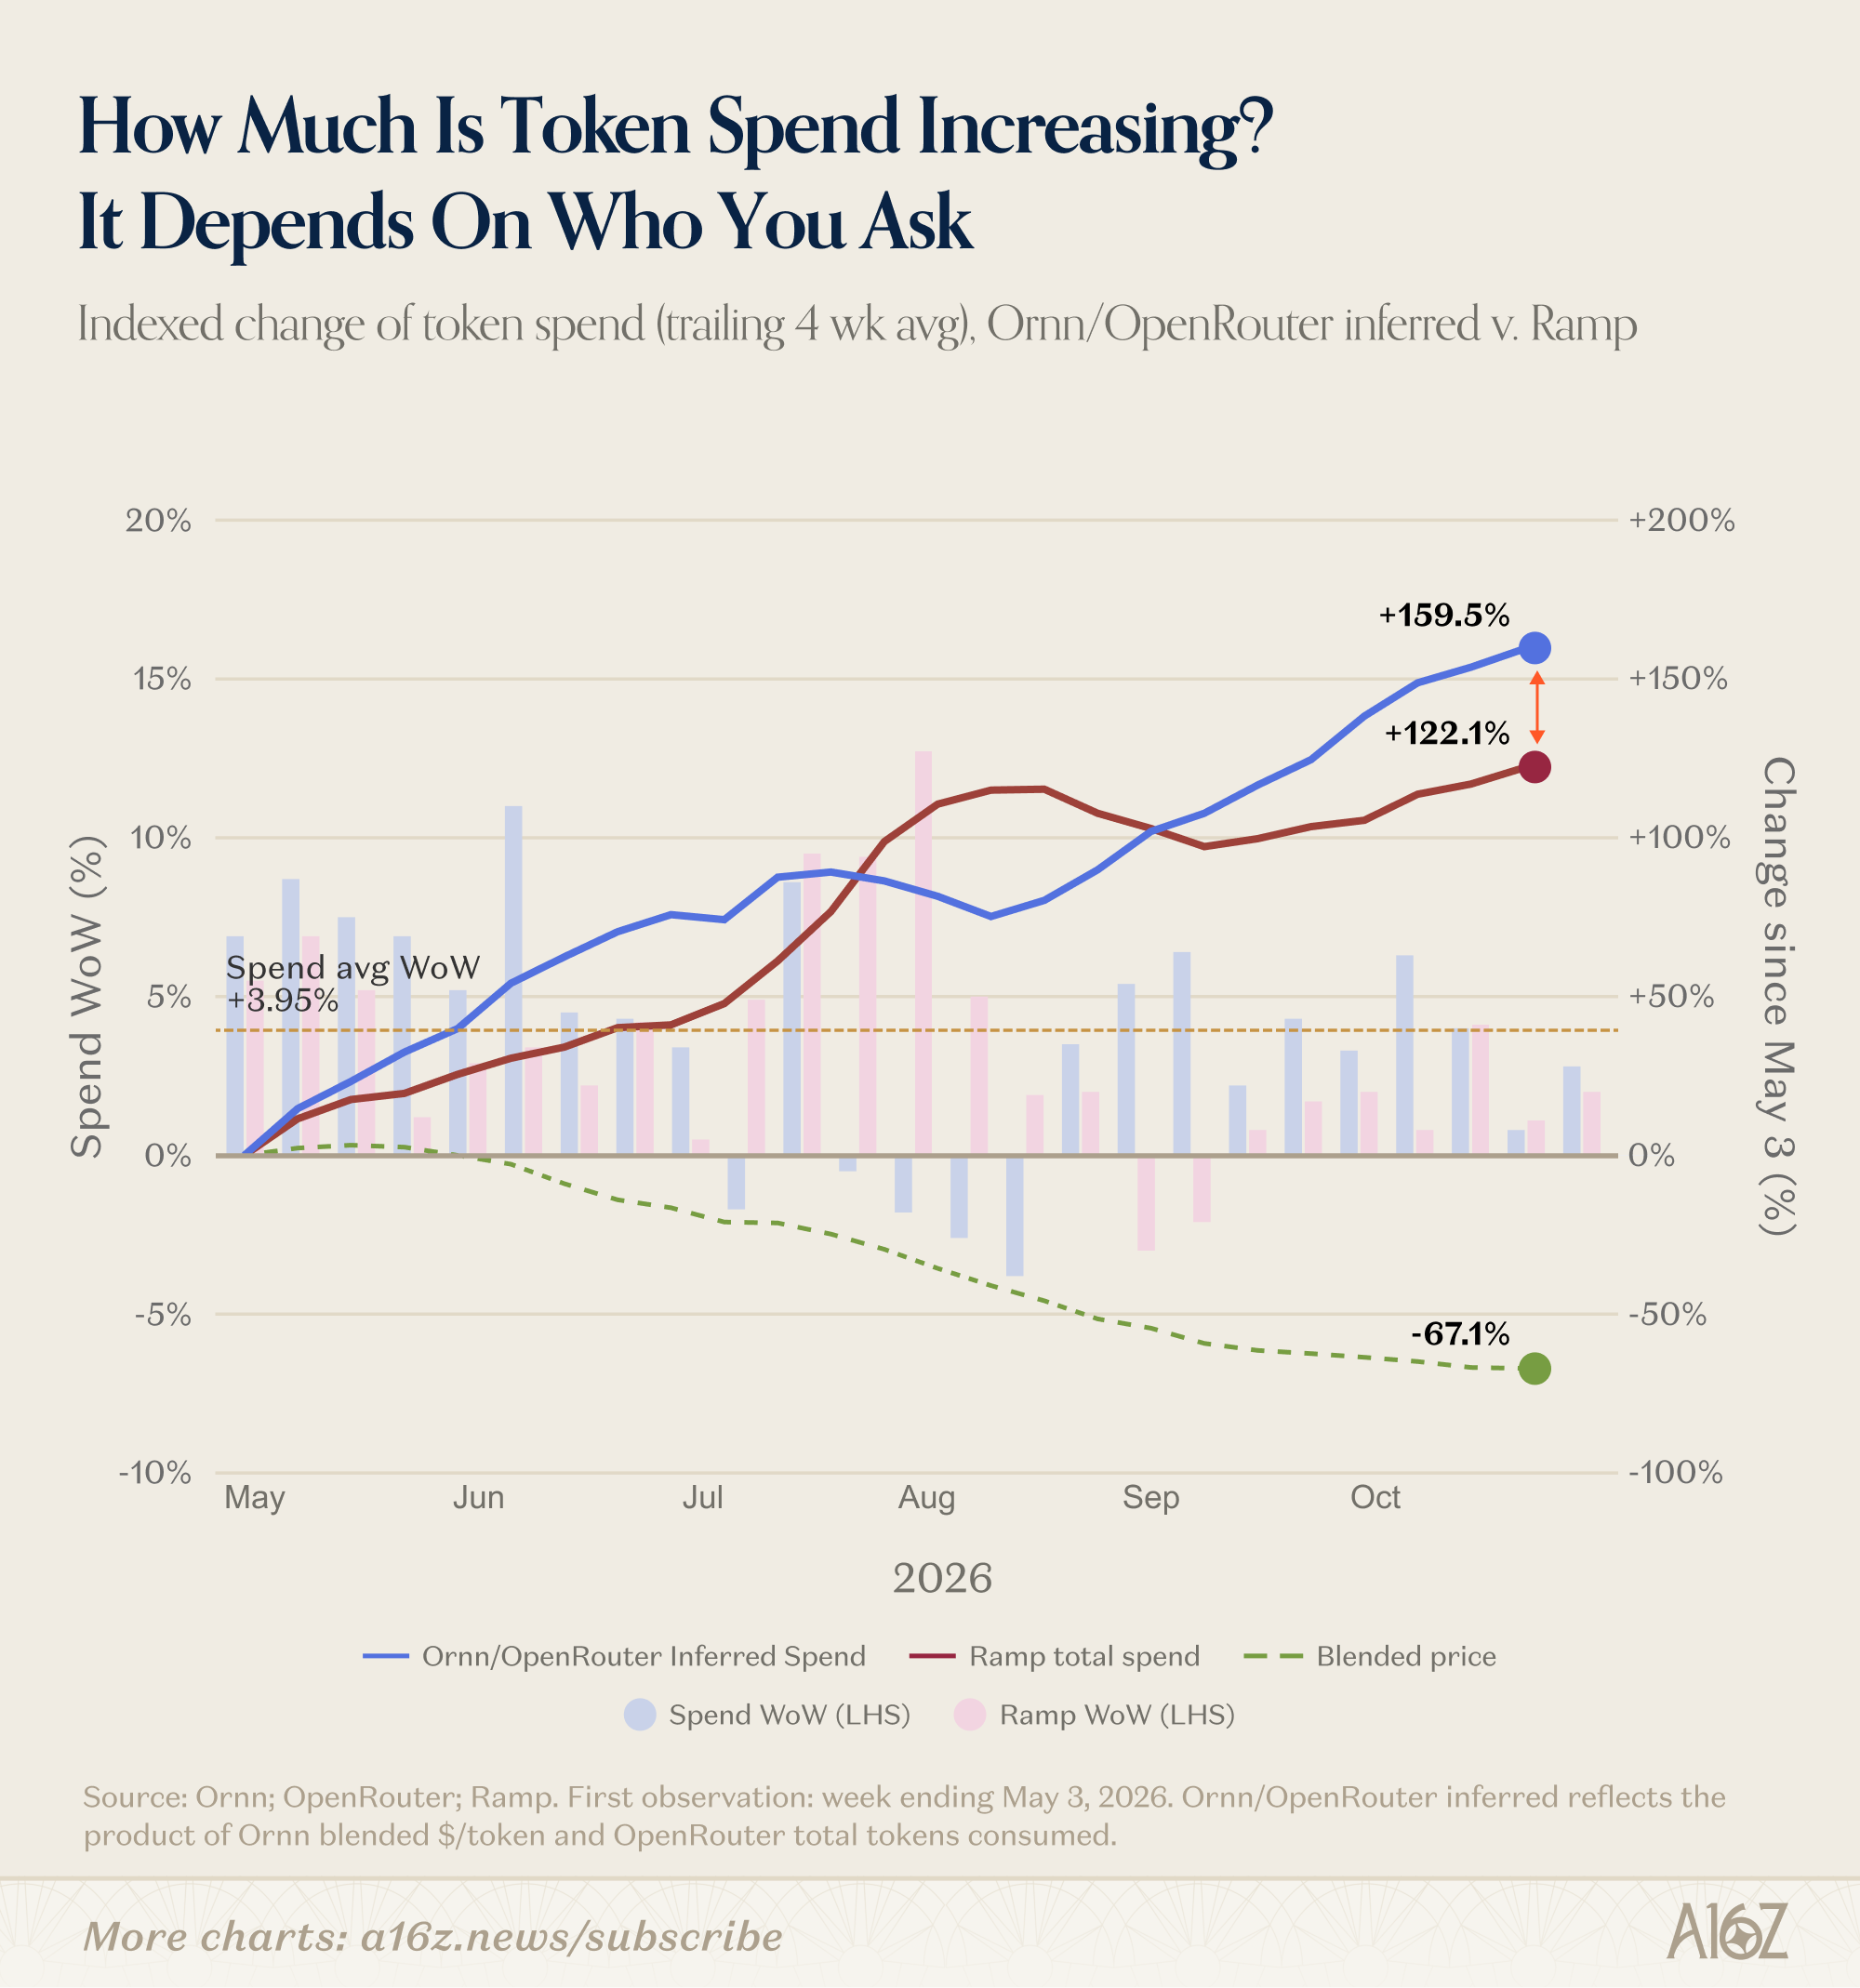
如果你拿 Ornn 的每 token 混合价格乘以 OpenRouter 关于 token 总量的数据——再次强调,这只是餐巾纸式估算,并非严谨的方法论——你会得到自 5 月以来 token 支出增长约 160% 的结果。如果你采用 Ramp 的 token 支出数据,同样会得到 token 支出增长的结果,但增幅约为 122%。
这两个数字在方向上相似,但即便在这个存在偏差的范围内(其中可能存在相当多的重叠),围绕这个至关重要的智能需求代理指标,仍然存在相当大的差异。而如果市场先生所押注的正是这个,那可真是件非同寻常的事。
下面再举一个例子,说明 AI 支出数据实际上有多嘈杂。根据亚特兰大联储最近的一项调查,平均 AI 支出/员工(mean AI spend/employee)已上升至每名员工超过 1,000 美元:
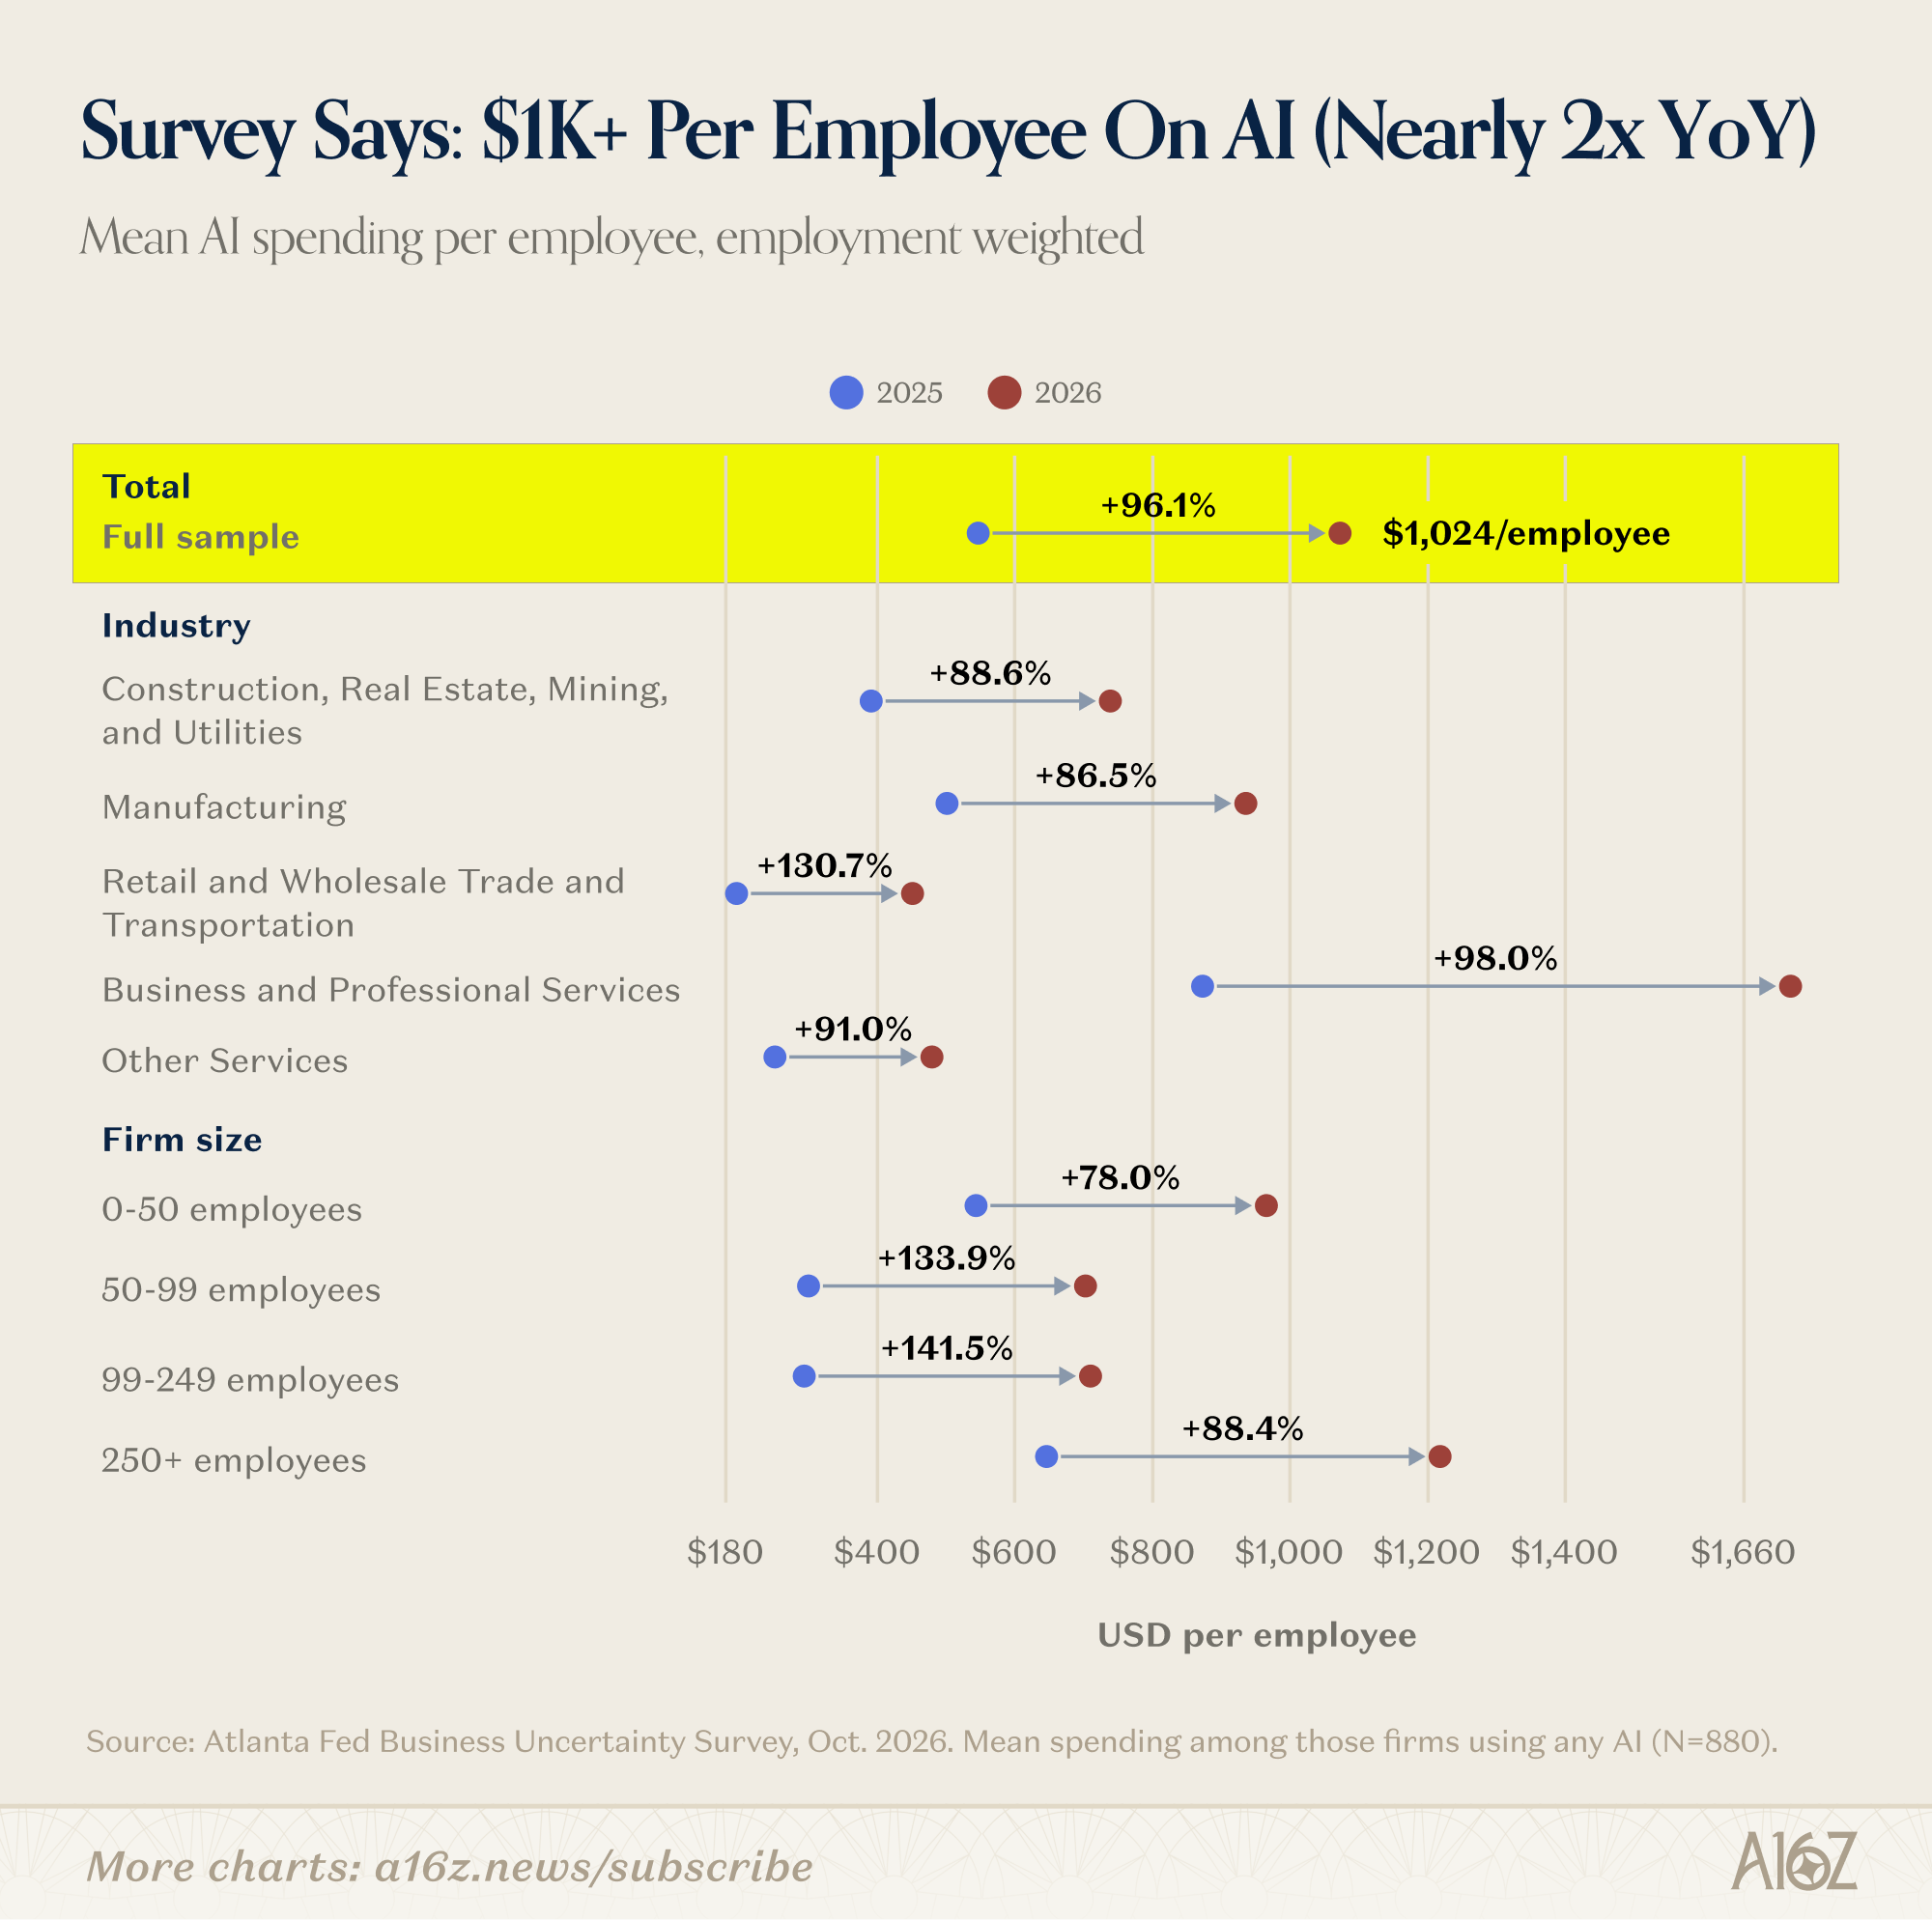
相比之下,Ramp 的数据指向的是中位数(而非均值)$/employee 为每月 15.70 美元,即每年 188 美元。在无法确定哪份数据更准确或更不准确的情况下,只需说明 188 美元/年远低于 1,000 美元/年即可(尽管,或许均值与中位数之间的差异在其中起了很大作用)。
现实情况是,无论好坏,实际的 token 支出与消耗都相对不透明。没有人真正了解 AI token 支出的全貌。AI 公司不披露财报,也不存在足够大或足够有代表性的支出数据面板来做出可靠的估计。
我们手头那些粗糙的代理指标会愈发受到重视,这是有道理的——毕竟,它们确实有趣且有用——但把它们当作反映风向实际走向的某种决定性指标,更不用说当作 FUD 论(或永恒多头论)的核心论据,就没那么有道理了。
 AD 50 2026:生产即威慑 a16z American Dynamism·10 月 29 日 阅读全文Databricks 与企业的未来 Ben Horowitz 和 Michael McGuiness·10 月 27 日 阅读全文
本通讯仅供参考之用,不应被视为法律、商业、投资或税务建议。此外,本内容不构成投资建议,也不供任何 a16z 基金的投资者或潜在投资者使用。本通讯可能链接至其他网站,或包含从第三方来源获取的其他信息——a16z 并未独立核实此类信息,也对其当前或长期的准确性不作任何陈述。如果本内容包含第三方广告,a16z 并未审查此类广告,也不为其中的任何广告内容或相关公司背书。文中提及、引用或描述的任何投资或投资组合公司并不代表 a16z 所管理载体中的全部投资;完整投资清单请访问 https://a16z.com/investment-list/。其他重要信息可在 a16z.com/disclosures 查阅。您收到本通讯是因为您此前选择了订阅;如果您不想继续接收未来的通讯,可立即取消订阅。
关于本文的讨论
https://substack.com/profile/563271765-aifix?utm_source=commentAIFix1天
有趣的是,8月和9月明确与 AI 相关的裁员公告数量是全年最低的。你认为这是真正的放缓,还是公司只是选择不把 AI 列为裁员原因? 回复分享
暂无帖子