a16z 市场报告解读:AI 的钱流向硬件,软件要重新证明自己
原文链接: https://www.a16z.news/p/state-of-markets-ii 来源: David George / a16z 发现于: 小互 · AI 解读站 · 2026/10/2 说明: 本文由 AIHot 自动聚合,并由 GLM 翻译为中文(保留全部代码与链接)
市场状况 II
关于市场状况的 100+ 张图表(2026 年上半年)
https://substack.com/@davidpgeorgeDavid George2026 年 9 月 30 日
我们很高兴发布 a16z 的市场状况 第二版。
如果你还记得 第一版市场状况(即使不记得也没关系),那么你应该知道 SoM II 的内容:从股票市场和科技的角度来看,2026 年的经典图表盛宴(至少涵盖前两个季度)。
请看,这只是其中内容的一小部分预览。
科技是万物周期
作为资本市场的一股力量,科技在 GFC 之后真正起飞。在房地产泡沫破裂和信贷紧缩之后,科技为对资产持谨慎态度的投资者提供了一种高增长、轻资本的替代方案。或许更重要的是,鉴于尚未充分开发的 TAM 以及软件近乎为零的边际成本,科技提供了巨大的嵌入式经营杠杆。事后看来一清二楚,但那些一直怀疑亏损的科技公司能否成长为高利润机器的投资者,错过了上一个十年的主题。
这些都没错,软件也确实吞噬了世界,但科技在资本市场中的核心地位已经上升到了一个全新的水平:
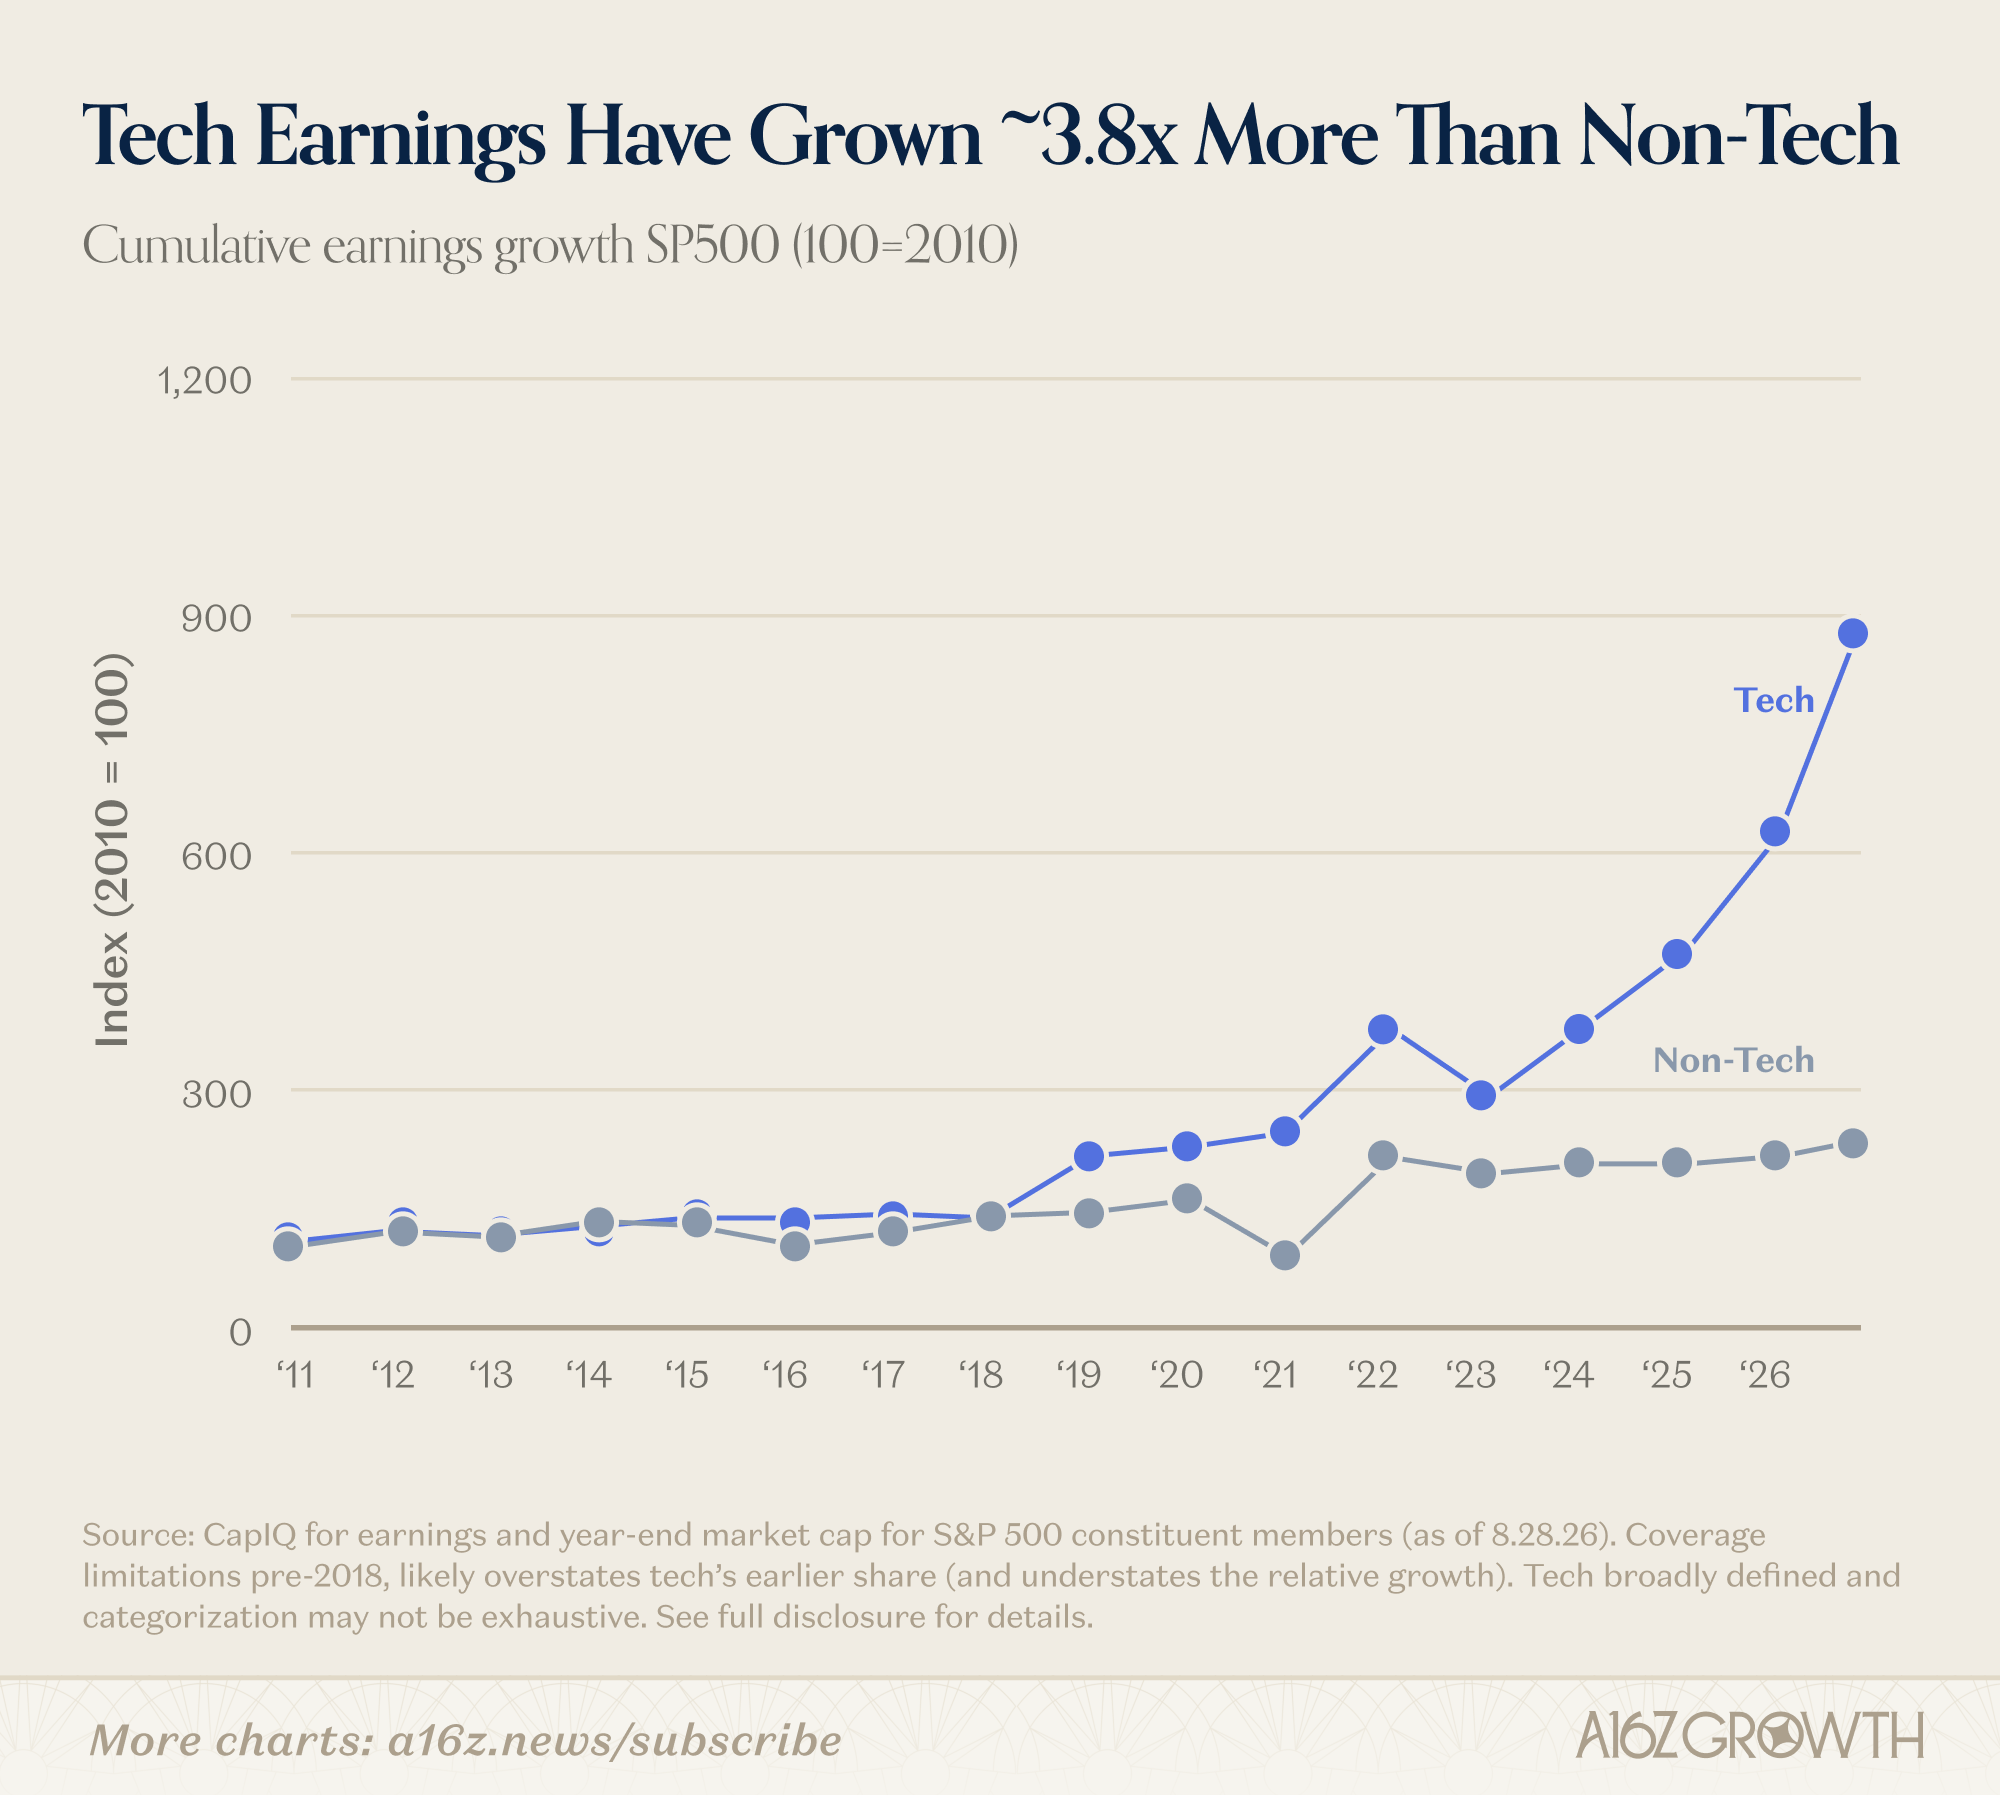
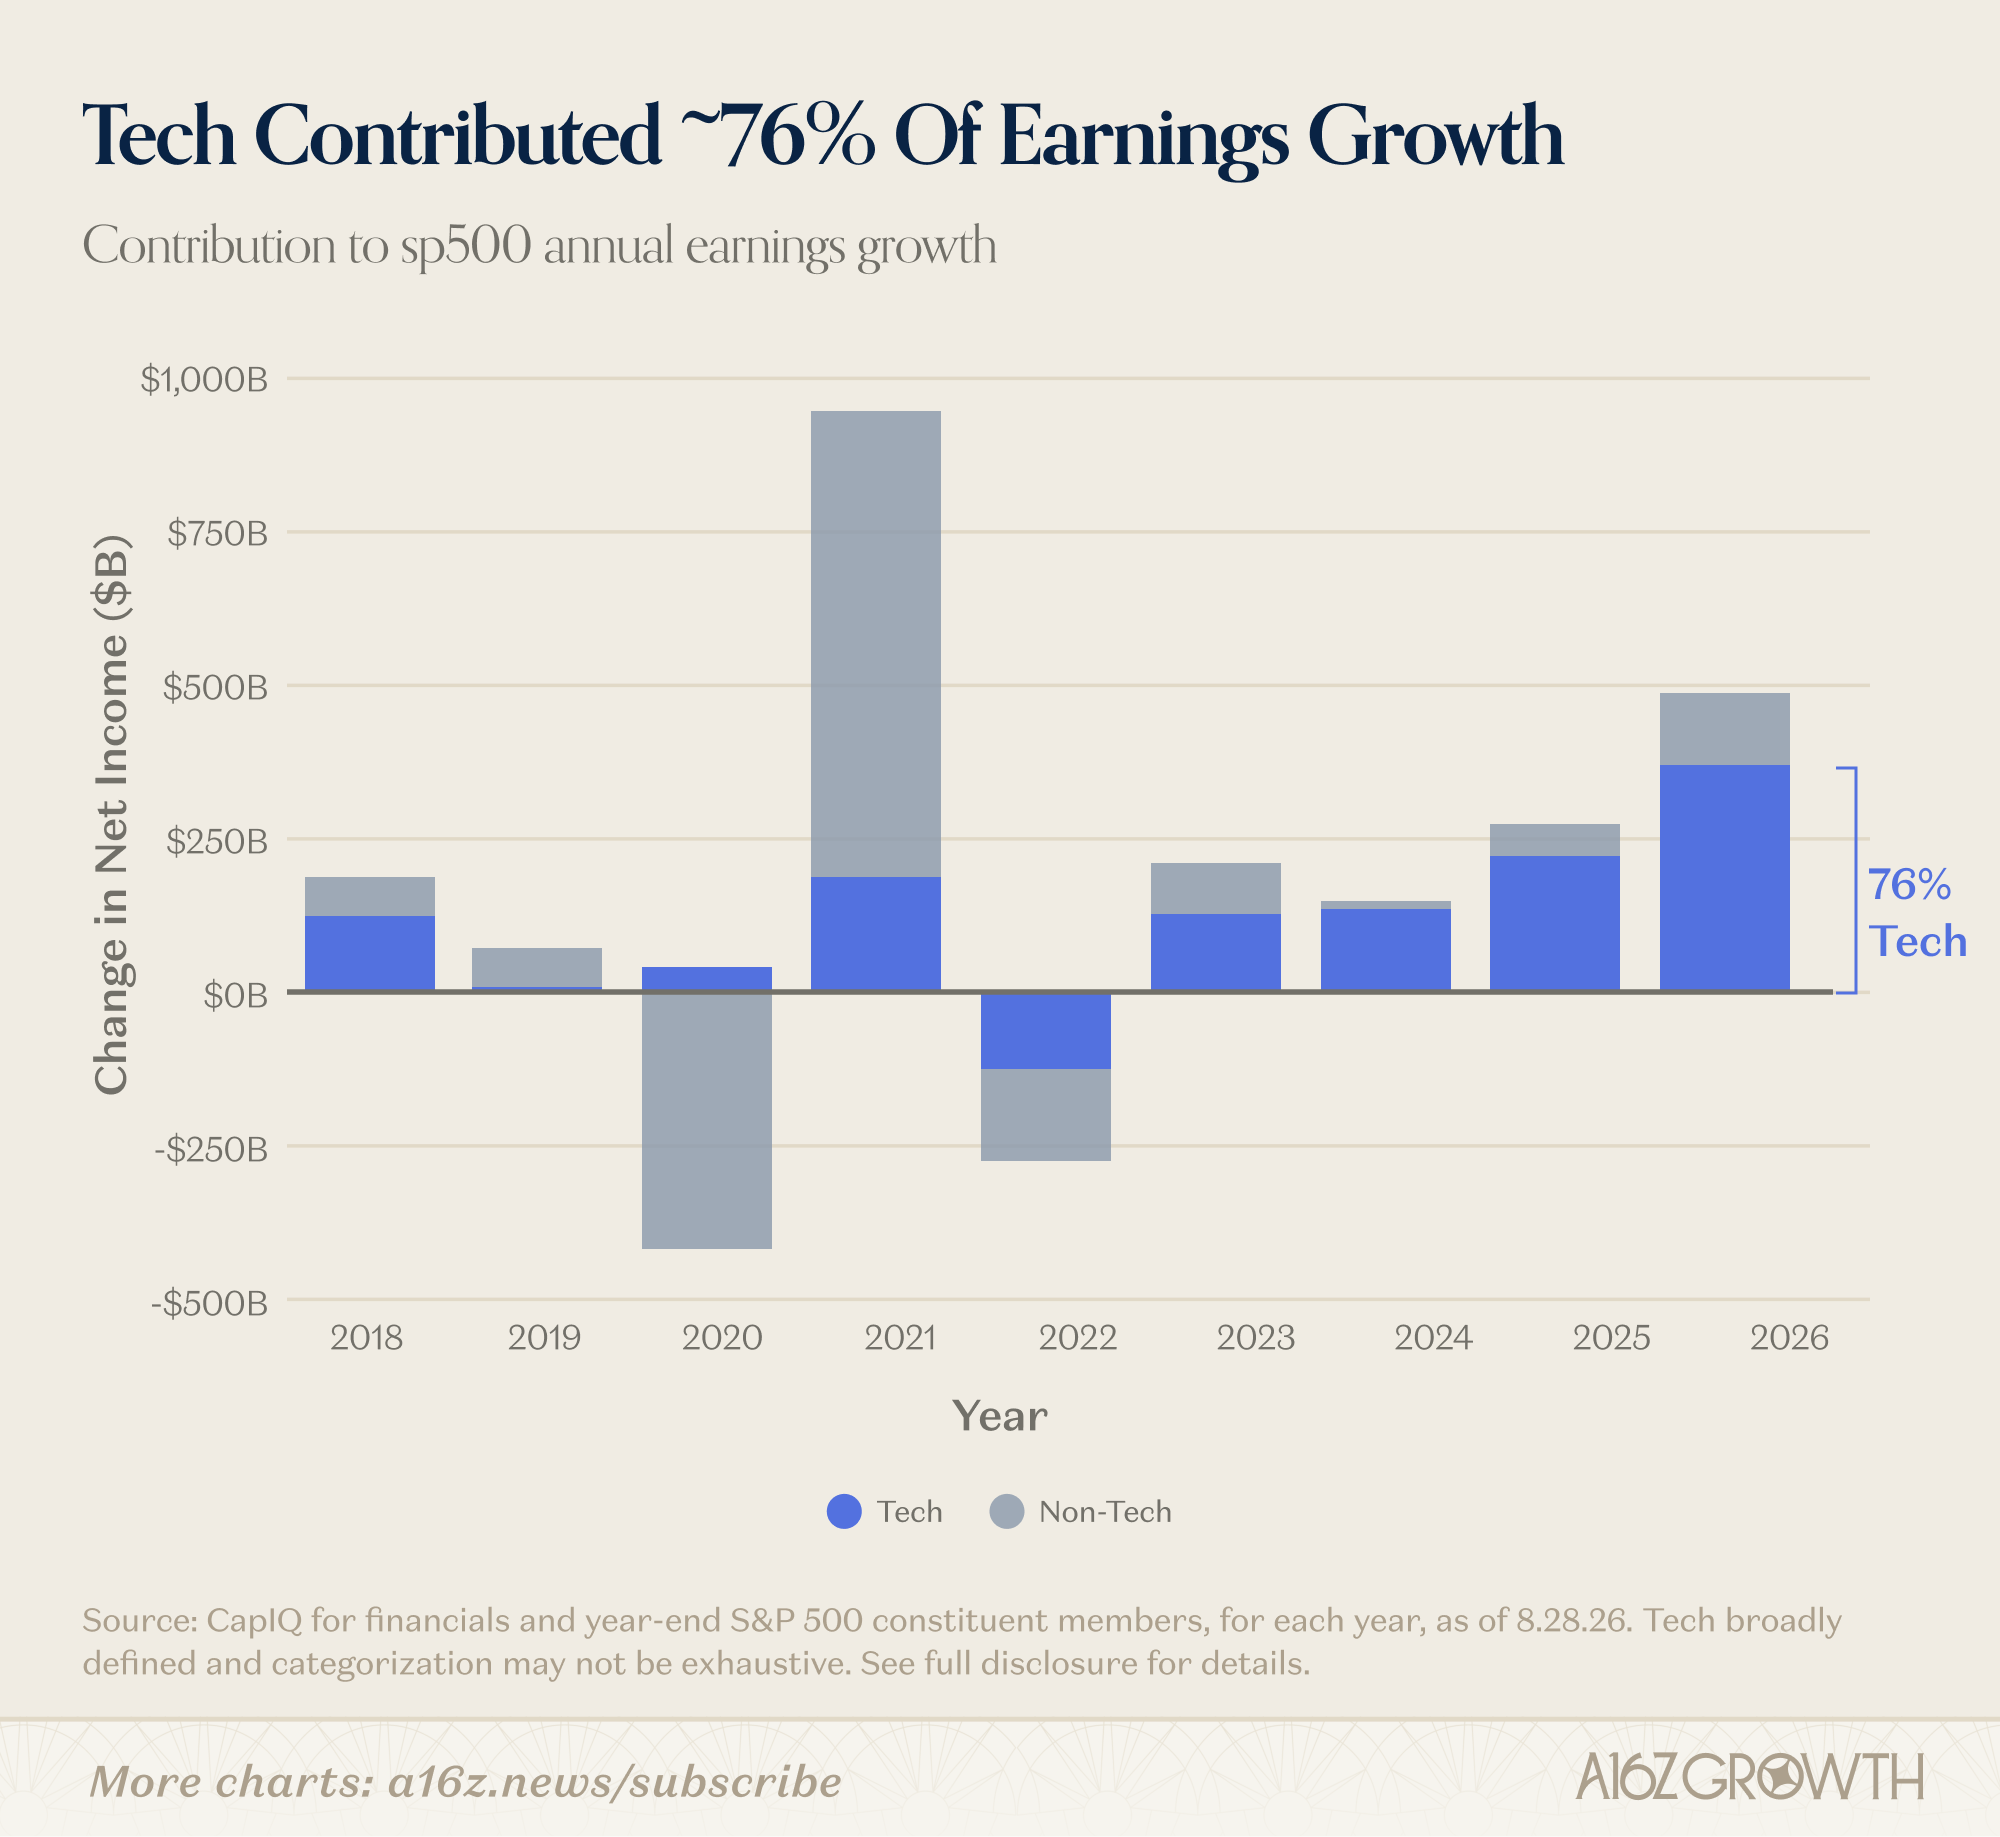
科技稳步积累了盈利增长,尽管基数较低,但相对于其他领域而言要强劲得多。然而,自 2023 年以来,可以公平地说,科技是盈利增长的主要推动力,在 2026 年(截至 8 月下旬)贡献了 SP500 总盈利增长的约 76%。
盈利增长背后的故事本身就很有趣,但你已经不能再仅仅把科技称为一个行业了。在过去,耐用消费品定义了周期——房屋、洗碗机、汽车等——但科技已经取代了它们的位置。科技无处不在,渗透到一切事物中。现在,科技就是万物周期。
从比特到原子
在科技领域内,今年(及以后)的主题是从比特到原子的轮动。
虽然软件主导了上一个科技周期,但硬件现在是舞台上的明星,原因显而易见:
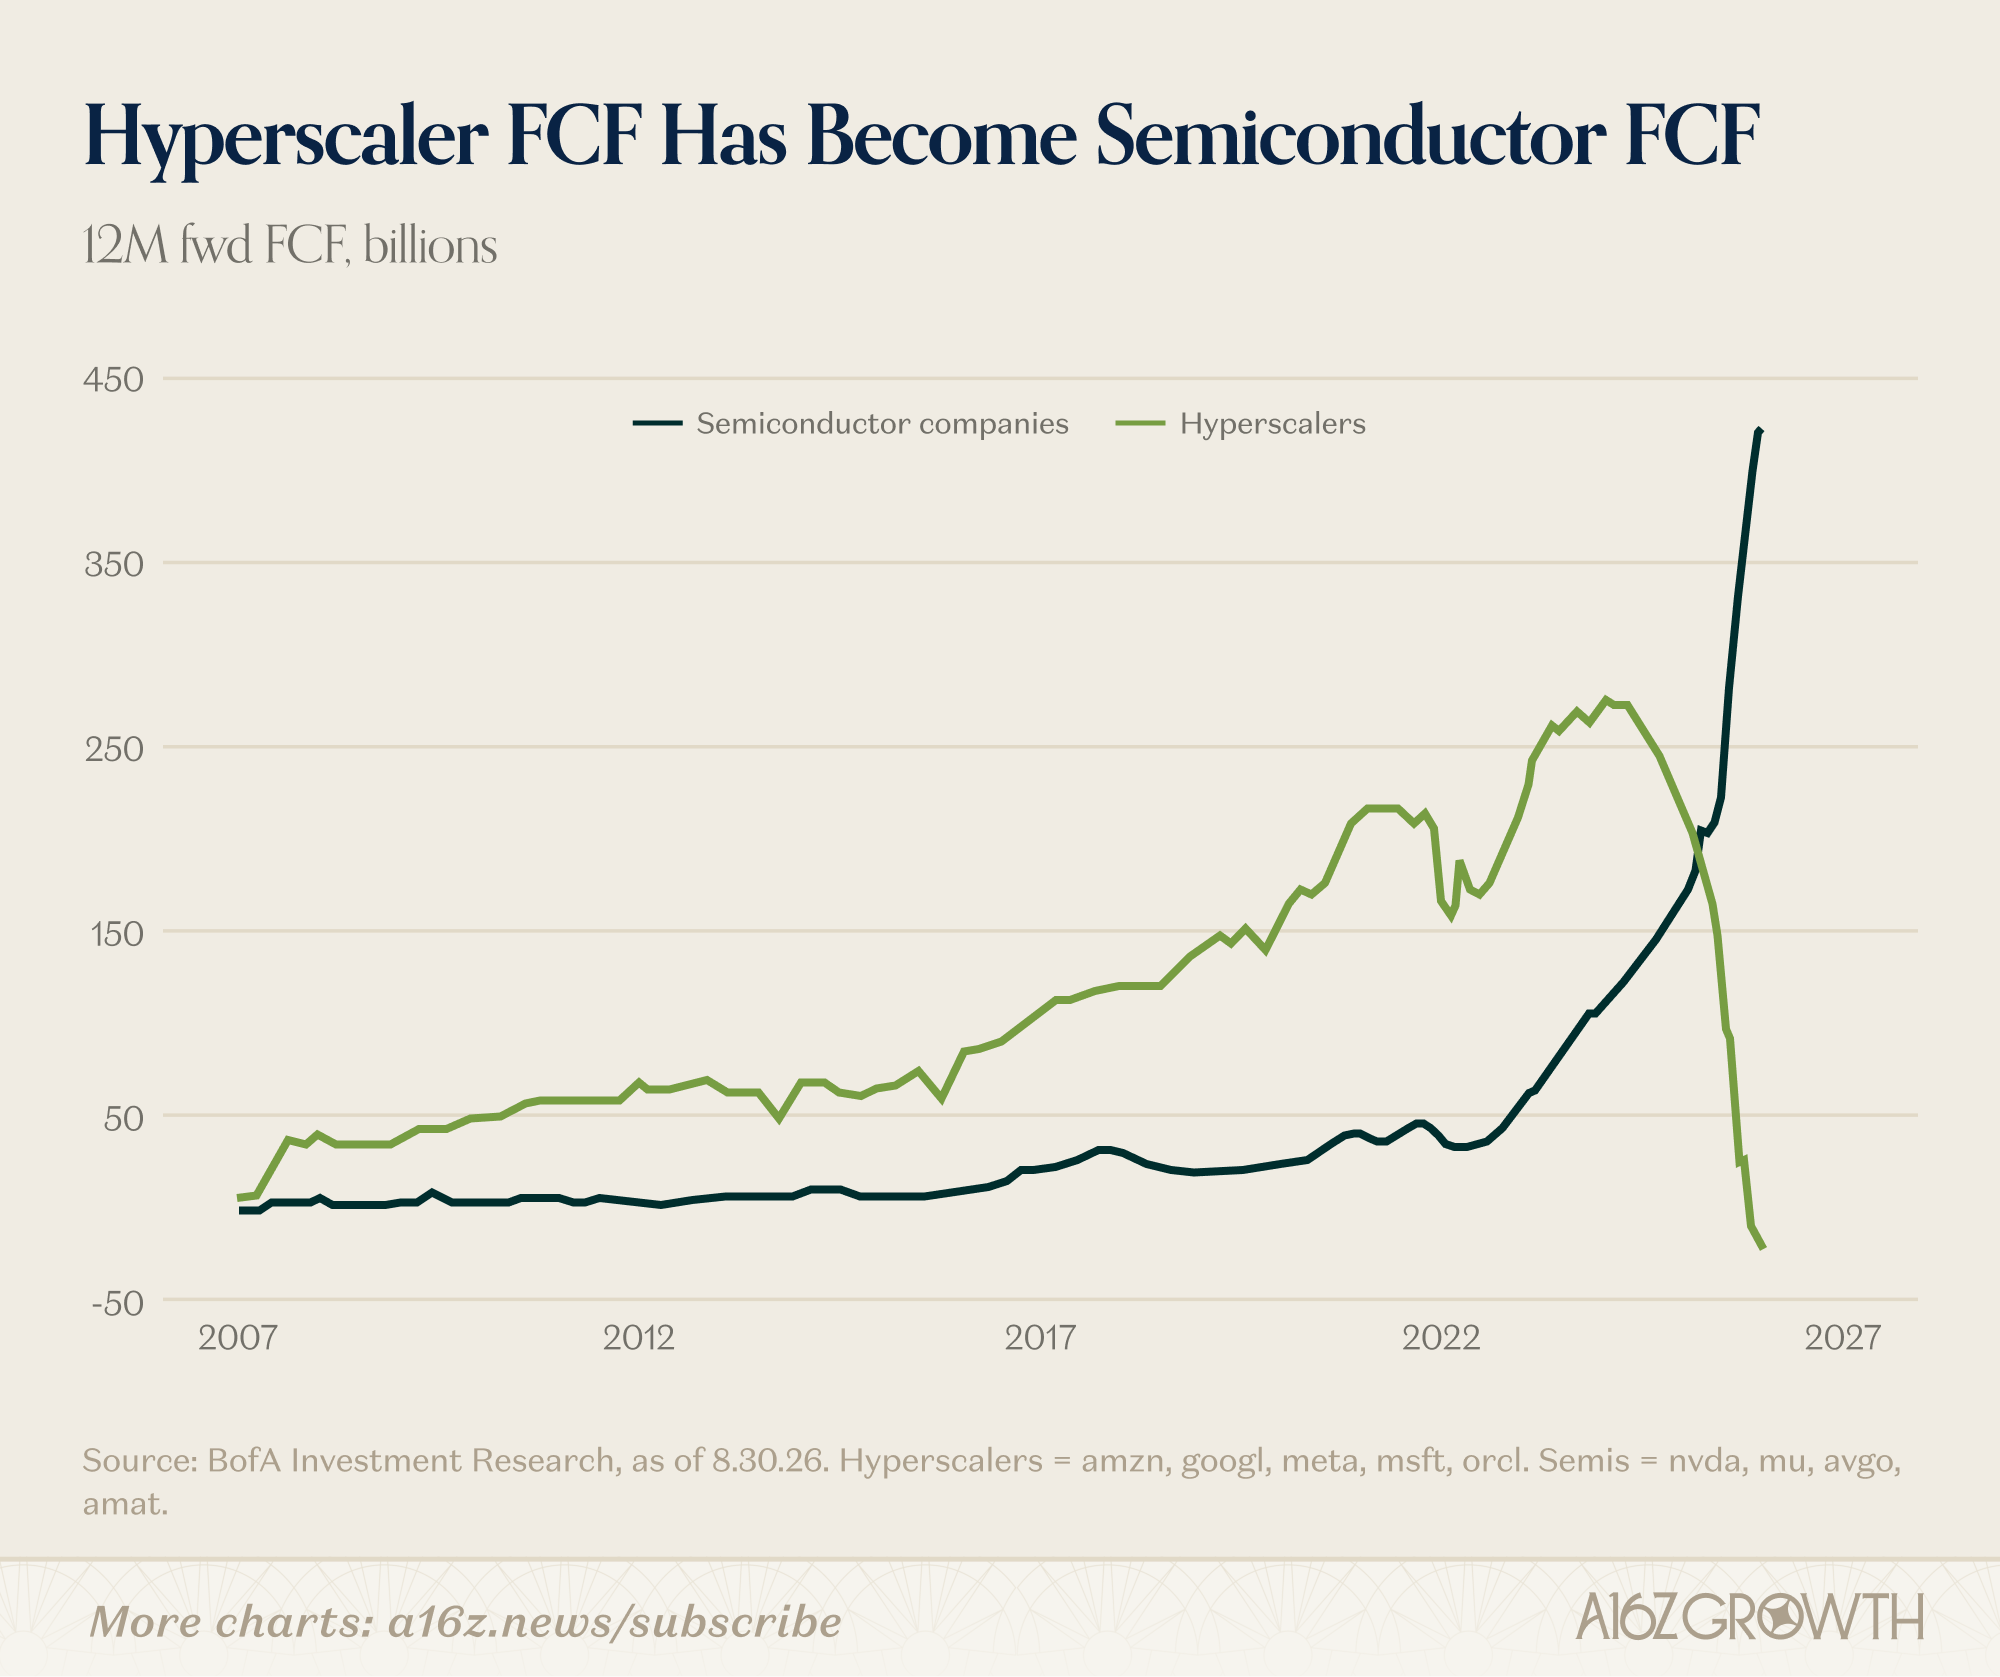
AI 建设浪潮引发了对传统上沉寂、周期性强且资本密集型行业(如半导体,以及电力和网络)需求的激增。这些需求很大程度上由全球最大科技公司历史上巨额利润所资助——实际上是将超大规模云服务商的自由现金流转化为半导体的自由现金流——但债务也日益成为资金来源。
然而,并非只有 AI 催生了原子世界的复兴。全球基础设施需求高达数万亿美元,国防开支不断上升,电网正应对万物电气化的挑战,制造业正在回流,机器人和 Robotaxi 也即将到来。
无论如何,在多年落后于软件之后,硬件和基础设施已成为市场的宠儿。公有和私募股权正以我们几十年来(甚至更久)未曾见过的强度,资助计算、存储、电力、机器人、制造和国防领域的创新。重点是:原子世界强势回归。
GPU 过时的报道被严重夸大
关于所有这些资本支出,有一点很明确:对计算的需求仍然超过供给。
至少有一位著名的建设空头曾质疑,投资于 GPU 的所有这些资金是否值得,因为它们在 3-4 年内就会过时。英伟达的 B200 卖得火爆固然好,但这对一两年之前安装的所有 A100 意味着什么?
嗯,至少目前来看,AI 计算需求曲线的向上倾斜意味着 A100 仍然相当有用:
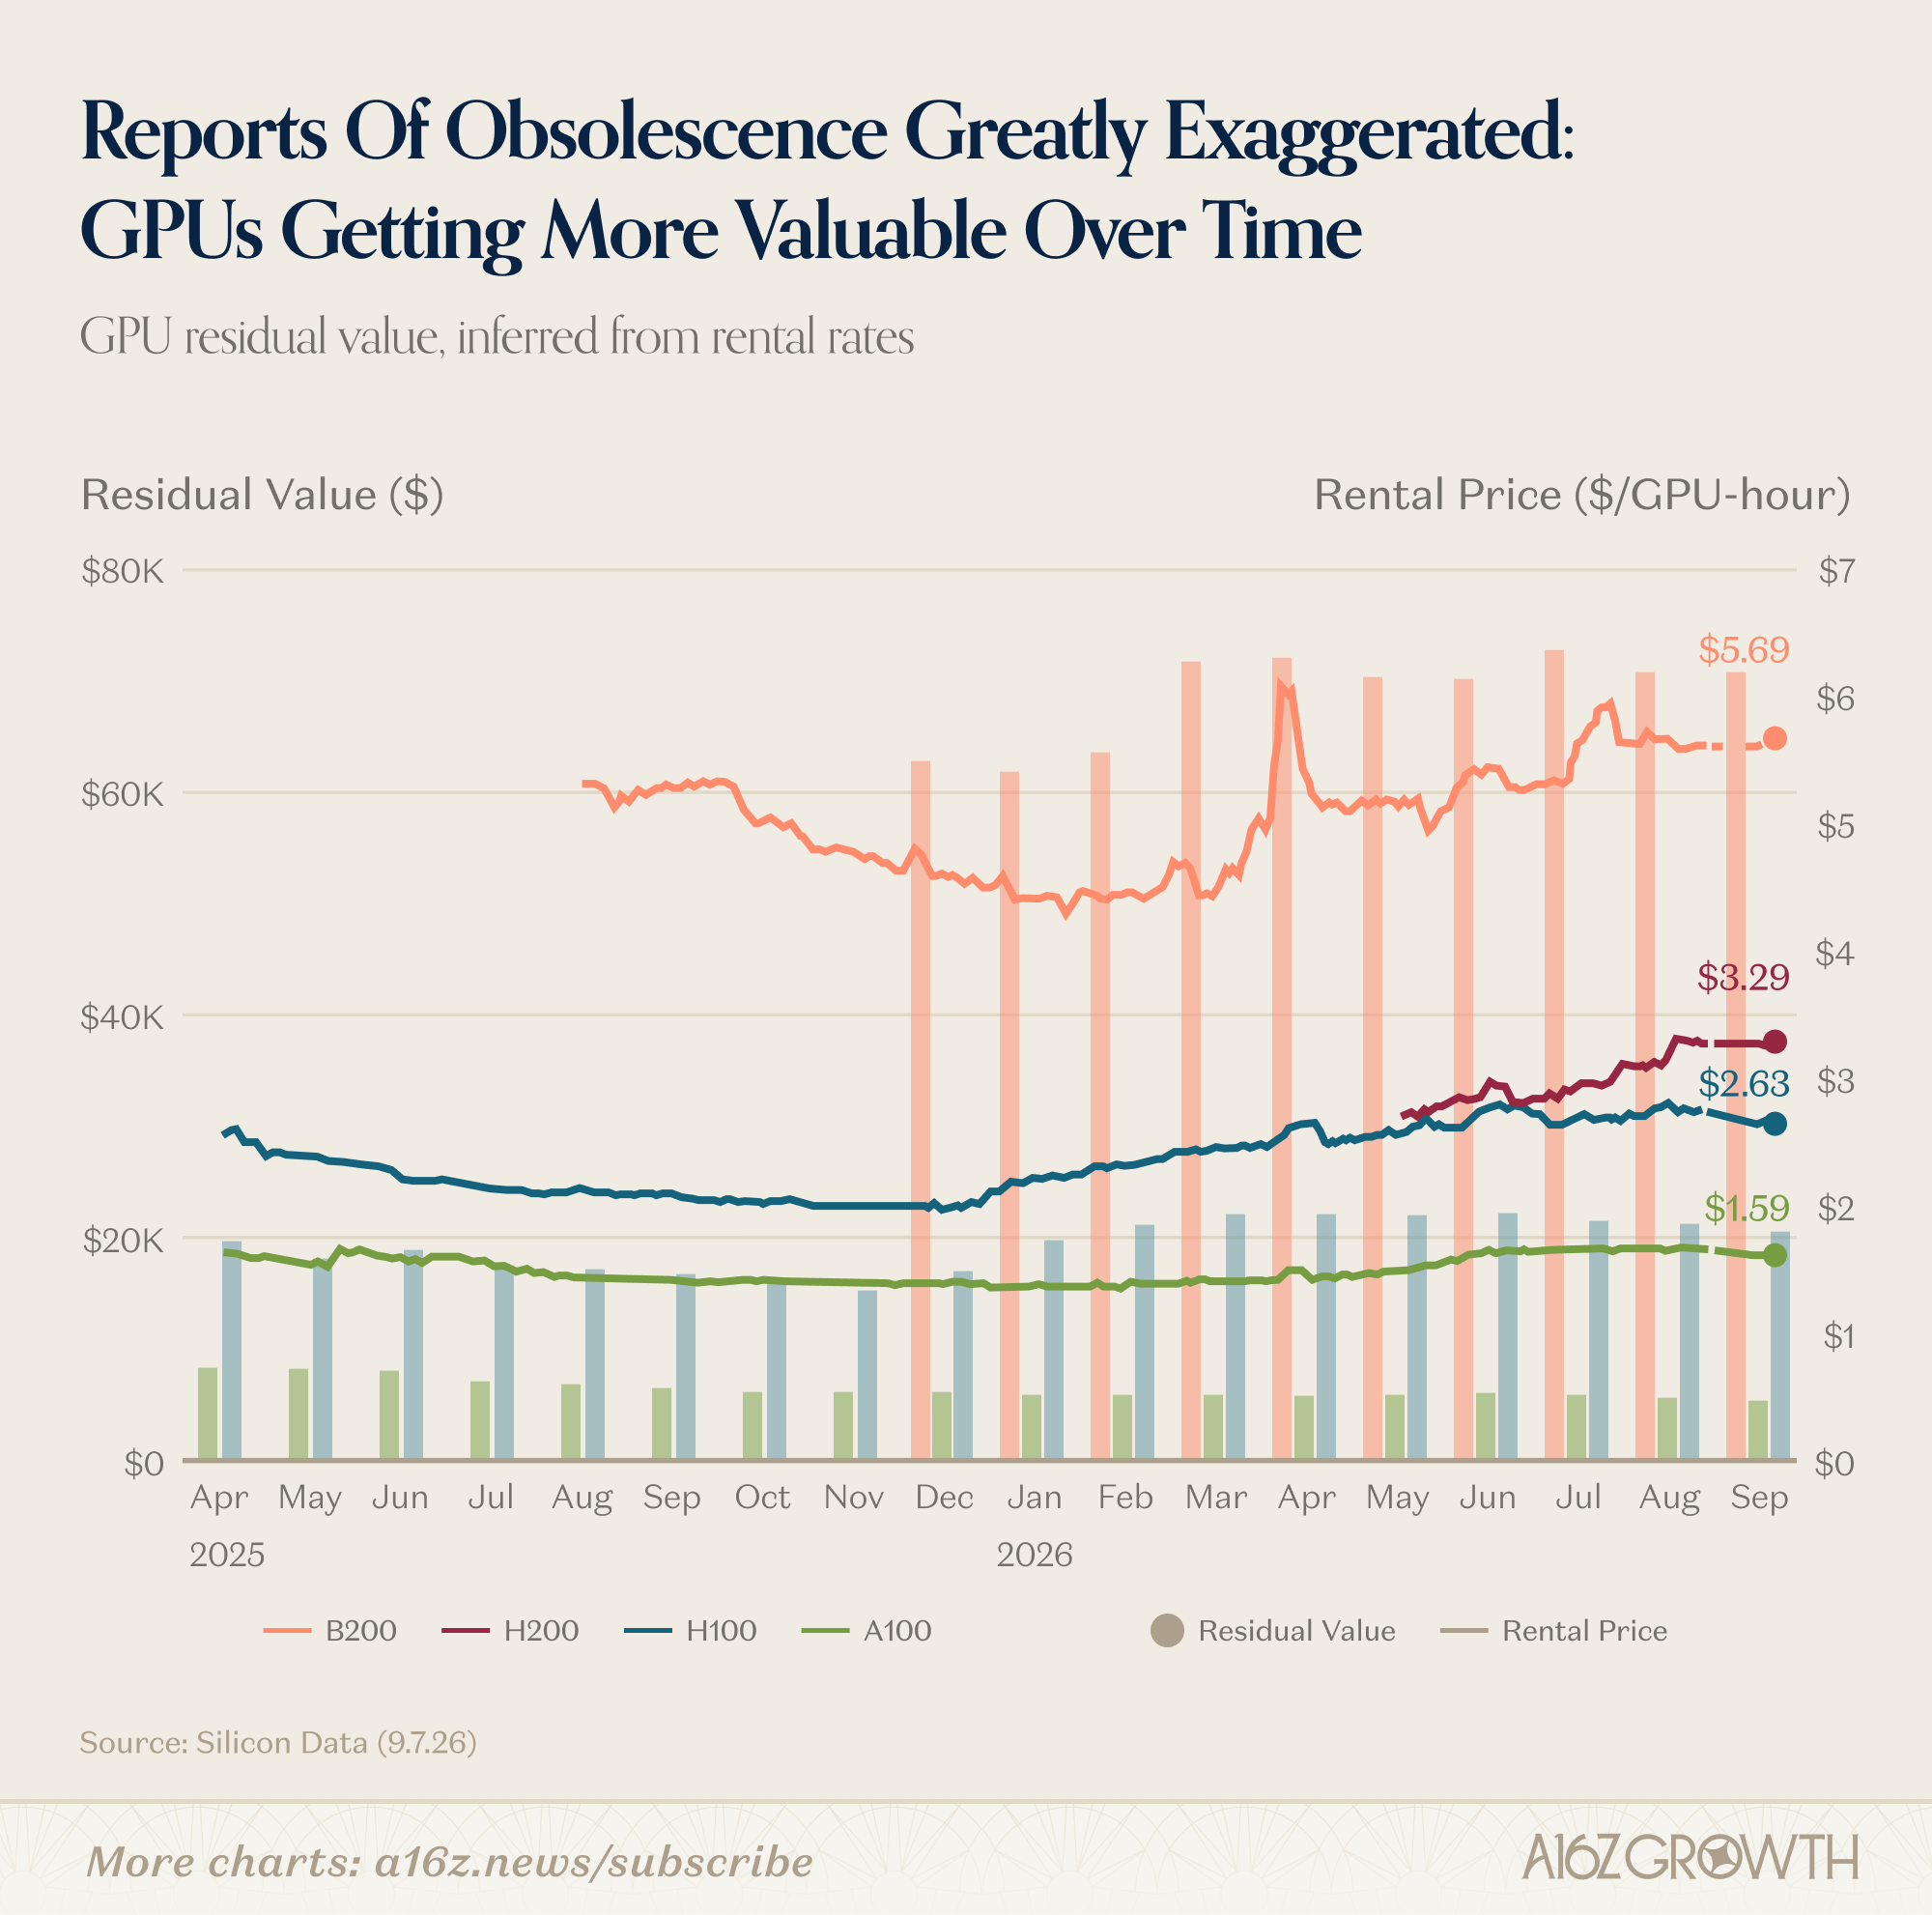
GPU 的租赁费率(以及残值)本应随时间下降,但实际情况并非如此。随着智能变得更便宜,对计算的需求只增不减,导致最新芯片的 GPU 定价反而上涨,而较老芯片的价格也保持坚挺。即使是 A100,其定价也处于或高于年初水平。
当然,故事远未结束,但到目前为止,计算和模型的进步都不是零和游戏。更好、更便宜的智能正在为整个生态系统积累价值,较老的芯片和模型在空头设定的过期日期之后仍保留着可观的价值。
而且,顺便提一句,这一切都发生在 AI 采用率仍然相对不成熟的时期。采用范围很广,但大多数情况下,深度相对较浅:
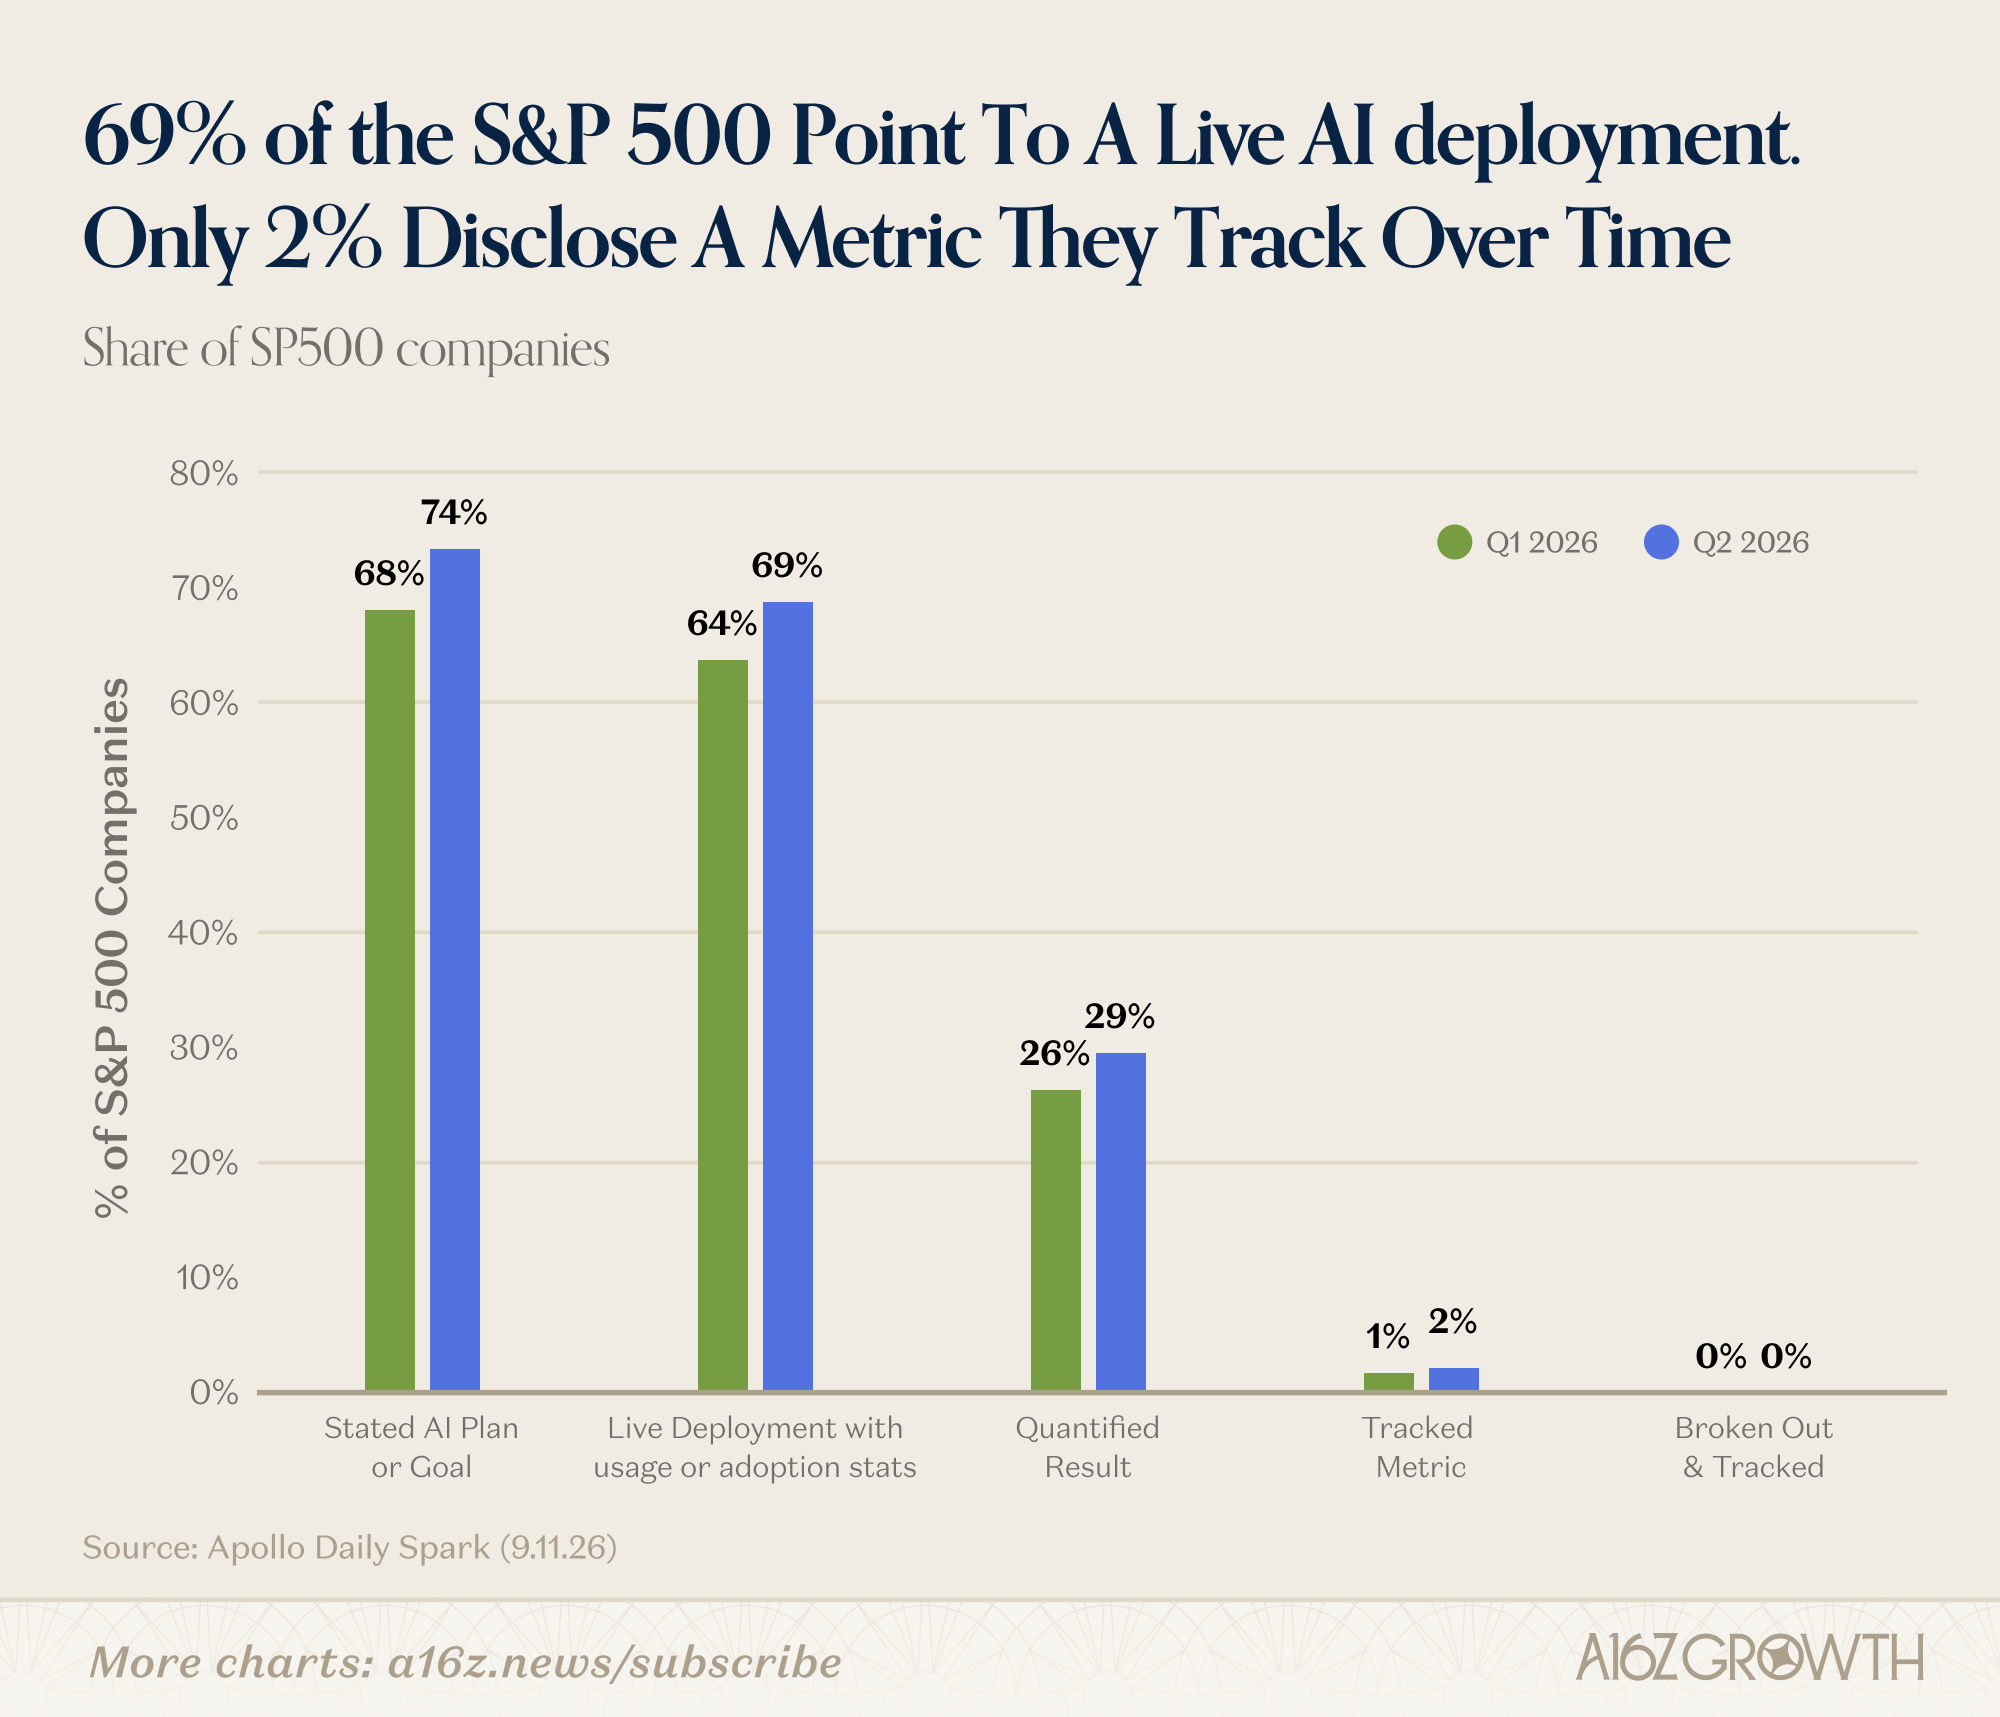
虽然标普 500 公司中近 30% 报告了 AI 的某种“可量化影响”,但只有约 2% 报告了任何跟踪指标。对于 agentic 用例也是如此,整体用户群中只有极小一部分在规模化地部署 agent。
同样,在消费者端,付费渗透率仍然很小:
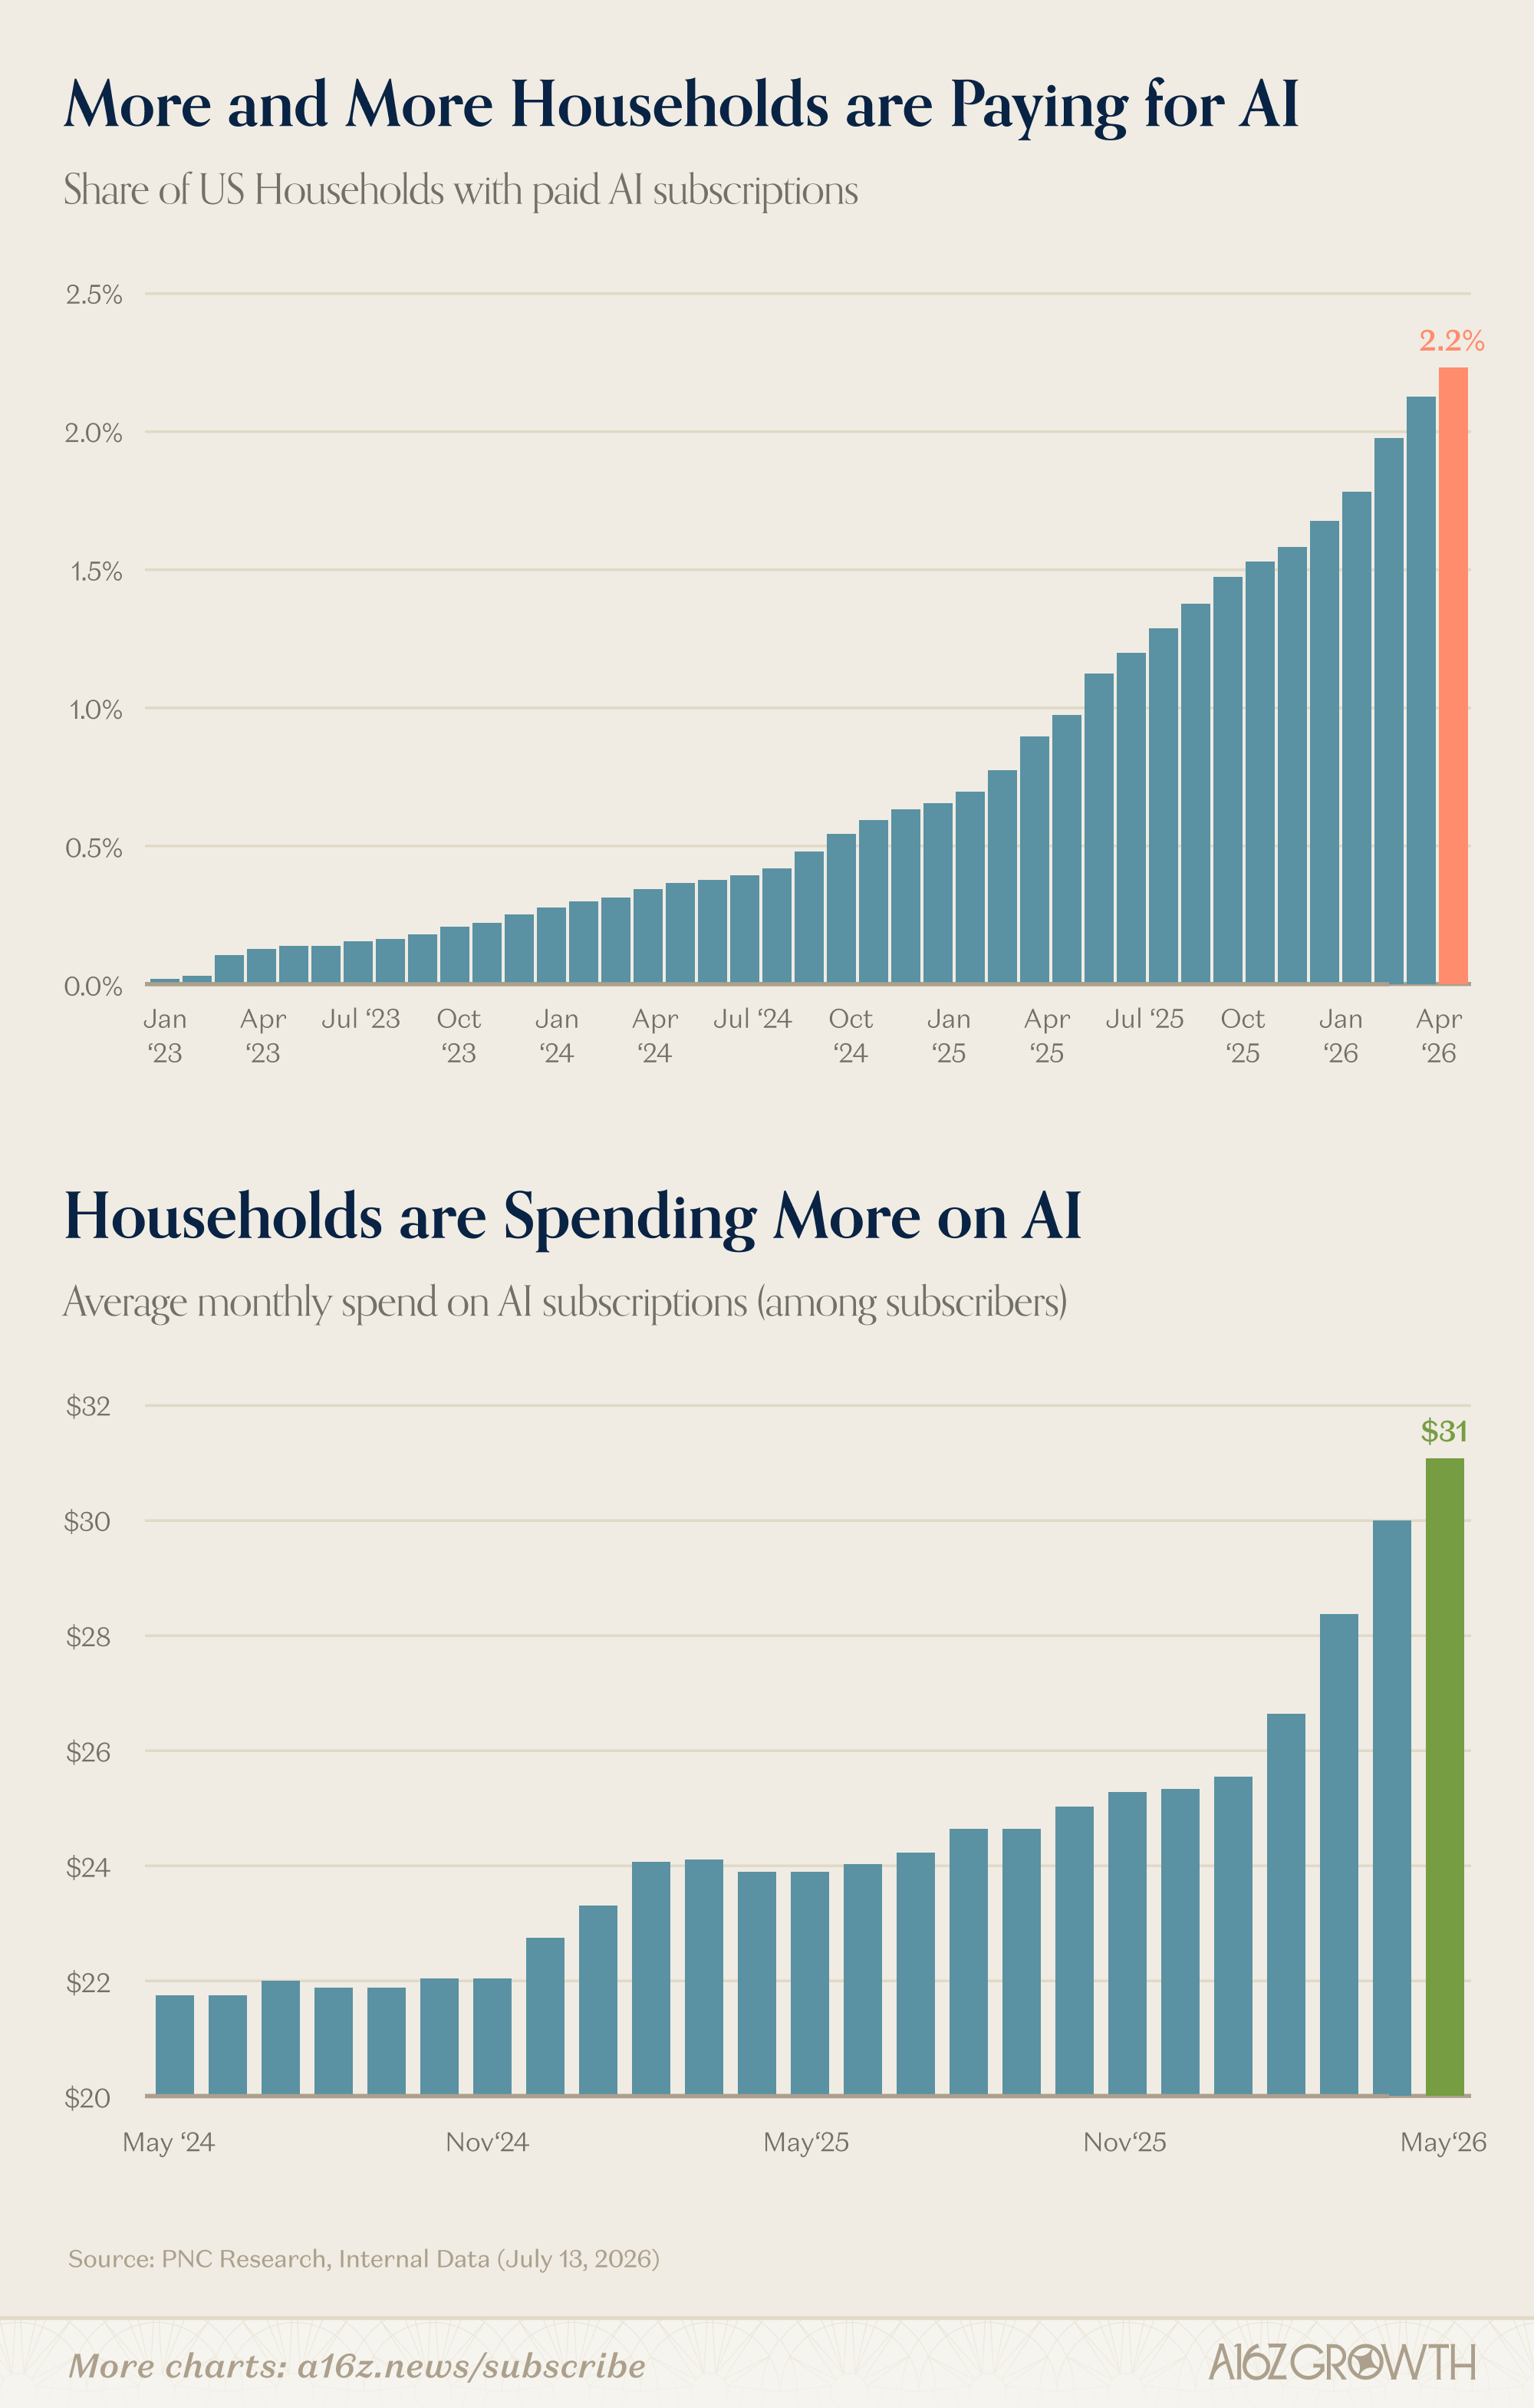
截至4月,美国仅有约2%的家庭为某种AI服务付费。如今这一数字有所上升,且仍在增长,但从整体格局来看,依然微不足道。
关键在于,GPU已经满负荷运转,而数据显示,在成熟的AI采用与利用方面,我们仍处于非常早期的阶段。
SaaS的“证明自己”,而非“末日降临”
今年伊始,有人宣称软件已死,注定成为AI“vibe-coding”一切的牺牲品。SaaS末日论甚嚣尘上。企业SaaS,快逃命去吧,别让门在你出去时撞到你。
现实往往比这更微妙。确实出现了抛售潮,但远比“末日”所暗示的更有选择性,而AI(或AI的威胁)固然在发挥作用,却并非唯一因素。
公开软件市场的真相是,这场清算——或者说重新定价——某种程度上早已注定:
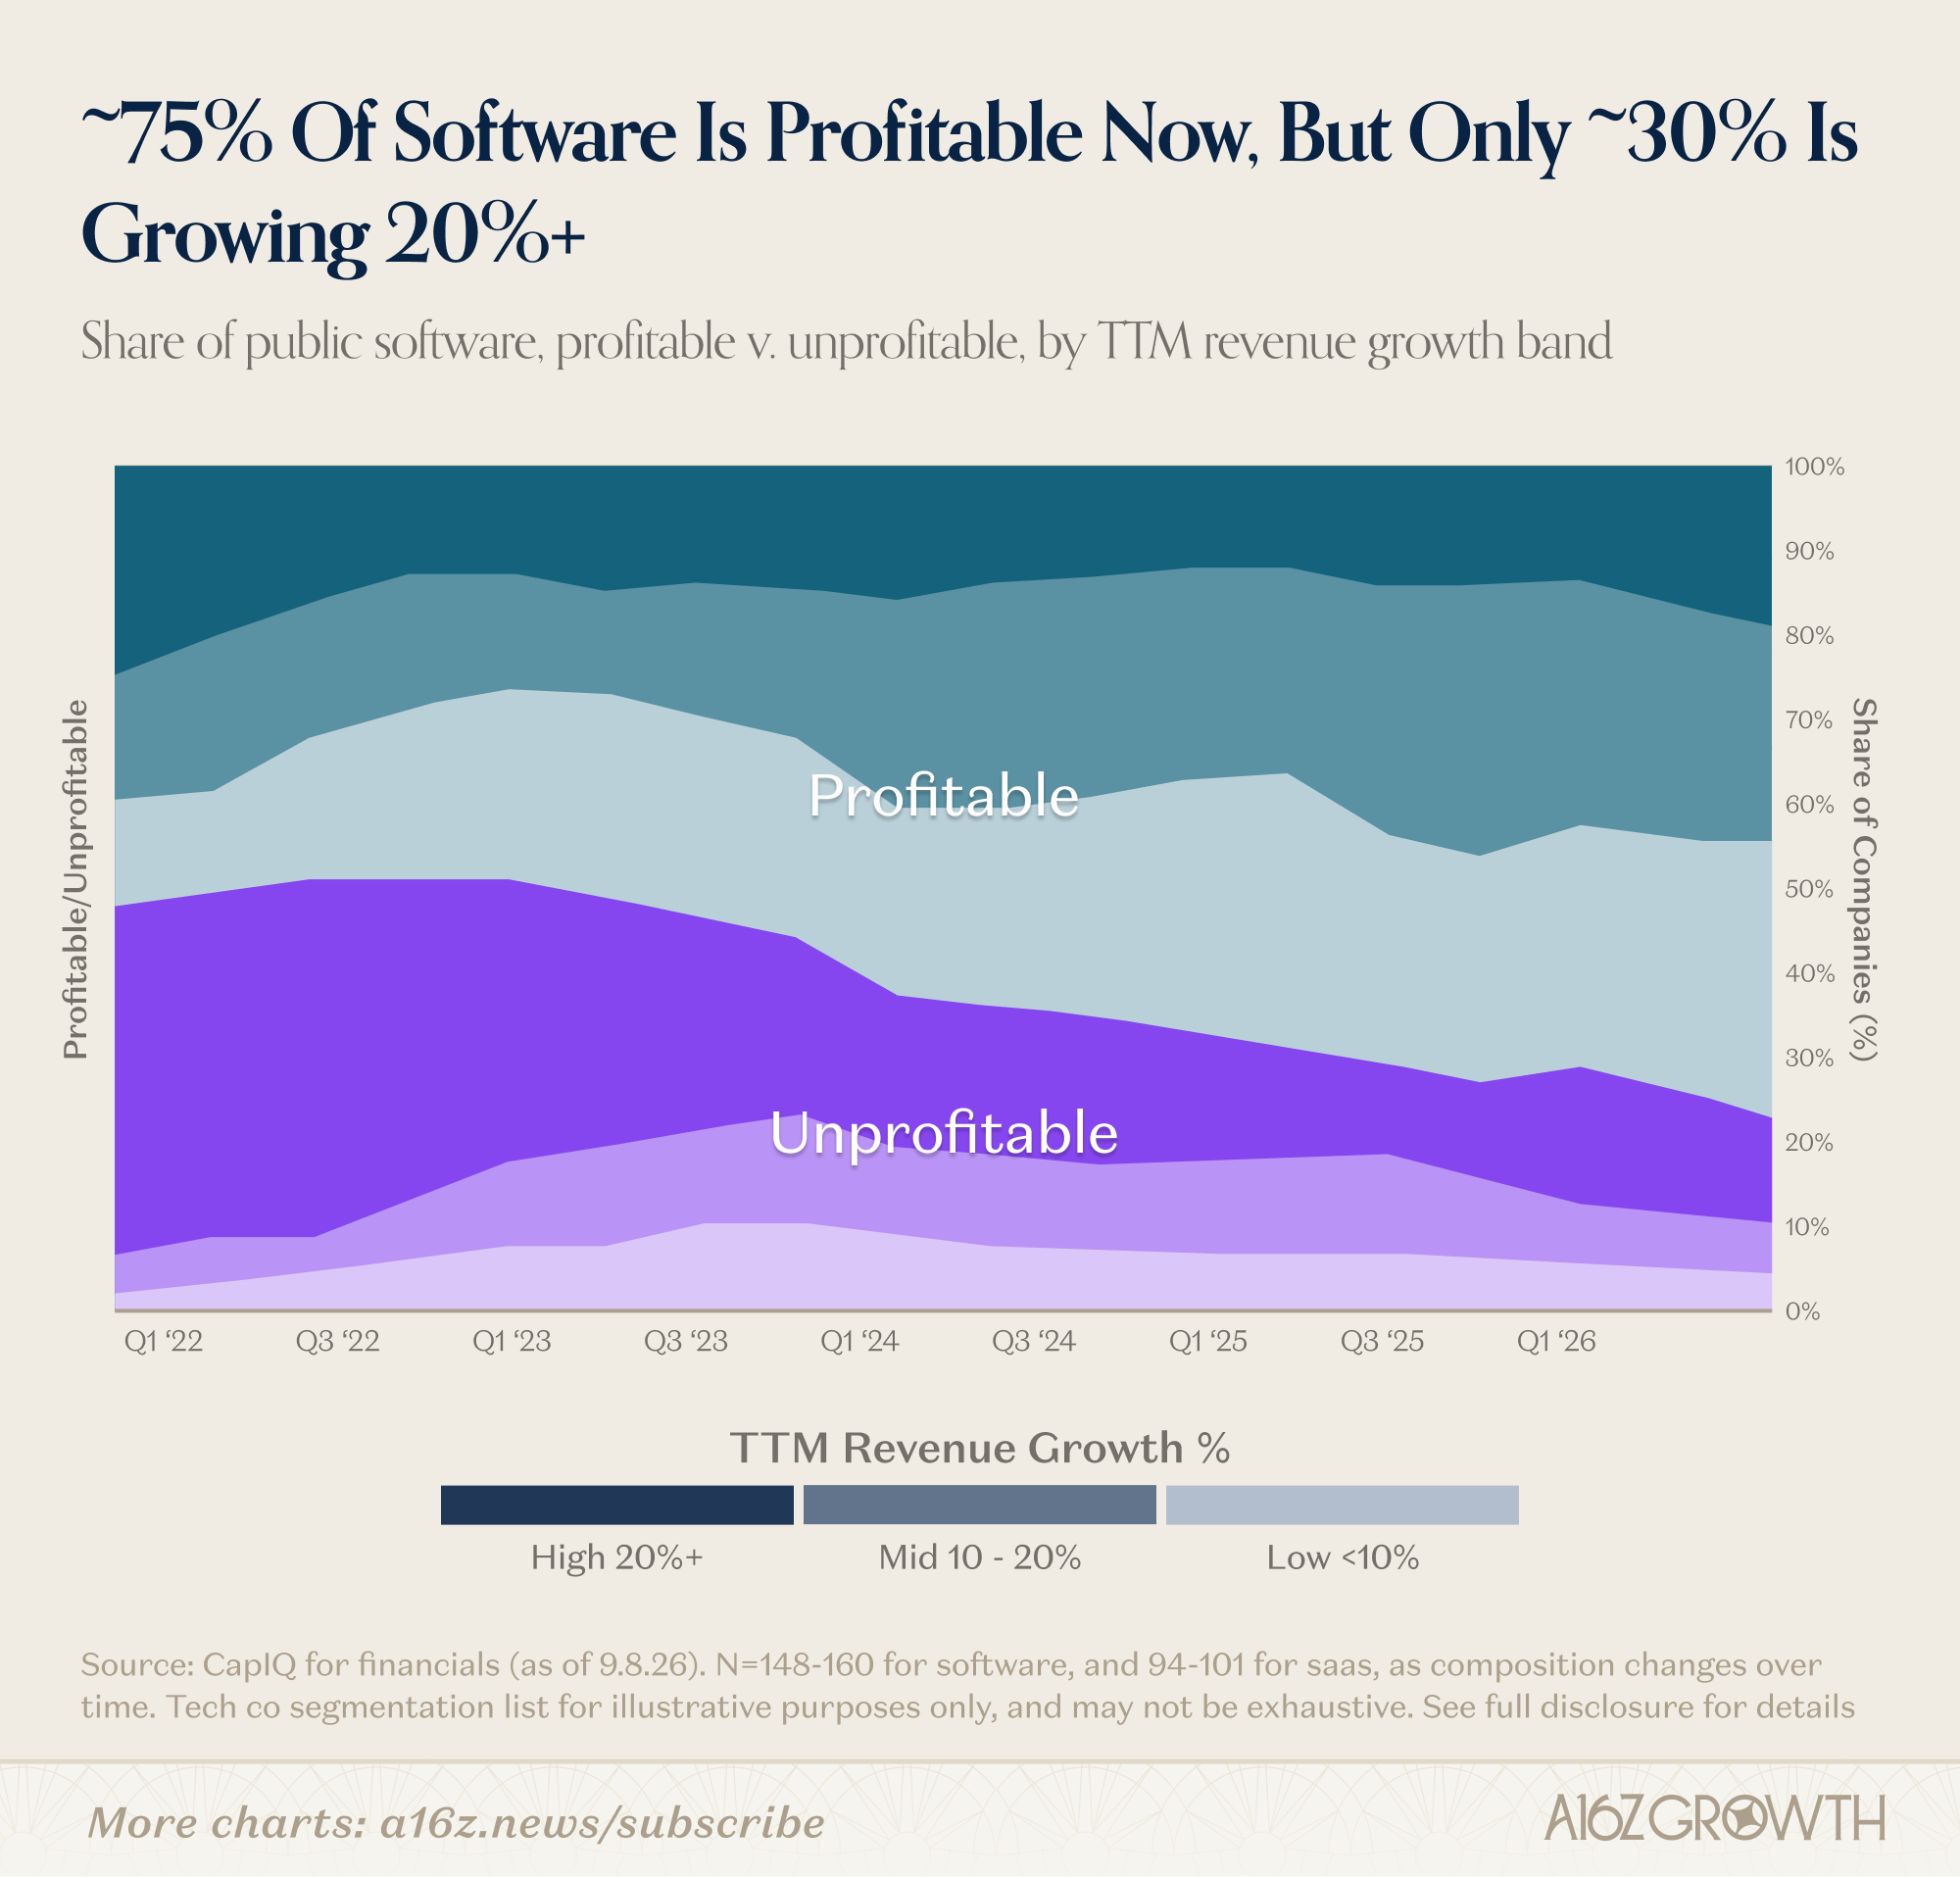
自零利率政策(ZIRP)结束以来,科技公司(但不仅仅是科技公司)用增长换取了盈利能力。回想2022年,市场上充斥着高增长、多半亏损的软件企业;但到2026年,情况已逆转:约75%实现盈利,却只有约30%保持20%以上的增长。
这合乎逻辑,因为更高的利率本就旨在让资本相对稀缺,于是企业明智地从亏损增长转向更具自我可持续性、更慢但更稳的增长。这固然不错,但增长放缓的公司难以维持高增长估值倍数,至少不会长久,最终这种新的“增长放缓”常态也波及了软件行业。
当然,并非所有公司都如此。快速增长的企业仍以接近历史平均的倍数交易(尽管未达ZIRP峰值),但这样的公司如今已为数不多,因此整个板块被广泛重新定价。
软件没有迎来末日,但确实需要“证明自己”。
展望未来趋势
最后,虽然演示的大部分内容回顾了过去,但如果不谈谈我们认为未来可能的发展方向,那便是我们的疏忽:
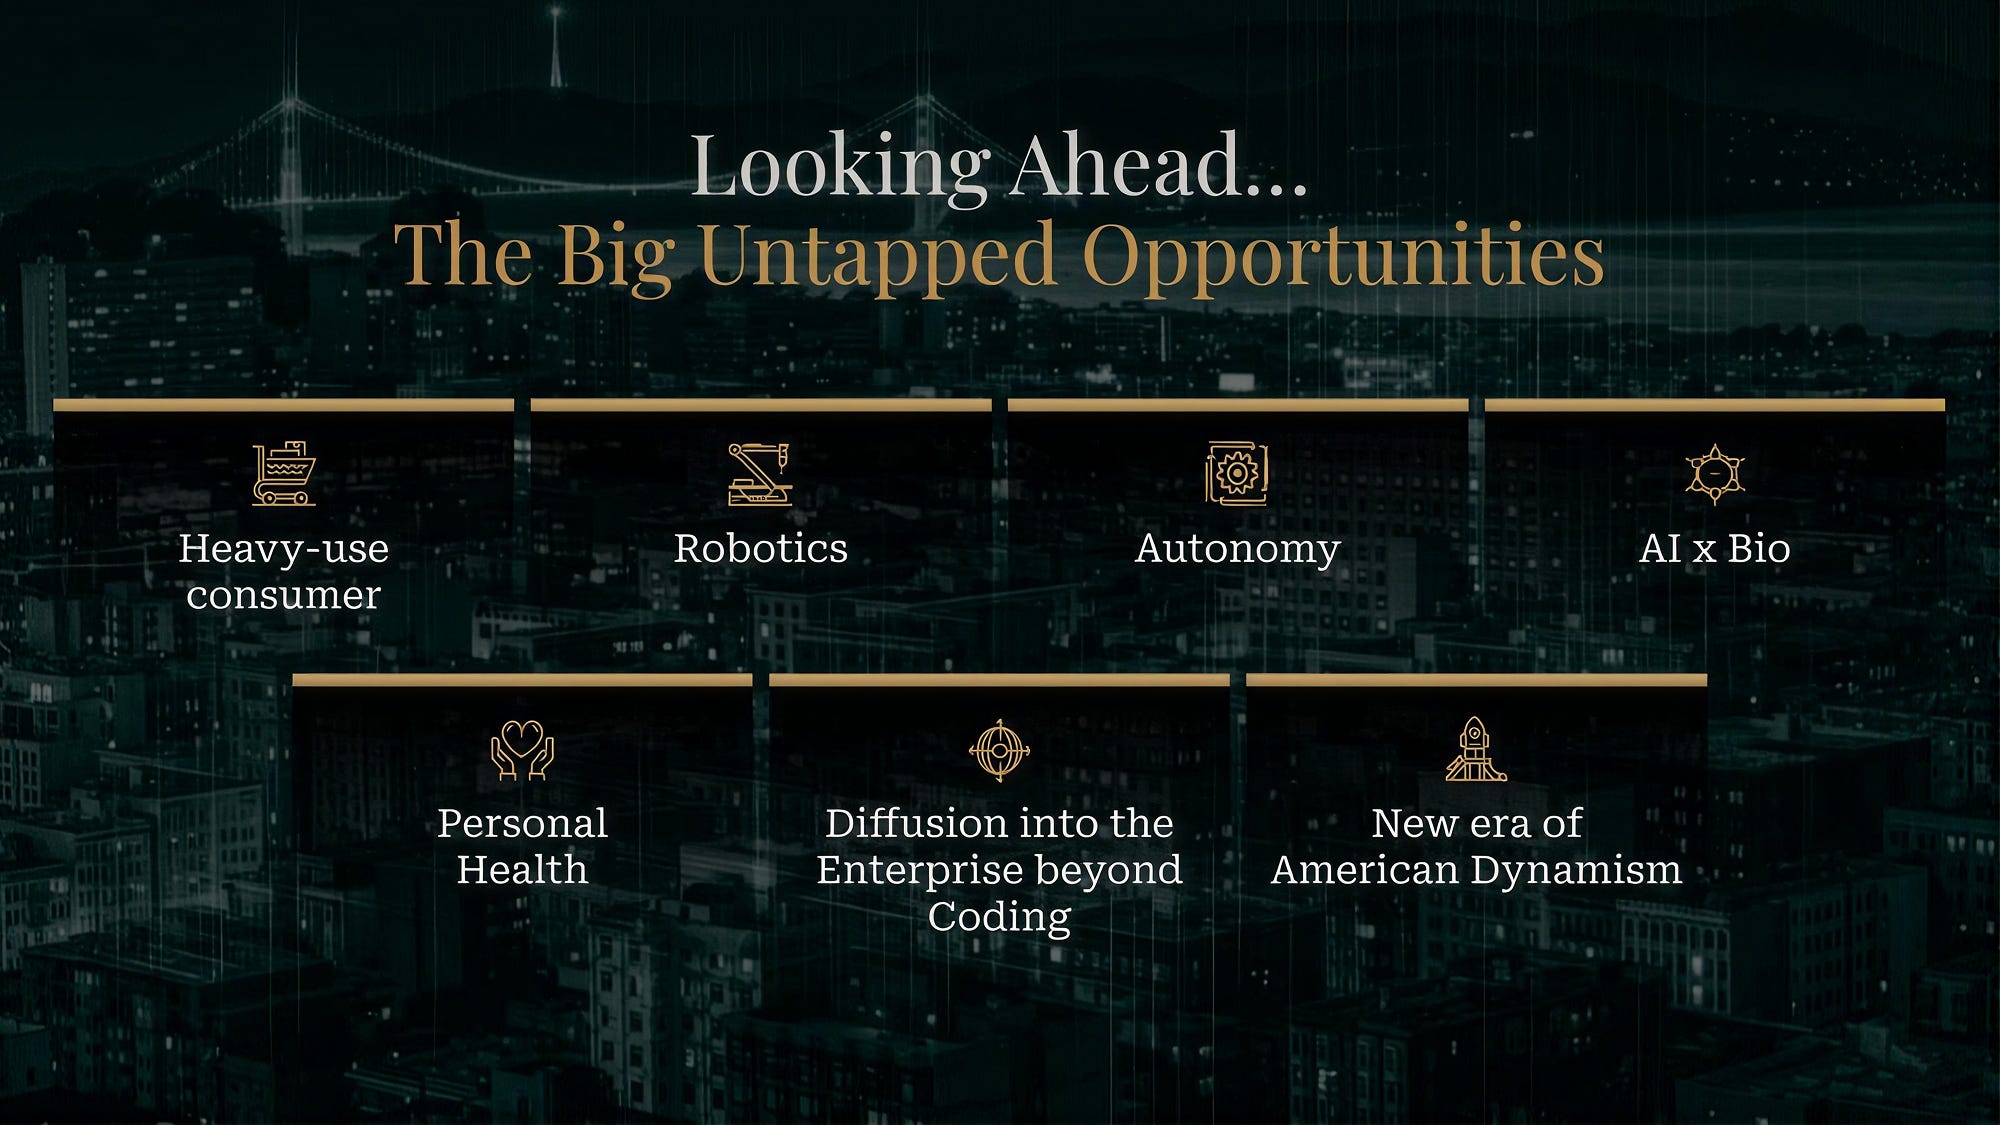
我们预计AI将扩大需求的外延。这意味着企业端和消费端的采用将迈向更成熟的阶段,同时也会拓展至机器人技术、生物技术、健康与自动驾驶等全新领域。
总体而言,技术正以指数级速度进步,虽然无人能预知未来,但鉴于变革的速度与节奏,我们相当确信,这一轮周期不会像以往任何一轮那样。
https://substackcdn.com/image/fetch/$s_!x83d!,f_auto,q_auto:good,fl_progressive:steep/https%3A%2F%2Fsubstack-post-media.s3.amazonaws.com%2Fpublic%2Fimages%2Fbdfa26cc-8980-41ca-a3bb-7ece793bed5b_3098x158.png 本周图表:应用繁多,时间有限Moses Sternstein·9月18日阅读全文本周图表:经验重于技能Moses Sternstein·9月4日阅读全文


本通讯仅供参考,不应作为法律、商业、投资或税务建议。此外,本内容并非投资建议,也不旨在供a16z旗下任何基金的任何投资者或潜在投资者使用。本通讯可能链接至其他网站或包含从第三方来源获取的其他信息——a16z未独立核实,也不对该等信息的当前或持续准确性作出任何陈述。如果本内容包含第三方广告,a16z未审查该等广告,也不认可其中包含的任何广告内容或相关公司。提及、引用或描述的任何投资或组合公司均不 representative of a16z管理的工具中的全部投资;完整投资列表请访问 https://a16z.com/investment-list/。其他重要信息可在 a16z.com/disclosures 查看。您收到本通讯是因为您之前选择订阅;如果您希望退订未来的通讯,可以立即取消订阅。
关于本帖的讨论
https://substack.com/profile/13352842-jordan-jackson?utm_source=commentJordan Jackson1d
令人难以置信的报告,特别是关于FCF和SaaS的深刻见解。 回复分享https://substack.com/profile/4046063-studio?utm_source=commentStudio1d
精彩报告! 回复分享还有8条评论...
暂无文章