AI 泡沫即将破裂?前高盛高管 Raoul Pal:行情没结束,跌的是流动性,需求还在排队
原文链接: https://x.com/RaoulGMI/status/2117033551661023412 来源: x.com 发现于: 小互 · AI 解读站 · 2026/11/5 说明: 本文由 AIHot 自动聚合(原文即中文,未翻译)。正文取自小互 AI 解读
全文 Markdown · 会员
作者:Raoul Pal11-05 · 约 14 分钟⚑ 大佬观点 · 个人立场🎧 听播客版0:00 / --:--
视频/音频
0:00 / --:--
10 月最后两个交易日,美股把「AI 泡沫要破了」从一句担心变成了行情。谷歌母公司 Alphabet 财报后一天蒸发约 5000 亿美元市值,是它上市以来最惨的一天;第二天英特尔暴跌 29%,创下有数据以来最大单日跌幅,纳斯达克 100 指数跌 3.4%,一天抹掉 1 万多亿美元,离「从高点跌 10%」的回调线只差一步。芯片股指数从 6 月高点算,已经跌掉两成。
跌完那个周末,市场上的说法几乎一边倒:AI 资本开支见顶了,大模型公司之间互相投资、互相采购,像当年的安然;2000 年互联网泡沫要卷土重来了。如果你因为这些说法被吓出了场,或者以为这轮技术爆发正在熄火,可能正在犯一个代价很高的误判。股价的短期震荡不等于产业真实需求停滞,那些用来解释下跌的流行说法,多半是股价跌了之后才配上去的后视镜故事。
当过高盛欧洲对冲基金销售业务负责人、后来创办了 Real Vision 和宏观研报 Global Macro Investor 的 Raoul Pal,在长文里直截了当地反击:“所有人都在宣称 AI 交易已经终结,但所有这些话,我一个字都不信。”在他看来,眼下的行情根本不是 AI 产业被证伪,而是全球流动性周期错配引发的暂时停顿;水面之下,四大云巨头手里握着 2.49 万亿美元已签署的合同,人类商业史上从没出现过像机器智能这样需求没有上限、又能自己消费自己的产品。
纳斯达克回撤的真正源头:流动性踩了刹车,而不是 AI 讲不下去
要想分清眼前的波动到底来自产业衰退还是金融环境,首先需要理解宏观市场里的流动性传导机制。
白话来说,**流动性(Liquidity)**就是整个金融体系里的资金水龙头与借贷成本。当市场流动性充沛时,银行与金融机构手头的闲置资金多,借钱利息低,资产估值倍数就会被源源不断涌入的资金推向高处;一旦流动性收紧,借贷成本攀升,投资机构就必须压缩仓位、回笼资金,从而直接拉低权益资产的估值乘数。
近期中东地缘摩擦引发的石油价格冲击推升了美元指数和短期利率,而这两个指标直接构成了宏观金融条件的骨架。眼下,金融条件大约领先实际流动性一个月。在高利率与强美元的双重挤压下,全球流动性的同比增速从春季开始逐月回落。
这套将流动性与科技资产估值强绑定的框架,被 Pal 称为 The Everything Code(万物代码)。纳斯达克与全球流动性之间存在着高达 97% 的极强统计相关度。当流动性水龙头被暂时拧小时,无论底层的科技企业在业务上跑得多快、交出多么惊人的财报,科技股的估值乘数都会在机械式的资金回撤中被动下调。

全球流动性对纳斯达克走势有约 100 天的领先指示作用。 黑色曲线为 GMI 全球总流动性指标(左轴,十亿美元),红线为纳斯达克 100 指数(右轴)。图表将流动性曲线整体前移了 100 天,因此黑色曲线一直延伸至未来。进入 10 月后,纳指已显著跌落至流动性线下方,两条线明显拉开缺口,按 Pal 的模型,纳指会往流动性线回补。
钱怎么一步步压到纳指上
- 美元走强、短期利率上升石油冲击推高美元和短端利率,这两样构成金融条件。
- 约 1 个月后全球流动性增速放慢金融条件领先流动性约 1 个月,3 月起流动性增速逐月回落。
- 约 100 天后纳指估值被压下去流动性领先纳指约 100 天,两者相关性 97%。
- 现在:纳指掉到流动性线下方图 1 把流动性前移了 100 天,10 月纳指已跌到线下。按 Pal 的模型,纳指会往流动性线回补,这是他看多的直接依据。
这就是价格波动背后的全部机理。黑色流动性曲线因为前移了 100 天,在图表上一直画到了次年 1 月;而眼下的纳斯达克指数已经掉到了流动性曲线的下方。两者分道扬镳形成的这道裂口,正是他看多的直接依据——按 Pal 的模型和 97% 的相关性,股价会朝着宏观流动性指引的方向回补缺口。在 Pal 看来,所有关于产业熄火、模型触及天花板的指责,不过是看跌者在价格回落之后凭空附会的借口。
财报水面之下:芯片被卡住,但现金流与合同正在翻倍
如果撇开二级市场的股价杂音,直接把目光投向科技巨头的真实资产负债表与供需现场,看到的完全是另一幅截然相反的图景。
市场此前大肆宣扬微软单季度资本开支低于自身指引——实际支出为 450 亿美元,而官方此前给出的预期超过 500 亿美元。很多人将其包装成“巨头终于开始削减开支”的铁证。但真实原因根本不是微软不想花这笔钱,而是供应链伙伴无法按期交付足够的硬件产能,设备造不出来,款项自然无法结算出账。
就在同一个季度里,微软 Azure 云业务营收逆势增长了 48%,超出公司自己给的指引;紧接着给出的下一个季度开支指引立刻重新拉回 500 亿美元上方。亚马逊同样明确表态后续将显著扩大资本开支。没有一家巨头下调 2027 年的投资指引。更具分量的是,四大云服务巨头目前手中持有的已签署未交付合同总额高达 2.49 万亿美元,相比一年前直接翻倍。
在应用层,Anthropic 展现出的商业变现速度刷新了整个科技行业的认知。根据 Anthropic 递交的招股说明书(S-1),这家成立仅五年半的公司,年化营收已经飙升至 460 亿美元。虽然图中按 8 月数据年化估算到了 650 亿美元,但那是基于单期高速奔跑推算的年化运行速度(run-rate),即便只看正式披露的 460 亿美元,其爬坡斜率也已经前所未见。
作为横向对比,过去几十年里声名显赫的科技巨头要达到类似体量:Google 花了 14 年,Amazon 花了 17 年,Nvidia 花了 30 年,而 Microsoft 花了整整 32 年。Anthropic 走出了一条人类商业历史上最陡峭的收入跃升曲线。

Anthropic 创下人类商业史上最陡峭的营收爬坡曲线。 纵轴为年化营收(对数坐标,十亿美元),横轴为成立年数。数据源自 Anthropic 递交的 S-1 招股说明书及历史公司财报。Anthropic 仅用约 5.5 年突破 460 亿美元年化营收(图中 650 亿美元为空心标注的非正式报告年化运行率),远超 Google(14 年)、Amazon(17 年)与 Microsoft(32 年)。
伴随巨额资本投入的,是惊人的盈利弹性。许多人喜欢翻出 2000 年互联网泡沫来对比当下的 AI,但两者的财务质量有着云泥之别。
二十年前的互联网热潮依靠大量垃圾债支撑,创业公司没有实质营收,更没有利润和造血能力。而在今天,三大云厂商(AWS、Azure、Google Cloud)的综合营业利润率不仅没有被天量硬件开支稀释,反而从 2019 年的 5% 逆势跃升至 39%。这场跳跃主要发生在 2022 年下半年——利润率在短短两三个季度内从约 9% 直接跨步突破到 29%,此后几年一直运行在 34% 到 39% 的高位平台上。
与此同时,折旧与摊销(D&A)占云业务收入的比重虽然从早期的约 30% 一路推高至 45% 到 48% 的高点,但近期已经开始见顶回落至约 42%。高额的硬件折旧不仅没有压垮利润,反而被更庞大的业务增量消化。更重要的是资金质量:四大科技巨头的经营性现金流正以每年 34% 的速度扩张,而它们的综合资金成本只有 4.9%。

云厂商利润率维持高位平台,折旧占收入比重见顶回落。 黑线为三大云厂商(AWS、Azure、Google Cloud)营业利润率,自 2019 年的 5% 爬升,并在 2022 年下半年从约 9% 跳升至 29%,此后运行在 34%–39% 区间;粉色虚线为折旧与摊销占云业务收入比重,在触及 45%–48% 峰值后已逐步回落至约 42%。
再看芯片端的供应指标。基于台积电月度销售额、美光科技营收、三大半导体设备制造巨头(应用材料、泛林、KLA)以及五大科技巨头资本开支等权合成的产能紧张度综合指数(还算进了费城半导体指数 SOX)(Z-score),已经飙升突破 2.3。
这是至少 2011 年以来最紧绷的芯片供给周期。一家连拿到手的芯片都来不及插进服务器机架、排着队等电通网的公司,所遭遇的绝不是什么需求危机,而是实打实的硬件产能枯竭。

半导体产能紧张度创下十余年以来的最高纪录。 黑线为台积电月度营收、美光营收、主要设备商及五大巨头资本开支等权合成的产能综合 Z 分数,粉色阴影为 6 个月变动值。数值突破 2.3,远超 2017 年与 2021 年的历史前高。
史上第一个“自己消费自己”的产品:杰文斯悖论与 Agent 飞轮
传统经济学在审视绝大多数商品时,都依赖一个核心预设:需求终究是有天花板的。无论是汽车、手机还是原油,当人均保有量达到一定程度,消费就会进入存量替换阶段。单价再便宜,一个驾驶员也无法同时开三辆车上路。
但机器智能完全打破了这一规律。在智能领域主导一切的是杰文斯悖论(Jevons Paradox):早在 19 世纪,经济学家杰文斯就发现,当蒸汽机效率大幅提高、每吨煤能产出的动力倍增时,英国全境的煤炭消耗非但没有减少,反而因动力成本暴降而催生出遍布全国的火车、工厂和蒸汽轮船,总煤炭需求呈指数级爆发。
智能的使用成本正在经历完全相同的轨迹。当前固定智能水平的调用单价以每年约 13 倍的速度暴跌。但单价每下调 1%,刺激带来的实际 Token 使用量增幅就会达到 2.2%。
观察过去一年的月度杰文斯比率走势:年初该比率处于 1.1 到 1.4 之间,在春季触及约 1.1 的相对低点后一路反弹,夏末达到约 2.2 的峰值,入秋后稳定在 2.0 左右。只要这一比率维持在 1.0 的红线之上,就意味着单价跌得越狠,全行业反而掏出更多的钱来采购算力。在前沿开发者云集的聚合平台 OpenRouter 上,每周流经的 Token 总量一年内暴增 32 倍,达到每周 188 万亿个。(注:OpenRouter 用户结构以全球独立开发者和自动化程序为主,代表了前沿实验的最敏感脉搏,并不等同于传统大型企业存量 IT 市场的全貌。)价格越便宜,企业不仅没有缩减预算,反而将智能塞进了过去根本不敢设想的自动化流程之中。

智能调用呈现强烈的杰文斯悖论效应,比率持续大于 1.0。 黑线为过去 12 个月的月度杰文斯比率,粉色虚线 1.0 为总支出扩张的分水岭。比率在春季探底约 1.1 后持续攀升,夏末触及 2.2 峰值,秋季维持在 2.0 左右。比率高于 1.0 意味着降价刺激出的需求增幅超越了单价跌幅,促使全市场总算力花费净增长。
降价 1%,总花费是涨还是跌
| 杰文斯比率 | 用量 | 总花费 |
|---|---|---|
| 1.0 (分界线) | +1.0% | 基本不变 |
| 1.1 (2026 年 3 月低点) | +1.1% | +0.1% |
| 2.0 (10 月) | +2.0% | +1.0% |
| 2.2 (8 月峰值) | +2.2% | +1.2% |
比率 = 降价 1% 换来的用量增长百分比。高于 1,越便宜总花费反而越多;今年这个比率一直在 1 以上。数据来自 OpenRouter,以开发者和 Agent 为主,不代表整个市场。
更具颠覆性的质变发生在消费主体上:人类已经不再是智能的唯一买家,机器自身正成长为增长最快的客户群体之一。
在 OpenRouter 的实时流量中,单是命名的自动化 Agent 应用每周消耗的 Token 就达到 43 万亿个,年增速高达 26 倍。尽管在全平台 188 万亿总量中这部分占比约为 23%,但机器对机器的持续自动化调用,正在打开全新的用量空间。

软件 Agent 已经成长为消耗算力与 Token 增长最快的客群之一。 黑线为命名 Agent 应用每周在 OpenRouter 消耗的 Token 规模(达 43 万亿,对数坐标),粉色线为全平台总量(达 188 万亿)。Agent 贡献了全平台约 23% 的调用量,年增速达 26 倍。
在开源代码社区,这种自我消耗的势头更为凶猛。统计显示,由代码编写 Agent 协同完成的公开代码提交(Commits),从 2025 年 1 月的区区 3000 次,在短短 21 个月内暴增至单月 2000 万次,增幅高达约 6700 倍;单月由 Agent 发起的 Pull Request 达到 470 万个,且绝大多数被顺利合并进入主干代码库。
一个自我加速的庞大飞轮已经开始轰鸣运转:每一个获得更高智力的 Agent,都能接手更复杂的端到端任务;任务越复杂,就需要唤醒更多 Agent 协同作战;机器与机器之间的密集通讯与多轮推理成倍榨取着底层算力;而算力推动下的商业回报与海量实战数据,又迅速反哺下一代基座模型,让接下来的 Agent 变得更聪明。

代码 Agent 在 GitHub 上的活跃度呈现爆发式跳跃。 黑线为 Agent 协同编写的代码提交(从 2025 年 1 月的 3000 次狂飙至单月 2000 万次,21 个月激增约 6700 倍),粉色线为发起的 Pull Request 数量(470 万个),蓝线为成功合并的代码合并请求。
“在整个商业史上,从来没有任何一种产品像机器智能一样,生产出来的产品本身反过来成了自己的客户。这绝不是当年的宽带或光纤,甚至连边都沾不上。” “A product that is also its own customer. There has never been a market like it. Not even fucking close. This sure ain't broad band or fibre or whatever BS people tell you...” Raoul Pal · Global Macro Investor 创始人
谁停下来谁出局:每四个月翻倍的物理残酷性与中美格局
在过去半个世纪的半导体演进中,摩尔定律让晶体管密度大约每 18 到 24 个月翻倍一次,这已经被视为技术工业的奇迹。然而在当下的 AI 计算体系中,每焦耳能量所能承载的智能密度,正在以每 4 到 5 个月翻倍一次的速度疯狂向上跃迁。
观察历史长期演进图表时需要注意,由于 2020 年前记录的是传统摩尔定律时期的晶体管密度(以 1971 年为基准 100),而 2020 年后拼接的是衡量每焦耳能量产出智能的指数,两段度量标准存在差异。读这张图的核心在于看拐点,而不是纠结数值本身的绝对高低——在 2020 年那个转折点上,整个科技文明的智能产出斜率发生了一场近乎垂直抬升的质变。
Pal 的判断是,这种极端陡峭的指数曲线构成了一条冷酷的生存法则:任何一家科技巨头或主权国家,只要选择原地观望或者将投资节奏放缓一年,就意味着错过了整整 2.4 到 3 个技术翻倍周期。按照 5 个月翻倍的保守节奏计算,对手的每瓦智能产出效率将达到你的 5.3 倍,你的可用效率只剩下对手的不到五分之一(若按 4 个月算更是只有八分之一)。在顶尖算力竞赛中,这种代差一旦拉开,在商业与工业上就意味着永久性淘汰,没有任何弯道超车的侥幸机会。

智能产出的演进斜率在 2020 年发生质变,进入能量能效极速倍增时代。 黑线为传统摩尔定律时期的晶体管密度增长趋势(1971 至 2020),粉色实线为 AI 时代每焦耳能量对应的智能产出指数。两段度量在 2020 年拼接,重点在于观察 2020 年拐点斜率的剧烈抬升,当前每 4 到 5 个月翻倍一次。
停下来观望,会落后多少
| 停多久 | 按 4 个月翻倍 | 按 5 个月翻倍 |
|---|---|---|
| 6 个月 | 落后 2.8 倍 | 落后 2.3 倍 |
| 12 个月 | 落后 8 倍,只剩 1/8 | 落后 5.3 倍,只剩约 1/5 |
| 24 个月 | 落后 64 倍 | 落后约 28 倍 |
「落后几倍」= 对手每瓦电产出的智能是你的几倍。Pal 说的「一年落后三次翻倍、只剩 1/8」对应 4 个月翻倍;按 5 个月算是 5.3 倍。
这种技术特质将所有主要玩家逼上了不可逆的战略角斗场:微软不能落后于 Google,OpenAI 必须咬死 Anthropic。而在大国层面,这更是没有任何退路的主权博弈。正如 Pal 所强调的那样,没有哪位美国总统会让美国退出这场竞赛。
在面向全球一线开发者的真实竞技场 OpenRouter 上,中美模型格局出现了一场剧烈的位置互换:2025 年初,美国阵营大模型垄断了近 90% 的调用份额,中国大模型占比不足一成;进入 2026 年初,中国大模型的流量份额攀升至约 25%,随后在年内一路狂飙,到入秋时已经达到 69.8%,而美国阵营的份额则滑落至 30.2% 左右。(注:该份额反映的是全球开发者日常高频调用的选择偏好,侧重体现高性价比与工程落地的普及度,最前沿的突破性基础研发仍以美国顶尖实验室为重心。)
美国前沿实验室死守最顶层的突破性能力,中国团队则凭借极致的工程化能力与成本优势抢占庞大的工业级调用落地——正如以往所有重大通用技术产品的发展脉络一样。庞大的资本开支根本不是科技巨头可以随意缩减的可选项目,而是留在核心牌桌上必须支付的入场门票,且门票价格一年比一年昂贵。

开发者市场中中美模型的流量占比发生剧烈反转。 粉色线为中国大模型在 OpenRouter 前 50 名每日调用中的流量份额(从年初的约 25% 攀升至 69.8%),黑线为美国阵营模型的份额(从 2025 年初的近 90% 降至 30.2%),虚线为 50% 均衡线。数据来自高频开发者平台,展现了工程落地的极速扩散。
瓶颈从来不是需求,而是排队等电的变压器与人脑对决
从整个产业链的真实约束来看,当前的瓶颈只有一个:供给端的物理硬短缺。Pal 用了一个极具画面感的比喻:被压紧的弹簧(The coil)。
在供给端,全球已安装 AI 硬件算力的年化增速此前一直保持在 3.3 倍(Epoch 推理供给长期趋势也维持在 3.4 倍),但在电力和变电设施的物理瓶颈卡脖子下,年内实际安装算力的年化增速骤降至 1.8 倍。供给端被迫大幅放慢脚步。
然而在需求端,不同的统计口径展现出完全一致的过热景象:在为期一年的对比窗口中,Google 的 token 用量年增 7 倍;第三方独立机构 Epoch 评估的行业模型推理需求趋势年增 10 倍;OpenRouter 上的实际开发者 Token 调用量在过去一年里更是狂飙 35 倍。供给的弹簧被死死压住,而需求端却在以数倍甚至数十倍的速度膨胀。
重工业设施的产能瓶颈正在全面显现:大型燃气轮机的制造产能已经被各家数据中心预订一空,订单排期一路塞到了 2030 年;超高压电力变压器的标准交付周期拉长到了整整两年;先进计算芯片被迫装在木箱里闲置在库房,焦急等待变电站接通电网。需求没有萎缩,而是在漫长的物理等待队列中堆积成山。

供给端受制于物理短缺而放缓,但终端需求并未出现任何降温。 黑色柱体代表供给端(2023–2025 年实际安装算力增速为 3.3x,Epoch 推理供给趋势为 3.4x,而年内受电网卡脖子实际安装增速放缓至 1.8x);粉色柱体代表需求端(Google token 用量增 7x,Epoch 测算需求增 10x,OpenRouter 增 35x)。供给被压抑与需求狂飙构成了巨大的张力弹簧。
被压紧的弹簧:供给在掉,需求在涨
供给(已装机 AI 算力增长)
2023–2025 年 历史3.3 倍 Epoch 推理供给趋势3.4 倍 2026 年 被电网卡住1.8 倍
需求(三种算法,时间窗口不同)
谷歌 token 调用 2025.5–2026.57 倍 · 供给的 3.9 倍 Epoch 推理需求趋势10 倍 · 供给的 5.6 倍 OpenRouter token 2025.10–2026.1035 倍 · 供给的 19.4 倍
芯片和电都卡着:芯片周期是至少 2011 年以来最紧的,燃气轮机排到 2030 年,变压器要等两年。供给从 3.3 倍掉到 1.8 倍,需求堆在队列里。
如果将视线拉到宏观物理能耗的维度,对比更加剧烈。
全球运行中的 AI 基础设施总功耗当前约为 10 吉瓦(GW)。如果把时间轴往前推,在 2010 年前后,全球用于早期 AI 计算的功耗仅有微不足道的 10 千瓦(kW)左右。短短十余年间,AI 系统的能量消耗狂飙了整整六个数量级(100 万倍)。
放眼全球生物能耗基准,全地球 80 亿人口的大脑,按每个维持运转平均消耗 20 瓦能量计算,总能耗基准约为 160 吉瓦。按照基准预测路径,全球 AI 消耗的总电能及其对应的信息计算量,将在 2032 年前后越过全人类大脑的总和。但必须指出,这只是一个中间情景预测,未来的不确定性区间非常宽广——在最乐观的扩散路径下跨越可能来得更早,而在悲观路径下,要到 2035 年前后才追平 160 GW 的全人类大脑基准。

AI 的总体能源消耗预计在 2032 年前后跨越全人类大脑的总能量基准。 黑线为人类整体食物能量输入(约 1 TW),蓝色虚线为全人类大脑总运行能耗(按每个 20W 计算,约 160 GW),粉色实线为 AI 实际电力消耗(达 10 GW)及其预测扩散区间。2032 年跨越属于中间情景,悲观路径下要到 2035 年前后才追上。
长期以来,许多人喜欢用“人类大脑只需 20 瓦”来证明生物计算在商业上不可超越,但在真实的经济学成本维度,这种比较建立在完全混乱的基准之上。
把训练一个大模型并向数以亿计的用户提供并发服务的宏观总开销,与单个用户实际调用的智能实例混为一谈,是当下最普遍的误区。现实情况是,前沿企业早已跑通了商业闭环——Anthropic 目前已经实现了现金流为正。
算一笔最现实的经济账:普通用户每月支付 200 美元(一年 2400 美元)的订阅费,就能在几乎所有已知学科上获得全方位超越绝大多数普通人类的顶尖推理能力;退一步讲,哪怕 Anthropic 自身为了支撑这个单人席位所消耗的芯片折旧与电力开销达到每年 5000 美元,这个成本也极其低廉——按 Pal 的算法,全世界平均一个人一年的饭钱,至少是它的两倍(1 万美元以上)。
更重要的是,**莱特定律(Wright's Law)**正在持续发力:技术的累计制造产量每翻一番,其单位推理成本就会以固定比例坍塌。随着边际成本一路向下溃缩,Pal 说 Anthropic 的利润率依然有 65%——因为在残酷的商业世界里,任何需要解决严肃生产力问题的机构,都必须为当前可用的最高级别智能支付溢价。谁掌握了最顶尖的认知密度,谁就拥有支配性的定价权。
周期会重合,宏观水龙头总会重新拧开
Pal 认为,全球流动性是一个有规律的周期,有退潮就有涨潮;眼下的停顿,只是利率周期转换中的一次歇脚。
当美元指数逐步见顶回落、短期借贷利率下行、国债收益率曲线重新陡峭化时,宏观金融条件就会再度转入宽松区间,原本受到抑制的流动性就会回流。在 GMI 的全天候跟踪体系中,覆盖从 Token 需求到企业信贷等八项核心指标的“超级周期监测器”(Super Cycle Monitor),眼下的实时读数依然牢牢钉在 ACCELERATING(加速)状态。
而当这股宏观流动性巨浪重新冲回资本市场时,它迎面撞上的,将是一个从未迟疑退缩的资本开支底盘:2.49 万亿美元已经白纸黑字签下的云合同、排期到数年之后的电网重工业基建,以及一个在不断自我吞噬中以数倍速度膨胀的无限需求市场。
不过,在审视所有这些乐观图表与激进推论时,读者也应当对信息来源保持客观的清醒:长文中的所有数据仪表盘均来自 Pal 旗下的宏观投资研究机构 Global Macro Investor(GMI),文末也明确附带着其 11 月付费研报的推介;作者长期公开看多科技和加密资产,分析天然带着多头立场。但无论你如何看待其个人的资产配置倾向,他所呈现的那些被重工业短缺死死压制的供需数据,都在提醒市场:仅仅盯着眼前几根由短期流动性压制而形成的下行 K 线,很容易在局部的迷雾中误判了整艘巨轮驶向的方向。
来源No, it ain't over...Raoul Pal·查看主材料
Macro & AI Infrastructure · Decoupling The Dip
AI 交易终结了?流动性假象与被压紧的算力弹簧
纳指回撤不等于产业熄火:全球宏观流动性踩了刹车,但水面之下,四大云厂商握着 2.49 万亿美元已签合同,算力需求正遭遇人类商业史上前所未有的“杰文斯飞轮”与物理硬短缺。 基于 Raoul Pal(Global Macro Investor 创始人、原高盛欧洲对冲基金销售负责人)深度研判提炼
10 月底美股因谷歌单日蒸发 5000 亿美元与英特尔暴跌 29% 陷入恐慌,看空者迅速把“估值短期下挫”附会成“产业真实需求见顶”。
但在宏观市场中,按 Pal 的 The Everything Code 框架,科技股估值和全球流动性高度相关(相关度 97%)。近期中东地缘摩擦引发的石油价格冲击推升了美元和短期利率,全球流动性同比增速阶段性回落,给科技股估值乘数按下了机械刹车。
流动性领先纳指约 100 天 相关度 97%
流动性大约领先纳指 100 天;把流动性曲线前移 100 天对齐后,纳指眼下已跌到流动性线下方。按 Pal 的模型,这道裂口不是产业证伪,纳指会往流动性线回补。
撇开二级市场短期噪音,直接审视巨头的资产负债表与微观财务,看到的与 2000 年互联网垃圾债泡沫有着云泥之别。
四大科技巨头的经营性现金流正以每年 34% 的速度扩张,综合资金成本仅 4.9%。高额折旧不仅未稀释盈利,反而被更庞大的业务增量迅速消化。
39% 三大云厂商综合营业利润率 (自2019年5%跃升并在高位稳固)
$2.49T 四巨头已签未交付合同总额 (同比翻倍)
5.5 年 Anthropic 突破 $46B 年化营收 (刷新人类商业史上爬坡记录)
市场大肆包装微软单季资本开支低于指引为“巨头削减开支”,真实原因纯粹是供应链硬件无法如期交付导致款项无法结算出账;同季 Azure 云业务营收逆势增长 48%,后续开支指引立刻重新拉回 500 亿美元上方。
核心机制剖析 · The Core Engine
史上首个“自己消费自己”的产品:杰文斯悖论与 Agent 飞轮
传统工业品受制于人类物理肉身存在不可逾越的需求天花板,但机器智能打破了这一铁律:降价不仅不会缩减采购预算,反而以指数级弹性催生全新场景,且机器自身正成为增长最快的客户群体之一。
杰文斯弹性比率 (Jevons Ratio) 2.0 ~ 2.2 固定智能调用单价以每年 13 倍暴跌,但单价每降 1% 激活用量增长 2.2%(远超 1.0 的总支出扩张分水岭),降价反而使全行业总算力采购额净增长。
机器自吞噬增速 (Agent-to-Agent) 26x / 年 OpenRouter 上独立命名 Agent 每周消耗 43 万亿 Token(占总量 23%;该平台以开发者和 Agent 为主,不代表全市场);GitHub 上由 Agent 协同的代码提交 21 个月内激增 6700 倍至单月 2000 万次。
01 智力跃级 基座模型推理能力跨步跃升,使端到端解决复杂长程任务成为可能
02 唤醒协同 任务越复杂越需要唤醒更多专门 Agent,催生密集机机通讯与多轮高频推理
03 算力榨取 自动化调用 7x24 小时指数级榨取底层算力,带来海量商业回报与实战数据
04 飞轮自驱 庞大现金流与真实交互反馈反哺下一代基座预训练,驱动更聪明的 Agent 继续狂飙
从全产业链真实供需来看,当前的瓶颈只有一个:重工业基础设施的物理硬短缺——Pal 将其比作“被压紧的弹簧”(The Coil)。
芯片端综合紧缺度(标准分 Z-score,越高越紧)突破 2.3,是至少 2011 年以来最高。巨头面临的不是需求危机,而是实打实的硬件产能枯竭与电网接通排期。
供给侧 · 电力与电网硬约束 实际安装增速腰斩
1.8x 安装增速 受制于电力和变压器瓶颈卡脖子,全球已安装算力年化增速从 3.3x 骤降至 1.8x;大型燃气轮机产能预订排至 2030 年,高压变压器标准交付期长达 2 年。
需求侧 · 终端用量多口径爆发 无视降价持续过热
7x ~ 35x 需求狂飙 Google 的 Token 用量年增 7 倍,研究机构 Epoch AI 测算行业推理需求增 10 倍,OpenRouter 实际开发者调用狂飙 35 倍;算力需求在等待队列中积压成山。
全球 AI 基础设施总功耗从 2010 年的 10 kW 激增 100 万倍至当前 10 GW。在中间情景下,AI 能耗将于 2032 年前后越过全人类 80 亿大脑能耗总和(160 GW),悲观情况要到 2035 年前后。莱特定律(产量每翻一番、单位成本按固定比例下降)驱动单位推理成本迅速下行,前沿机构早已跑通造血闭环。
面对如此庞大的资本开支,科技巨头或主权国家能否选择放缓观望?Pal 的答案是:停下就会被甩开。
与传统摩尔定律时期 18 至 24 个月的平缓节奏不同,AI 时代每焦耳能量承载的智能密度以 每 4 到 5 个月翻倍 的斜率垂直跃迁。这种极端的指数代差构成了一条冷酷的生死线。
5.3x 放缓 1 年的效率代差惩罚 按 4–5 个月翻倍推算,观望一年错失 2.4~3 个翻倍周期;按 5 个月算,对手每瓦智能产出是你的 5.3 倍。Pal 认为这在顶尖竞争中等于出局。
69.8% 中美模型全球开发者份额逆转 在 OpenRouter(开发者调用平台)上,中国模型份额从 2025 年初不足一成升至今秋 69.8%,美系占 30.2%;这只代表开发者口径,最前沿研发仍在美国。
**宏观周期终局与理性审读:**全球流动性收紧只是利率周期转换中的一次歇脚,GMI 超级周期监测器(八项指标,从 token 需求到信贷)依然牢牢钉在“加速”状态。接下来盯三个信号:美元指数见顶回落、短期利率下行、收益率曲线重新变陡。Pal 认为水龙头一旦重新拧开,迎面撞上的将是 2.49 万亿美元已签约底盘与被物理硬短缺死死压制的算力火山。读者审视时也应保持客观:该研报来自长期看多科技与加密资产的宏观投资人 Raoul Pal;但其呈现的重工业短缺数据警示着市场——绝不要在几根短期流动性 K 线的迷雾中,错判了整艘产业巨轮前行的方向。
原文版权归原作者,这里只供对照阅读。 看原网页 ↗
No, it ain't over...
Everyone has decided the AI trade is finished. The hyperscalers missed, capex has peaked, the circular deals are Enron, the debt is a bubble and it's 2000 all over again...
I don't buy a word of it. Here is what is actually going on.
The market is pricing a pause in liquidity
The oil shock from the Iran war pushed the dollar and short-term rates higher, and those two are financial conditions. Conditions lead liquidity by about a month right now, and global liquidity growth has slowed every month since March. The Nasdaq runs at a 97% correlation with liquidity, so when the money slows the multiples come down with it, whatever the businesses are doing underneath. This is The Everything Code....
That's it. Everything else you are hearing is narrative fitted to the price after the fact.

And underneath, the businesses are doing this...
Microsoft's capex came in $5bn under its own guide, $45bn against more than $50bn, because its suppliers couldn't deliver the capacity in time. Azure grew 48% in the same quarter, ahead of guidance, and the next quarter is guided back above $50bn. Nobody guided 2027 lower, and Amazon says it will spend significantly more. The four big clouds hold $2.49trn of signed contracts, roughly double a year ago.
Anthropic hit $46bn of annualised revenue in five and a half years. Google took 14 years to get there, Amazon 17, Nvidia 30 and Microsoft 32. It is the fastest revenue ramp in the history of business.

The builders are earning on it too. Big-3 cloud operating margins have gone from 5% in 2019 to 39%, while the spending soared, and operating cash flow at the big four is growing 34% a year against a 4.9% cost of money. That is the opposite of 2000.

And the hardware can't keep up. On our capacity composite, built from TSMC and Micron revenue, the chip-equipment makers and Big-5 capex, this is the tightest chip cycle since at least 2011.
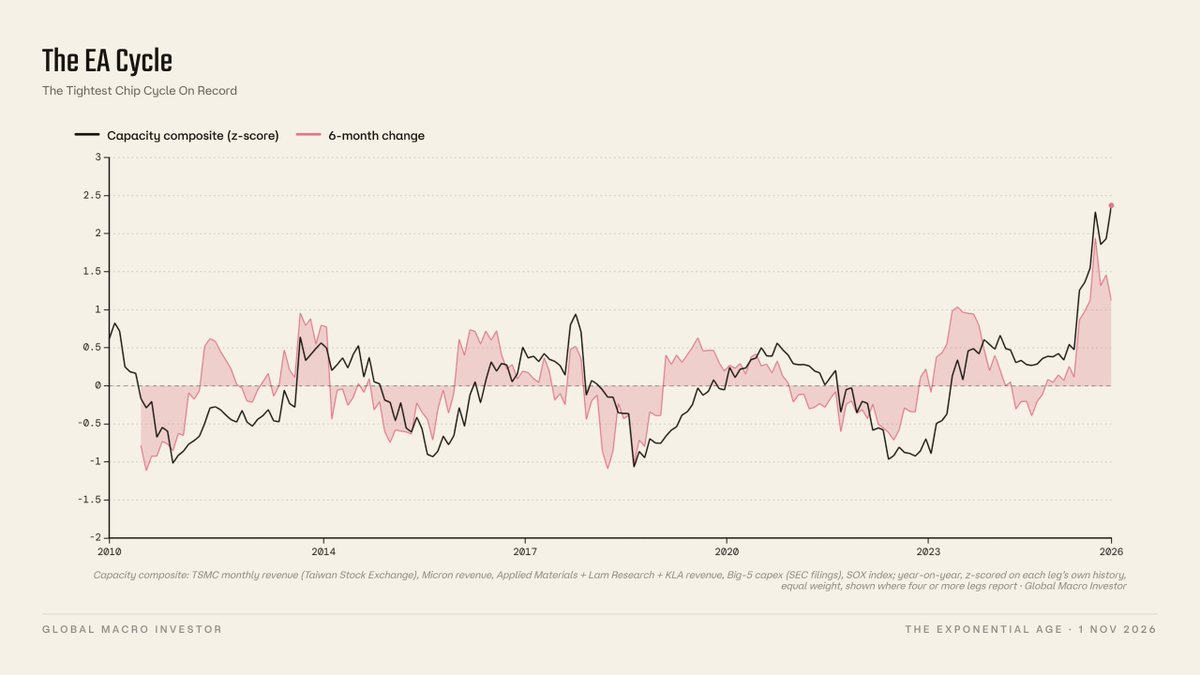
A company that can't get its chips plugged in fast enough doesn't have a demand problem...
The first product in history with infinite demand
Everything else saturates. You only need so many cars, so many barrels of oil, so many phones. Intelligence doesn't, because every time its price falls we find more things to do with it. The price of a fixed level of intelligence is falling about 13x a year, and every 1% off the price now brings 2.2% more use, a ratio that has risen all year. Tokens through OpenRouter are up 32x in a year, to 188 trillion a week. Welcome to Jevon's Paradox...

And the humans are no longer the main customer... the machines are. Agent apps alone now send 43 trillion tokens a week through OpenRouter, up 26x in a year.

Coding agents co-wrote 20 million commits on public GitHub last month, up from 3,000 in January 2025, and opened 4.7 million pull requests. Every agent that gets smarter takes on more work, which needs more agents, which need more compute, which makes the next agent smarter again. Repeat until infinity....

A product that is also its own customer. There has never been a market like it. Not even fucking close. This sure ain't broad band or fibre or whatever BS people tell you...
Nobody can slow down
Intelligence per unit of energy is doubling every four to five months. Step back for a year and you're three doublings behind, with an eighth of the intelligence per watt of whoever kept going. You don't catch that up. You're out of the race for good.

That goes for Microsoft against Google, OpenAI against Anthropic, and the US against China. On OpenRouter, the developers' market, Chinese models now carry 70% of the tokens, up from about a quarter in January. No American president is going to let the US step back from that race. Capex is the entry fee, and it goes up every year. The US holds the frontier and China holds the volume, pretty much as it's always been in all products ...

The only real constraint is supply
Installed AI compute is growing 1.8x a year, while demand is growing somewhere between 7x and 35x depending on the meter. Gas turbines are sold out to 2030, the big transformers take two years and the chips are sitting in crates waiting for electricity. ) Demand is massively overwhelming supply and not the other way around.
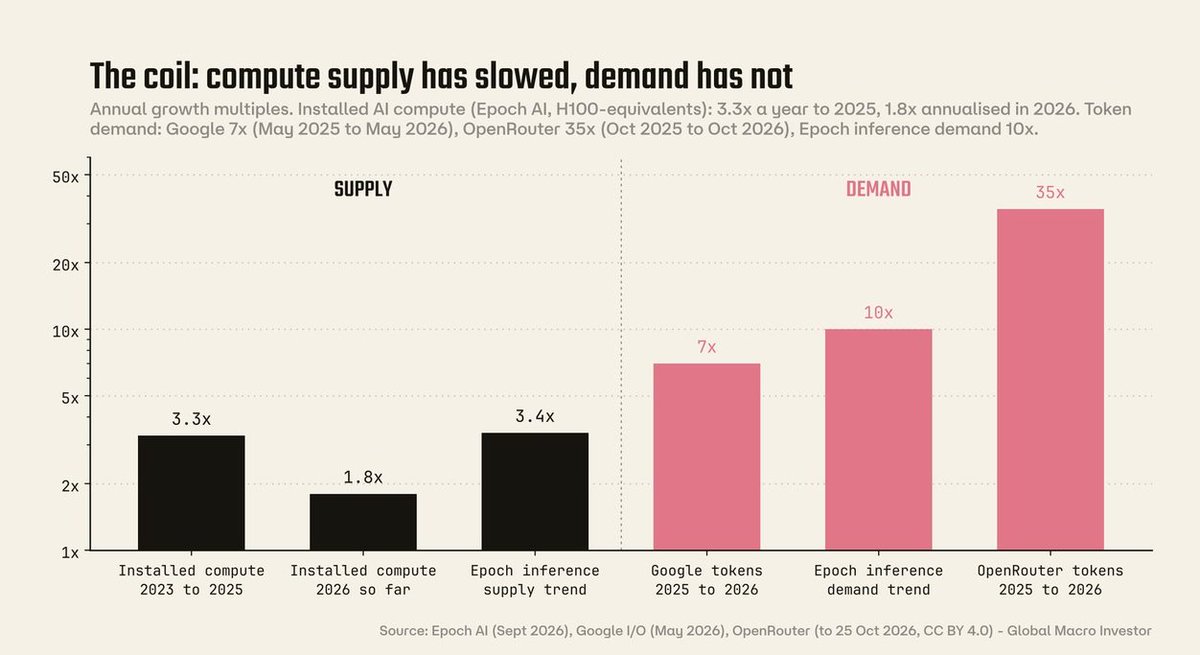
The demand isn't going anywhere. It's queuing.
And the big picture... AI already draws about 10 gigawatts. Every human brain on Earth together runs on about 160. On the central path, AI passes all of them around 2032. I'm not sure you quite understand this chart, but all of human compute will be surpassed by AI by 2032. Also, people like to say, well, humans only take 20 watts of energy to run a brain. Let's explain it in a different way, because everybody is wrong... Anthropic is cash flow positive, so let's take their subscriptions. For $200 a month, I get intelligence better than pretty much any human in existence in every subject known to humanity. That's $2,400 a year is my cost. That is pretty much Anthropic's cost too. But even if it's not, let's say Anthropic's cost is $5,000 a year. Well, the average human anywhere in the world costs double that at least to feed, and that is the energy input for one human brain. People confuse training the entire model and serving it to a billion people versus your instance of AI, which is the equivalent to a human brain. AI in total is the equivalent of all of humanity's brains. And the costs of AI keep collapsing. Intelligence has infinite demand, and it's going to follow Wright's law in terms of cost. But at the same time, the frontier labs will command a margin because anybody who's serious needs to pay for the maximum intelligence. This is why Anthropic has 65% margins. And margins will hold. Because he/she who commands the most intelligence, wins. Simple . And fucking obvious.

Put it together
Liquidity is cyclical and it has paused, the way it always does. When the dollar rolls over, short rates come down and the curve steepens, conditions ease and the liquidity comes back. When it does, it meets a capex cycle that never blinked, $2.5trn of signed orders and a product nobody can get enough of.
Try not to over think it.
Every chart here comes off the GMI dashboards, live and updated as the data lands, and our Super Cycle Monitor, eight measures from token demand to credit, still reads ACCELERATING. The full work, and what we're doing about it, is in the November Global Macro Investor.
↑ 正文结束 ✓ 本篇全文免费开放
读完还有疑问?会员每天能问小互 30 次,每句带出处;还有一份按你口味挑好的每日 AI 日报。 成为会员 $59/年按月 $6.99
7 天内不满意全额退 · 看会员能多什么 →
📮 新解读每晚进邮箱
读完觉得有用?留个邮箱,每晚一封当天的新解读,随时退订。